


北京普惠健康保2027上线了,值得买吗?
发布时间:1小时前阅读:26

 问一问
 身份认证|
入驻4年
同样是住院,医保报销后还有5万元自费。
有人能赔24500元,有人却只能赔10500元!
买的还是同一款保险,为什么理赔金额相差14000元?
原因很简单:健康人群和特定既往症人群,免赔额、报销比例不一样。
最近,2027年度北京普惠健康保来了。
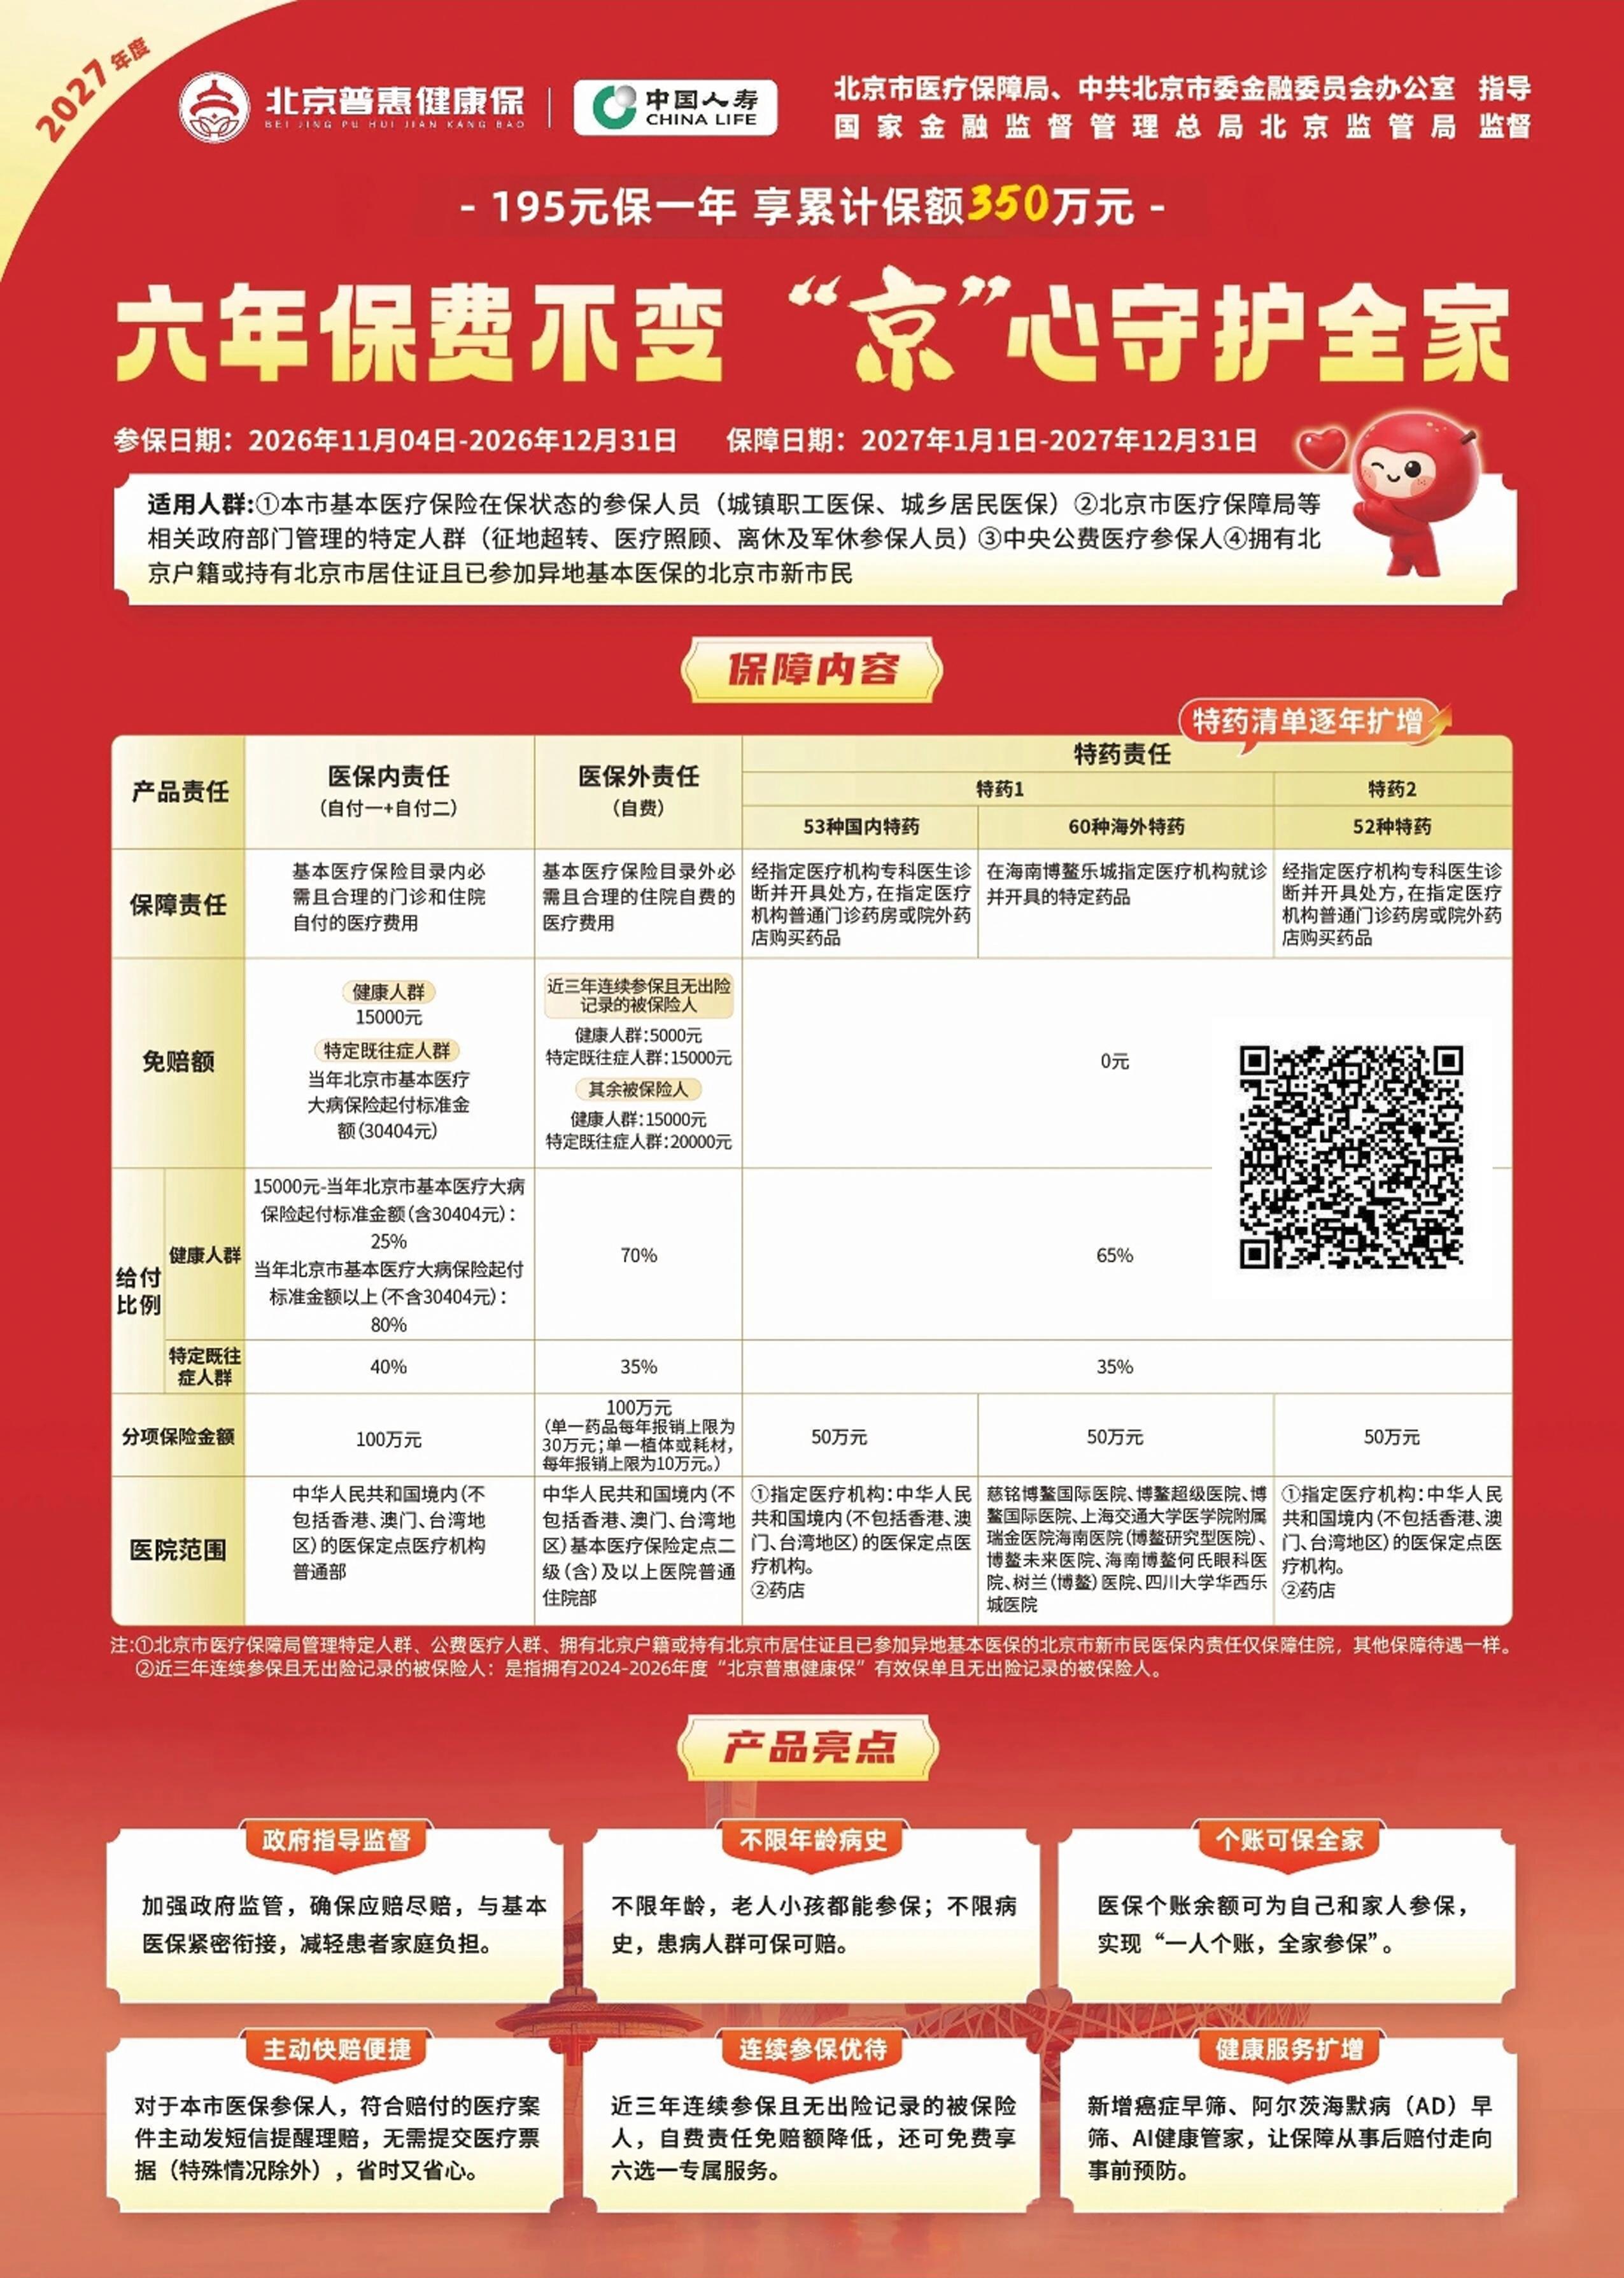
一年195元,累计最高350万元保障,不限年龄、不用健康告知,有高血压、糖尿病、肺结节,甚至肿瘤病史,符合参保条件也能买,相关既往症费用也有机会获得赔付。
今年保费没涨,保障责任和健康服务还有一些升级。
尤其是医保内自付费用的理赔门槛降低了,连续参保的老客户,符合条件还能享受更低的免赔额。
但做保险10年,我想提醒大家:
195元保350万,不代表生病花多少钱都能报。
它确实有自己的优势,但也有4个不足,尤其是已经有慢性病、正在使用抗癌药的朋友,买之前一定要弄明白。
今天,我就从5大优势、3笔理赔账、4个不足,帮大家分析清楚:
2027北京普惠健康保,到底值不值得买?已经有百万医疗险的人,还需不需要再买?
一、先说5大优势,2027版到底好在哪里?
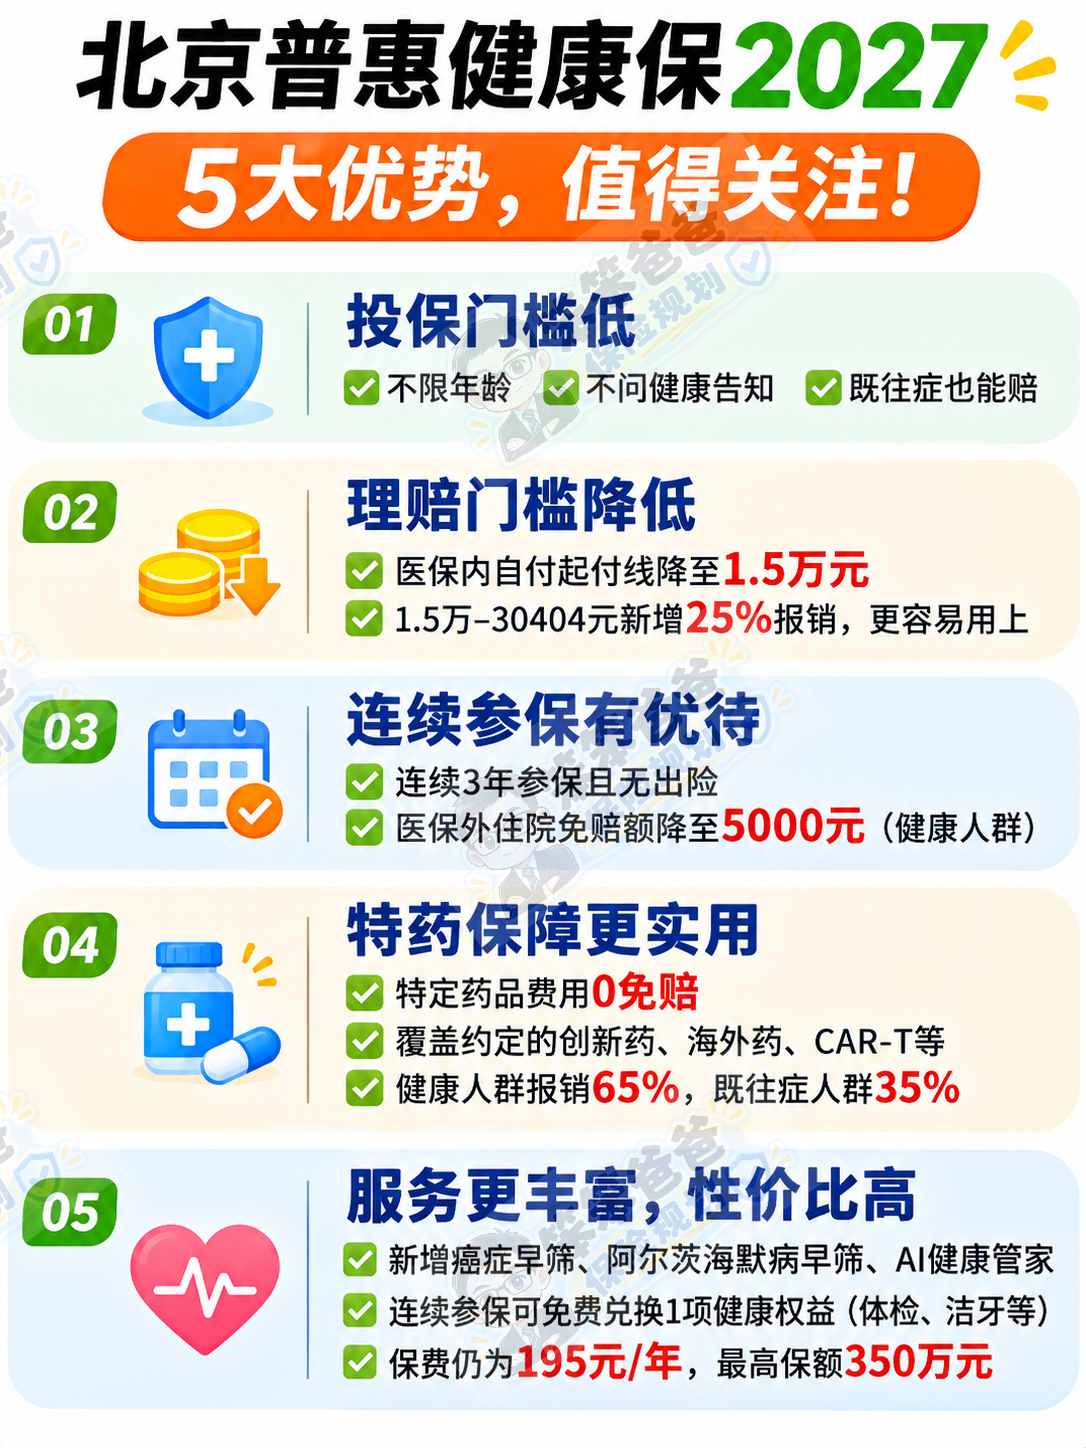 优势一:不限年龄、不用健康告知,既往症也有机会赔
这是我认为北京普惠健康保最有价值的地方。
大家都知道,普通百万医疗险虽然保障不错,但健康告知比较严格。
尤其是年龄大了以后,体检查出肺结节、糖尿病、心脑血管疾病,甚至有过肿瘤病史,想买普通百万医疗险可能就比较困难。
有的直接买不了,有的需要除外部分疾病。而北京普惠健康保不一样。
它不限制年龄,不设置健康告知要求,符合参保资格就可以购买。
哪怕已经患有疾病,也不会因为健康状况直接被拒保。
而且,符合合同约定的既往症医疗费用,也有机会获得赔付。
比如一位70岁的老人,已经患有糖尿病、高血压。
普通百万医疗险可能很难通过核保,但北京普惠健康保仍然可以作为一份补充医疗保障。
不过这里要强调:既往症能赔,不等于既往症按100%赔,也不等于所有既往疾病产生的费用都能赔。
具体还要看疾病是否属于合同约定的特定既往症、费用是否符合保障范围。
这一点,后面我会用实际数字给大家算清楚。
优势二:医保内自付费用,理赔门槛降低了
这是2027版比较实在的一项升级。
以前,健康人群的医保内自付费用,需要超过30404元的起付线,才有机会获得这项责任的赔付。
2027版把起付线降低到了15000元。但不是超过15000元就全部按照80%赔。
它分成两段:
- 15000元至30404元的部分,按25%赔付。
- 超过30404元的部分,按80%赔付。
比如符合条件的医保内个人自付费用为2万元。
以前达不到30404元的起付线。
现在超过15000元的5000元,按25%计算,理论上可以赔1250元。
当然,实际理赔还要结合大病保险结算及合同规定的扣减规则。
我认为这个升级的价值在于:
让一部分原本达不到理赔门槛的医疗费用,也有机会获得补充报销。
虽然25%的比例不算高,但比原来完全达不到门槛更有意义。
优势三:连续参保,医保外住院免赔额最低降到5000元
这项变化,我认为老客户一定要重点关注。
如果2024年至2026年连续三年参保,并且符合无出险记录等优待条件,2027年度医保外住院自费责任的免赔额可以降低。
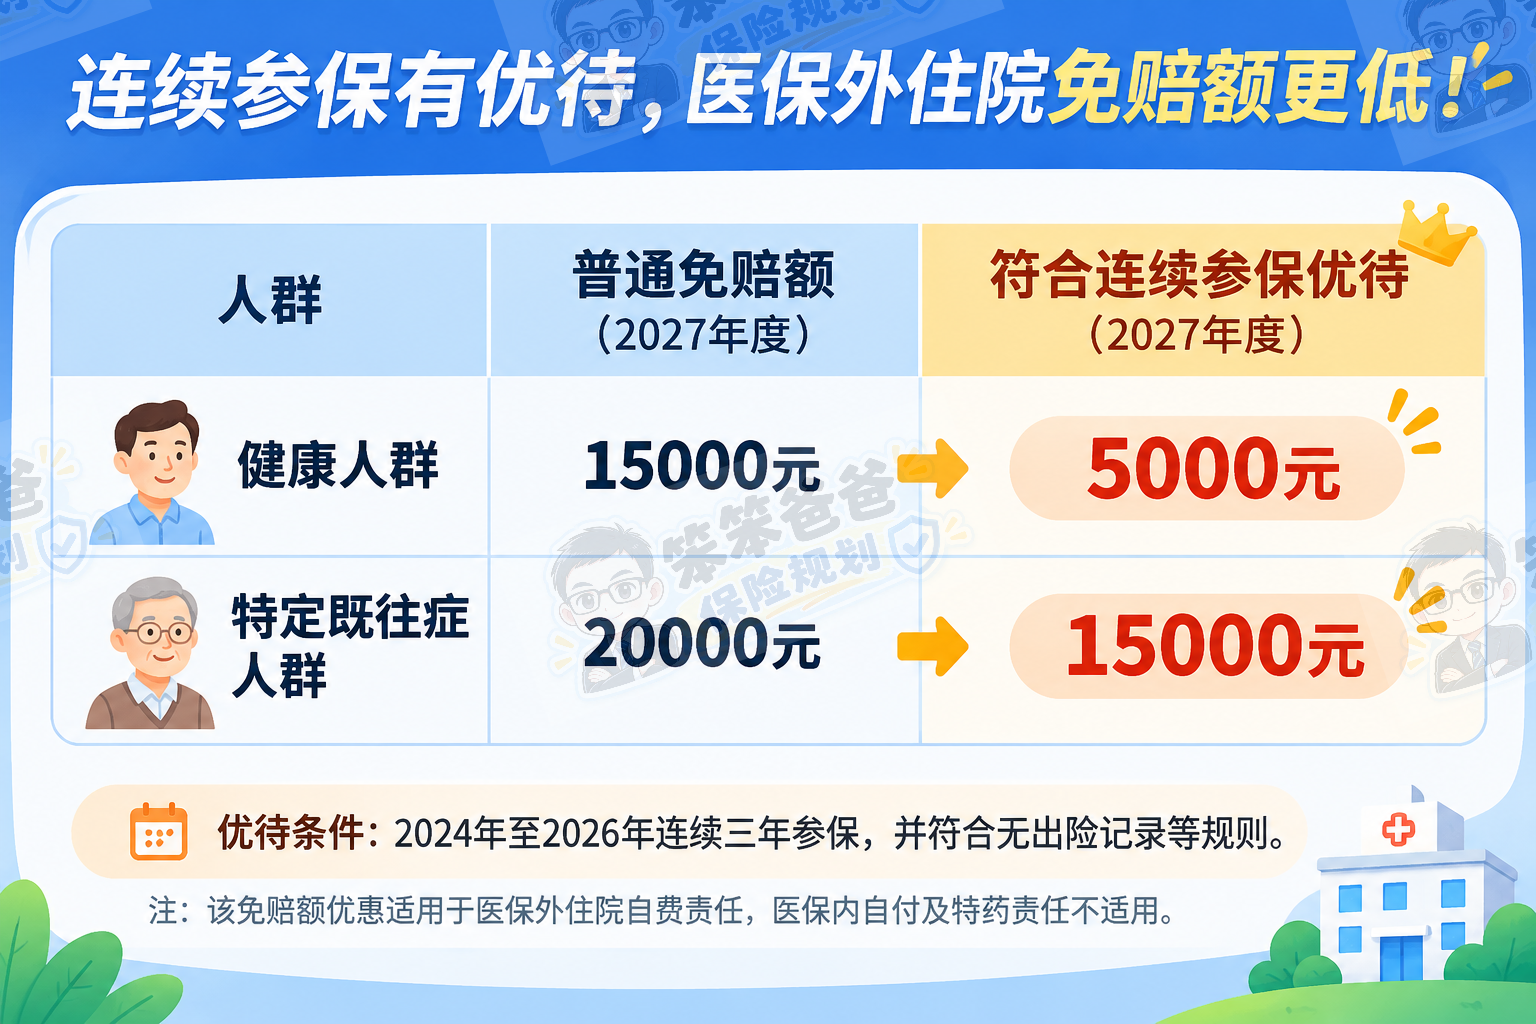
健康人群的免赔额直接降低了1万元。
举个例子。
假设一位符合连续参保优待的健康人群,住院产生2万元符合保障责任的医保外自费费用。
按照普通1.5万元免赔额计算:(20000-15000)×70%=3500元。
如果享受5000元免赔额:(20000-5000)×70%=10500元。
同样的2万元费用,符合优待条件后,理论赔款多了7000元!
这就是免赔额降低带来的实际差别。
但一定要注意:
5000元免赔额优惠针对的是医保外住院自费责任,不是医保内、医保外和特药三项责任全部降低到5000元。
另外,连续参保无出险记录的认定,以官方规则为准,不是简单地认为自己没拿到赔款就一定符合条件。
优势四:特药0免赔,部分高价创新药也能报
对于癌症等重大疾病患者来说,药品费用有时比住院费用更让人头疼。
尤其是一些靶向药、免疫治疗药物和创新疗法,可能需要长期使用。
一次几万元,甚至更高。
北京普惠健康保2027继续提供特定药品保障。包括符合约定的国内特药、海外特药和创新药等。
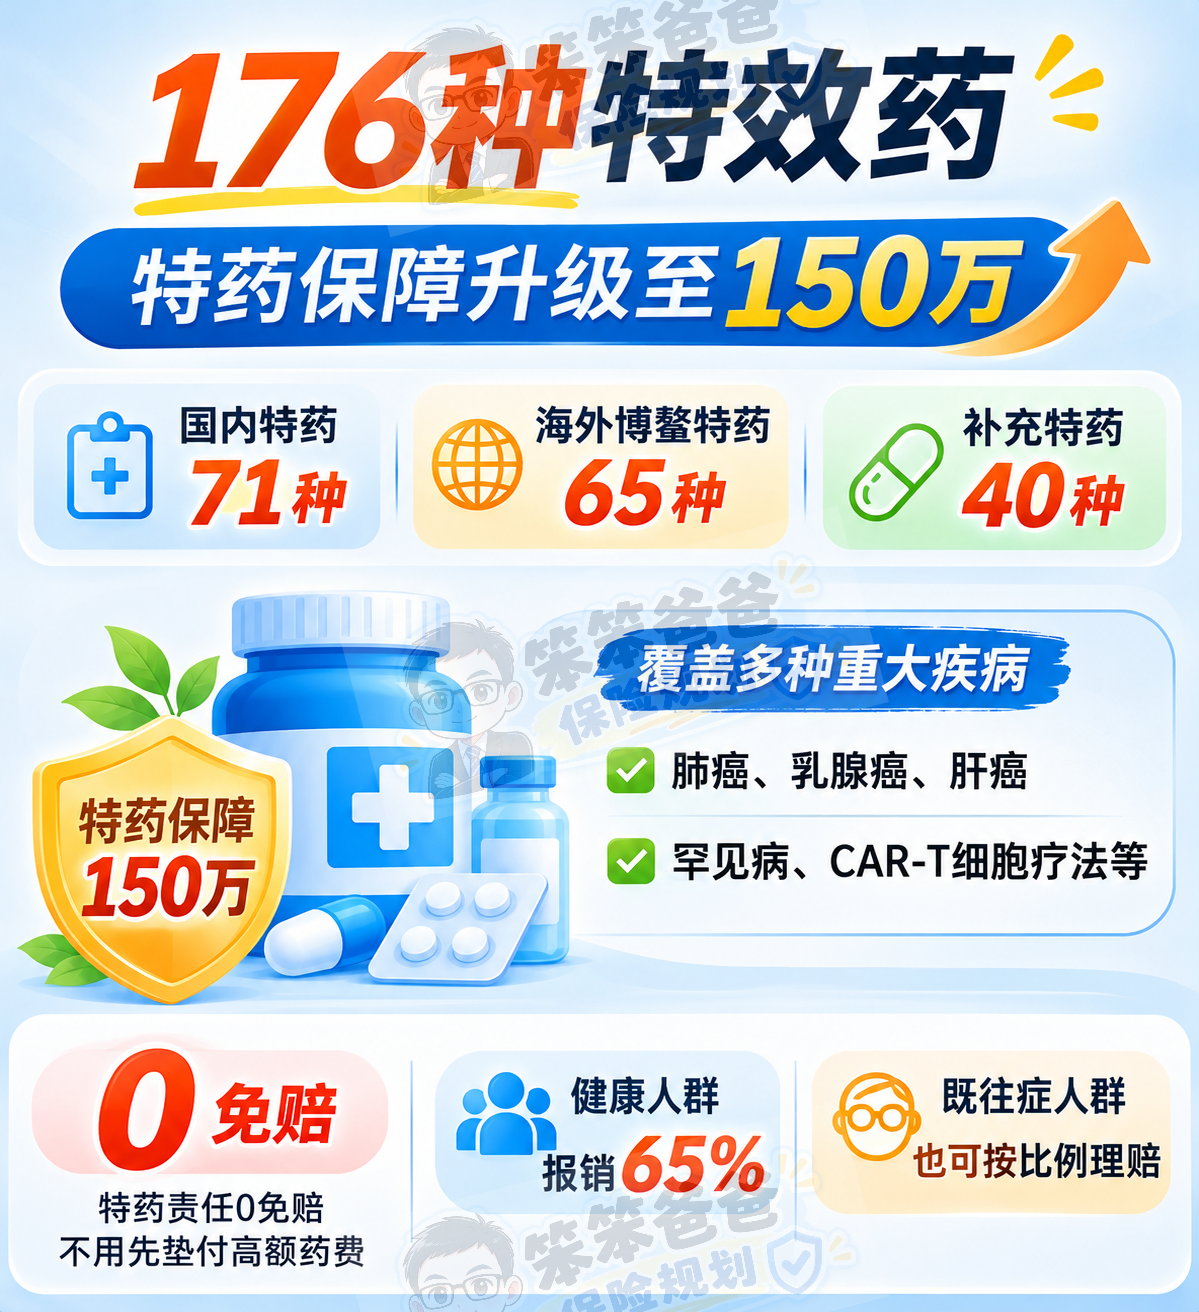
其中,我认为有两个值得关注的地方。
第一,特药责任0免赔。
不像普通住院责任,需要先扣除1.5万元或者2万元免赔额。
第二,特药按照约定比例赔付。
健康人群65%,特定既往症人群35%。
不过大家千万别理解错了:
特药0免赔,不等于所有抗癌药都能报。
必须符合约定的药品清单、适应症、医生处方和购药渠道等要求。
尤其是已经患癌、正在长期服药的人,买之前最好先核对目前使用的药品是否在保障范围内。
另外,特药保障有单项及分类保额限制,并不是所有药品都能用满350万元的累计保额。
优势五:195元不涨价,还增加了健康服务
2027年度北京普惠健康保,保费仍然是195元/人/年。
不分年龄。
对于高龄老人来说,这个价格确实比较友好。
符合规定的北京职工医保参保人,还可以使用医保个人账户余额,为本人及符合条件的家人缴纳保费。
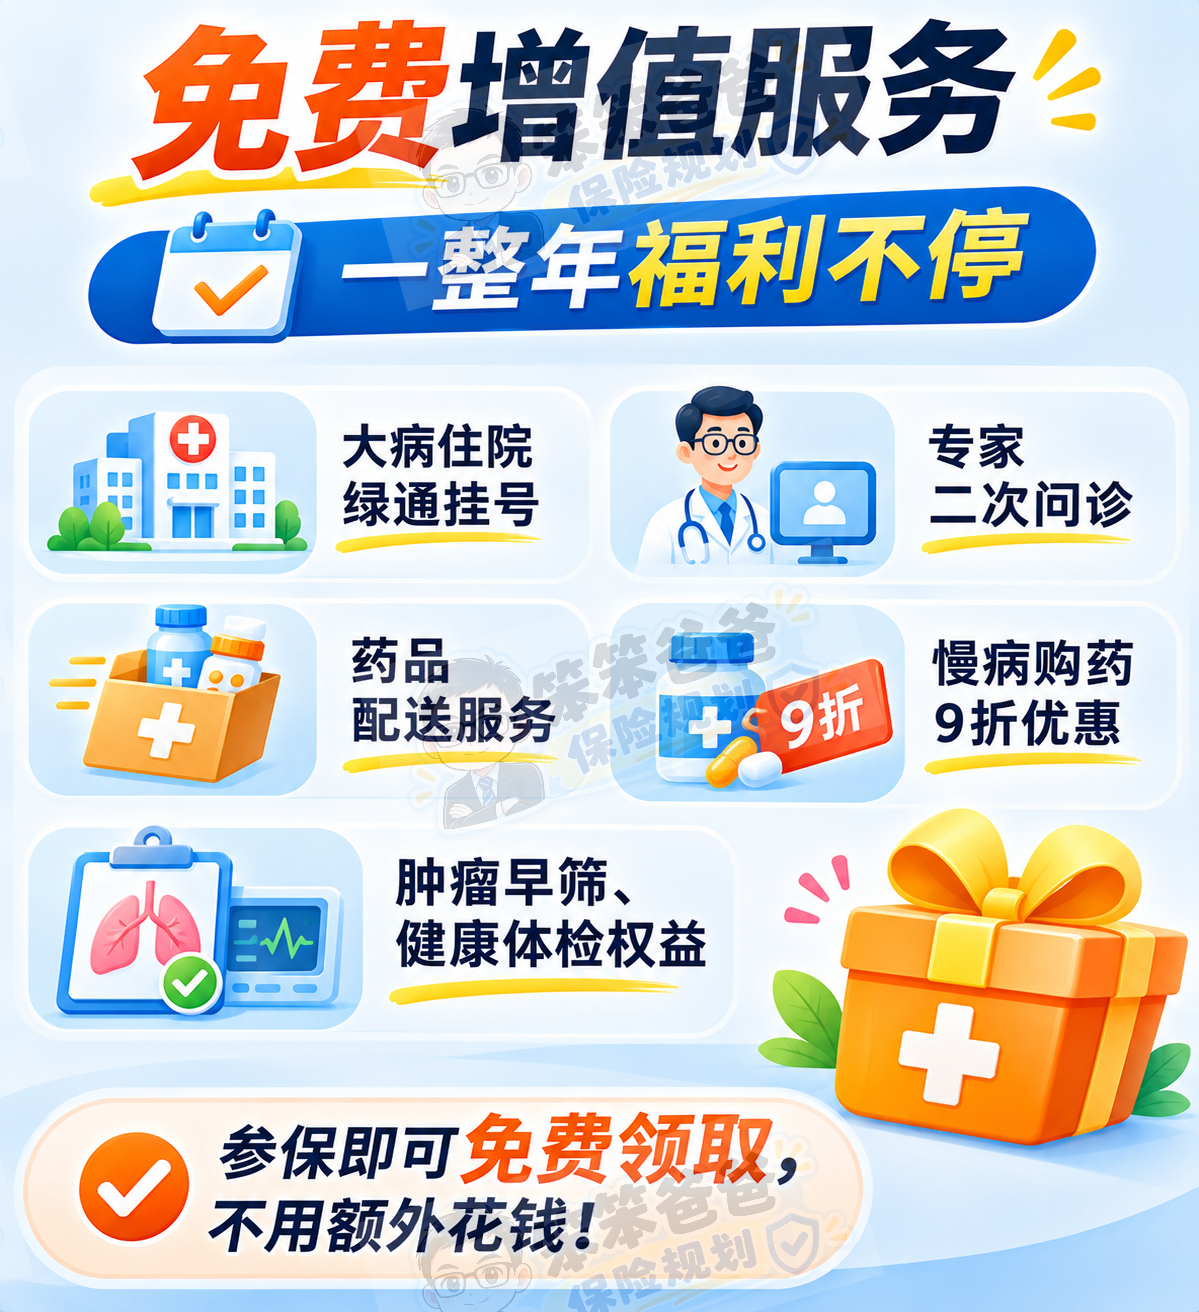
2027版还增加了三类健康服务:
第一,癌症早筛。
覆盖肺癌、结直肠癌、胃癌、乳腺癌、肝癌、宫颈癌等重点癌种的相关风险筛查服务。
第二,阿尔茨海默病早筛。
通过相关量表和认知功能筛查,帮助中老年人尽早发现认知异常风险。
第三,AI健康管家。
提供7×24小时智能健康咨询、体检报告解读、慢病管理等服务。
符合连续参保优待条件的老客户,还可以按照规则免费选择一项约定健康权益。
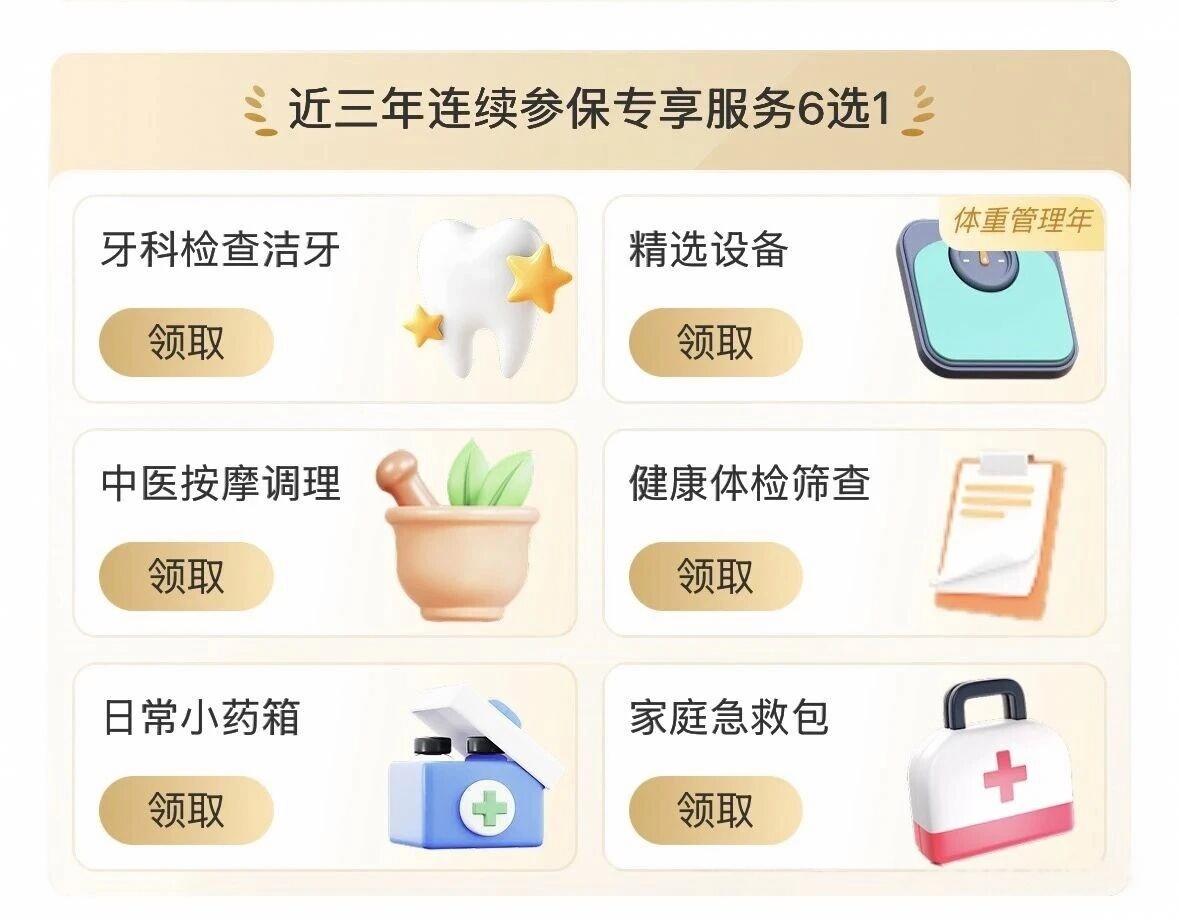
这些服务算是加分项。
但我个人认为,买医疗险最重要的还是医疗费用能不能报、能报多少。
增值服务再丰富,也不能代替核心保障责任。
二、到底能赔多少钱?我用3笔账给大家算清楚
前面说了这么多保障责任,可能有朋友还是觉得比较复杂。咱们直接算钱。
以下都是为了理解条款设计的简化案例,假设费用全部符合相应保障责任,未达到其他限额,也暂不考虑其他保险赔付和特殊扣减。
实际理赔以医保结算及保险公司审核为准。
第一笔账:医保内自付4万元,能赔多少?
假设一位健康人群参保人,全年累计符合医保内自付责任的费用为4万元。
按照2027版的分段赔付规则15000元至30404元部分:
15404×25%=3851元。超过30404元的部分:9596×80%=7676.8元,合计约11528元。
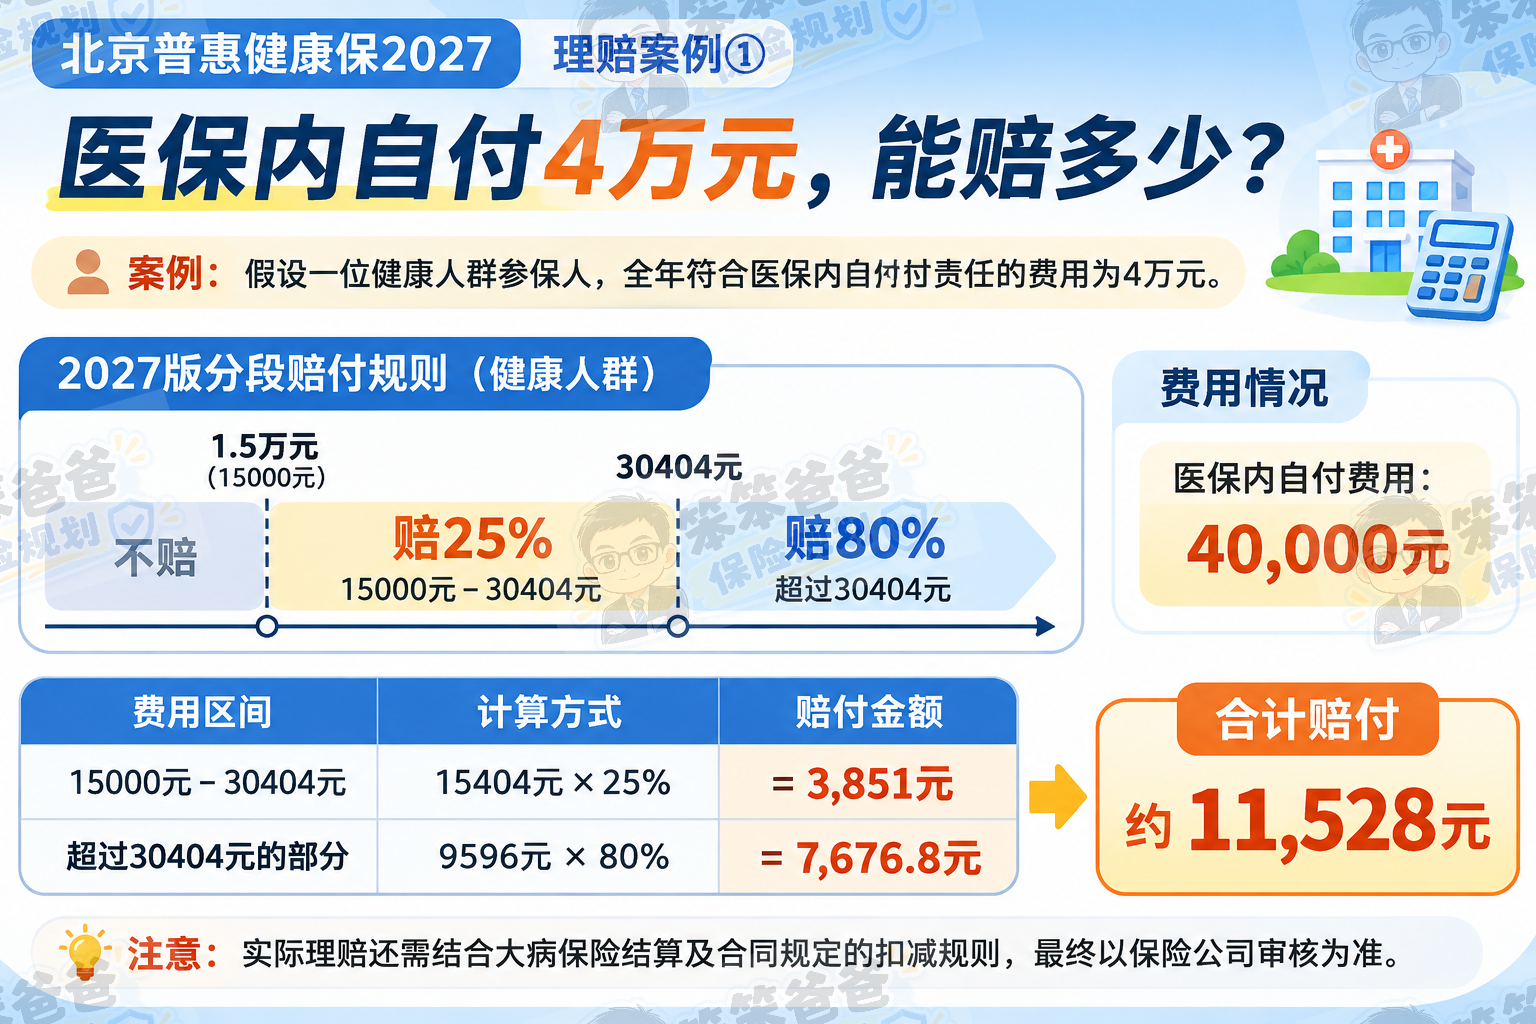
这里需要提醒,医保内自付责任还涉及大病保险应报销费用等扣减,不能直接把这个简化金额当成实际赔款。
但从这个例子能看出:
免赔额降低,并不等于超过免赔额的费用全部按80%赔。
15000元至30404元区间,赔付比例只有25%。
第二笔账:医保外住院自费5万元,为什么赔款相差14000元?
这是我认为最值得大家看懂的一笔账。
假设两位参保人,住院后都有5万元符合责任范围的医保外自费费用。
第一位属于健康人群,没有连续参保免赔额优待。
免赔额15000元,赔付比例70%:(50000-15000)×70%=24500元。
第二位属于特定既往症人群。
免赔额20000元,赔付比例35%:(50000-20000)×35%=10500元。
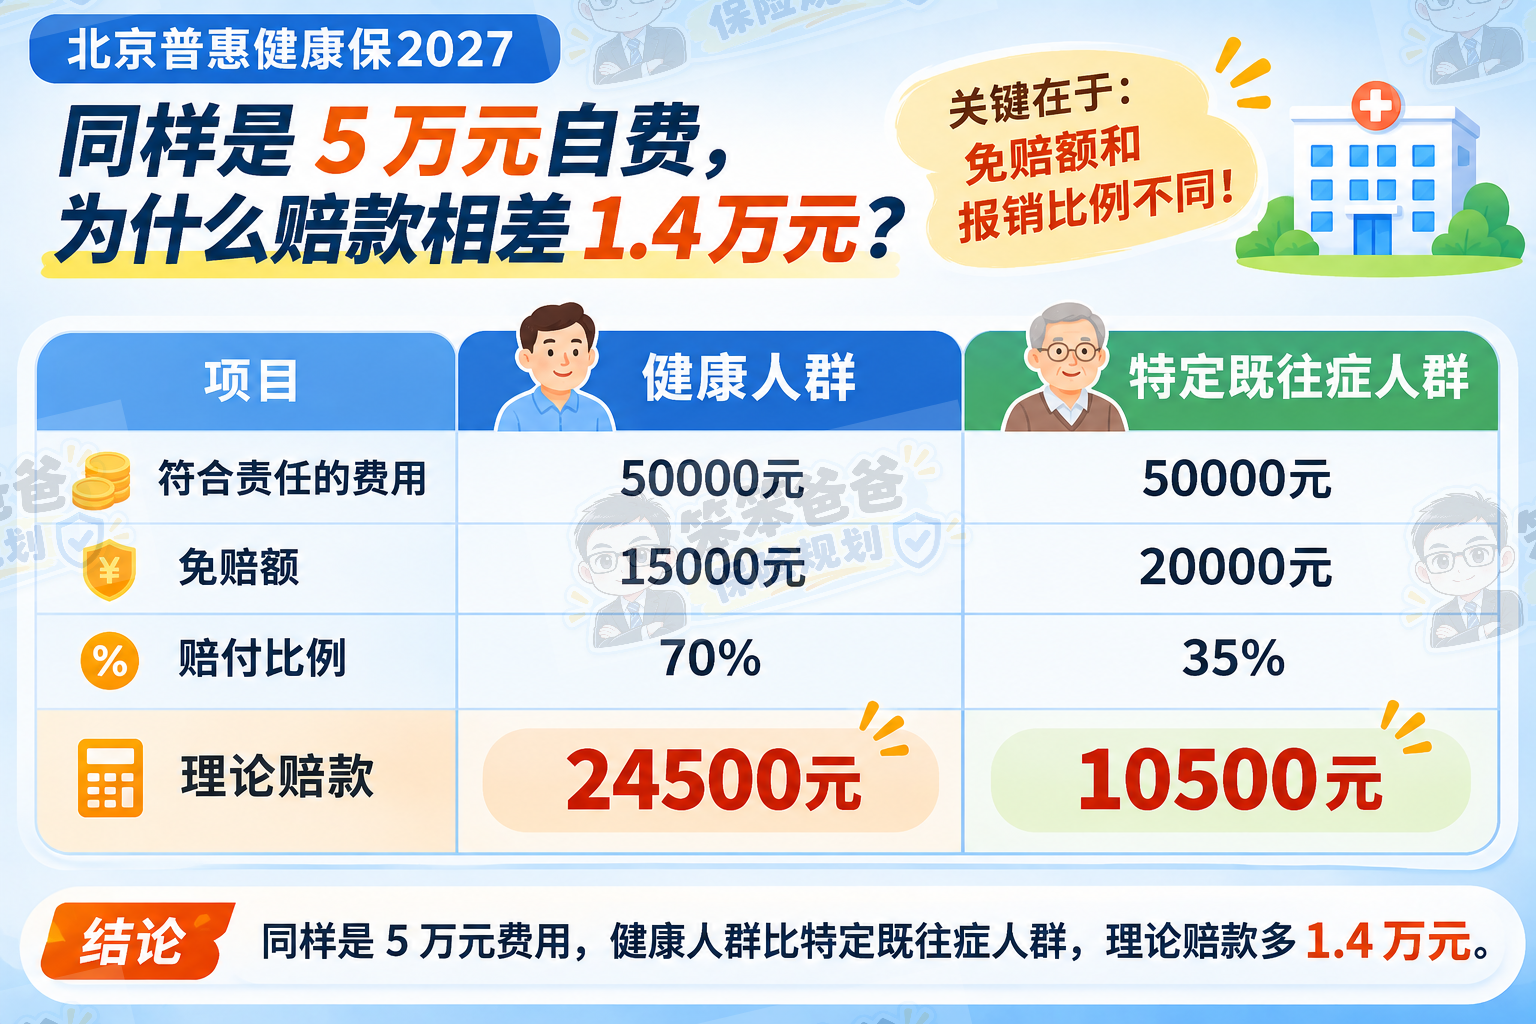
同样是5万元费用,赔款相差14000元。
所以,已经有慢性病或者重大疾病病史的朋友,不能只看“既往症可保可赔”这几个字。
一定要看自己的疾病对应什么赔付待遇。
第三笔账:10万元特药,0免赔也不代表全报
假设一位癌症患者,需要使用符合特药责任的药品。
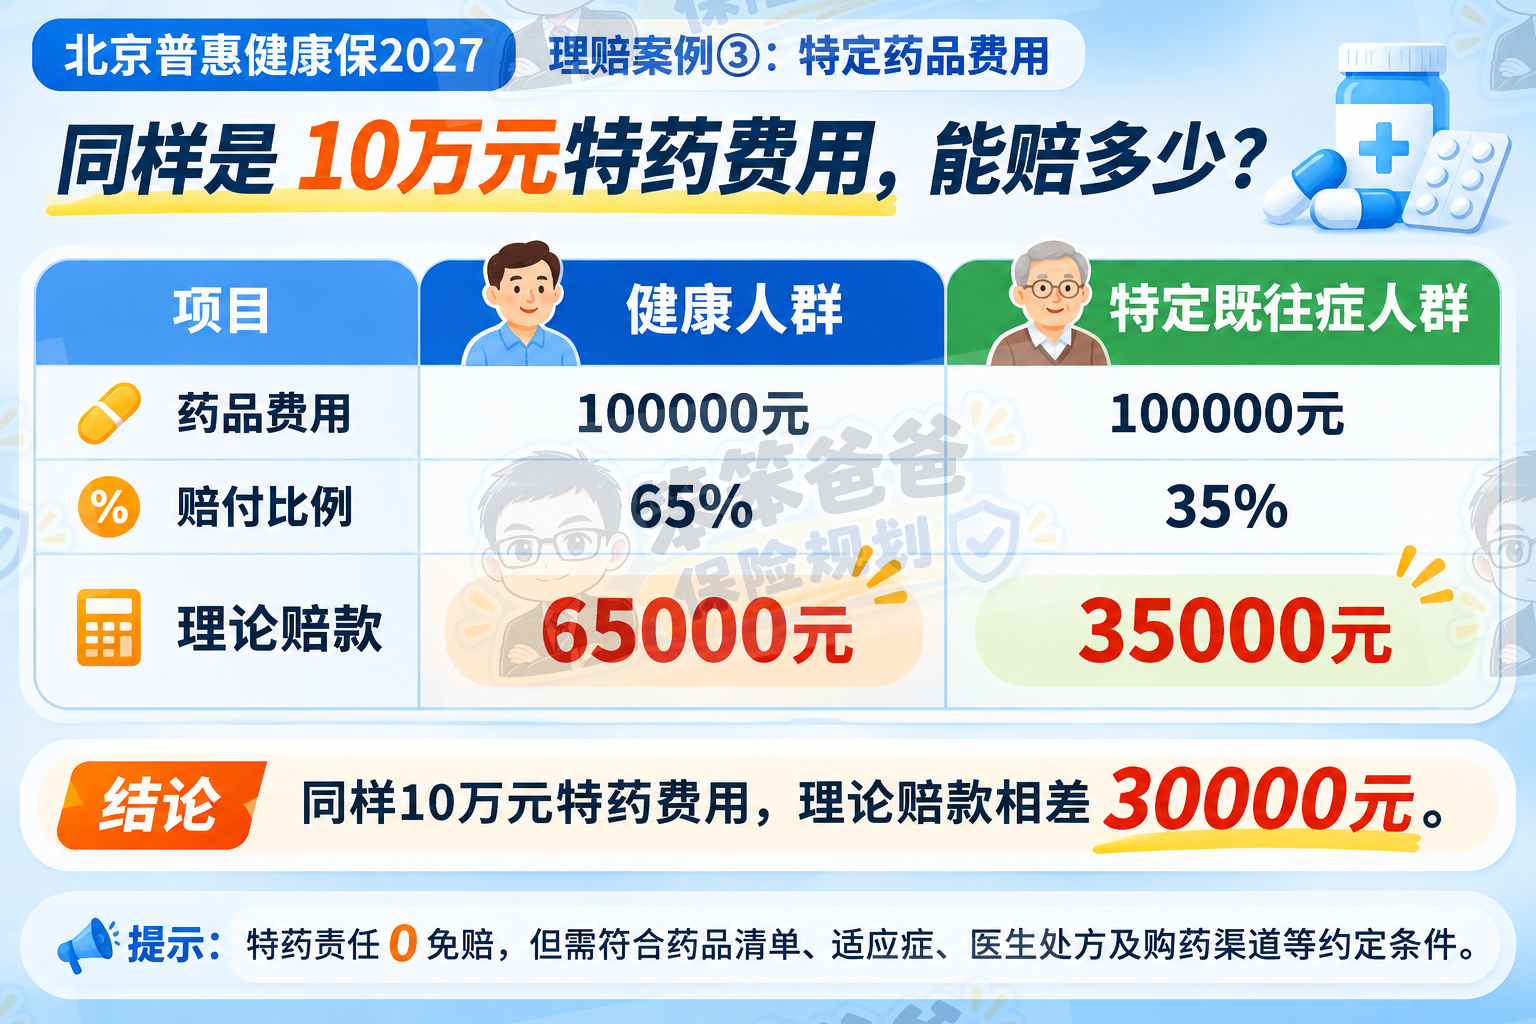
药品费用10万元。
健康人群按65%计算:100000×65%=65000元。
特定既往症人群按35%计算:100000×35%=35000元。
同样10万元特药费用,理论赔款相差3万元。
而且,这还是药品符合清单、适应症、处方和购药流程等要求的前提下。
如果药品不符合约定条件,就不能简单按照这个比例计算。
所以我一直强调:买医疗险,保额高不高是一回事,真正需要治疗的时候,药品能不能报、能报多少,是另一回事。
三、北京普惠健康保2027,这4个不足必须看懂
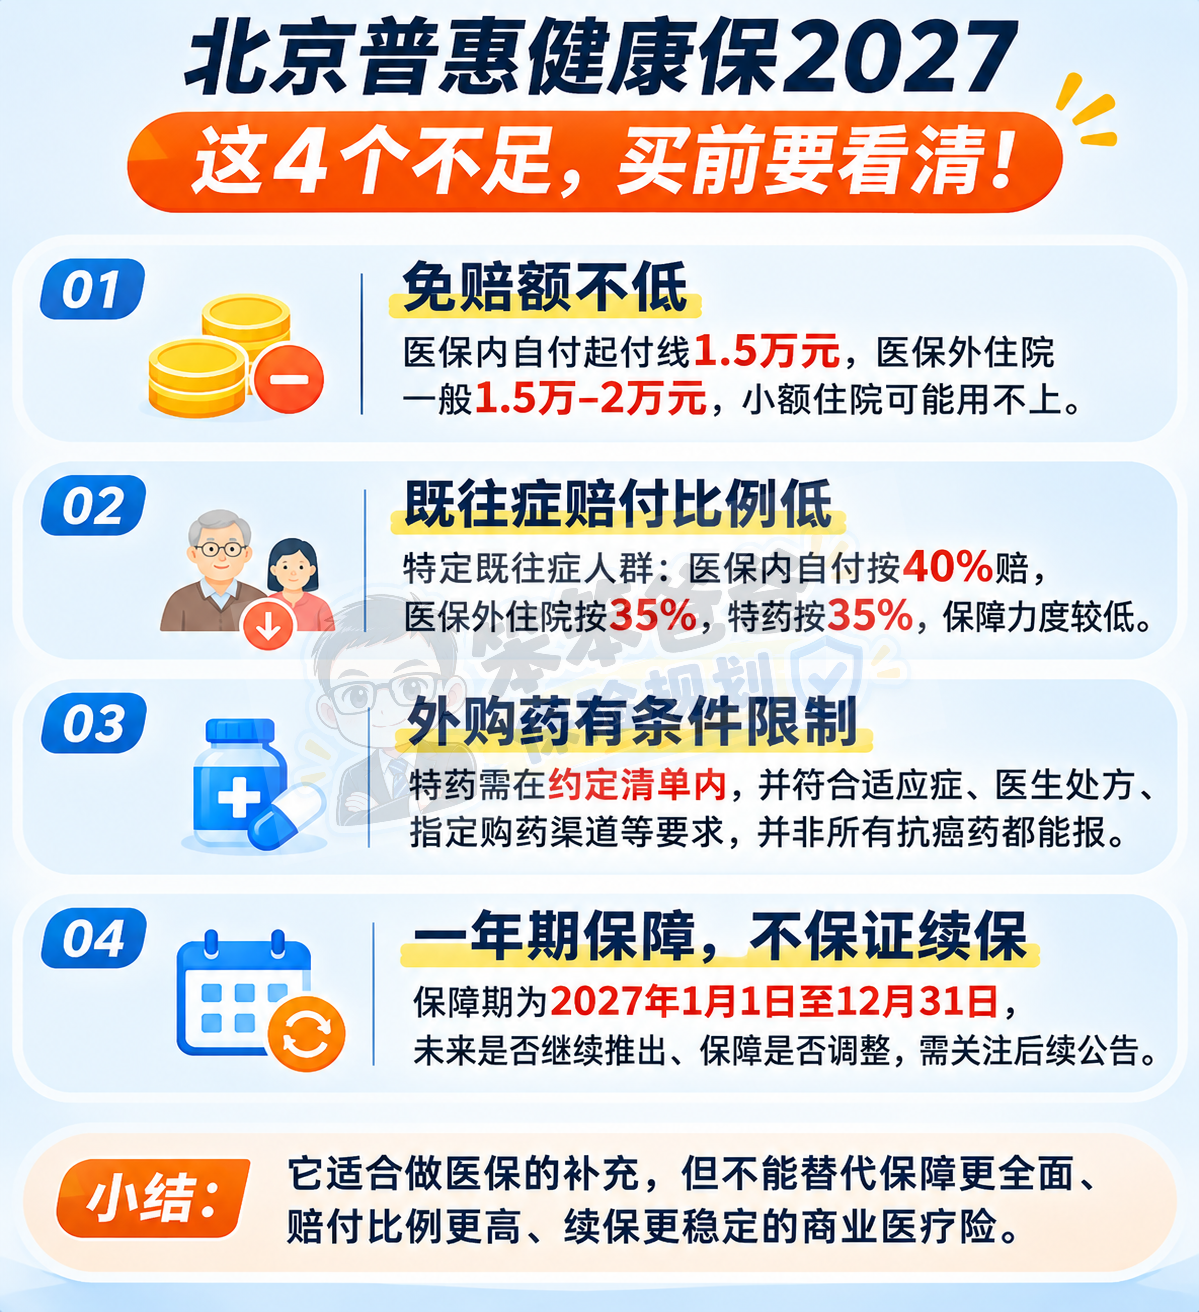
说完优势,再说不足。
我认为,下面这4点直接影响实际理赔体验。
不足一:免赔额仍然不低,小额住院可能用不上
普通参保情况下,医保内自付责任的起付线是15000元。
医保外住院自费责任,健康人群15000元免赔,特定既往症人群20000元免赔。
比如住院花了1万元,医保报销后还有3000元自费。
如果没有其他符合条件的累计费用,通常达不到相应责任的免赔门槛。
这也是为什么有人买了普惠保,住院以后却没有获得赔付。
不是有医疗费用就一定能报。
相比之下,一些普通百万医疗险有1万元免赔额,部分中高端医疗险还可以选择0免赔。
所以如果希望小额住院也能用上,普惠健康保未必是最合适的选择。
不足二:既往症能赔,但赔付比例偏低
这也是我认为最需要提前了解的限制。
医保内自付责任,特定既往症人群按40%赔付。
医保外住院自费责任,按35%赔付。
特药责任,也是35%。
对于已经患病、医疗费用较高的人来说,虽然能获得一定补偿,但剩余自费金额仍可能不小。
所以不能把“既往症可赔”理解成“既往症医疗费用不用自己承担”。
不足三:外购药有清单和使用条件限制
对于需要长期使用抗癌药的患者来说,这一点尤其重要。
北京普惠健康保虽然有特药保障,但并不是所有外购药都在保障范围内。
药品清单、适应症、处方、购买渠道,都可能影响最终理赔。
而目前市场上部分百万医疗险、中高端医疗险,对符合条件的普通外购药械提供了更宽的保障。
有些产品不采用固定药品清单,但仍然有医学必要性、适应症等约定。
因此,如果特别关注长期抗癌药、院外购药保障,一定要把这些条件拿出来比较。
不足四:一年期保障,不保证续保
北京普惠健康保是年度商业补充医疗保险。
2027年度保障期为2027年1月1日至12月31日。
未来是否继续推出、保障责任是否调整,需要以以后年度的规则为准。
虽然连续参保可以享受一定优待,但不等于保证续保。
这和部分保证续保20年的商业百万医疗险,有明显区别。
当然,保证续保20年也不是万能的。
因为有些长期医疗险的外购药、补充医疗等责任,可能是一年期附加保障。
所以比较续保条件时,不能只看主险写了多少年,还要看真正需要的责任是否也在保证续保范围内。
四、同样是医疗险,北京普惠健康保和百万医疗险到底差在哪?
这也是很多北京朋友关心的问题。
我认为,两者最大的区别,不是保费,而是投保门槛、理赔比例、保障范围和续保条件。
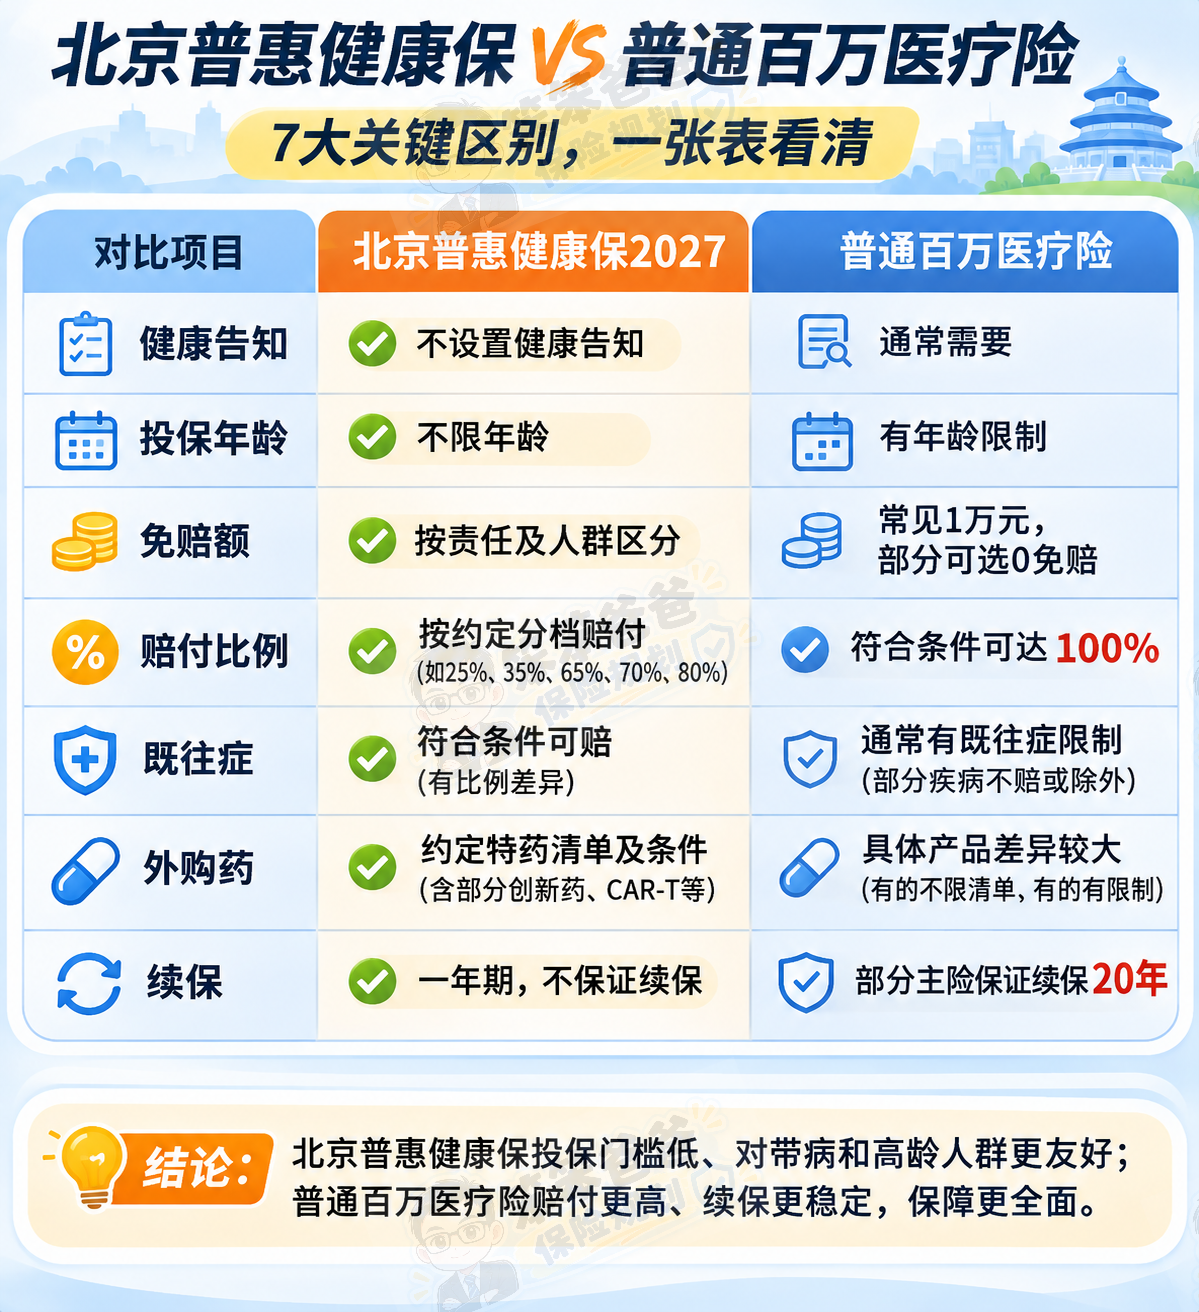
从这张表可以看出:
北京普惠健康保最大的优势是投保门槛低,而普通百万医疗险的优势通常是赔付比例更高、部分产品续保稳定性更好。
但这里还要补充一个重要问题。
现在市场上除了普通百万医疗险,还有免健康告知的百万医疗险、中高端医疗险。
比如部分免健告产品,对符合条件的一般既往症提供保障,也可能覆盖更广泛的外购药械和康复住院费用。
不过,这类产品同样存在免赔额、严重既往症免责、首年赔付比例及不保证续保等限制。
而且保费会随着年龄、计划不同而变化。
所以,对于有慢性病的人来说,并不是只有北京普惠健康保这一种选择。
可以把它和其他符合投保条件的医疗险放在一起比较。
五、2027北京普惠健康保,到底适合哪些人?
最后,结合我这些年给客户配置医疗险的经验,谈谈我的选择建议。
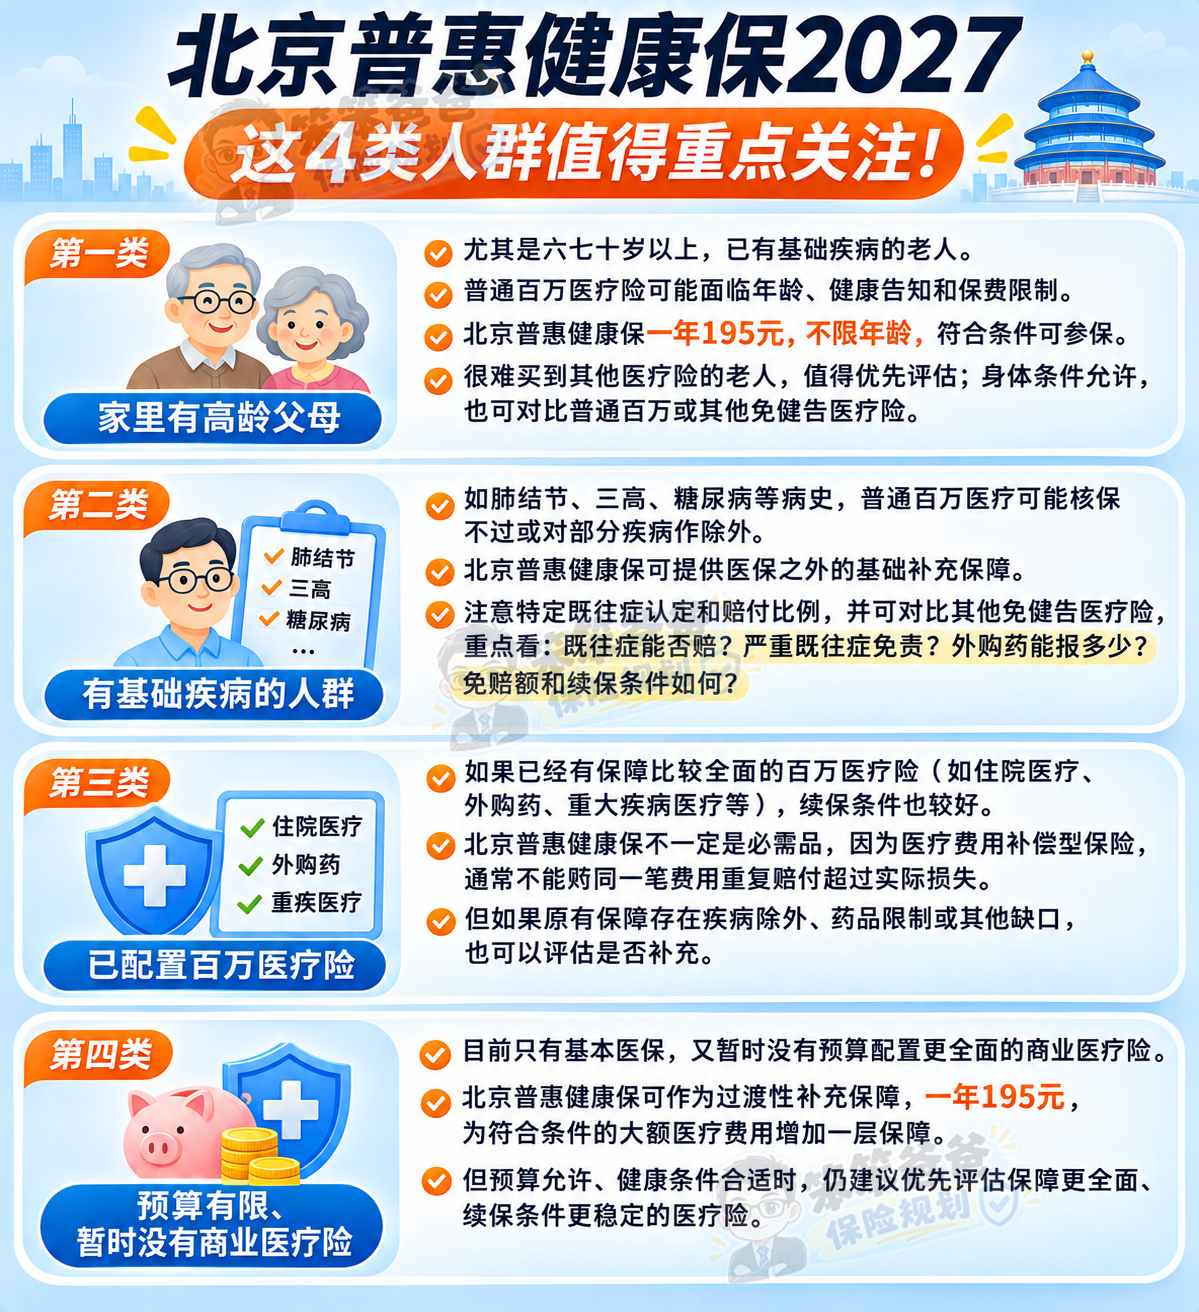
第一类:家里有高龄父母,值得重点考虑
尤其是六七十岁以上,身体已经有一些基础疾病的老人。
普通百万医疗险可能面临年龄、健康告知和保费等限制。
北京普惠健康保一年195元,不限年龄,符合条件就可以参保。
对于很难买到其他商业医疗险的老人,我认为值得优先评估。
但如果身体条件允许,也可以比较普通百万医疗险或其他免健告医疗险,看看能否获得更全面的保障。
第二类:有肺结节、三高、糖尿病等病史的人
这类人群,我建议重点关注。
因为普通百万医疗险可能核保不过,或者对部分疾病作除外处理。
北京普惠健康保能够提供一份基础医保之外的补充保障。
但要特别注意特定既往症认定和赔付比例。
如果有条件,也建议比较其他免健康告知医疗险。
尤其要看:
- 一般既往症能否赔付?
- 严重既往症有哪些免责?
- 医保外自费和外购药能报多少?
- 免赔额和续保条件怎么样?
不要只因为一款产品保费便宜,就忽略了实际理赔差别。
第三类:已经有百万医疗险的人,不一定需要重复买
如果身体健康,已经配置了保障比较全面的百万医疗险。
比如住院医疗、外购药、重大疾病医疗等责任比较完整,续保条件也比较好。
那么北京普惠健康保不一定是必需品。
因为医疗费用补偿型保险,通常不能对同一笔费用重复获得超过实际损失的赔偿。
但如果原来的百万医疗险有疾病除外、药品限制,或者其他保障缺口,也可以进一步评估是否需要补充。
第四类:预算有限、暂时没有商业医疗险的家人
如果目前只有基本医保,又暂时没有预算配置更全面的商业医疗险。
北京普惠健康保可以作为一种过渡性的补充保障。
一年195元,能够为符合条件的大额医疗费用增加一层保障。
但预算允许、健康条件合适时,我仍然建议优先评估保障更全面、续保条件更稳定的医疗险。
六、最后说说我的选择建议
2027北京普惠健康保,195元保350万。
我认为它真正有价值的地方,不是350万元这个保额数字,而是:
让一些年龄偏大、已经患病、普通商业医疗险不好买的人,仍然有机会获得大额医疗费用的补充保障。
而且2027版降低了部分理赔门槛,连续参保还有免赔额优待,这些变化确实值得关注。
但它也有不足。
免赔额不低,既往症赔付比例偏低,外购药有条件限制,而且不保证续保。
所以我的建议很明确:
身体健康的人:优先评估保障全面、续保稳定性更好的百万医疗险。
年龄偏大、已经有慢性病的人:北京普惠健康保值得考虑,同时可以比较其他免健告医疗险。
已经有百万医疗险的人:先检查原保单有没有保障缺口,不要盲目重复购买。
预算有限、只有医保的人:可以考虑先增加一份普惠型补充医疗保障。
另外,2027年度北京普惠健康保,集中参保时间为2026年11月4日至12月31日,保障时间为2027年1月1日至12月31日。
符合条件的北京医保参保人、特定医保人群,以及符合要求的北京新市民,可以参保。
最后提醒大家:
买保险不是看保额有多高,而是生病以后,真正需要的医疗费用到底能不能报。
尤其是家里有老人、有慢性病患者的朋友,买之前最好把已有保障和身体情况一起考虑。
如果你正在纠结北京普惠健康保2027值不值得买,或者已经有百万医疗险,不知道还需不需要补充,可以在评论区留下:年龄+健康情况+已有医疗险。
我是靠谱的笨笨爸爸,做保险10年,希望用大白话,帮大家把复杂的保险条款讲明白。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【北京普惠健康保】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 买北京普惠健康保的流程是什么?如何投保北京普惠健康保?
 4414
新上线的北京普惠健康保哪些人能买?
2881
刚上线的北京普惠健康保适合哪些人买?
2557
 2796
 2159
 1880

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


