


超600万份保单!众民保2026为什么这么多人买?
发布时间:3小时前阅读:26

 问一问
 身份认证|
入驻4年
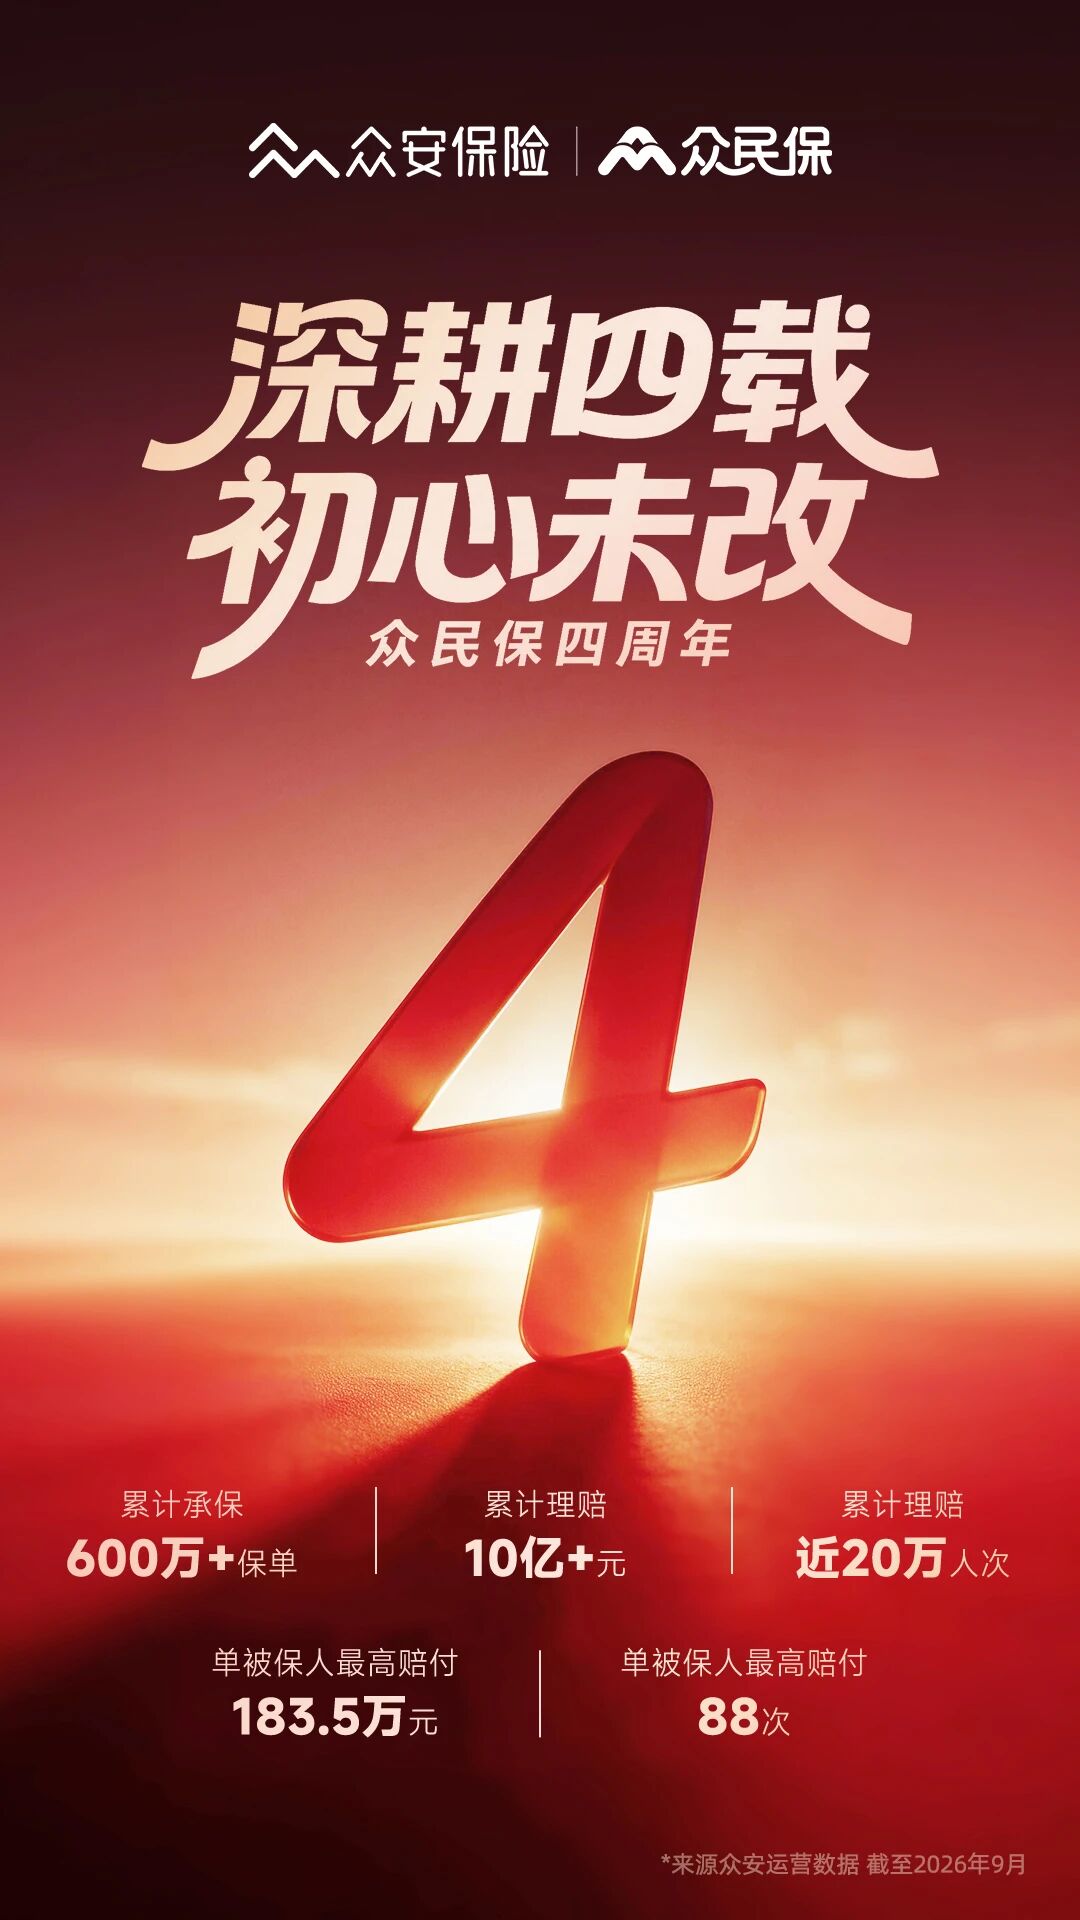
超过600万份保单!累计保费超过50亿元!
截至2026年10月,众民保系列累计承保保单超过600万份,累计保费规模超过50亿元。
这个数据确实值得关注。
但我更想知道的是:
为什么这么多人选择众民保?它到底解决了什么问题?
尤其是那些已经有肺结节、甲状腺结节、三高、糖尿病的人,普通百万医疗险可能过不了健康告知,众民保真的能成为一个更好的选择吗?
做保险10年,我一直认为,评价一款医疗险,不能只看保额有多高、保费有多便宜。
真正重要的是:
身体有异常能不能买?以前的病能不能赔?理赔以后还能不能继续保?
今天,我们就以众民保百万医疗2026臻选版为主,从5个优势、4个不足,以及真实理赔案例几个方面,深入分析一下。
一、为什么这么多人选择众民保?
我认为,众民保能够吸引这么多客户,最重要的原因不是价格,而是它解决了一个很现实的问题:
很多人不是不想买医疗险,而是身体已经有异常,普通医疗险买不了。
比如一位60多岁的老人。体检发现肺结节,还有高血压,血糖也偏高。
想买一份保证续保20年的百万医疗险,结果健康告知过不了。
有的产品直接拒保,有的产品可以除外承保,但最担心的疾病可能恰好不赔。
这时候,众民保的价值就体现出来了。
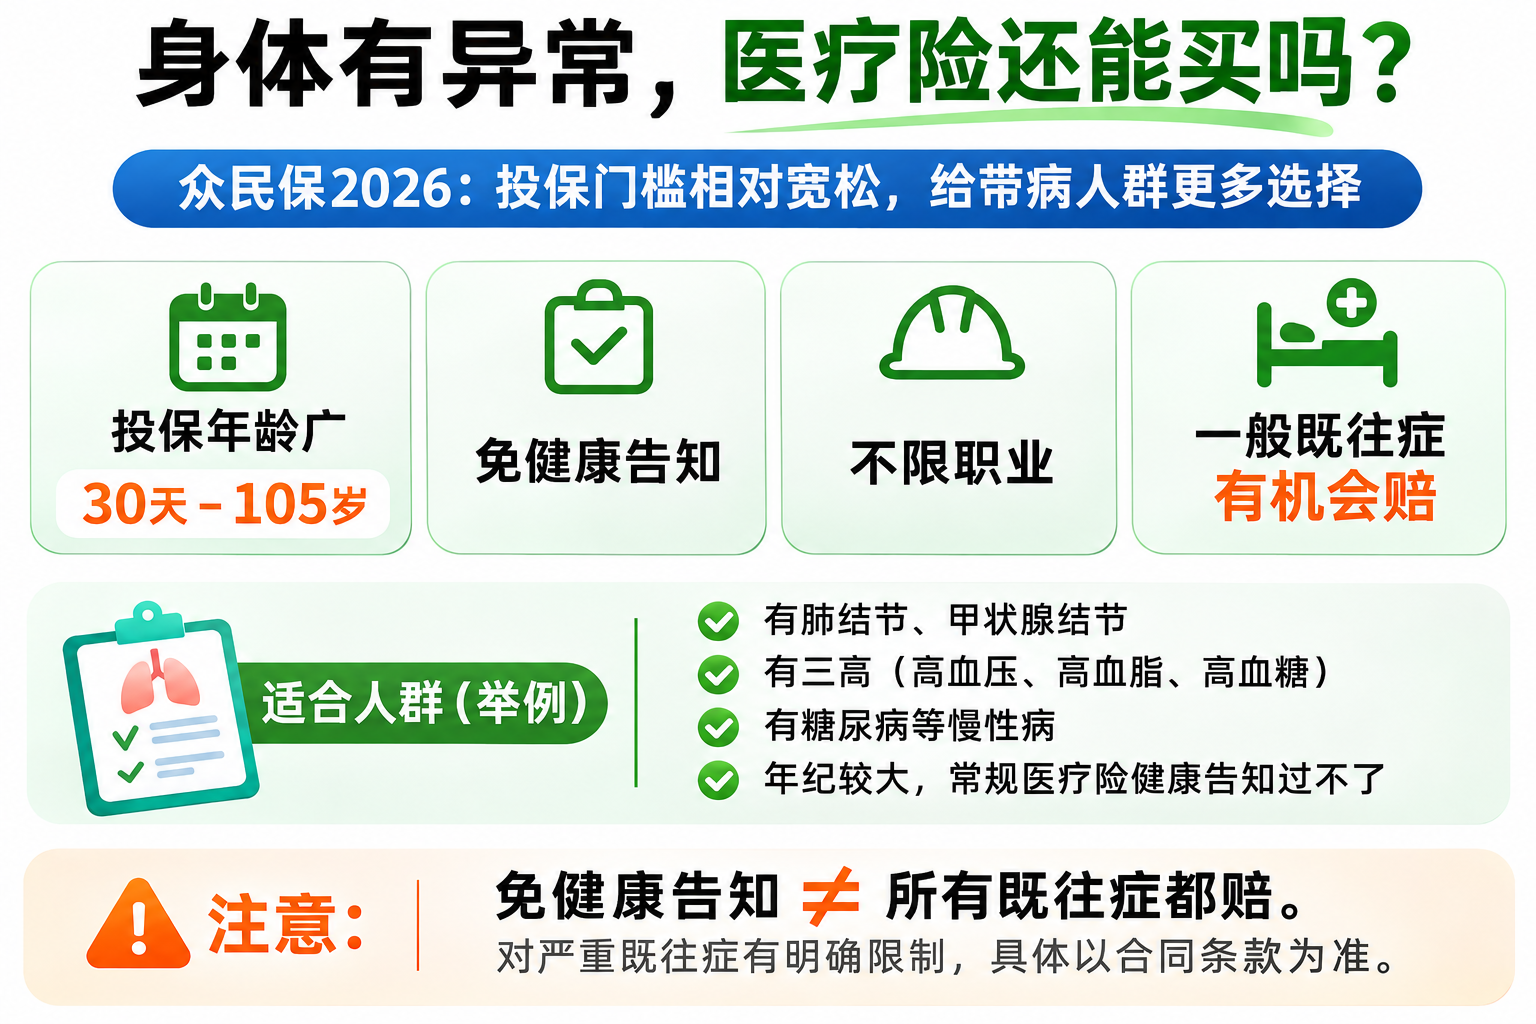
2026版依然保持了比较宽松的投保条件:
- 出生满30天至105周岁可以投保;
- 免健康告知;不限职业;
- 符合合同约定的一般既往症,有机会正常理赔。
- 对健康人来说,这些特点可能不算特别突出。
但对已经有慢性病、体检异常,甚至被其他医疗险拒保的人来说,多一个选择就很重要。
不过,必须先强调一句:免健康告知,不等于什么病都能赔。
众民保对严重既往症有明确限制。
买之前,一定要分清自己的疾病到底属于一般既往症,还是严重既往症。
二、众民保2026的5个核心优势
优势1:一般既往症也有机会赔,这是最大的竞争力
很多人买医疗险时,最担心的不是保费,而是以前查出来的病。
比如肺结节、甲状腺结节、乳腺结节,或者高血压、糖尿病。
常规百万医疗险可能要求核保,甚至对相关疾病除外。
而众民保2026,对于符合约定的一般既往症,也能提供相应保障。
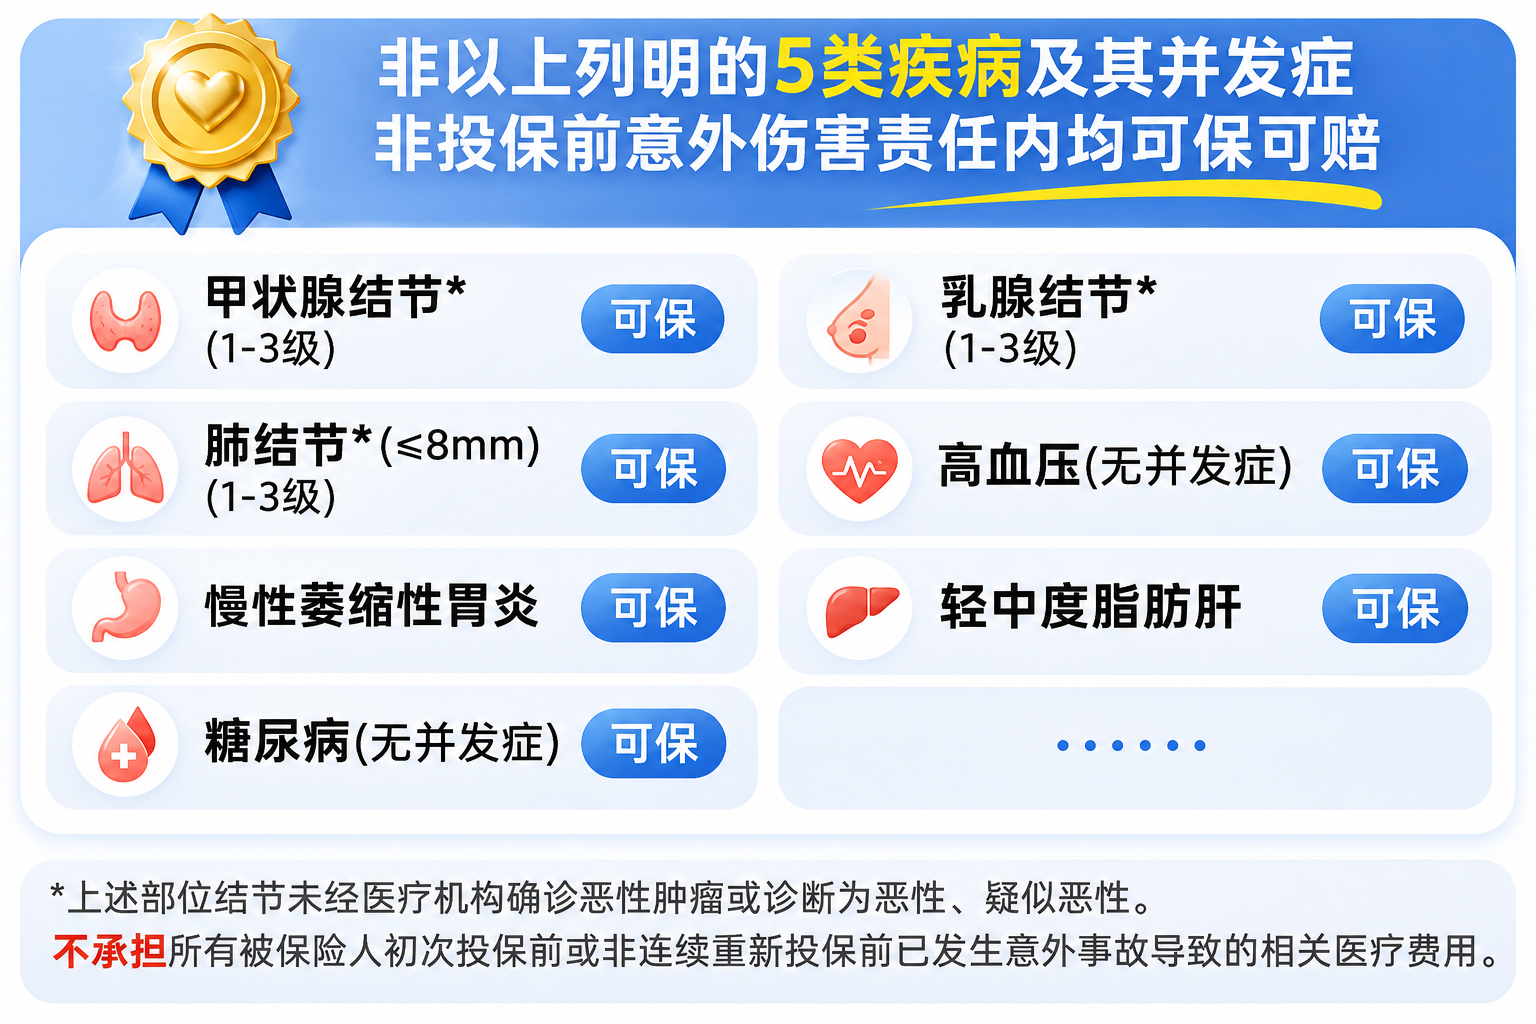
举个例子:一位客户投保前发现普通肺结节
如果购买常规百万医疗险,核保结果可能是肺部相关疾病除外。
但在众民保2026中,如果该肺结节不属于合同约定的严重既往症,等待期后发生符合责任的医疗费用,就有机会申请理赔。
这才是众民保真正有吸引力的地方:部分原本可能被除外的疾病,有机会得到保障。
当然,不能简单理解为所有肺结节都能赔。
2026版对高危结节等情况有特别限制,结节大小、影像分级、是否疑似恶性等,都可能影响理赔。
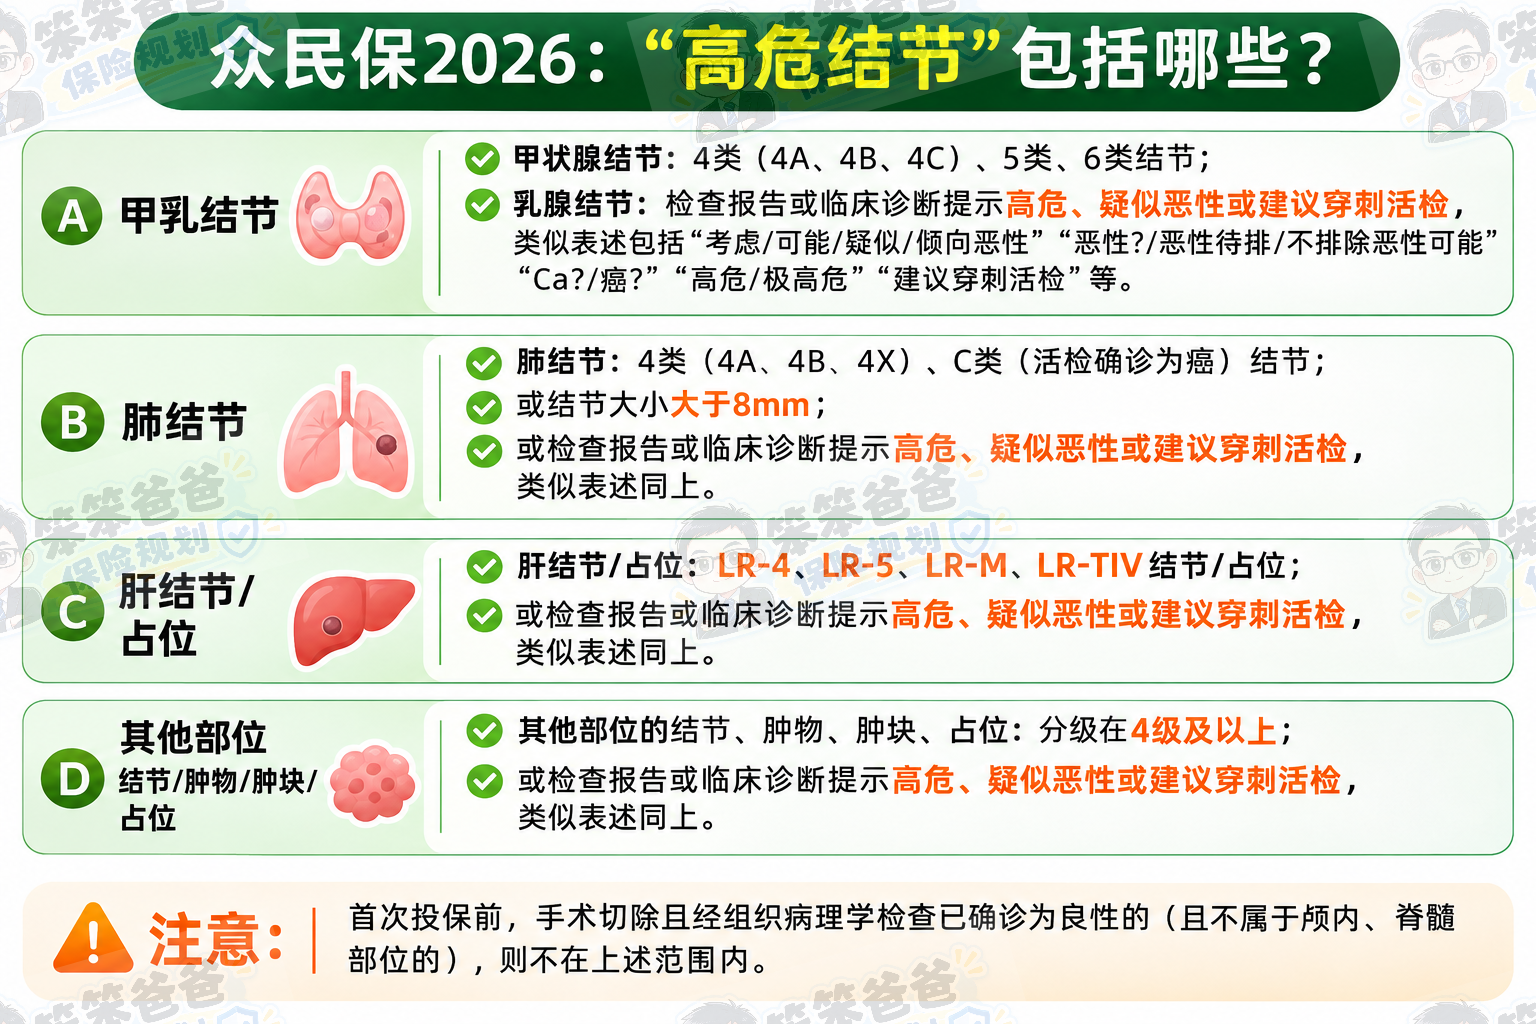
所以投保前最好先核对体检报告和既往症条款。
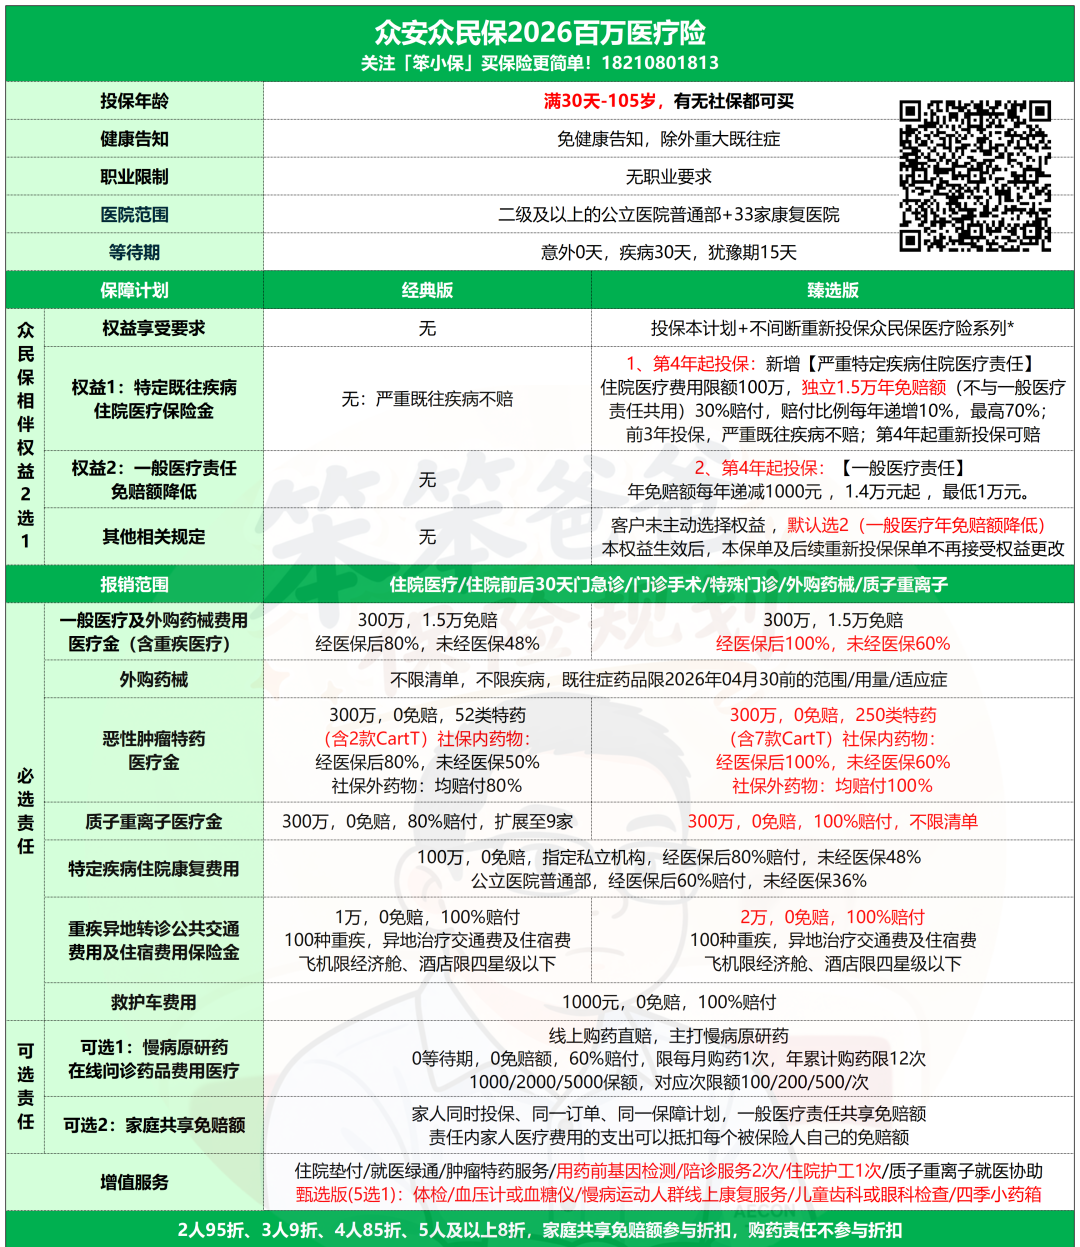
优势2:医保内外免赔额合并,理赔门槛更合理
这是2026版非常实用的一项升级。
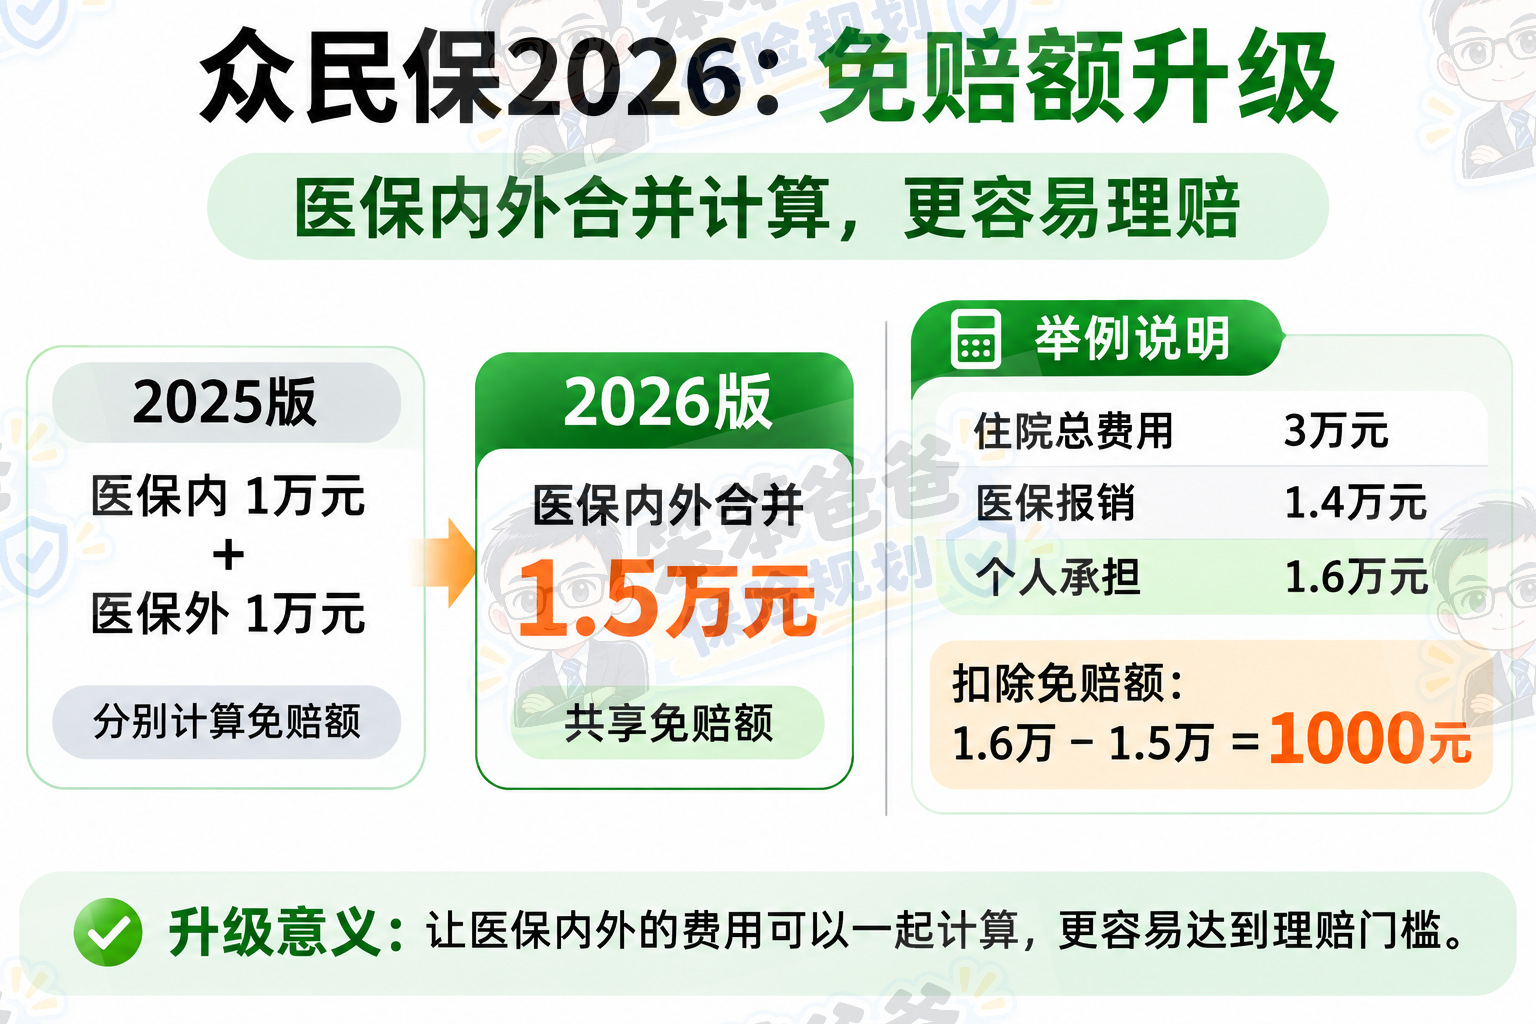
2025版一般医疗的免赔额,是医保内1万元、医保外1万元分别计算。
2026版调整为医保内外合并1.5万元免赔额。
 为什么这个变化重要?
举个例子:
一位客户住院花了3万元。
医保报销1.4万元,剩下1.6万元需要自己承担。
假设剩余1.6万元全部符合一般医疗责任及免赔额计算规则。
2025版需要分别扣除医保内外免赔额,可能两边都达不到理赔门槛。
2026版则是:16000-15000=1000元。
这1000元就可以进入赔付计算。
如果适用100%赔付比例,并符合其他合同条件,就有机会赔付1000元。
合并免赔额,意味着更容易达到理赔门槛。
不过,1.5万元免赔额本身仍然不低。
如果只是普通的小额住院,可能还是赔不到。
优势3:连续投保满3年,第4年起可以选择相伴权益
这是众民保2026臻选版比较有特色的一项设计。
符合连续投保条件后,第4个投保年度起,可以在两项权益中选择一项。
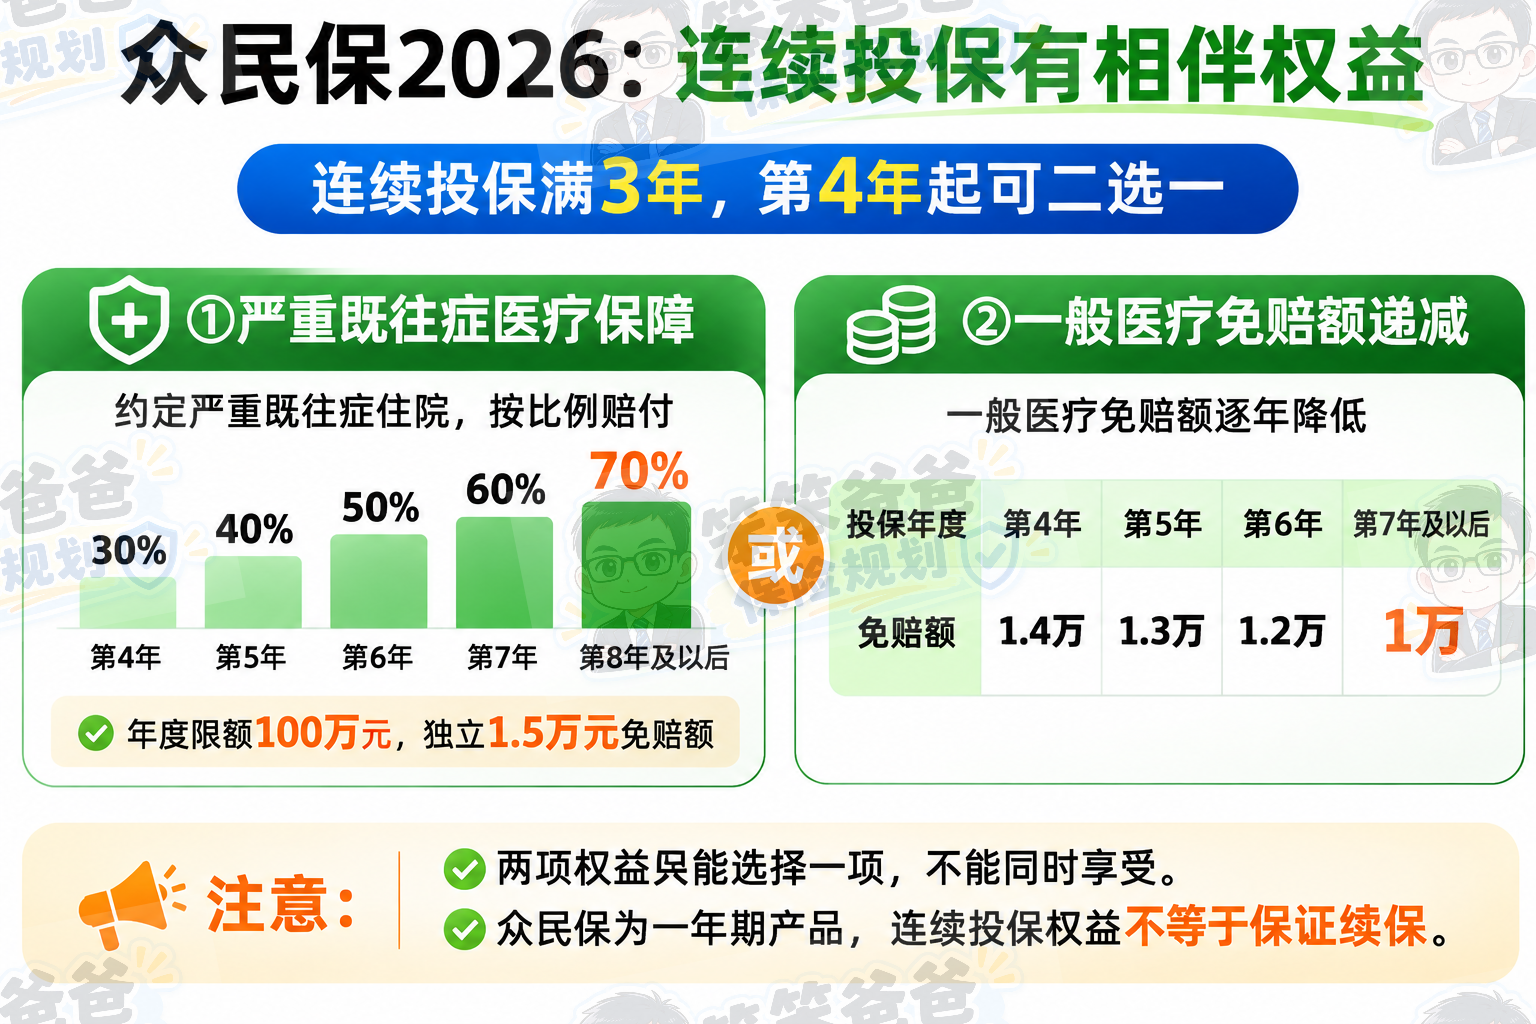
第一项:严重既往症医疗保障。
对于符合约定的严重既往症住院医疗费用:
第4年赔付比例30%;第5年40%;第6年50%;第7年60%;第8年起最高70%。
年度限额100万元,独立1.5万元免赔额。
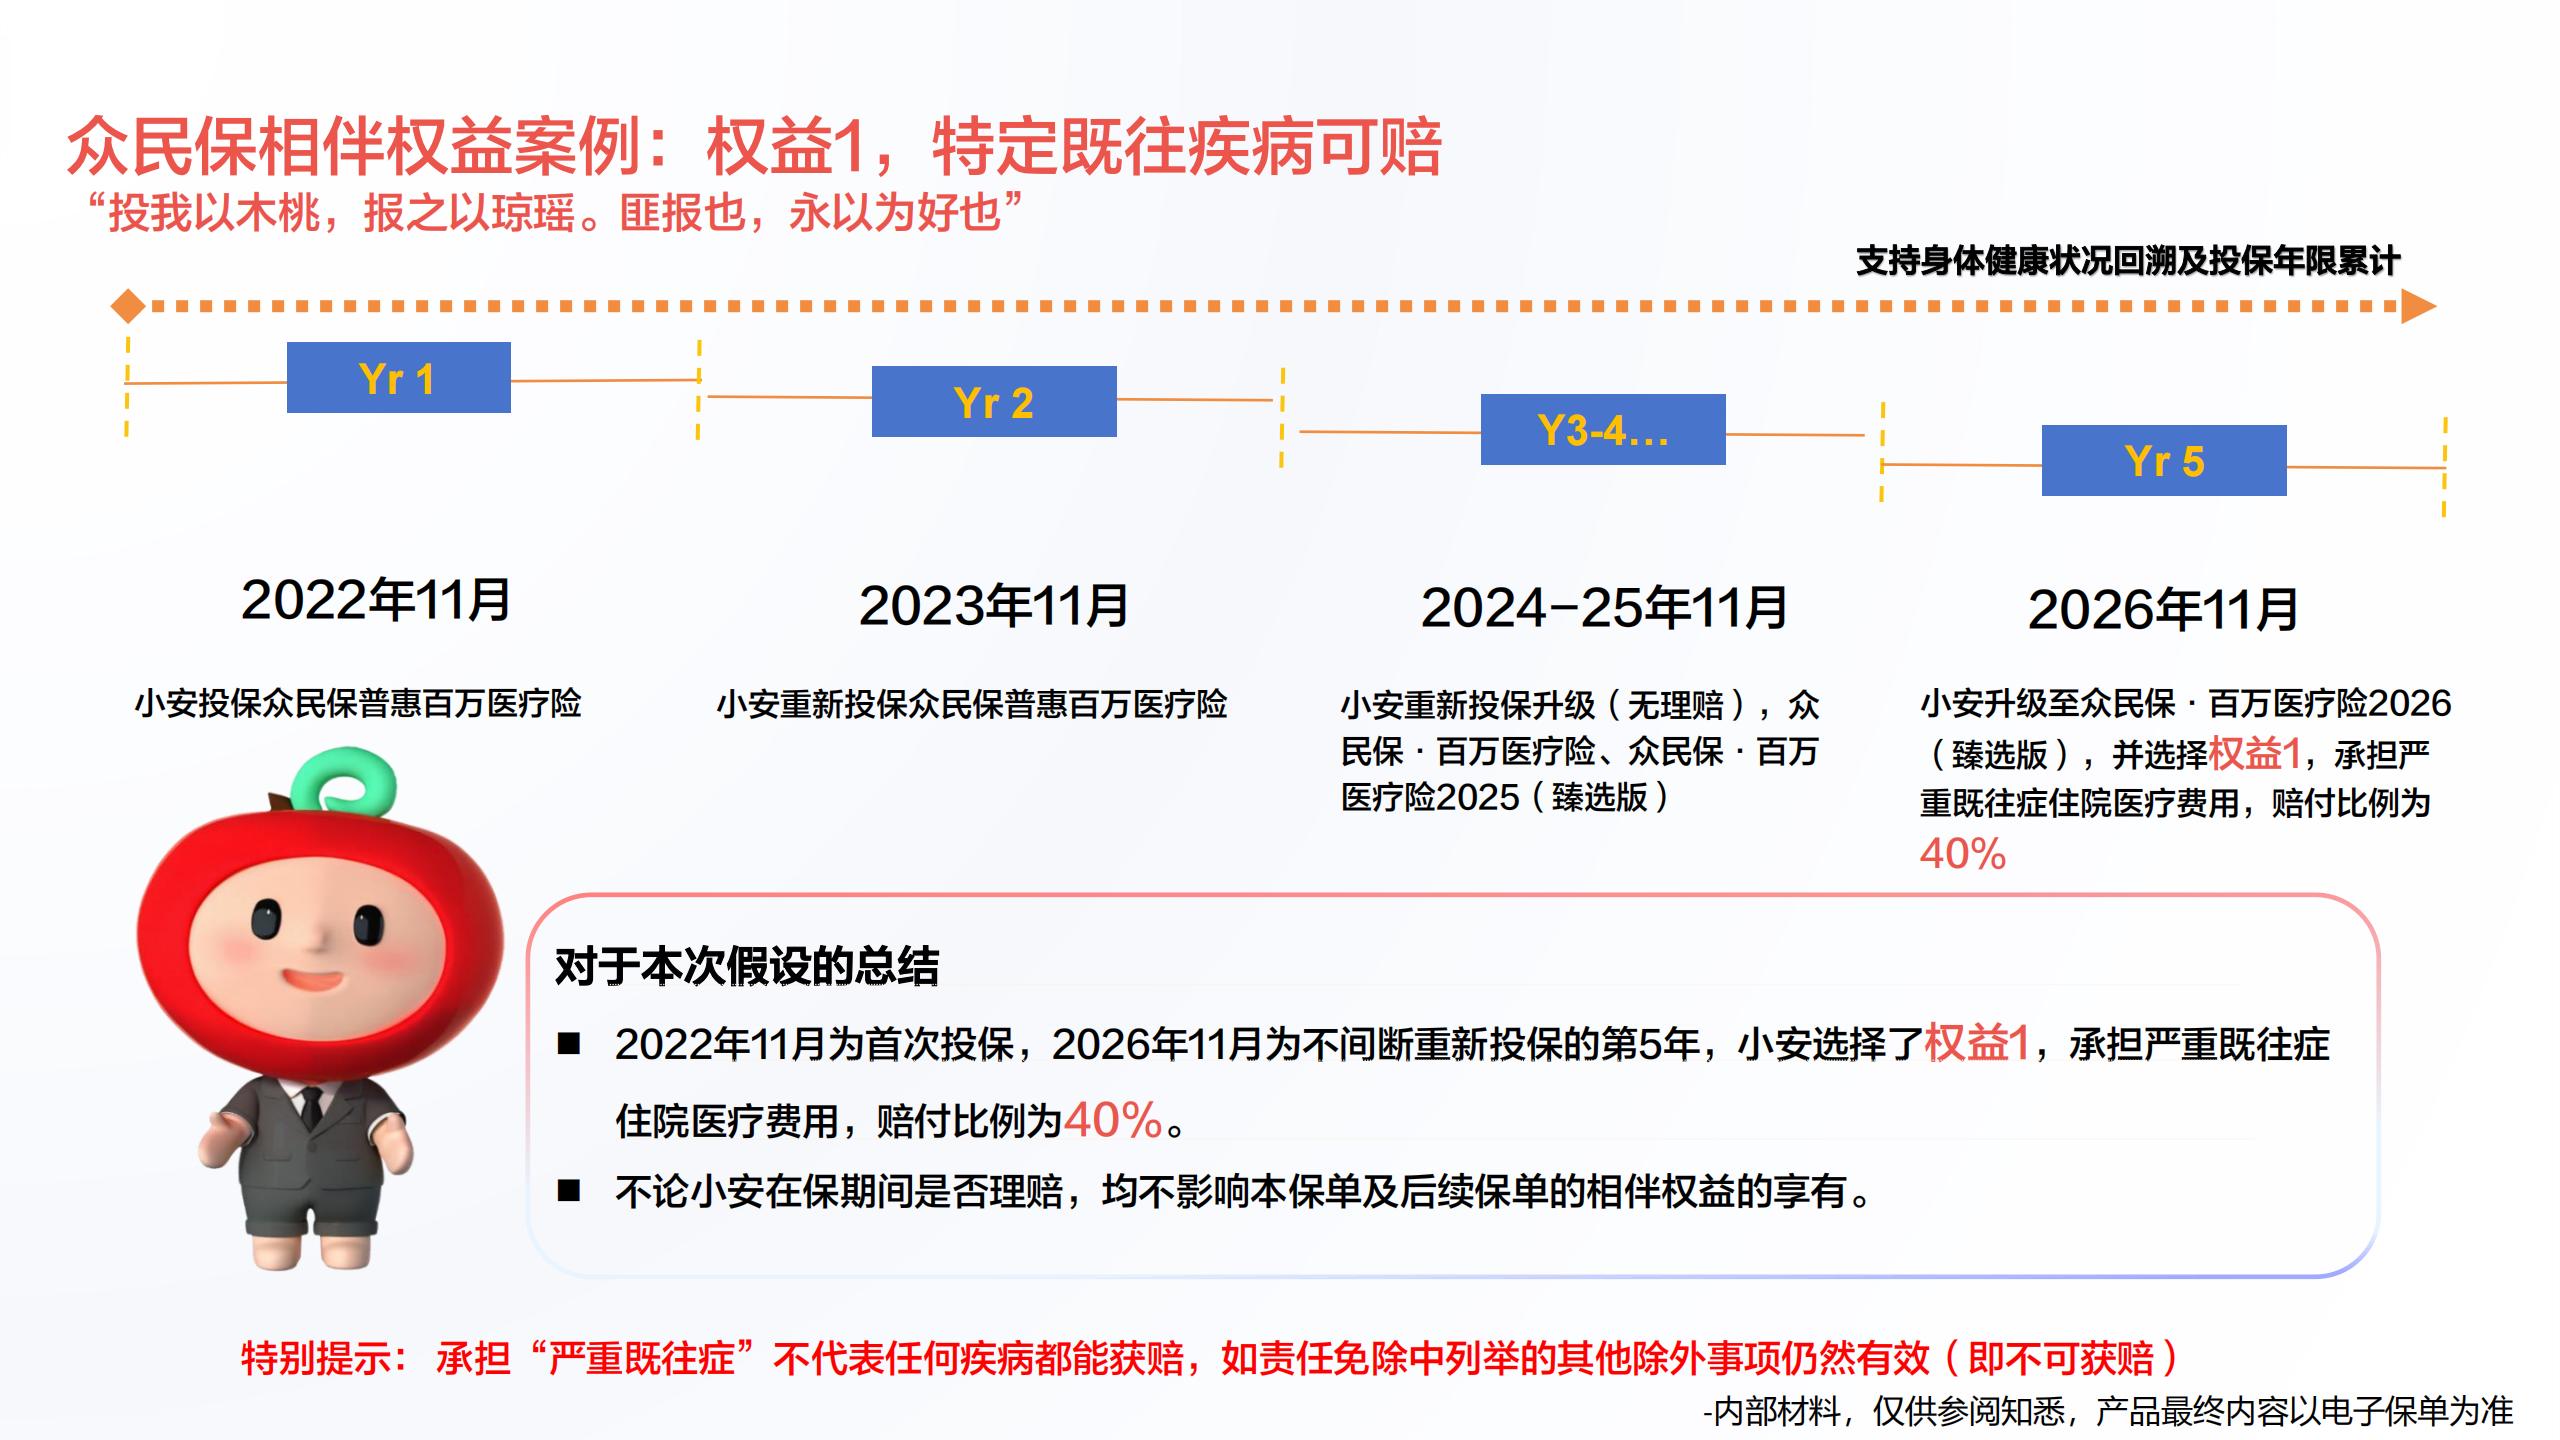
比如一位客户投保前就有乳腺癌病史。
假设连续投保满3年,符合相伴权益的全部条件,第4年因约定严重既往症住院。
扣除独立免赔额后,如果还有10万元符合责任的费用,按30%计算,就有机会赔付3万元。
这对部分严重既往症人群来说,确实增加了保障机会。
第二项:一般医疗免赔额逐年递减。
符合条件的情况下,第4年降至1.4万元,之后每年递减1000元,最低降至1万元。
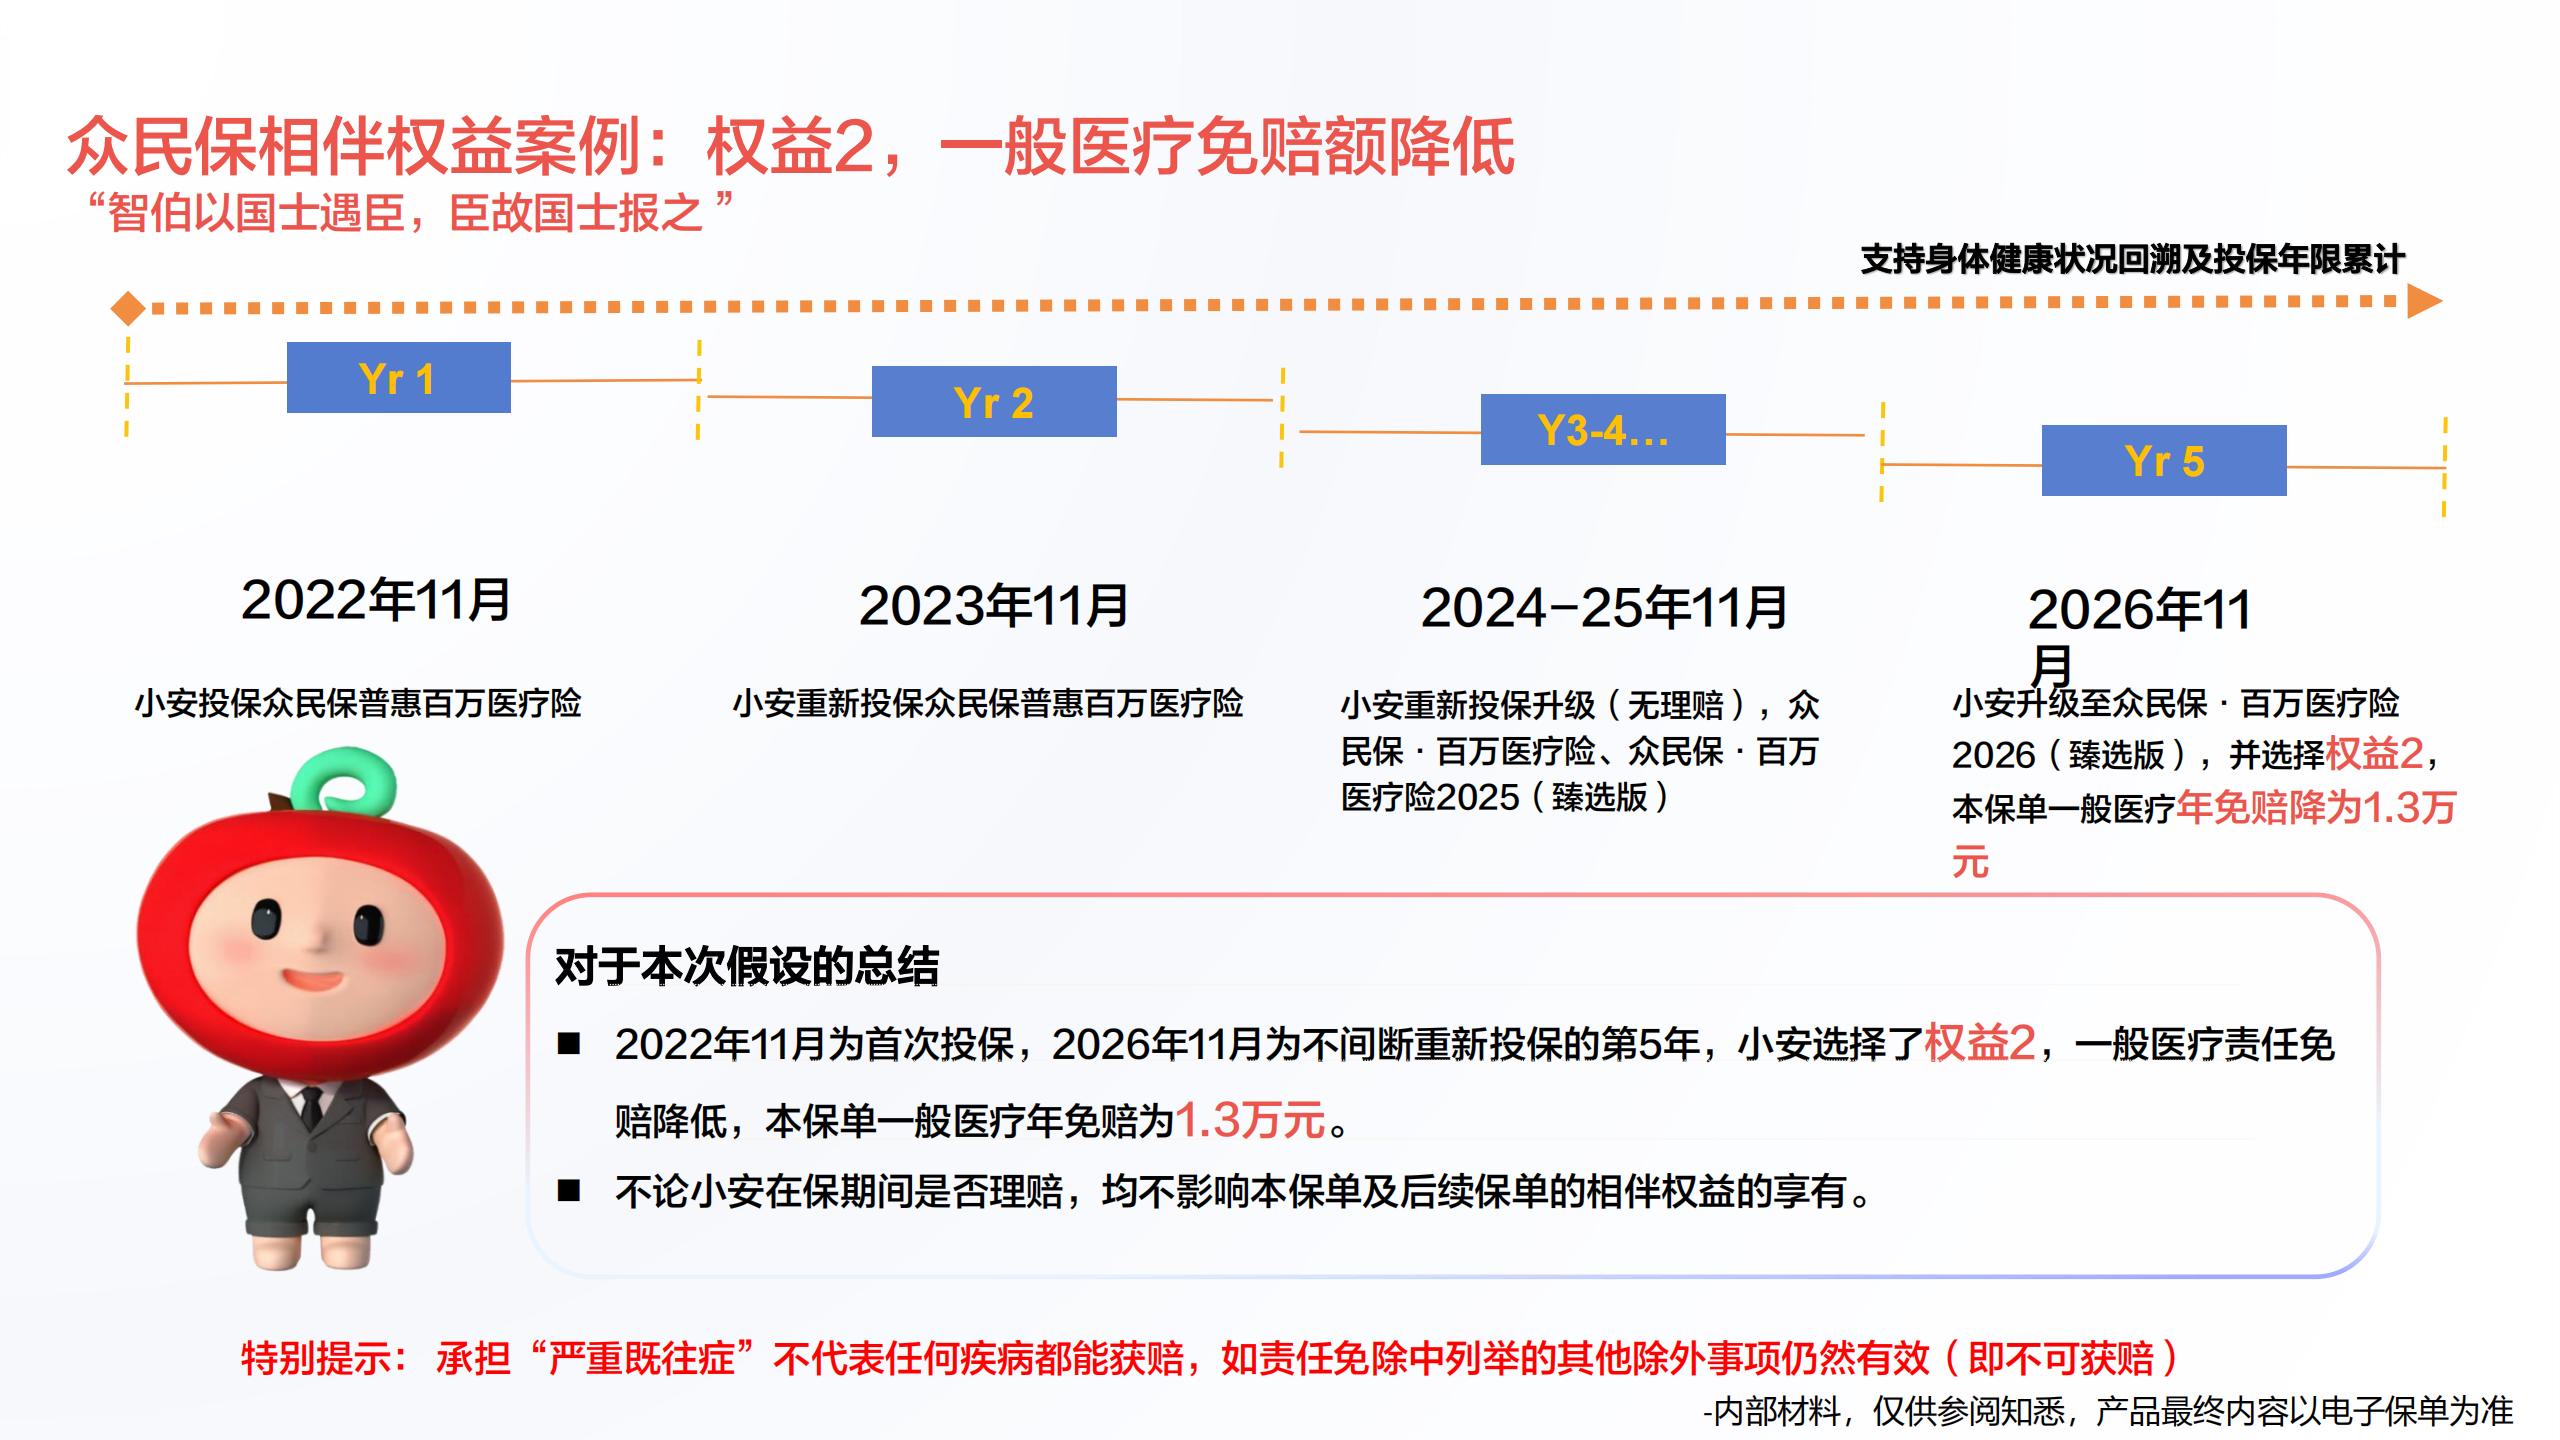
如果没有约定严重既往症,更希望降低以后住院的理赔门槛,可以考虑这项权益。
但要注意:两项权益是二选一,不是同时享受。
而且相伴权益有连续投保等条件,不能理解为严重既往症从第一年就可以赔。
优势4:癌症特药和康复医疗升级,保障更全面
很多人买百万医疗险,只盯着几百万保额。
但真正遇到癌症,可能更需要关注外购药、抗癌特药和先进治疗方式。
众民保2026臻选版:癌症特药从124种扩展到250种,包含7款CAR-T药品("奕凯达"、“倍诺达”、“福可苏”、“源瑞达”、“赛恺泽”、“卡卫荻”及“普利得凯”)
质子重离子治疗的医院范围也有所拓展。
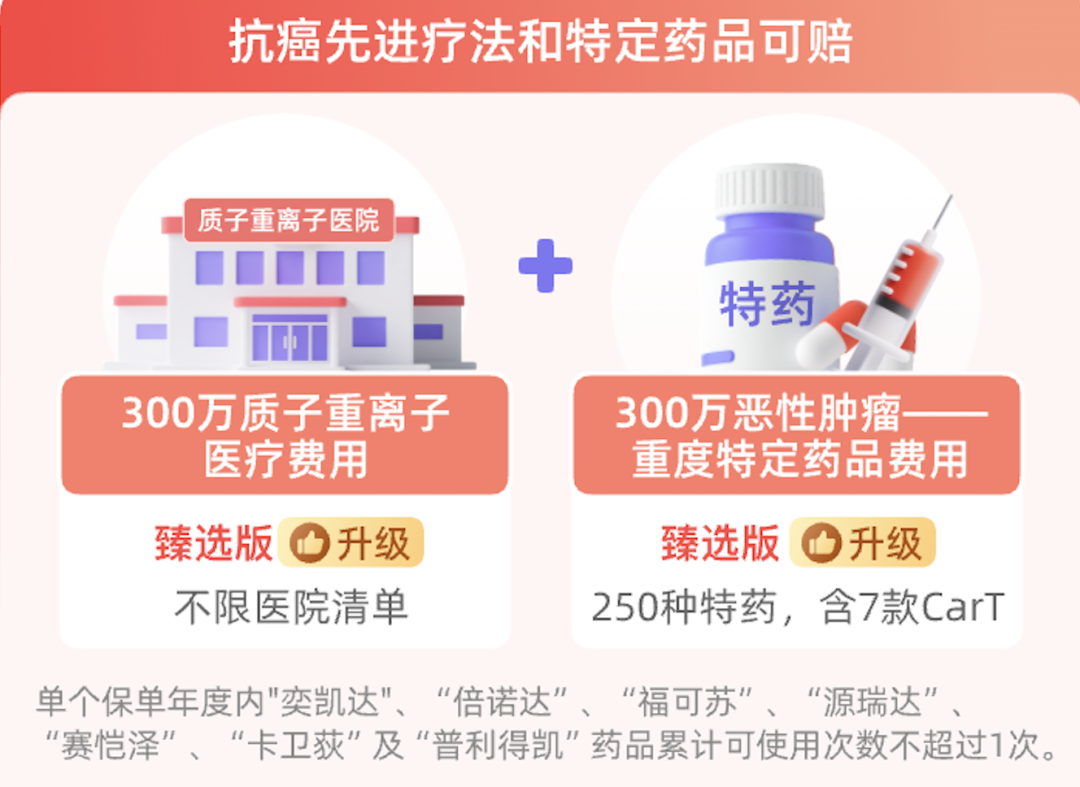
这意味着,符合约定的患者在药品和治疗选择上有了更多可能
但要注意:250种是特药清单内的药品——这些药走特药直付流程。
不在特药清单内的外购药,走“一般医疗及外购药械保险金”责任,遵守免赔额和社保罚则。
当然,药品数量增加,不代表所有药品都能报。
还要符合药品清单、适应症、处方和理赔条件。
另外,这次新增的康复住院保障也值得关注。
覆盖16种约定疾病,年度限额100万元,0免赔。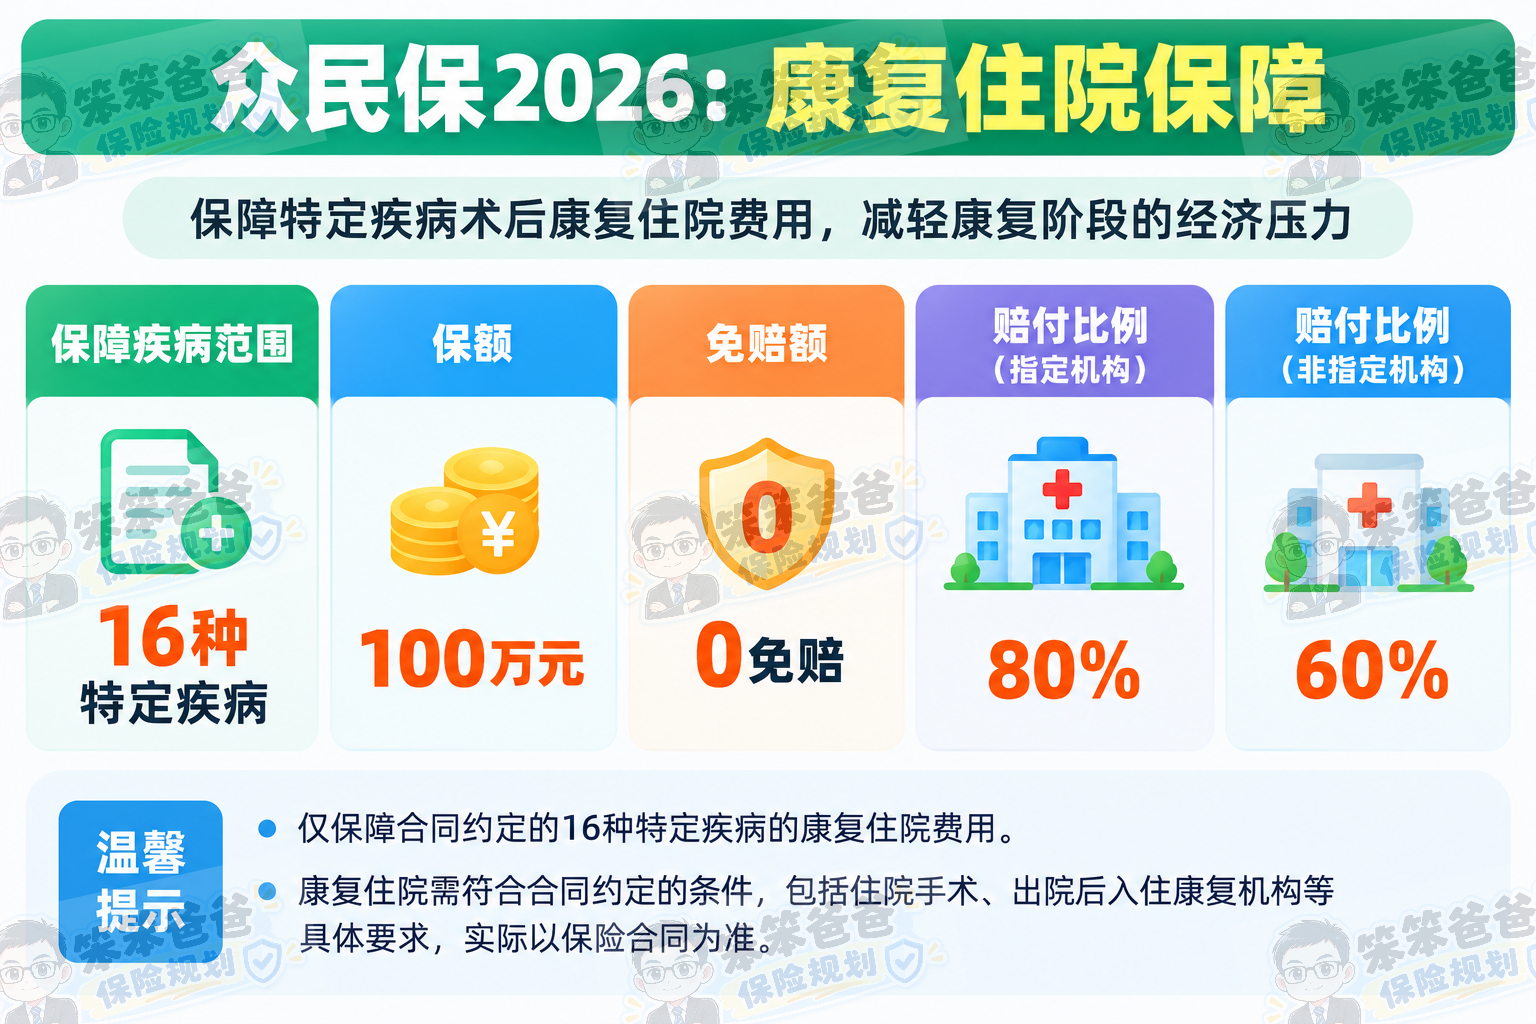 符合条件的指定康复医院赔付比例可达80%,其他约定公立医院按60%赔付。
比如脑卒中、颅脑损伤、严重骨折等疾病,后续可能需要较长时间康复。
这些费用,以前可能不在保障范围内。
现在可以覆盖其中一部分,我认为是比较实用的升级。
但康复保障也有限定疾病、医院和治疗项目,并非所有康复费用都能报。
优势5:有真实理赔案例,能看到保障的实际价值
说到医疗险,我一直比较看重真实理赔。
因为产品介绍写得再好,也不如实际发生理赔更有说服力。
之前分享过一个众民保中高端医疗险案例:
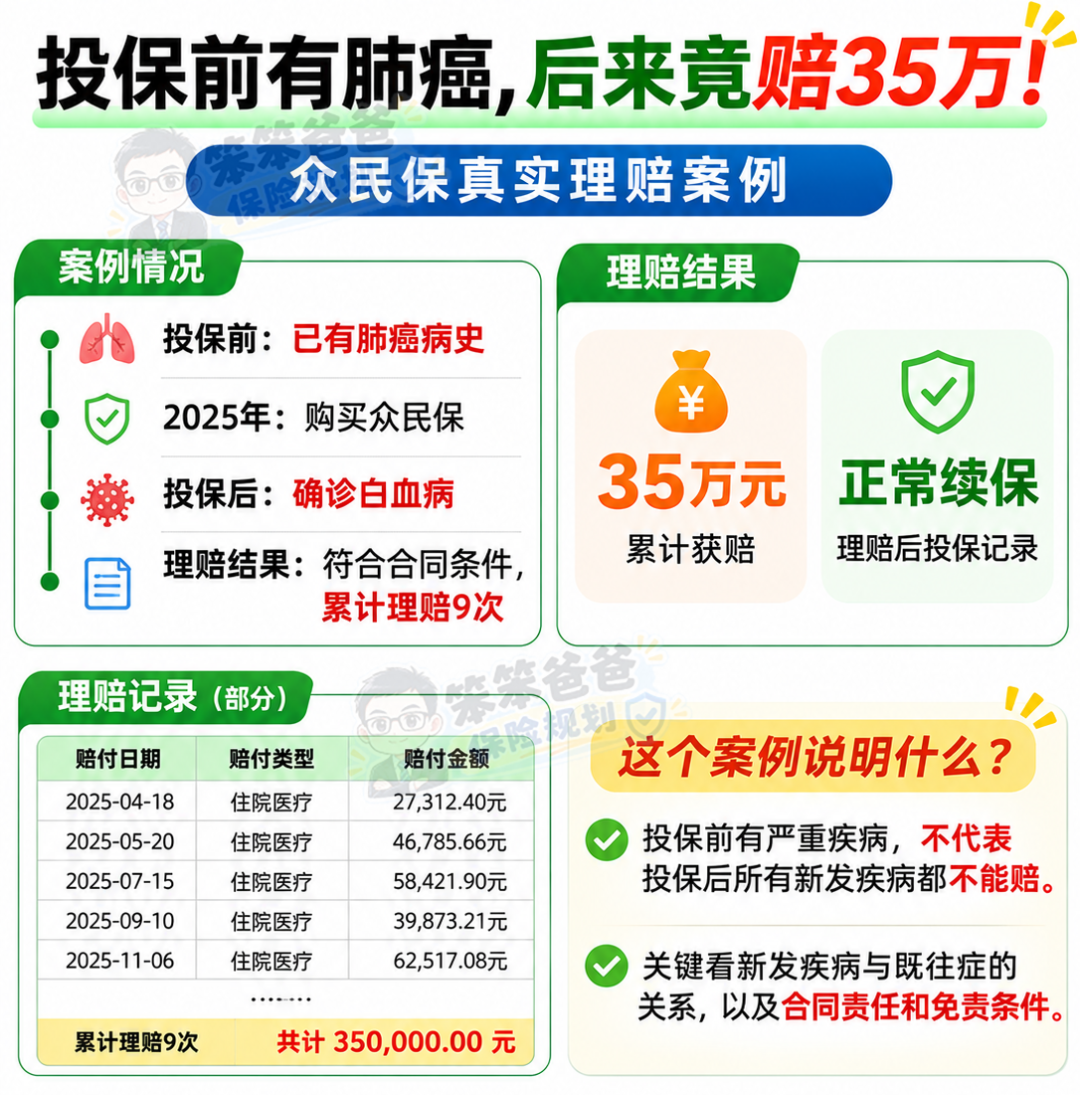 一位客户投保前有肺癌病史,购买众民保2025后确诊白血病。
累计理赔9次,获赔35万元,理赔后正常续保!
它说明一个问题:有既往症,不代表所有医疗险都不能赔,关键还是看合同怎么约定。
三、众民保2026的4个不足,买之前一定要知道
说完优势,再说缺点。
我认为这4个问题,直接关系到以后能不能用得上。
不足1:一年期产品,不保证续保
这是众民保2026最明显的短板。
虽然有连续投保权益,也有理赔以后继续投保的案例,但它仍然属于一年期医疗险。
如果未来产品停售,或者重新投保规则发生变化,可能影响后续保障。
不要只因为免健康告知、投保方便,就忽略这个问题。
不足2:严重既往症有限制,不是所有老病都赔
这也是最容易产生误解的地方。
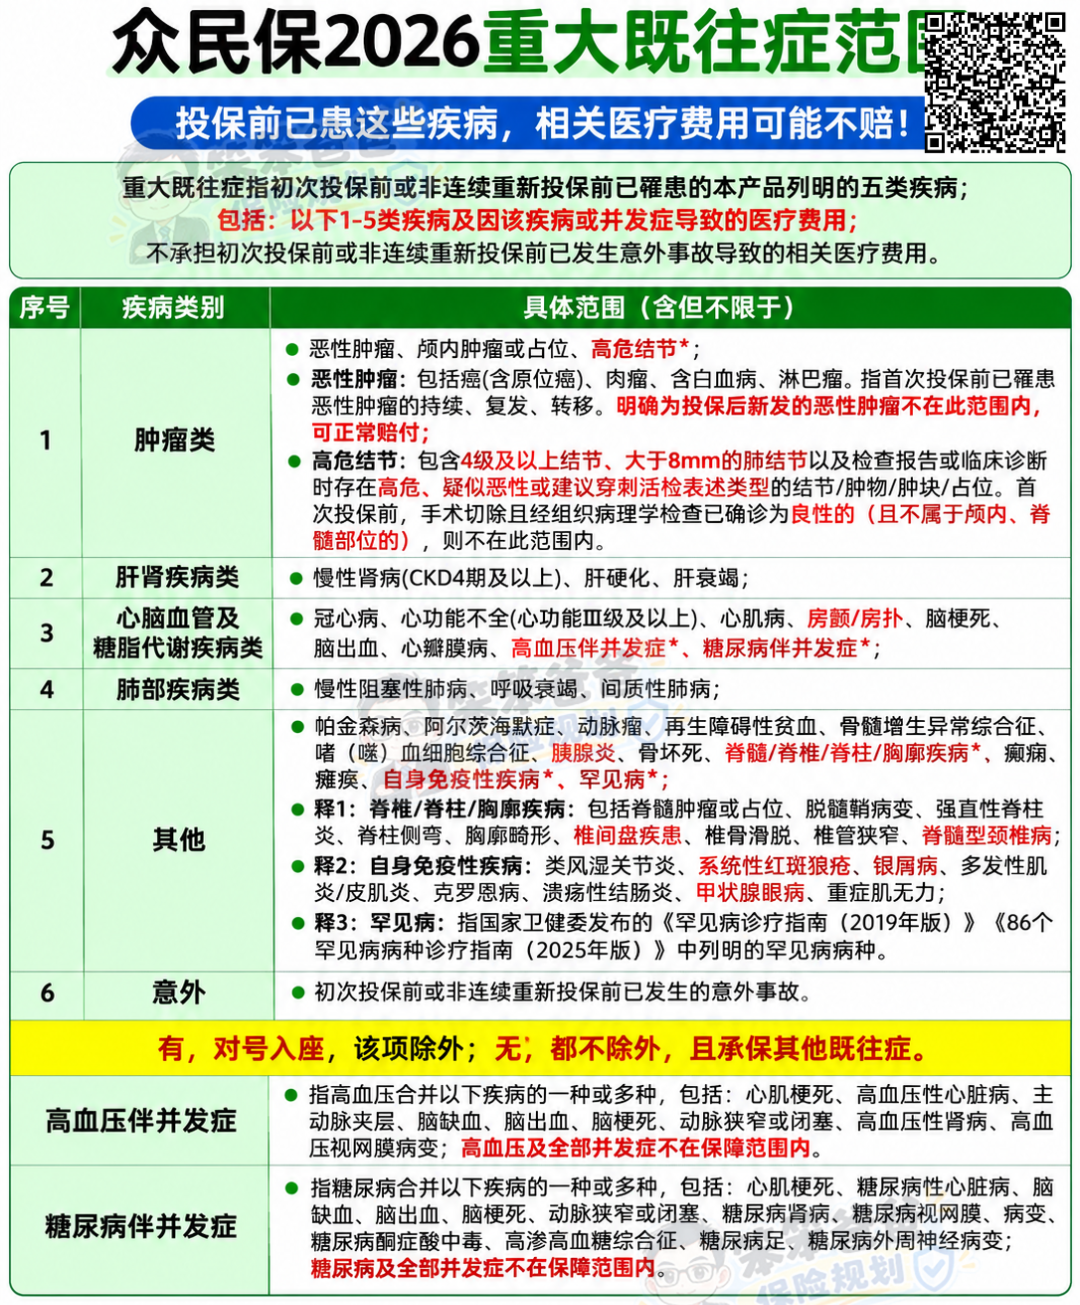
比如有些客户投保前已经患有恶性肿瘤、严重心脑血管疾病,或者属于约定高危结节等情况。
虽然可以免健康告知投保,但相关疾病可能属于严重既往症除外范围。
即使2026版新增了相伴权益,也要满足连续投保年限、疾病范围及赔付条件。
所以一定要记住:
免健康告知,解决的是投保门槛问题,不代表所有既往症都能赔。
不足3:1.5万元免赔额,小额住院可能赔不到
举个例子:孩子肺炎住院,医保报销后还剩8000元。
如果适用一般医疗1.5万元免赔额,而且没有其他可抵扣条件,这次就赔不到。
即使医保后还剩2万元,假设全部符合责任,也要先扣掉1.5万元免赔额,剩下5000元才进入赔付计算。
所以众民保百万医疗2026更适合防范较大额的医疗费用。
如果希望普通小额住院也能报销,可以进一步比较中高端医疗险或者其他补充保障。
不足4:外购药、康复医疗和医院范围都有约定
众民保2026的保障确实比较全面。
但不能理解为全国所有医院都能报、所有外购药都能买、所有康复费用都能赔。
一般医疗要看医院范围。外购药要看药品、适应症、处方和相关限制。
康复医疗要看16种约定疾病、指定医院和赔付比例。
如果希望普通疾病也能使用特需部、国际部,或者更看重民营医院资源,就需要进一步比较中高端医疗险。
四、众民保百万医疗和中高端医疗,怎么选?
这是很多客户容易混淆的地方。
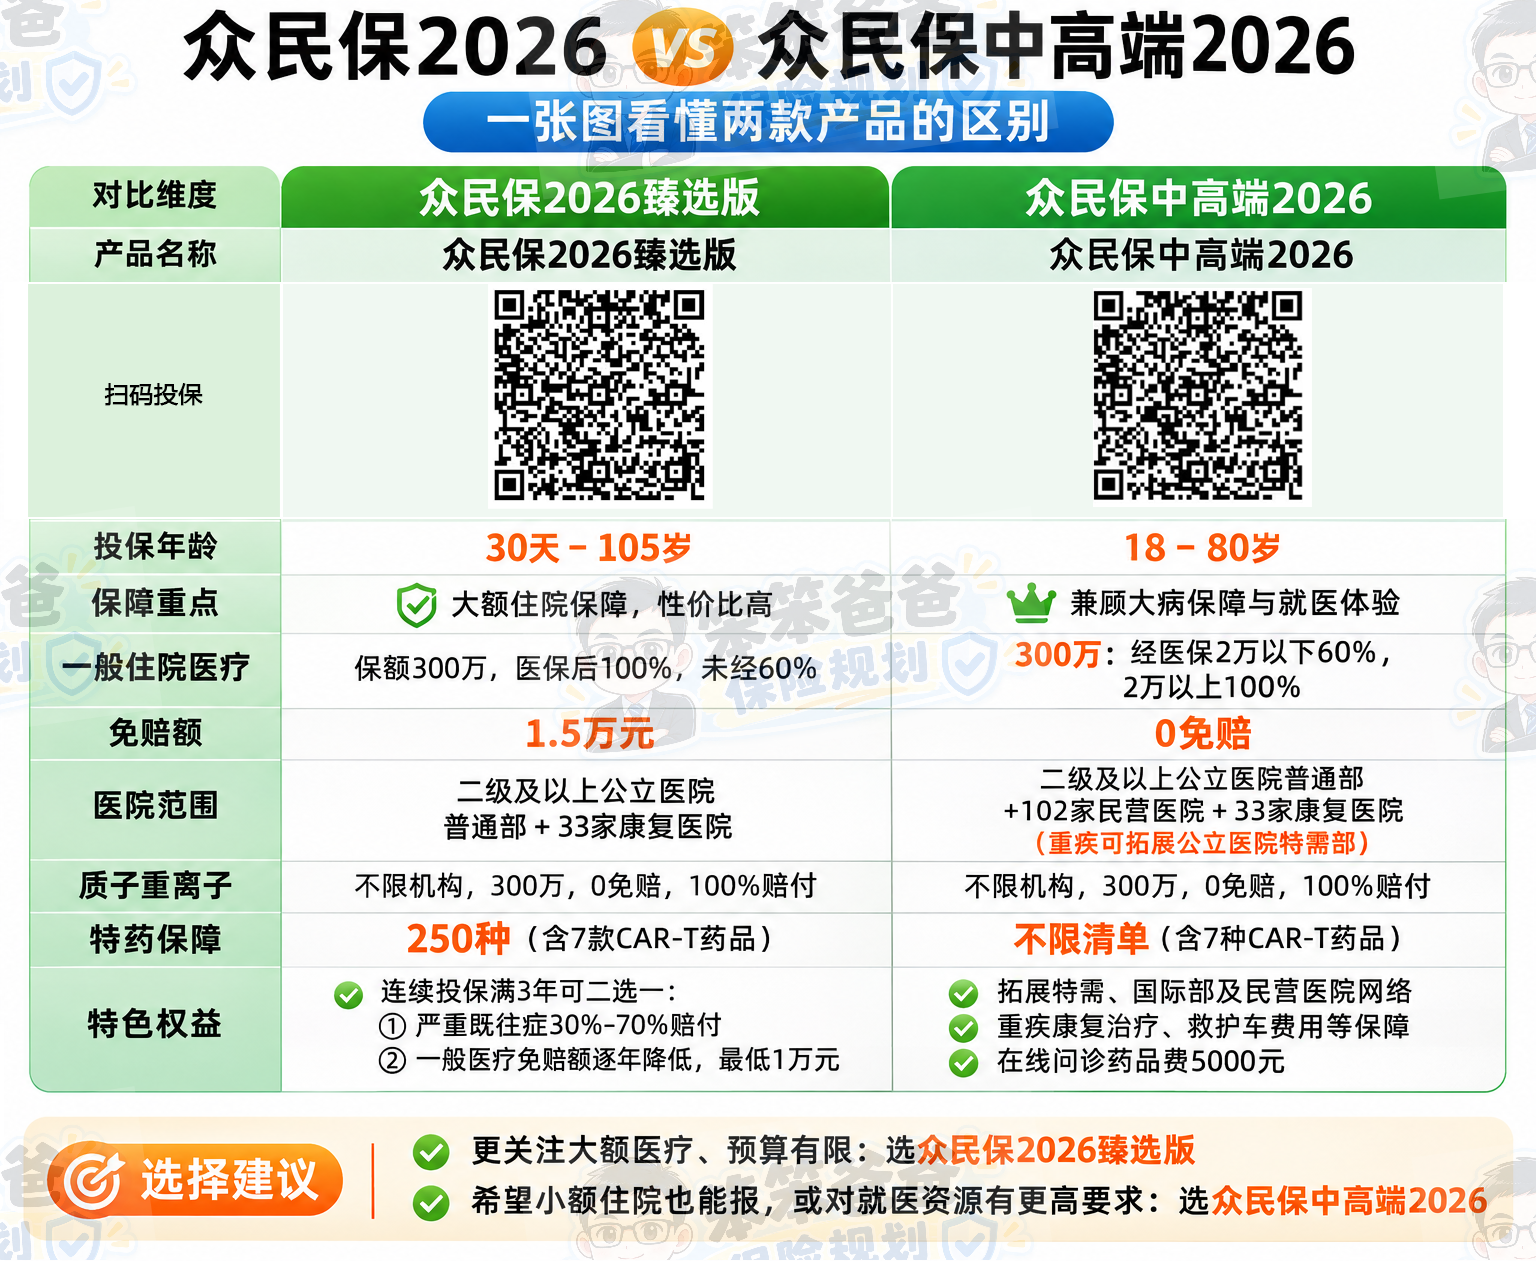
众民保百万医疗2026臻选版:重点解决大额住院医疗费用。
一般医疗1.5万元免赔额,更适合担心大病住院、医疗费用较高的人。
众民保中高端2026:更重视小额住院费用和就医体验。
一般疾病采用分段赔付,2万元以内按约定60%赔付,超过部分按约定100%赔付;重大疾病0免赔,并有约定的特需、国际部及民营医疗网络保障。
我的建议是:
如果主要担心住院花几十万元,可以重点比较百万医疗臻选版。
如果希望小额住院也能报一部分,或者希望改善就医体验,可以重点比较中高端版。
两款没有绝对的好坏,关键看需求和预算。
五、到底哪些人适合众民保2026?
结合实际客户情况,我认为主要有四类。
第一类:有普通结节、三高、糖尿病等异常的人。
尤其是常规百万医疗险需要除外承保,或者无法通过健康告知的人。
第二类:60岁以上、医疗险选择较少的父母。
年龄较大,身体多少有些异常,可以把众民保纳入比较范围。
第三类:高风险职业人群。
众民保不限职业的投保特点,可以增加选择,但仍要核对具体责任限制。
第四类:预算有限,主要担心大额住院费用的人。
如果可以接受1.5万元免赔额和一年期产品的续保风险,可以重点了解。
但如果身体健康、可以正常购买保证续保20年的医疗险,我不建议只看众民保。
如果更在意小额住院、门诊或者特需医疗体验,也应该比较其他产品。
六、最后说说我的看法
截至2026年10月,众民保系列累计承保保单超过600万份,累计保费规模超过50亿元。
这说明它已经积累了相当规模的承保业务。
但保单数量多,不代表适合所有人。
我认为,众民保2026真正值得肯定的地方,是给很多身体已经有异常、普通百万医疗险难以投保的人,增加了一种选择。
一般既往症有机会赔、免赔额合并、连续投保权益、癌症特药和康复医疗升级,这些都很有实际意义。
但它也有明显不足。
不保证续保、严重既往症限制、1.5万元免赔额,以及药品和医院的使用条件,都可能影响最终理赔。
做保险10年,我始终认为:
买医疗险,不是看哪款卖得最多,而是看自己的身体情况能不能获得保障,真正生病时能不能用得上。
如果你或者父母已经有肺结节、三高、糖尿病等情况,正在考虑众民保2026,可以在评论区留下:年龄+健康情况+所在城市+预算或直接+18210801813!
我会结合实际情况,帮你分析是选择众民保百万医疗、中高端医疗,还是其他更合适的方案。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【保单】知识合集+热门问题解答,一键掌握保单知识,投保不困惑!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2203
 1662
 2266
 6146
 2853
 1297

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


