


众民保上市4年,累计获赔18.3万人次!2026版值得买吗?
发布时间:1小时前阅读:37

 问一问
 身份认证|
入驻4年
有肺结节、甲状腺结节、高血压、糖尿病,普通百万医疗险买不了,怎么办?
尤其是给六七十岁的父母买保险,很多人都有这样的经历:
好不容易找到一款医疗险,结果一看健康告知,不是年龄超了,就是因为结节、三高、住院史被拒保。
不是不想买,而是想买都买不了。
这也是为什么,这几年免健康告知医疗险越来越受到关注。
其中,众民保就是比较有代表性的一款产品。
从2022年上市,到2026年已经走过4年。
最近,官方公布了一组四周年数据:
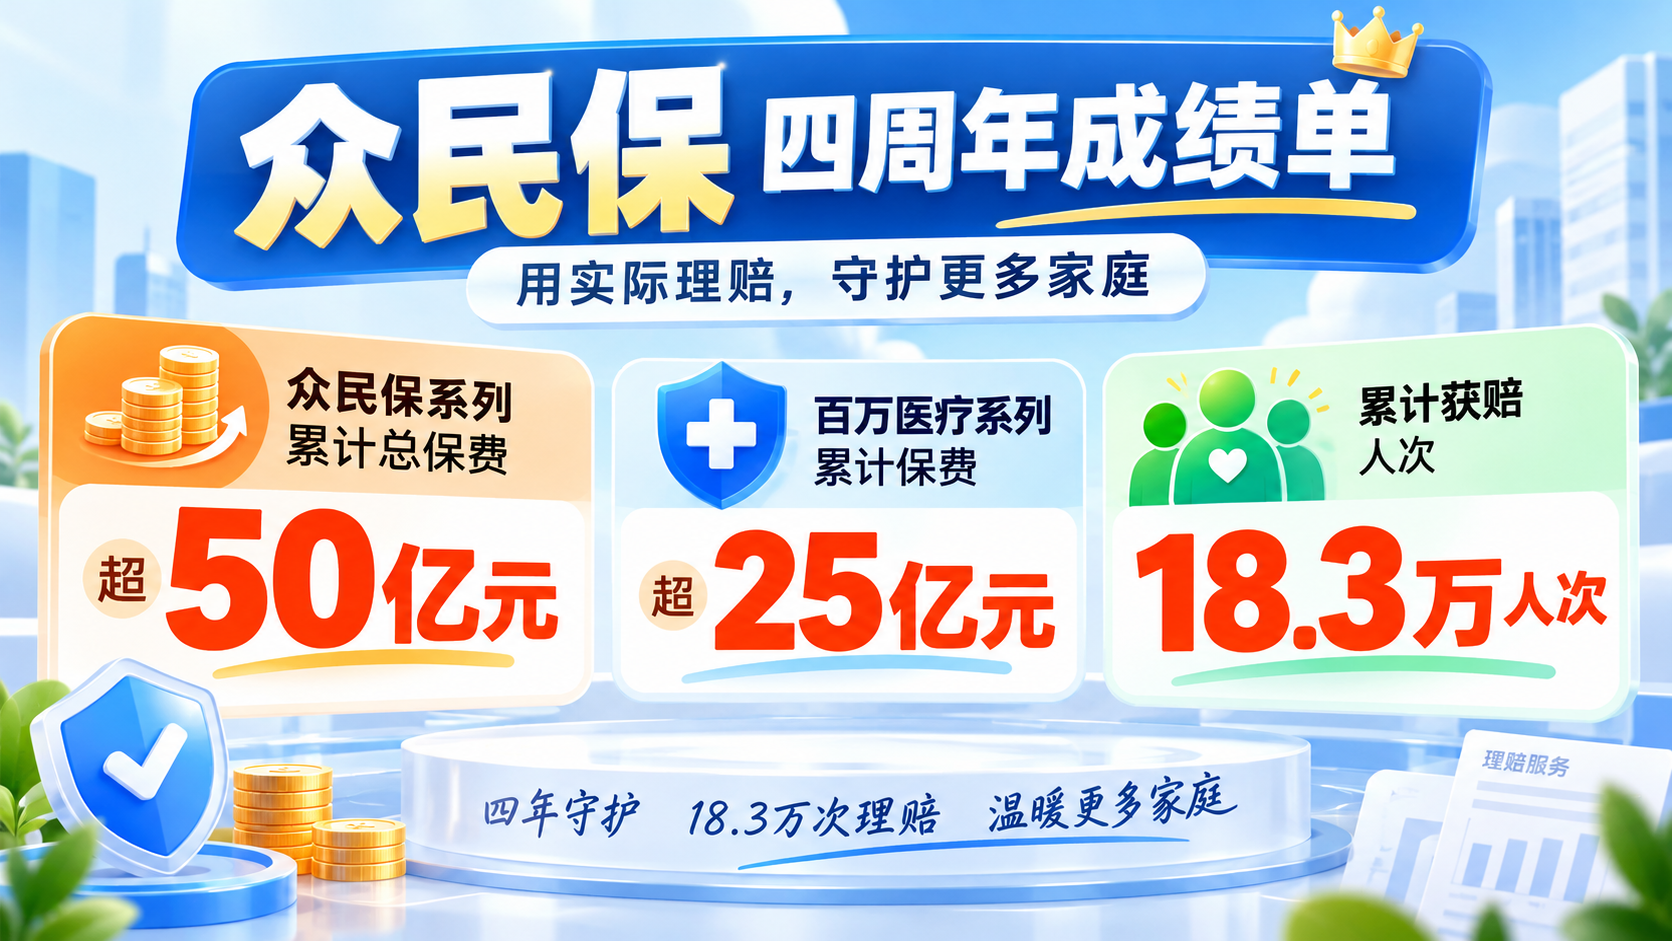
- 众民保系列累计总保费超50亿元!
- 百万医疗系列累计保费超25亿元!
- 累计获赔18.3万人次!
看到这些数据,很多人可能会问:
众民保为什么能吸引这么多人?理赔到底靠不靠谱?2026版又有哪些值得关注的变化?
做保险10年,今天我就结合官方数据、产品保障和理赔案例,把这些问题讲清楚。
一、众民保上市4年,交出了一份什么成绩单?
先来看官方公布的数据。
截至2026年10月15日,众民保系列累计总保费已经超过50亿元。
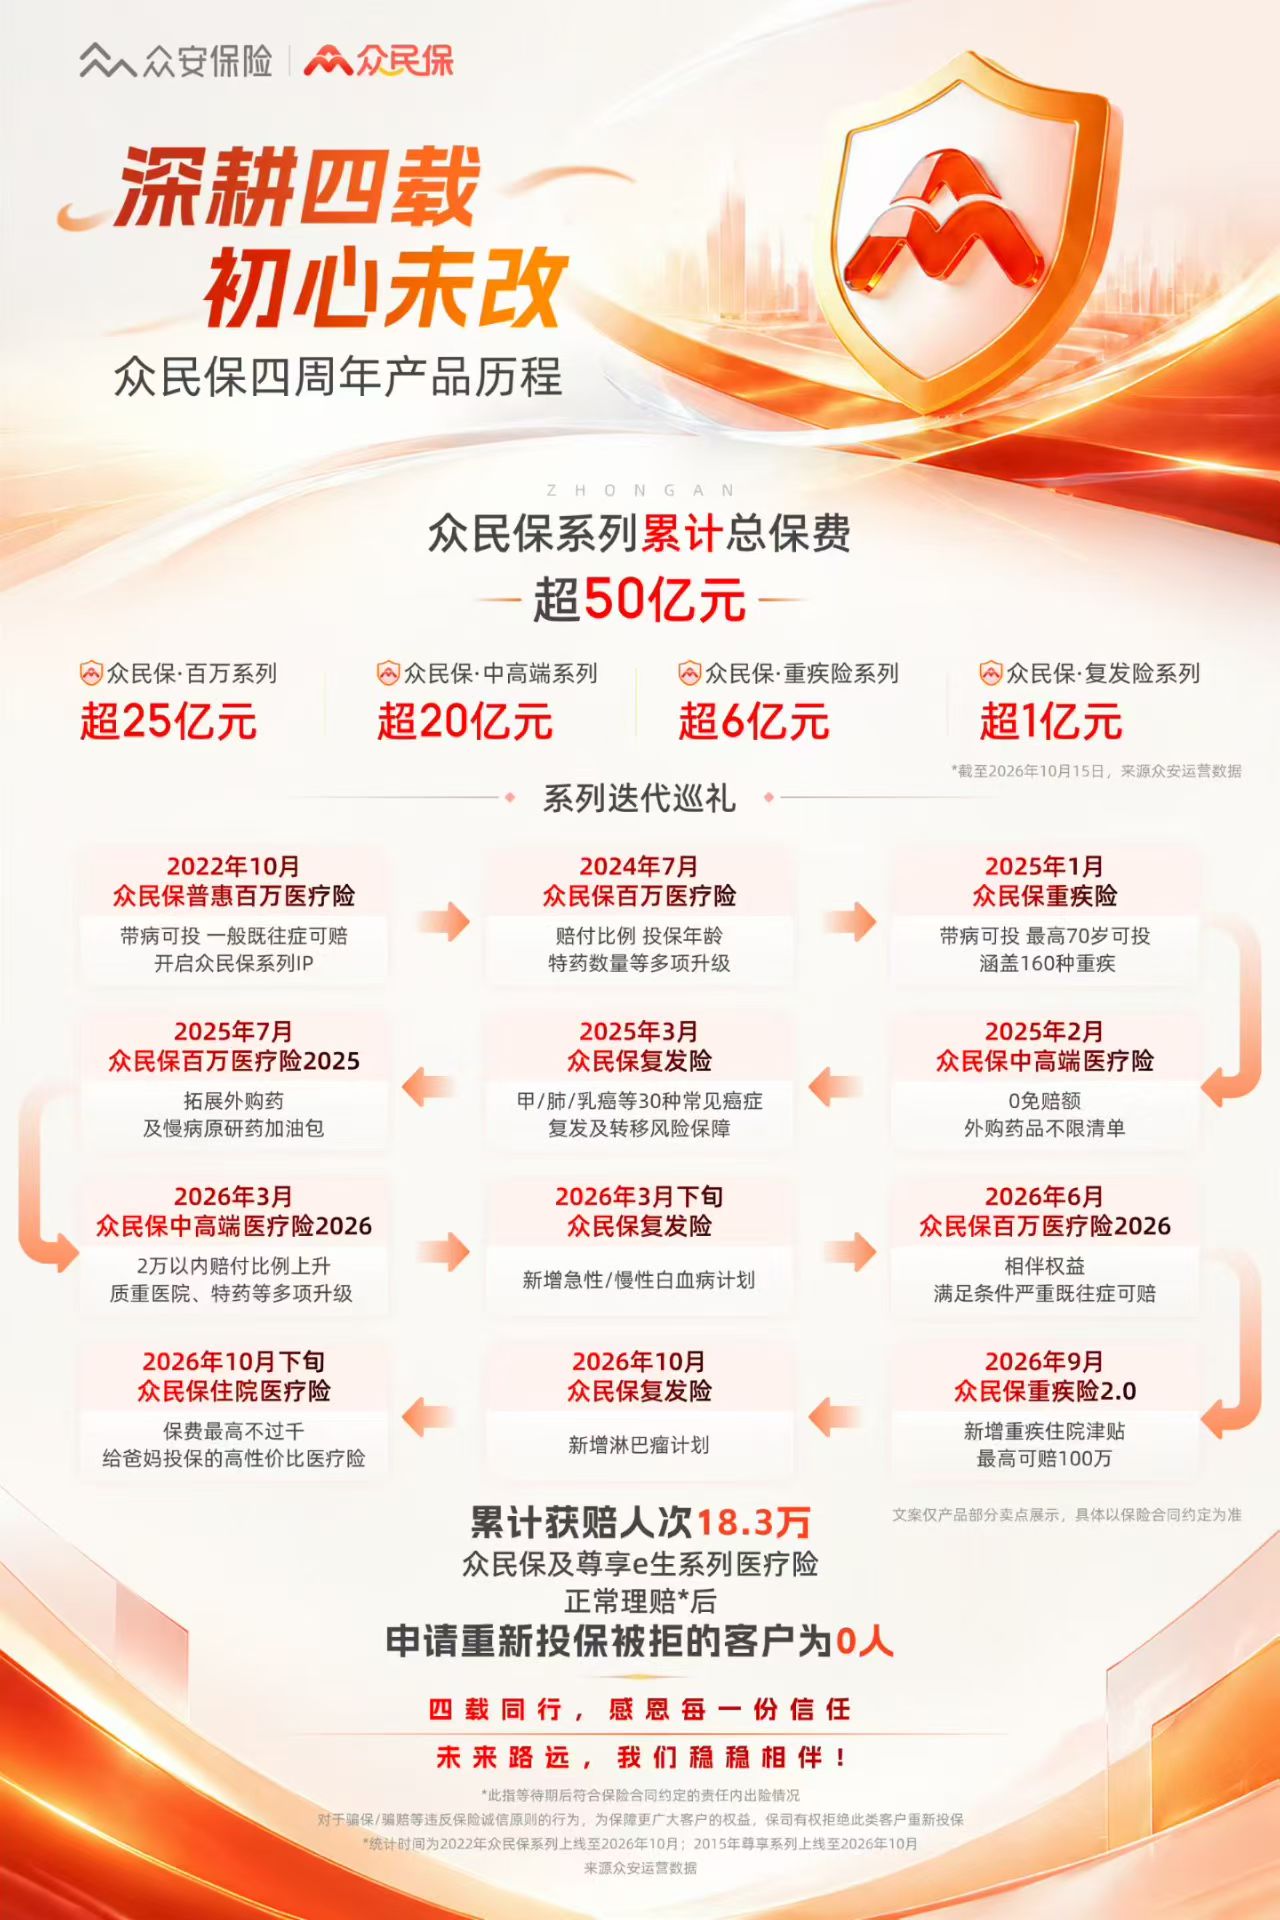
这里需要说明,这些数据是不同产品系列的累计规模,并不是众民保2026单款产品的数据。
相比保费,我更关注另外两项数据。
第一,累计获赔18.3万人次。
这说明众民保及相关医疗险系列,已经积累了一定规模的理赔实践。
但获赔人次不等于获赔人数,更不等于理赔通过率。
第二,正常理赔后重新投保被拒客户为0人。
这是官方四周年资料披露的历史数据,适用于特定产品及统计范围。
很多人看到这里,可能会认为:
“那是不是以后生病理赔了,也能一直续保?”
还真不是。
众民保2026仍然是一年期医疗险,不保证续保。
因此,不能把这项数据理解成“理赔后100%能续保”,更不能把18.3万获赔人次理解成理赔通过率。
不过,这些数据至少说明,众民保系列已经积累了较多的实际理赔案例。
二、众民保为什么能吸引这么多人?真正的优势是带病也有机会获得保障
普通百万医疗险,通常都有健康告知。
比如肺结节、甲状腺结节、糖尿病、高血压,甚至以前住过院、做过手术,都可能影响核保结果。
有些人可以正常承保,有些人需要除外承保,还有一些人直接被拒保。
而众民保2026最大的特点,就是:
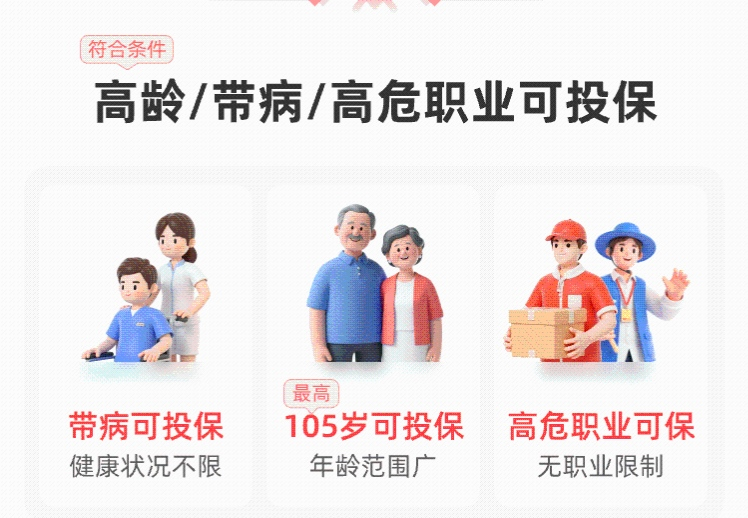
免健康告知,30天至105岁可投,不限职业。
对于年龄较大、身体存在异常、普通百万医疗险难以投保的人来说,确实多了一个选择。
更重要的是,众民保并不是所有既往症都直接除外。
比如普通肺结节、甲状腺结节、无并发症的高血压和糖尿病等一般既往症,在符合合同约定的情况下,相关医疗费用也有机会获得赔付。
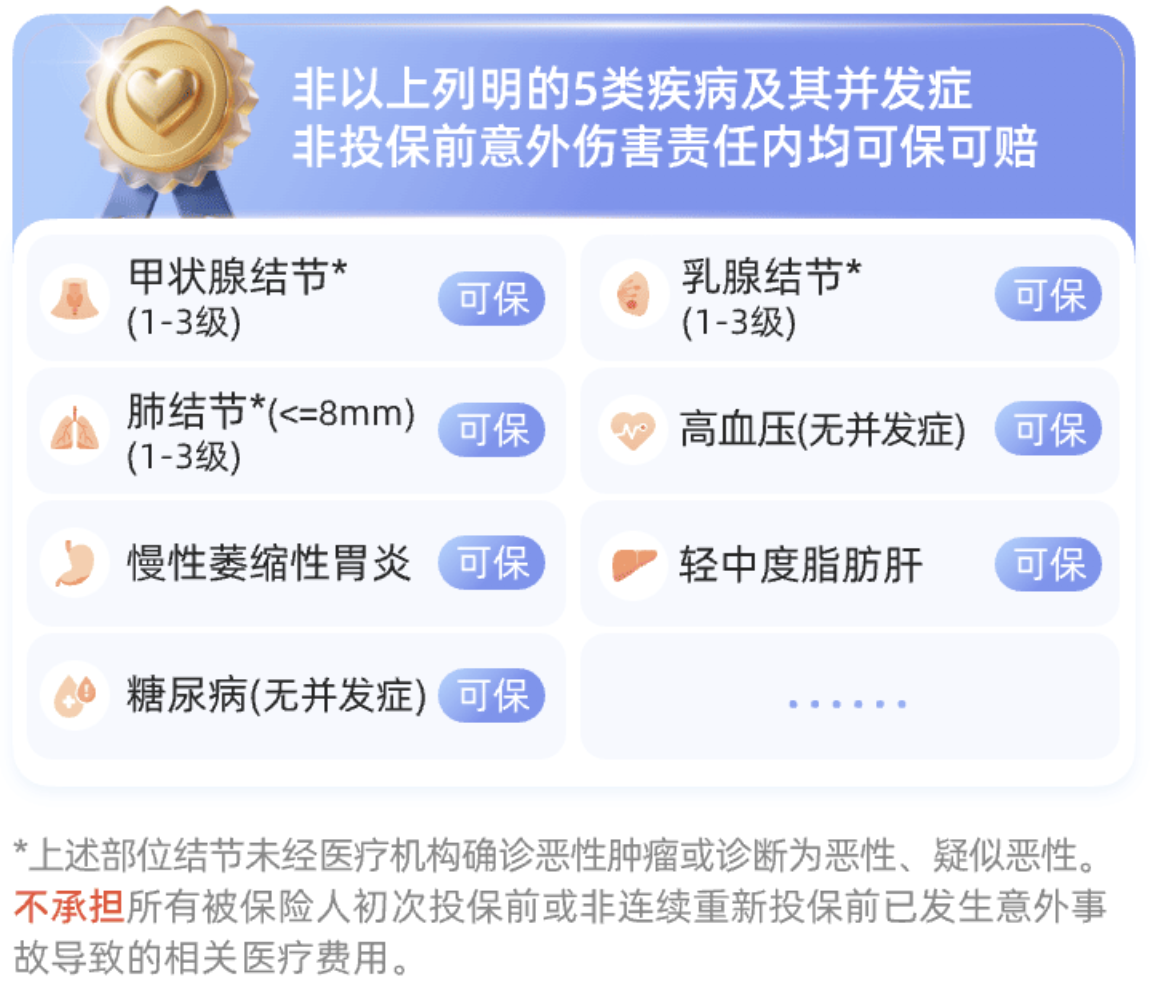 举个例子:
一位60多岁的老人,已经有多年高血压,但没有出现合同约定的严重并发症。
普通百万医疗险可能因为健康告知问题无法正常投保。
而众民保2026不需要健康告知,符合投保规则就可以购买。
如果后续发生属于保障范围的住院医疗费用,也有机会按照合同约定报销。
这才是众民保真正吸引人的地方:不仅是能买,还让部分一般既往症有了获得保障的机会。
不过,一定要记住:
免健康告知,不等于所有既往症都赔。
尤其是严重既往症,必须单独核对。
三、众民保2026升级了什么?这5个优势值得关注
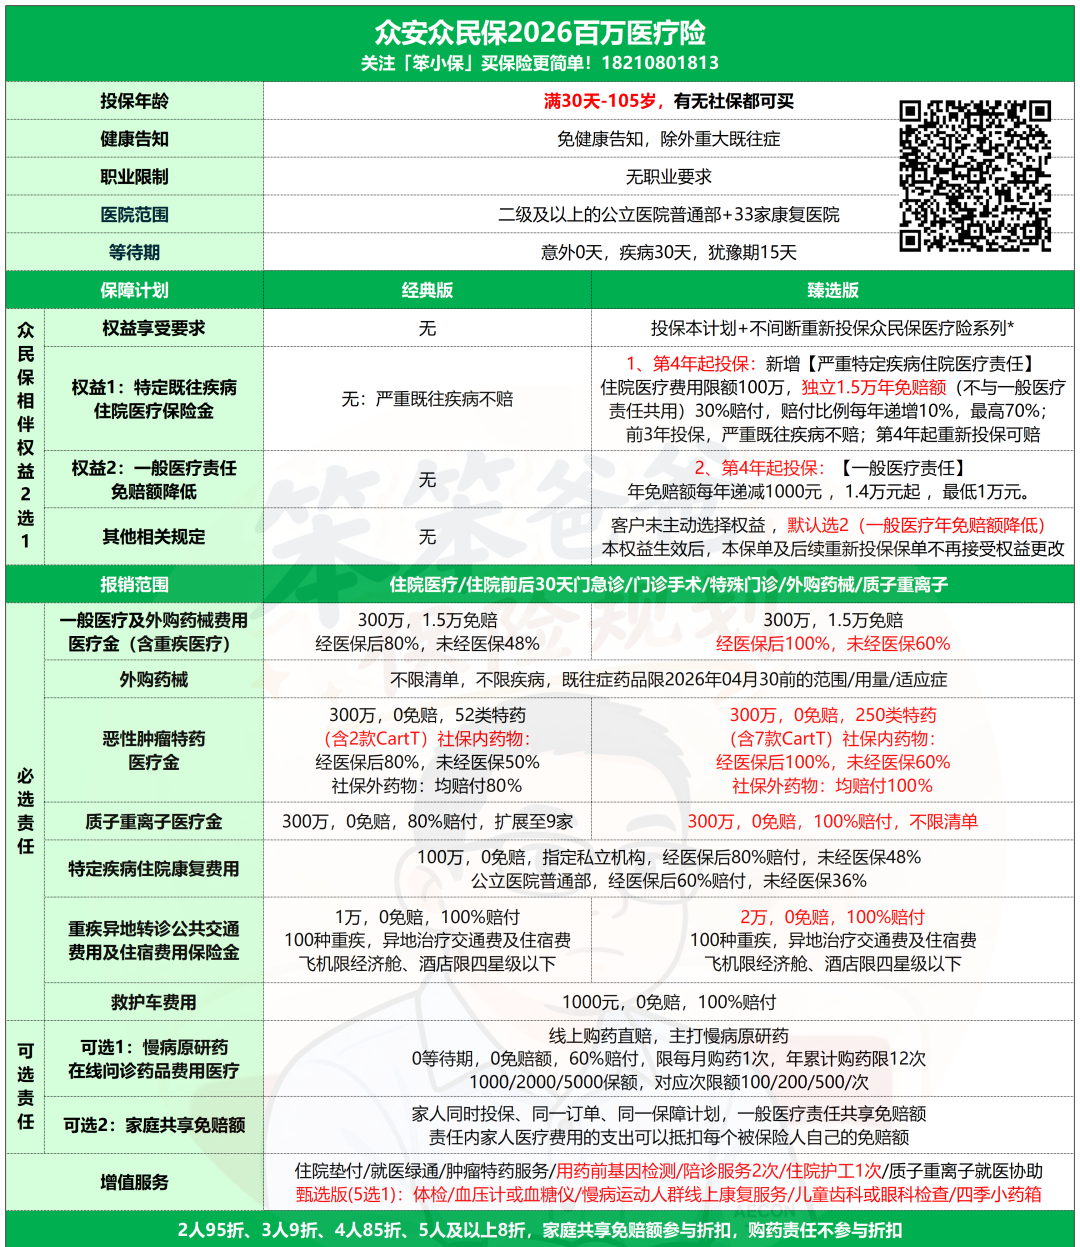
1、免赔额降低,住院报销门槛更友好
2025版一般医疗的医保内、医保外免赔额分别计算。
2026版调整为:
医保内外合并计算,年免赔额1.5万元。
举个例子:
一次住院花费3万元,医保报销1.4万元,剩下1.6万元。
如果按照以前分别计算免赔额的方式,有可能因为两部分费用都没有达到各自免赔额,最后一分钱都报不了。
但2026版合并计算后:16000元-15000元=1000元。
假设剩余费用全部符合一般医疗保障责任,这1000元就可以按照合同约定的赔付比例申请报销。
虽然只是1000元,但至少降低了部分住院费用的理赔门槛。
另外,符合合同约定的重大疾病医疗责任,免赔额为0元。
2、院外抗癌药保障升级
治疗癌症,真正花钱的地方,不一定都在医院里面。
有些靶向药、免疫治疗药物,需要患者拿着医生处方,到医院外面的药房购买。
这些药物可能一个月就要花费几万元。
如果医疗险没有相应的外购药保障,即使住院医疗保额很高,也可能解决不了这部分费用。
众民保2026版臻选版,癌症特药扩展至250种,其中包含7款CAR-T药品。
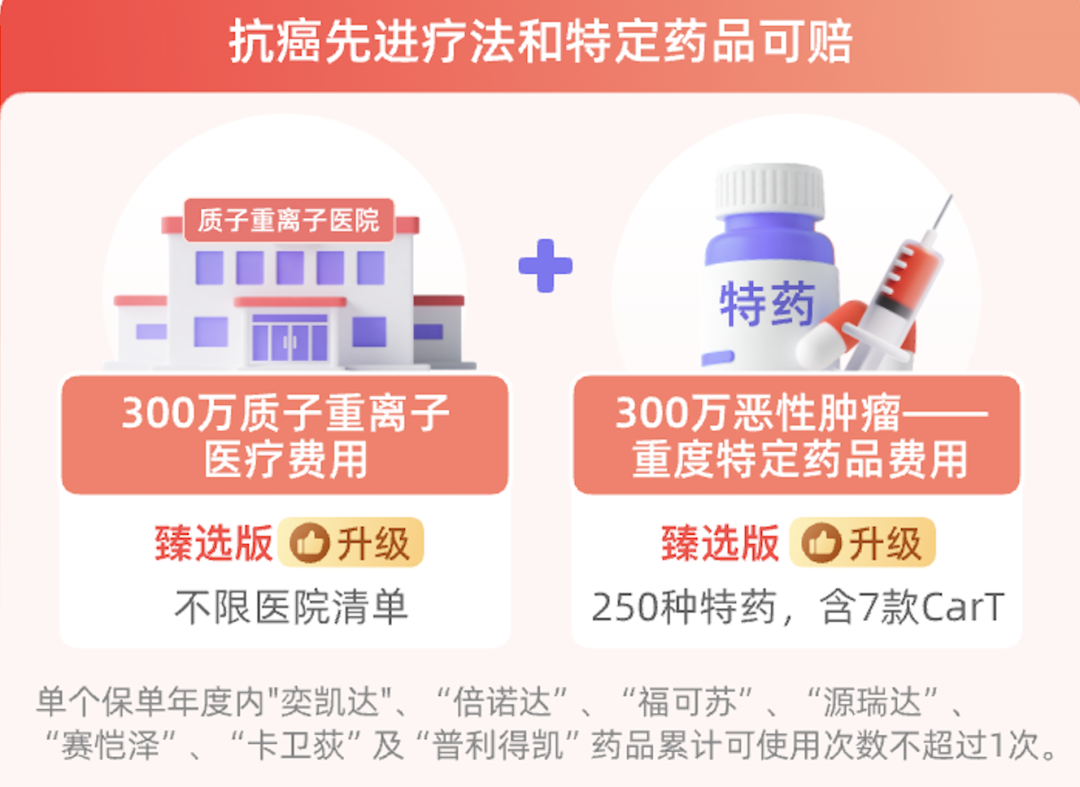
质子重离子治疗的就医范围也有拓展。
但需要提醒:
250种特药不代表所有抗癌药都能报。
具体还要看药品清单、适应症、处方及其他理赔条件。
3、新增100万元康复医疗保障
很多人买医疗险,只关注手术费、住院费,却忽略了后续康复费用。
比如脑卒中、严重骨折、颅脑损伤等疾病,出院不代表治疗结束。
后续可能还需要较长时间的康复治疗。
众民保2026新增针对16种约定疾病的康复医疗责任,保额100万元。
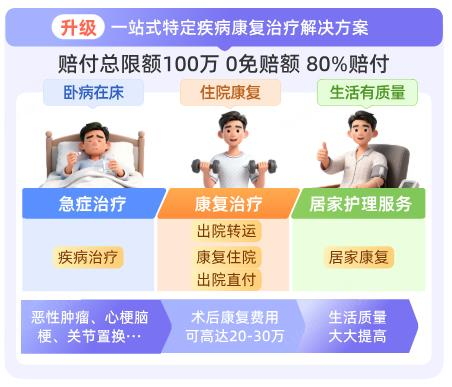
- 符合条件的康复医疗费用:
- 指定合作康复医院按约定赔付80%
- 符合要求的非指定医疗机构按约定赔付60%
- 该项责任0免赔
对有相关康复需求的人群来说,是一项值得关注的补充。
不过,这不是所有疾病、所有康复项目都能报销,必须符合约定疾病及医疗机构范围。
4、连续投保满3年,可以选择相伴权益
这是我认为众民保2026比较有特色的一项升级。
连续投保符合要求满3年,第4年重新投保符合条件的臻选版,可以在两项权益中选择一项。
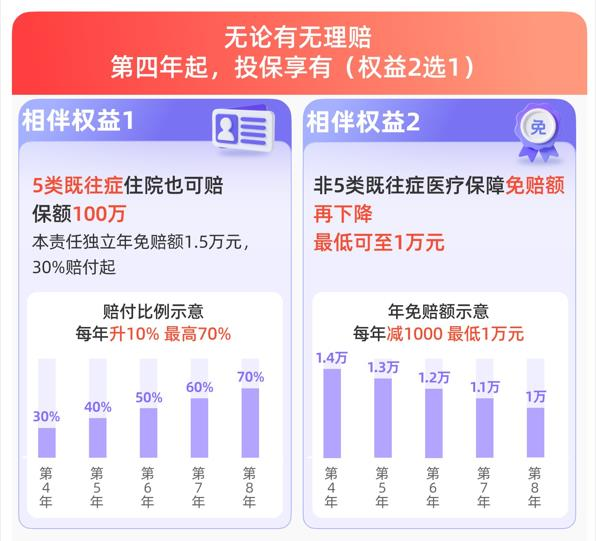
第一项:约定严重既往症住院赔付权益。
符合约定的相关住院医疗费用,第4年起按30%的比例赔付。
之后按约定逐年提高,最高达到70%。
这项权益有独立的保障范围和赔付条件,不能理解为所有严重既往症都能赔。
第二项:免赔额逐年递减。
一般医疗免赔额从第4年起按约定每年降低1000元,最低降至1万元。
这两项权益适合的人群并不一样。
如果已有约定严重既往症,可以重点研究第一项。
如果更在意一般医疗报销门槛,可以考虑第二项。
但要注意:
相伴权益是二选一,不是两项同时享受,也不是连续投保3年后自动保证续保。
5、部分年龄段保费有所调整
众民保2026版对部分中老年年龄段进行了保费调整。
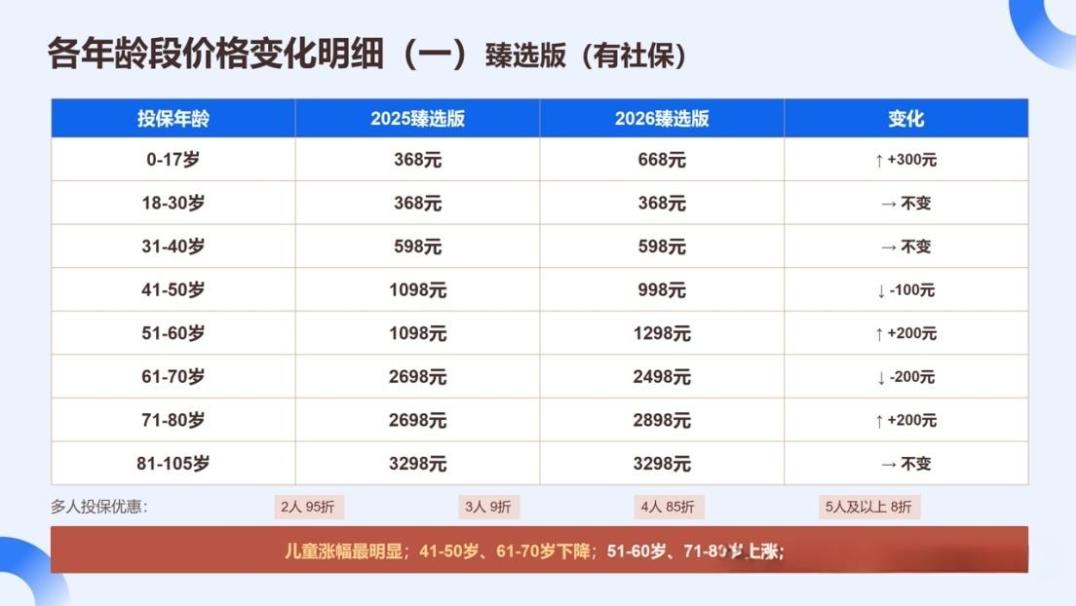
对于中老年人来说,价格确实是选择医疗险时需要考虑的因素。
但我一直认为:
买医疗险不能只看一年便宜了多少钱。
更重要的是已有疾病赔不赔、住院免赔额多少、外购药有没有保障,以及后续能不能持续投保。
四、众民保理赔到底好不好?为什么有人赔了,也有人被拒?
这可能是大家最关心的问题。
众民保系列累计获赔18.3万人次,说明相关产品已经有一定理赔规模。
但我认为,判断一款医疗险值不值得买,不能只看赔了多少。
还要看:什么情况下能赔?什么情况下不能赔?
1、这里分享一个此前分析过的历史版本拒赔案例。
一位女士在2024年8月投保众民保臻选版。
2024年12月,确诊脑膜瘤,申请理赔后,保险公司审核病历发现:
在投保之前约5个月,她体检时就已经发现颅内占位,并提示脑膜瘤可能。
也就是说,相关疾病在投保之前就已经存在。
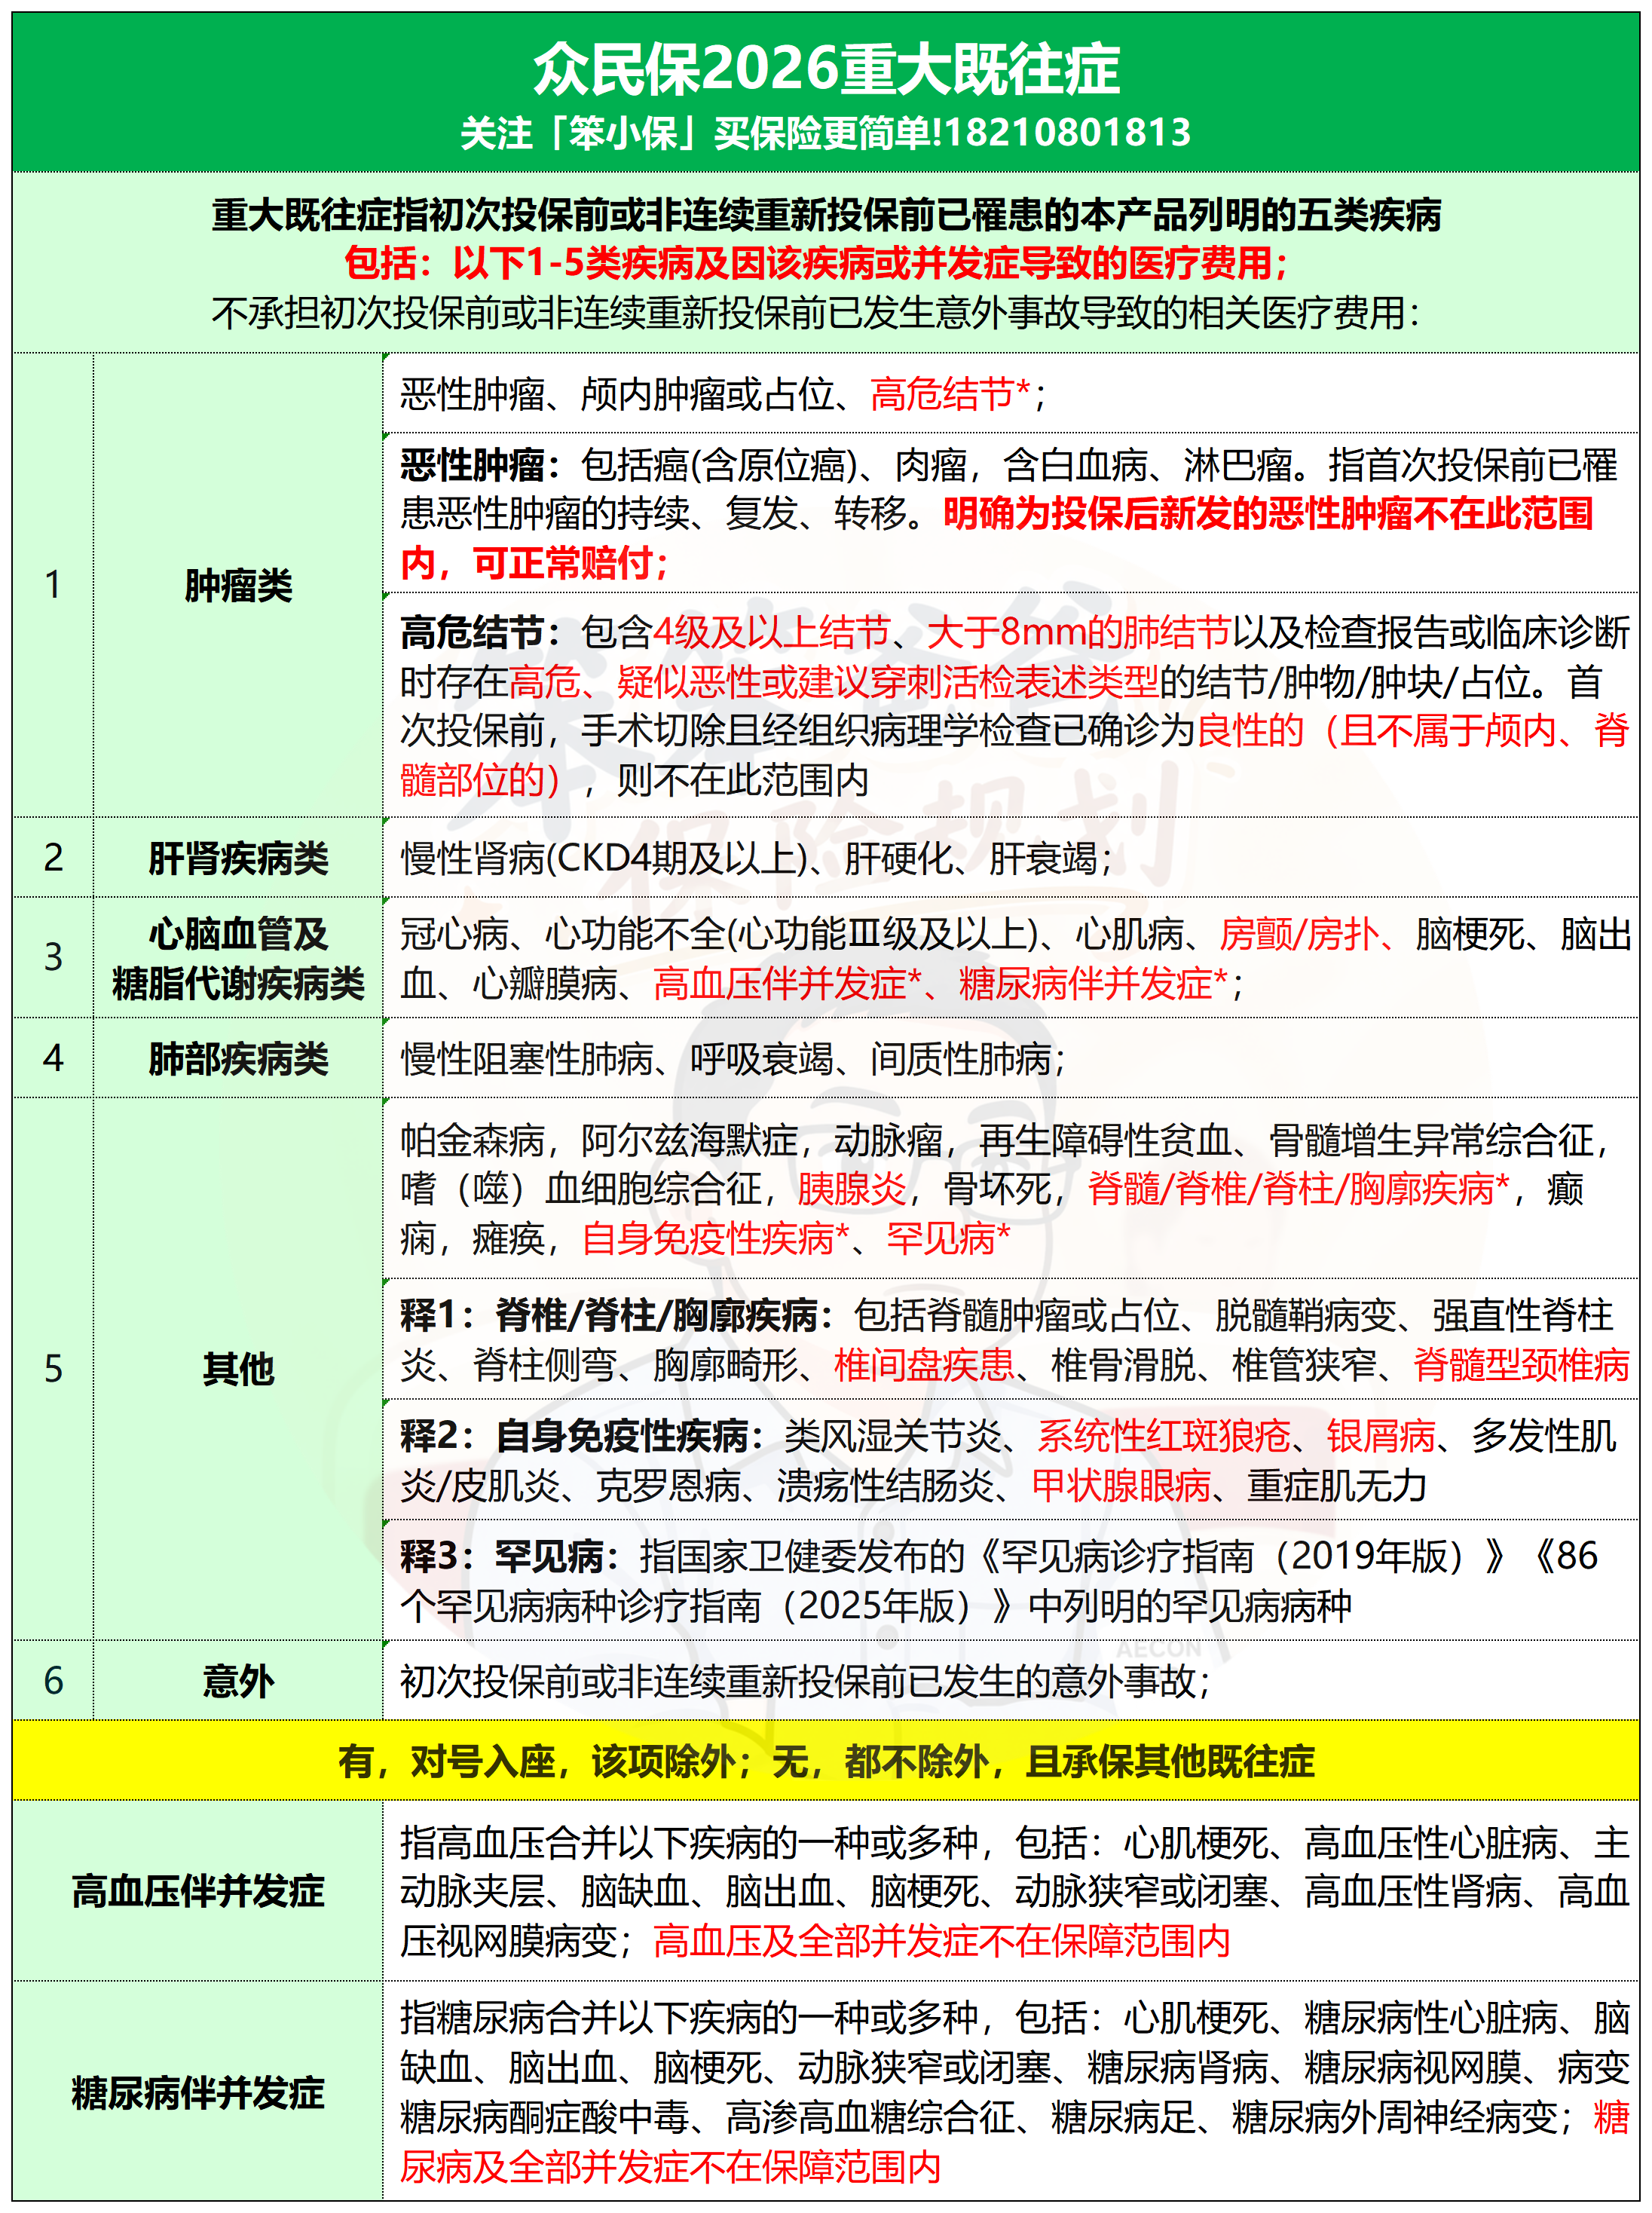
根据当时保单的严重既往症相关约定,保险公司最终拒绝了这次理赔申请。
很多人可能会觉得:
“不是说免健康告知吗?为什么还会拒赔?”
原因就在于:
免健康告知解决的是投保资格问题,不代表保险公司放弃既往症免责。
投保时不需要回答健康问题,不等于投保前所有疾病的治疗费用都属于保障范围。
这个区别非常重要。
2、再举个例子:
一位客户投保前只有普通高血压,没有合同约定的严重并发症。
投保后发生符合保障责任的住院治疗,相关费用可能按照一般既往症规则申请赔付。
但如果投保前已经患有合同约定的严重心脑血管疾病,相关治疗费用就可能受到严重既往症免责限制。
所以,判断能不能赔,不能只看疾病名称,还要结合:
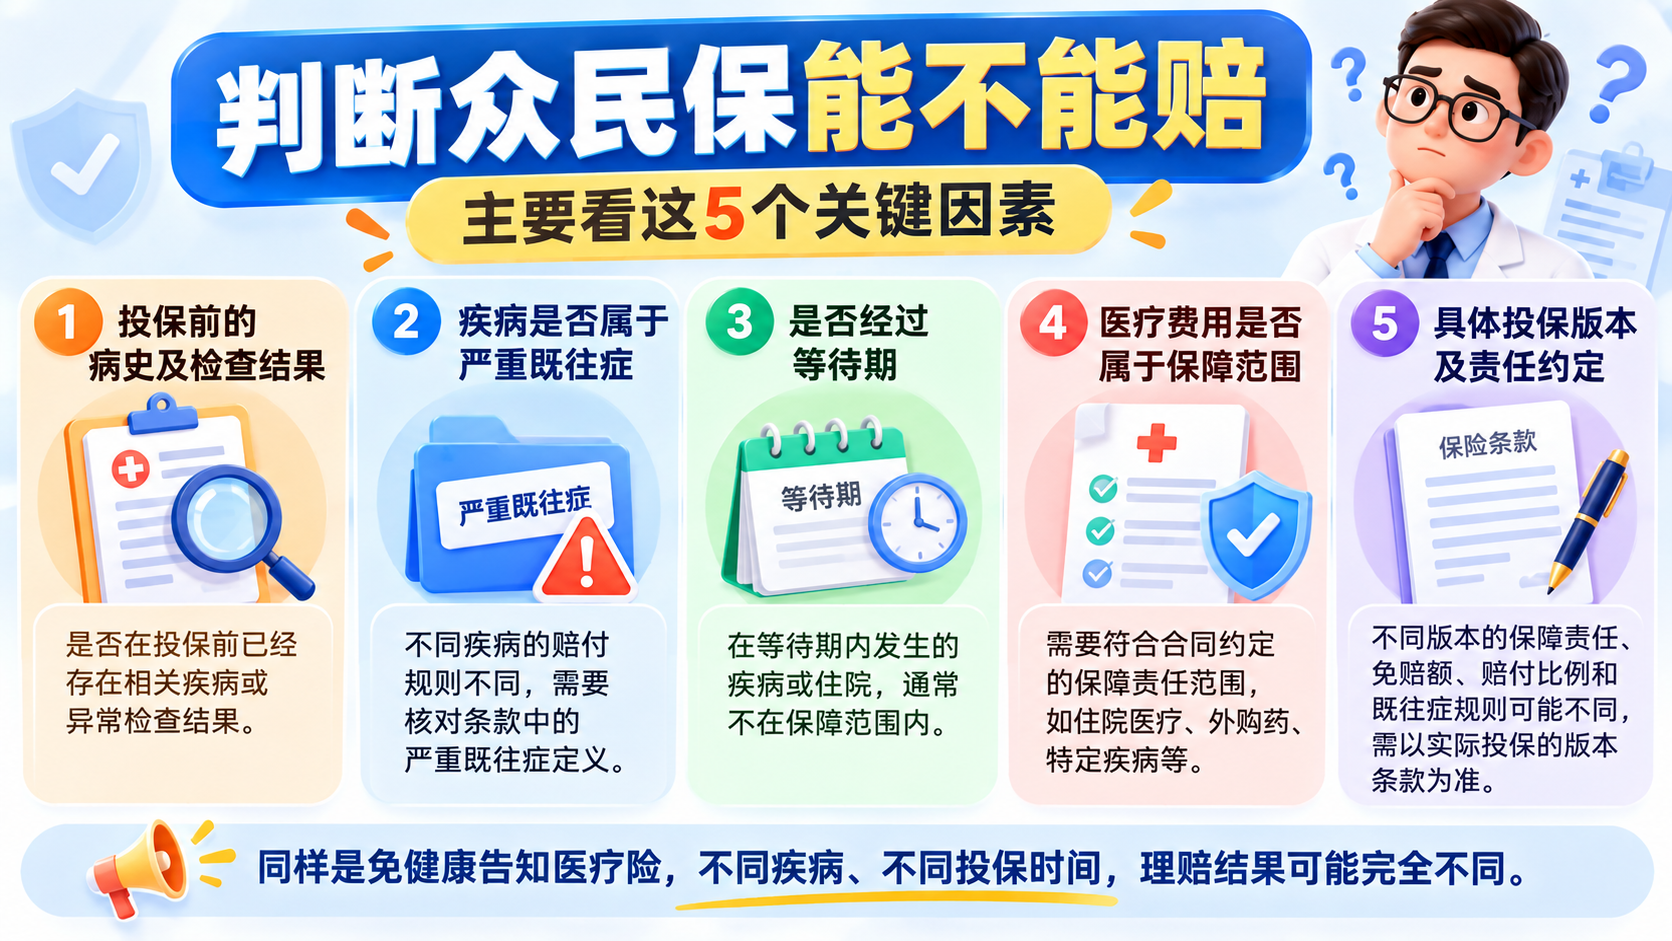
同样是免健康告知医疗险,不同疾病、不同投保时间,理赔结果可能完全不同。
这也是为什么我一直建议,买免健告医疗险之前,最好先把既往症条款弄清楚。
六、众民保2026有3个限制,买之前一定要知道
说完优势,也要讲讲不足。
第一,不保证续保
众民保2026是一年期医疗险。
虽然官方公布的历史数据中,符合统计条件的正常理赔后重新投保被拒客户为0人,但这不代表产品提供保证续保承诺。
如果未来产品停售、投保规则调整,或者出现其他影响重新投保的情况,仍然可能影响后续保障。
如果身体健康,能够正常投保保证续保的长期医疗险,我通常建议把长期续保稳定性放在重要位置。
第二,严重既往症有单独限制
众民保虽然免健康告知,但对于合同约定的严重既往症,仍然存在责任限制。
2026版部分严重既往症的认定范围也需要特别关注。
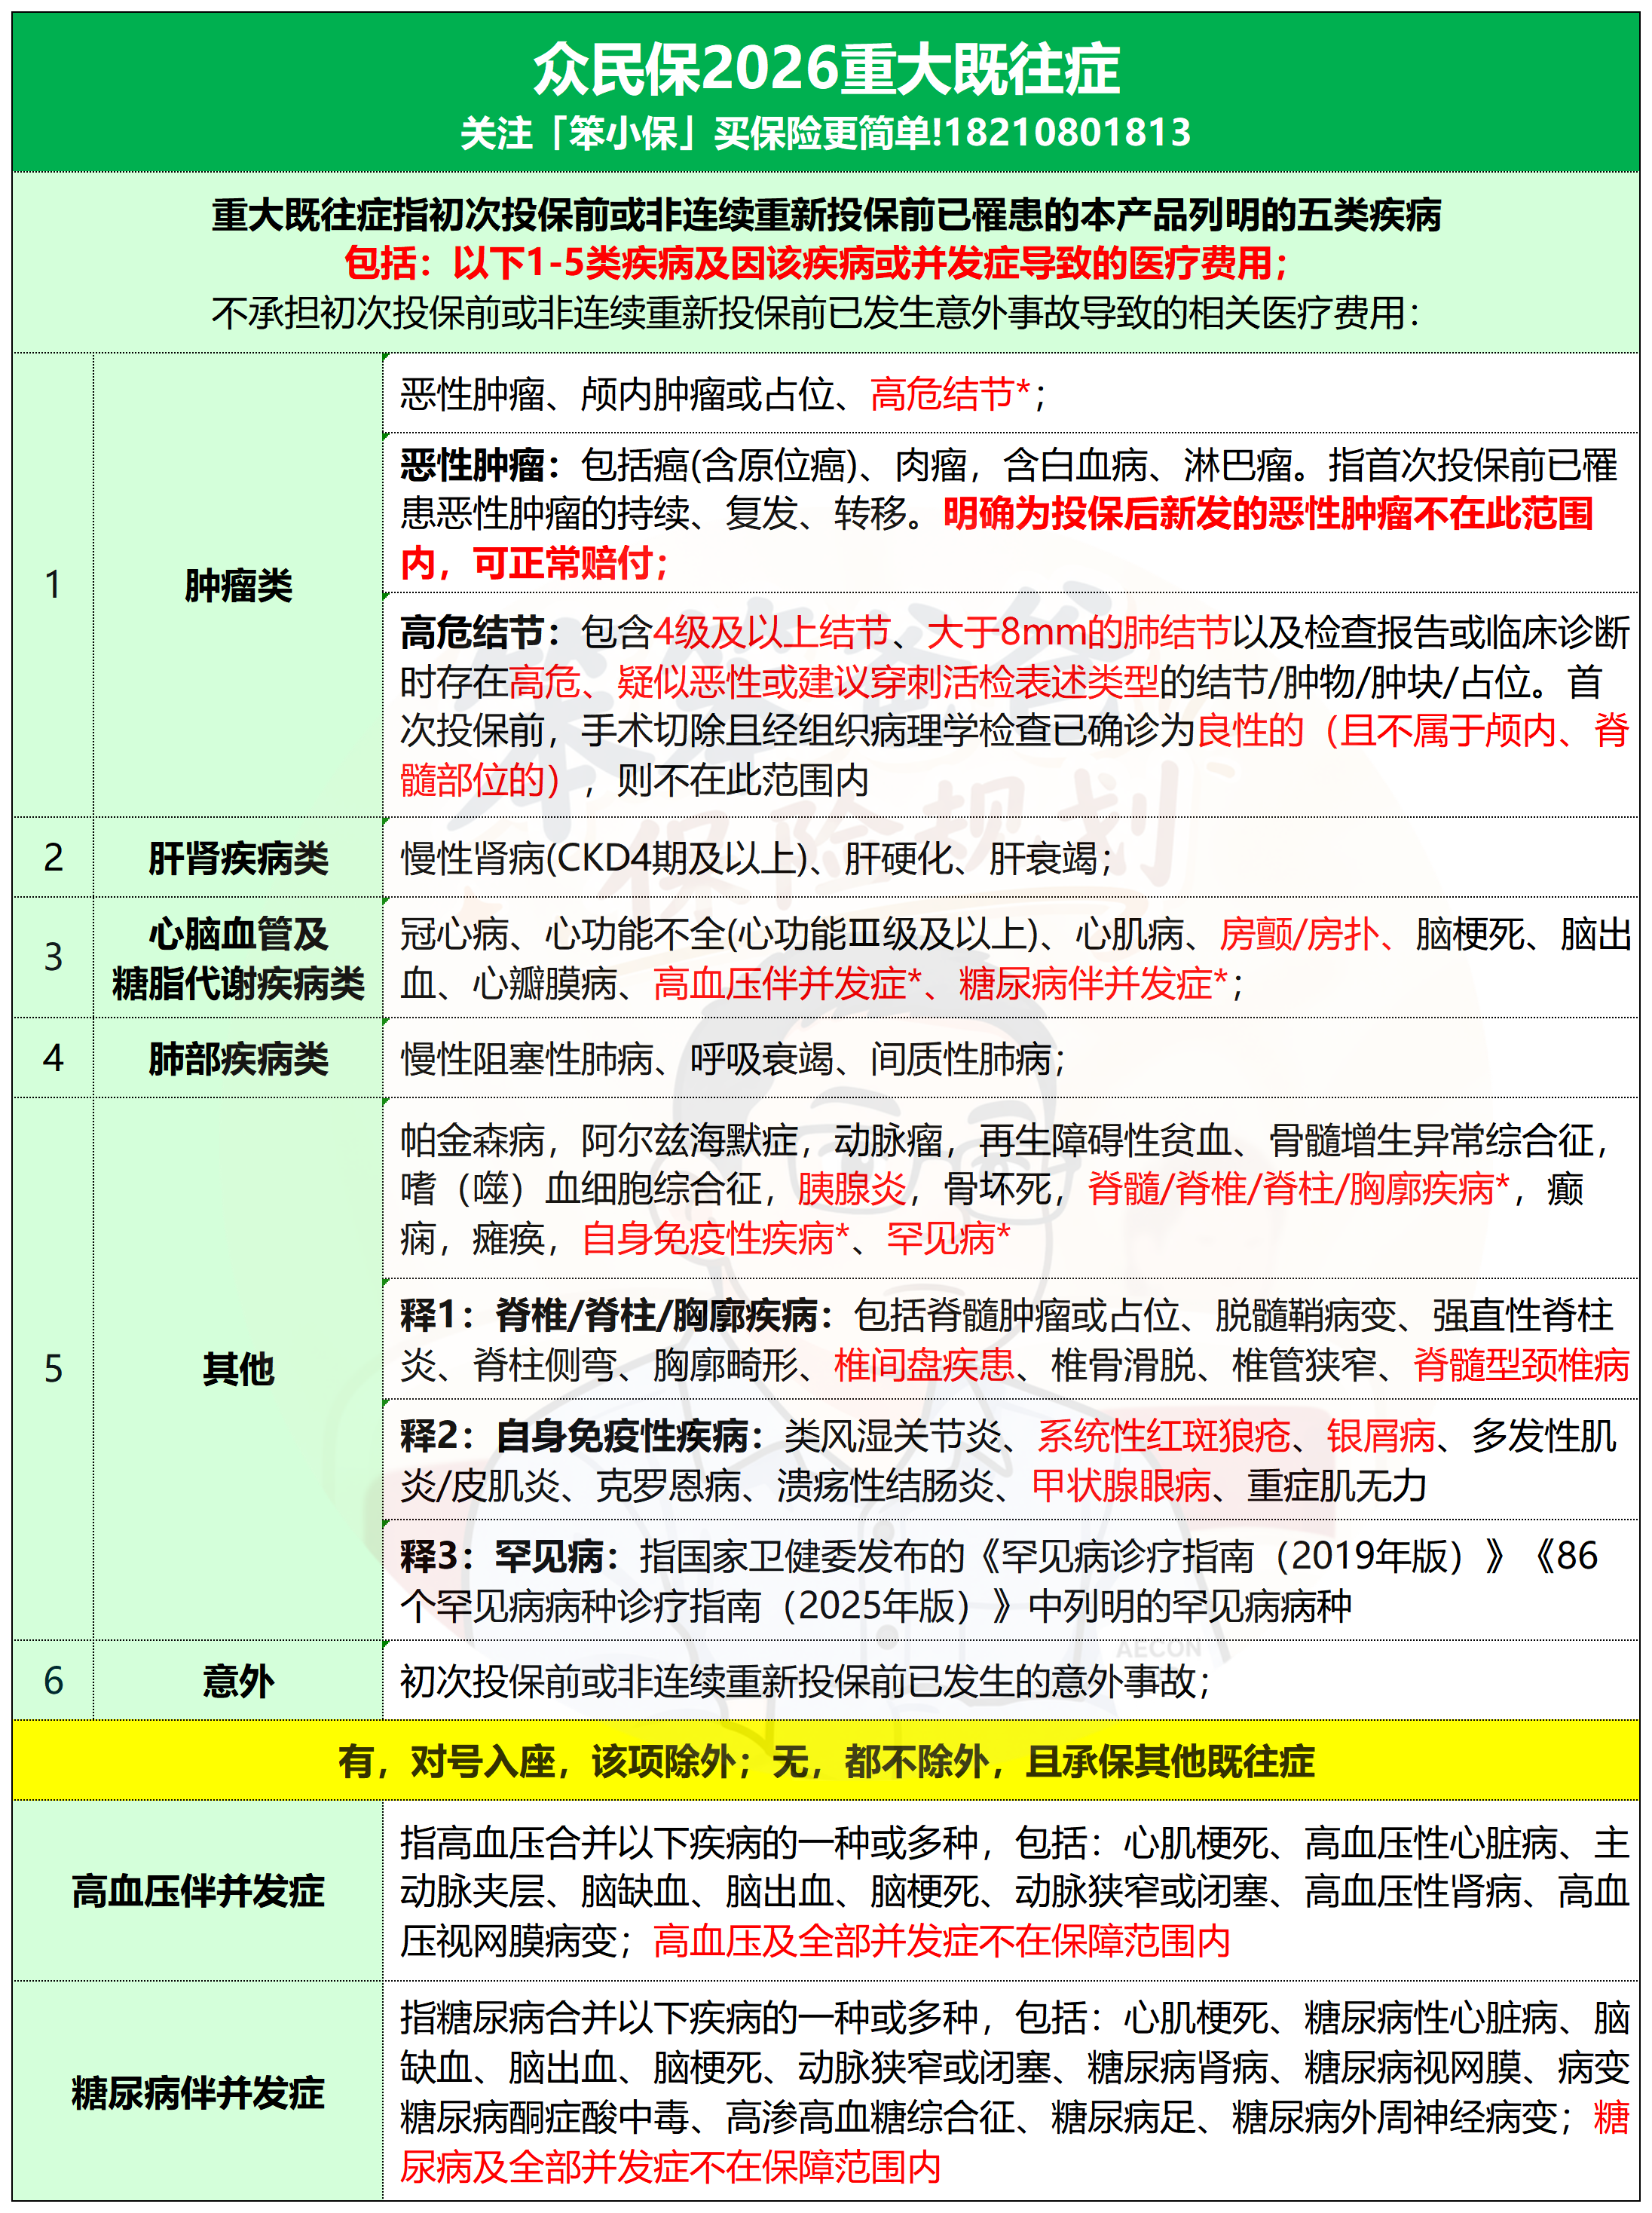
尤其是高危结节、罕见病、重症肌无力等情况,具体应核对正式条款中的定义和适用条件。
对于已经投保旧版的客户,不能只看新版本增加了哪些保障。
还需要核对升级后,原来的保障有没有变化。
新版本不一定适合每一位老客户。
第三,外购药和既往症用药有条件限制
众民保2026虽然升级了外购药保障,但并不是所有院外购买的药品都能报销。
通常还需要符合医生处方、药品适应症、购药凭证及合同约定等条件。
2026版还涉及既往症相关药品的上市时间、适应症及用法用量等限制。
如果本身需要长期使用新上市药物,或者正在接受复杂疾病治疗,投保前尤其要核对相应条款。
七、哪些人值得考虑众民保2026?
结合这款产品的特点,我认为以下几类人可以重点比较。
第一类:有一般结节、三高、糖尿病的人。
普通百万医疗险可能受到健康告知限制,而众民保免健康告知,对部分一般既往症相对友好。
但一定要区分普通既往症和严重既往症。
第二类:想给六七十岁父母补充医疗保障的人。
年龄大了以后,很多医疗险的投保年龄、健康告知都会成为障碍。
众民保的投保年龄范围比较宽,值得纳入比较。
不过也要关注年龄对应的保费、免赔额和实际保障范围。
第三类:普通百万医疗险无法正常投保的人。
比如因为既往住院史、部分慢性病、健康异常等原因,难以购买常规医疗险。
可以比较众民保与其他免健告医疗险的既往症责任。
不要认为所有免健告产品都一样。
第四类:已经买了众民保旧版的客户。
如果准备升级2026版,我建议先核对旧版与新版的免责差异,再考虑免赔额、外购药和相伴权益升级。
不建议因为看到“新版本保障更好”,就直接放弃原有保单。
至于身体健康、能够购买保证续保长期医疗险的人,没必要只盯着众民保。
可以同时比较长期百万医疗险和中高端医疗险。
八、写在最后:众民保最大的价值,不只是保费和理赔数字
众民保上市4年,系列累计总保费超50亿元、获赔18.3万人次,这些数据确实值得关注。
但在我看来,众民保真正的价值,是给一部分原本很难买到医疗险的人,提供了新的保障选择。
特别是高龄、一般既往症、普通医疗险健康告知无法通过的人群。
不过,众民保也不是没有缺点。
它不保证续保,严重既往症有免责限制,外购药和医疗费用也有具体报销条件。
买医疗险,最重要的不是宣传保额有多高、累计赔了多少钱,而是自己真正需要用到的时候,合同到底能不能赔。
如果你有肺结节、甲状腺结节、高血压、糖尿病,或者正在考虑给父母购买众民保2026,可以结合年龄、既往病史、保障需求,先把条款分析清楚,再决定是否投保。
我是靠谱的笨笨爸爸,10年保险从业经验,持续分享普通家庭看得懂、用得上的保险知识。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 8609
2174
 1612
 6064
 862
 726

下一篇资讯:
暂无下一篇




