


为什么PTrade回测与实盘结果不一致?
发布时间:2026-3-11 10:24阅读:1080

 问一问
 从业认证|
从业9年
在量化交易中,回测与实盘结果不一致 是一个非常常见的问题。很多投资者在 PTrade 上进行策略回测时表现良好,但一旦部署到实盘,收益却大幅下降,甚至出现亏损。这种现象不仅影响了投资者的信心,也对策略的优化和实盘应用提出了挑战。
一、PTrade 回测与实盘不一致的主要原因
1. 数据差异
✅ 回测使用的是历史数据
- 回测基于过去的数据,这些数据是经过清洗、整理的“干净”数据。
- 数据是理想化的,没有噪声、异常值或缺失值。
❌ 实盘面对的是实时市场数据
- 实盘中,市场波动更剧烈,数据存在延迟、跳空、错单、异常成交等情况。
- 例如:某只股票在回测中从未出现跌停,但在实盘中突然跌停,导致策略无法及时止损。
结论:回测数据与实盘数据的质量、粒度、完整性不同,是导致结果差异的重要原因之一。
2. 行情数据级别不同
| 模式 | 回测 | 实盘 |
|---|---|---|
| 行情数据 | 支持日线、分钟级(部分支持 Tick) | 支持 Tick 级别,数据更新频率更高 |
| 数据来源 | Level 1 行情(仅基础行情快照) | Level 2 行情(逐笔委托、逐笔成交) |
说明:实盘使用的 Level 2 行情 更加细致,能捕捉更多市场细节,而回测只能使用 Level 1 数据,可能导致策略在实盘中无法捕捉到真实信号。
3. 撮合机制不同
| 项目 | 回测 | 实盘 |
|---|---|---|
| 成交价格 | 基于 K 线收盘价,假设订单可以以目标价成交 | 依赖交易所撮合规则(如价格笼子、数量限制) |
| 成交速度 | 假设即时成交 | 实际受市场流动性、订单簿深度、买卖盘差等因素影响 |
举例:某策略在回测中根据“收盘价突破”买入,但在实盘中,由于市场瞬时波动,可能无法在预期价格成交,甚至出现“废单”。
4. 交易成本估算偏差
✅ 回测中通常忽略:
- 手续费
- 印花税
- 过户费
- 滑点(实际成交价与预期价之间的差距)
- 流动性冲击(大额订单对价格的影响)
❌ 实盘中这些成本会显著影响收益
- 尤其是高频策略或大资金操作,成本可能完全吃掉理论收益。
建议:在 PTrade 回测中应启用真实费用模型,包括滑点、手续费、印花税等,提高回测与实盘的一致性。
5. 账户信息更新延迟
| 模式 | 回测 | 实盘 |
|---|---|---|
| 账户信息更新 | 立即更新 | 需要等待券商柜台同步,存在延迟 |
说明:回测中,一旦订单成交,系统会立即更新账户状态;而在实盘中,由于与券商柜台的同步延迟,策略可能误判持仓、资金余额、可用数量,导致重复下单或无法执行。
6. 策略逻辑未考虑实盘环境
✅ 回测中的理想化假设:
- 订单一定能成交;
- 不考虑市场流动性;
- 不考虑时间窗口限制(如开盘/收盘前不能交易);
- 不考虑订单撤单、挂单等复杂操作。
❌ 实盘中必须考虑:
- 市价单可能无法按预期价格成交;
- 大单可能造成价格波动;
- 撮合规则(如价格笼子)限制;
- 时间窗限制(如尾盘不能下单)。
建议:在策略中加入 订单状态监控、撤单机制、时间判断 等逻辑,提升实盘适应性。
7. 策略参数过度拟合(Overfitting)
✅ 回测中经常会出现“完美曲线”,是因为:
- 策略参数在历史数据上被反复调优;
- 选择特定时间段(如牛市、震荡市)进行测试;
- 使用“未来函数”(如用未来数据作为信号)。
❌ 实盘中市场环境变化,策略可能失效。
解决方法:
- 使用样本外测试(如用 2018-2020 年训练,2021-2023 年验证);
- 保持策略参数的鲁棒性,避免过度依赖特定条件。
二、如何减少 PTrade 回测与实盘的差异?
1. 使用真实数据与费用模型
- 在 PTrade 回测中,设置真实的手续费、滑点、印花税等。
- 尽量使用 Level 2 行情 或 Tick 数据 进行回测。
2. 增加模拟交易环节
- 在实盘前进行 模拟交易,尽量贴近真实市场环境。
- 可以使用 PTrade 的 模拟交易功能,测试策略在真实环境下的表现。
3. 优化策略逻辑,增强鲁棒性
- 避免使用“未来函数”;
- 加入订单状态监控、撤单机制;
- 设定合理的止损止盈规则。
4. 使用 is_trade 接口区分回测与实盘
- PTrade 提供了
is_trade()函数,用于判断当前运行场景(回测 vs 实盘)。 - 根据运行环境调整策略逻辑,比如:
if is_trade():
    # 实盘逻辑
else:
    # 回测逻辑
三、总结:PTrade 回测与实盘不一致的核心原因
| 原因 | 说明 |
|---|---|
| 数据差异 | 回测使用历史数据,实盘使用实时数据 |
| 行情级别 | 回测多为分钟级,实盘支持 Tick 级别 |
| 撮合机制 | 回测理想成交,实盘受交易所规则限制 |
| 交易成本 | 回测忽略滑点、手续费,实盘需考虑 |
| 账户更新 | 回测即时更新,实盘有延迟 |
| 策略逻辑 | 回测假设订单能成交,实盘需考虑流动性、时间限制等 |
四、建议与操作技巧
- 在 PTrade 中设置真实费用模型,确保回测与实盘一致;
使用 is_trade() 判断运行环境,实现回测与实盘逻辑分离;- 进行充分的模拟交易,再逐步过渡到实盘;
- 定期优化策略,防止因市场变化导致效果下滑。
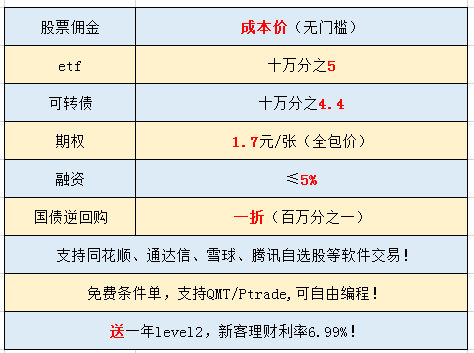
股票开户找我!无门槛国债逆回购一折 (百万分之一)!ETF佣金万0.5!融资利率5%以下!优惠多多!免费量化!ptrade&QMT!
温馨提示:投资有风险,选择需谨慎。

首席黄顾问
证券经理
开户找我!免费使用量化QMT+miniQMT+ptrade!

 +微信
 当前我在线
最快30秒解答
 ptrade
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章
版权及免责声明:本文内容由入驻叩富问财的作者自发贡献,该文观点仅代表作者本人,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决策投资行为并承担全部风险。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至kf@cofool.com 举报,一经查实,本站将立刻删除。
推荐相关阅读
 天勤量化中,如何将策略的回测结果与实盘结果进行对比分析?
您好,对比回测与实盘结果,天勤量化有专门的功能:生成对比报告:在“实盘分析”页面选择对应策略,点击“回测vs实盘对比”,系统会自动生成表格,对比两者的“胜率”“平均盈亏”“最大回撤”等指标,比如...
 1525
现在量化交易的回测结果和实盘结果差距大吗,原因是什么?
 571
多数情况下,量化交易的回测结果和实盘结果会存在一定差距,很少能完全吻合,差距大小和策略模型、市场环境都有关系。造成差距的核心原因有三点:1.回测使用的是历史行情数据,只能代表过去的市场波动规律,...
571
PTrade有回测功能吗?
 150
(1)PTrade自带本地回测模块,内置历史行情数据,无需额外导入。(2)支持K线级别回测,能够测算策略历史收益、最大回撤、胜率等指标。(3)回测是历史数据推演,会存在滑点、流动性偏差,不能等同...
150
量化交易的策略回测结果和实盘结果差异大吗,一般误差有多少?
485
量化交易的策略回测结果和实盘结果可能存在一定差异。回测是基于历史数据来模拟策略的表现,而实盘交易面临的是实时变化的市场,会受到很多不确定因素影响。比如市场流动性,回测时可能假设交易能按理想价格成...
485
什么是量化回测中的滑点?为什么实盘结果往往不如回测完美?
 738
很多量化新手都会遇到一个普遍的困境:在专业测试环境中做策略历史回测时,净值曲线平滑向上,最大回撤微乎其微,胜率和年化收益率都十分亮眼,看起来是一套完美的盈利策略。可一旦将相同的Python策略代码接入实盘交易柜台,投入真实资金运行后,实际收益大幅缩水,甚至出现持续亏损的情况。造成这种回测业绩亮眼、实盘表现拉胯的核心原因,除了未来函数、过度拟合之外,被大多数新手忽略的滑点因素占据了至关重要的地位,也是连接回测与实盘最大的鸿沟之一。量化交易中的滑点,指的是策略逻辑计算出的理想委托...
738
Python量化实盘:如何解决回测与实盘的不一致?
 406
许多散户投资者在写完Python量化策略后,会发现实盘的结果与历史回测存在巨大鸿沟,这种现象被称为“回测偏差”。产生不一致的主要原因在于“未来函数”的误用。例如,策略中不慎引用了当天的收盘价作为买入信号,但在实盘中,该价格在买入时刻尚未产生。此外,实盘中的滑点和成交率也是回测模型难以完全模拟的变量。要解决这一问题,投资者需要引入更为严格的回测引擎,并在实盘前进行至少两周的模拟盘运行。通过比对模拟盘与回测逻辑的每笔成交时间点,可以有效排查逻辑漏洞。无论是优化代码逻辑还是提...
406


TA的文章
全部>
TA的回答
全部>
优选券商
更多>


热点推荐
-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


