


投资中谨防“过度自信”的陷阱
发布时间:2021-5-11 11:27阅读:415

 问一问
 从业认证|
入驻7年
什么是过度自信?
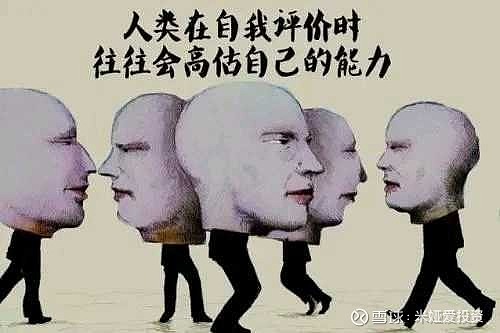
过度自信,是指人对自己能力的认知,超过了自己的实际水平。生活中,过度自信的人随处可见,有句老话:“淹死的都是会水的,被打死的都是会拳的”,因为不会水根本不敢下水,不会拳也不敢跟人打架。
比如以前住的地方,路口有家做超市的,转手了几次,都是倒闭清货收场,最后全都便宜了附近的居民。但人家接手的时候,一定不是脑子发热,肯定是评估过自己的能力,认为自己肯定比前任经营的好。
金融市场更是如此,每个投资者都是自信满满的来到市场。大家都知道市场普遍是,一赚二平七亏,那为什么来市场投资的人,还这么络绎不绝呢?因为每个人都觉得自己会是那个赚钱的一,而不是那个亏钱的七。
为什么会过度自信?
心理学家揭示:人的过度自信与信息积累有关。
假如我们刚开始进入市场,对股票投资一点都不懂,我们肯定不会自信。但是当我们在市场历练了一段时间,收集的信息越来越多,巴菲特、芒格的书籍看了一本又一本之后呢?
尤其是还没经历过熊市的人,来到市场就开始赚钱,这时候巴菲特的年化20%+,估计都不会放在眼里的,认为自己才是投资界的天选之人了吧。
实际上,市场上信息是没有上限的,但能力却是有的。我们不断增加各种信息的积累,到了一定程度,随后再到达的信息,并不会马上增加我们的能力,但却还在不断增加我们的自信心。
最终我们的自信程度,会远远超过自己的实际水平,这就是人为什么,容易过度自信的原因。
过度自信的利弊?
毫无疑问我们都喜欢自信的人,自信的人会获得更多的工作机会和交友的机会。
而金融市场也需要大量过度自信的人,市场上有那么多家公司,每家公司每天都有人在买进卖出,买方有买方的理由,卖方也有卖方的理由,这就是由于过度自信产生的分歧,才有了成交。放大市场的交易量,提高了市场的流动性。
一个人自信是优点,是有底气的表现,但过度自信那就有害了。尤其在金融市场,过度自信会让人频繁做出不必要的买卖,坚信自己的买卖都是对的,一副天下第一股神的态度,完全失去对市场的敬畏心,稍不留神过去怎么赚的,之后就能怎么亏掉。
远的不说,前段时间韩国那哥们,把辛苦了几年的积累做到爆仓,瞬间化为乌有。敢用那么高的杠杆,那就是典型过度自信的表现,因为曾经用高杠杆赚到过钱,所以就理所应当的,认为可以一直这么赚下去。
怎么避免过度自信而遭受损失?
过度自信主要是对自己而言的,对别人的评判却又往往是准确的,所谓当局者迷就是这个道理。
有数据显示,90%的男性会普遍认为自己的驾驶技术优于50%的男性,90%的女性会普遍认为自己的外貌优于50%的女性。那就不难理解每个投资者,都认为自己会是那个赚钱的一了。
我们站在第三方的立场来评判,也许会准确的多,或者站在一个更高的视角尝试置身事外,必要的时候听一听身边其他的人的声音,也未尝不可。还有减少交易次数,也可减轻过度自信带来的影响。
我们不管投什么行业什么公司,始终做到有理有据,有理就是我们能罗列的出,逻辑自洽的理由,有据就是有具体的数据做支撑,这样就不容易陷入“过度自信”的陷阱了。
融 资 融 券 低至5.9%;支持 绕 标 比例一点五倍,支持融券
期权量大一块八一张;支持量化T+0交易(网格、算法交易;批量下单)
支持私募开户交易,送VIP独立交易通道
量化交易(ETF套利交易、期权期货套利交易、T0交易手写交易模型、多屏监控、大资金下单算法交易、自动拆弹、上市公司股份回购、异常行情一键快速清仓、图形化F10)
更多详情欢迎咨询李经理扣薇心:19938295619
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2125
 785
 89
 1212
 322
231


-
2026年国庆节A股休市安排已发布!请查收
 2026-09-29 13:57
-
2026国庆国债逆回购+场内货基理财攻略(附7天假期赚16天利息指南)
2026-09-29 13:57
-
看不懂K线形态?华泰 ⌈形态雷达⌋ 智能抓经典形态,让你炒股不用盯盘猜~
2026-09-29 13:57


