
每月工资8500元,想拿出1300元给父母买医疗险,资产配置核心觉得保费占比合适吗?
还有疑问,立即追问>

医疗险 资产配置

每月工资8500元,想拿出1300元给父母买医疗险,资产配置核心觉得保费占比合适吗?

叩富问财 浏览:549 人 分享分享

共1个回答
身份认证| 入驻1年

首发回答

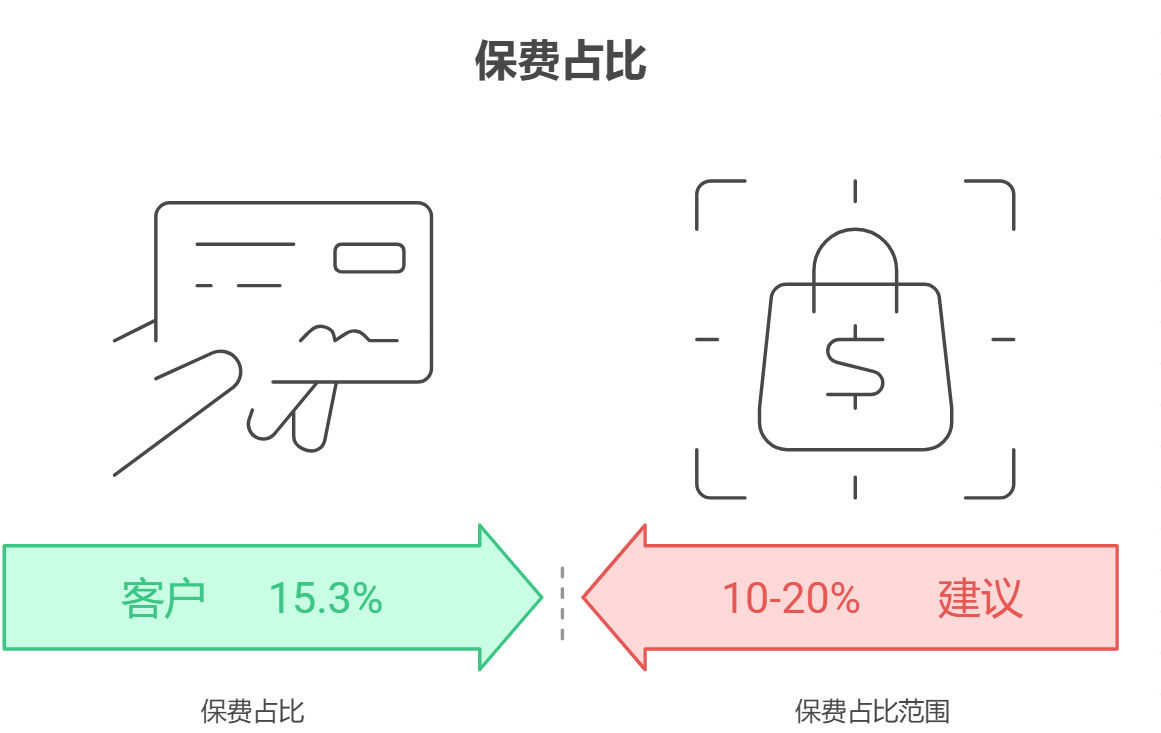
你好!每月工资 8500 元,拿出 1300 元给父母买医疗险,这个保费占比大概是 15.3%,从常见的家庭保障支出比例来看是比较合适的,既能给父母做好医疗保障,也不会对你的日常开支造成太大压力,而且我这边还有稳定高收益的基金产品,后续也能帮你更好地打理资金。​
每月工资8500元,想拿出1300元给父母买医疗险治疗配置核心,觉得保费占比合适吗?

保费占比合理性分析​
1.从收入分配角度

1300 元占 8500 元工资的 15% 左右,处于合理的保障支出范围。一般来说,家庭保障支出建议控制在收入的 10%-20%,这个比例既能覆盖必要的保障需求,又不会影响生活质量。像我之前有个客户,月薪 9000 元,每月拿 1400 元给父母买医疗险,和你的情况很像,他反馈这个支出不会让自己有经济压力,还能安心给父母做保障。而且你后续若通过我推荐的基金产品获得收益,还能进一步减轻保费带来的资金压力,让保障更可持续。​
2.医疗险配置核心意义​
给父母配置医疗险是很有必要的,随着父母年龄增长,医疗需求会增加,医疗险能有效覆盖住院、治疗等费用,避免因大额医疗费影响家庭财务。之前有位客户,没给父母买医疗险时,一次住院花了 8 万多,几乎花光了积蓄;后来配置医疗险后,下次住院大部分费用都报销了,经济压力小了很多。你每月拿出 1300 元,相当于用小额固定支出,撬动大额医疗保障,能给父母更全面的医疗守护,这也是对父母健康的重要保障。​
3.开户享理财增值优势​
如果你在我这开户,我会推荐稳定高收益的基金产品,比如偏稳健的债券型基金,历史年化收益 4%-6%,风险低且收益稳定。你可以把除保费外的闲置资金投入,既能实现资产增值,后续若想调整保费或增加保障,也有更充足的资金支持。

为了帮你更精准地规划父母医疗险配置,同时推荐适合你的稳定高收益基金,你可以点击,咱们详细聊聊父母的年龄、健康状况以及你的资金闲置情况,这样能让保障规划更贴合需求,也能让你的资金更好地增值。​

赞 关注 分享
踩
发布于2025-10-14 09:11

还有疑问?看看专业认证经理怎么说

17名擅长【资产配置】的认证经理当前在线>
其他类似问题
每月工资5500元,房租1800元,想每月存1500元,资产配置核心觉得生活开支控制在多少合理?
你好,每月工资5500元,房租1800元、想存1500元,资产配置核心是“生活开支控制在2200元以内才合理”:工资(5500)-房租(1800)-储蓄(1500)=2200元,这22...
资深刘经理 3682
每月工资 8000 元,要交房租 3000 元,还要留 2000 元生活费,年轻人不懂理财,这种情况下每月拿出多少工资做资产配置比较合理?​
你好,这种情况每月拿出2000-2500元做资产配置比较合适,既能保证理财积累,又不影响生活。[图片1]合理分配工资用于理财1.先算可支配资金:月薪8000,房租3000+生活费200...
资深刘经理 2107
每月工资 8000 元,怎么通过定投进行工资理财?
2026年资管新规全面落地后,工薪阶层的工资理财需求持续提升,行业调研显示,超过六成月薪5000-10000元的工薪族选择定投作为打理月度结余的主要方式。核心问题"每月8000元工资如...
基金程老师 1568
每月工资3000元,怎么进行工资理财?有什么好方案?
行业数据显示,国内月薪3000-5000元的年轻工薪群体中,超六成存在"月光"或"理财无门"的问题,2026年资管新规落地后,小额工薪理财越来越注重低门槛、低成本的专业化服务。核心问题...
基金程老师 1369
每月工资8000元,如何合理分配进行工资理财?
行业数据显示,超过六成工薪阶层未形成系统的工资理财习惯,要么月光攒不下钱,要么错配资金导致急需用钱时被迫亏损赎回。核心问题“每月8000元工资如何合理分配理财”,本质是做好现金流分层管...
基金程老师 1518
每月工资8500元,想拿出1200元定投黄金基金,资产配置核心觉得这种投资有必要吗?
您好,每月8500元工资,拿1200元定投黄金基金有必要!黄金是“抗通胀+避险”的硬通货,和股票、债券相关性低,定投能平摊成本、降低波动,尤其适合工资稳定但想分散风险的人。不过别把所有...
资深刘经理 2459
同城推荐
  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业2年

  • 咨询

    从业认证| 从业10年+

相关文章
回到顶部







