


买了百万医疗险,抗癌药却报不了?
发布时间:21小时前阅读:28

 问一问
 身份认证| 入驻4年
肺癌晚期,已经出现脑转移,医生建议使用靶向药。
可让人没想到的是,这款药不仅当地医院没有,按照患者当时的用药情况,还可能涉及“超适应症用药”。
如果走院外购药渠道,商业医疗险也面临无法赔付的风险,已经这样操作过了,审核不过,给拒赔了。
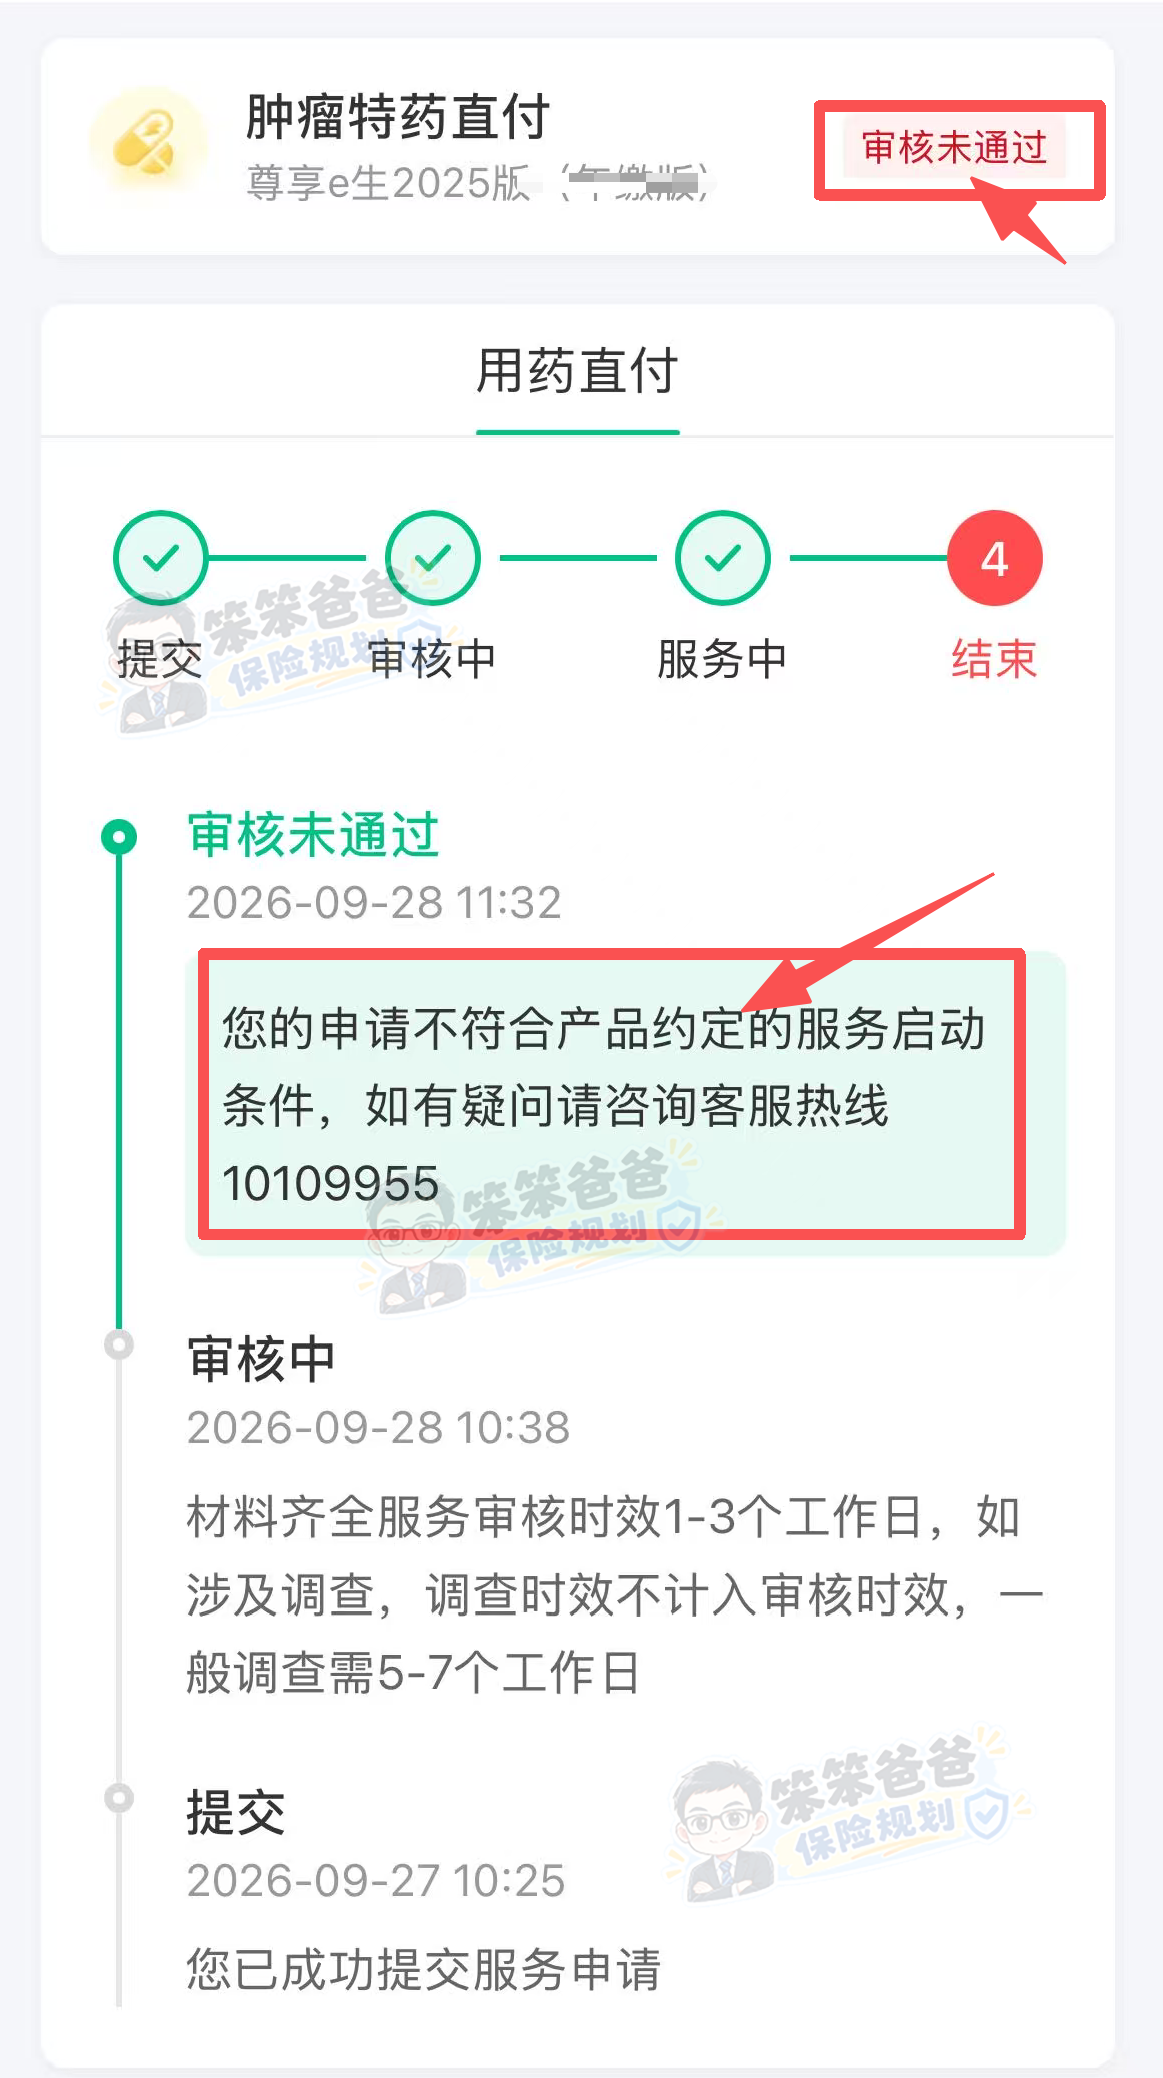
医生建议用的药,患者却可能需要自己掏钱。
如果一种靶向药需要长期服用,一次几千元,几个月、几年下来,对普通家庭来说都是不小的负担。
难道买了百万医疗险,最后还是要自己承担这些费用?
最近看到同事分享的真实理赔案例,看完以后感触很深。
因为这一次,家属并没有轻易放弃。
最后不仅顺利拿到了药,最新一笔商业医疗险理赔也成功到账4,681.20元。
整个过程,值得每个买了医疗险的人认真看看。
一、肺癌晚期脑转移,医生建议使用靶向药
这位患者是一位阿姨,已经到了肺癌晚期,并且出现脑转移。
经过基因检测,发现存在比较罕见的基因突变。
对于这类患者,临床用药选择往往比较复杂,并不是有靶向药就一定能用,还要考虑基因突变类型、治疗证据及患者的具体病情。
经过评估,医生建议使用甲磺酸伏美替尼片。
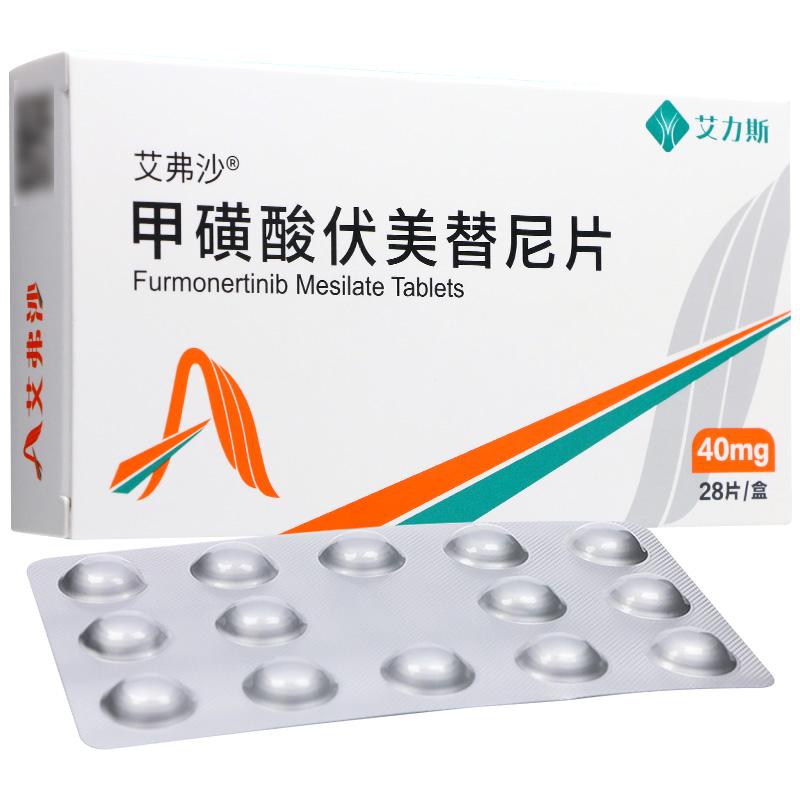
问题也随之出现。阿姨的基因突变类型,并不符合当时这款药的常规获批适应症。
这就涉及一个很多人没听过的概念:超适应症用药,也叫超说明书适应症用药。
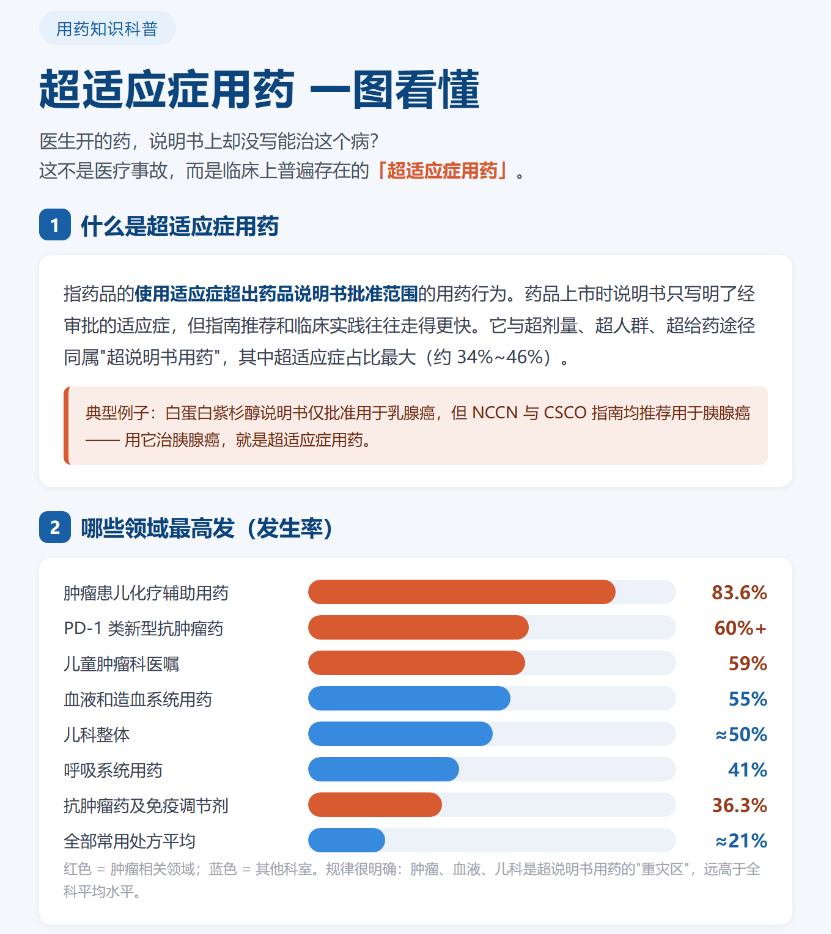
说白了,某种药已经上市,但医生根据患者的特殊病情及相关医学证据,考虑把它用于说明书批准范围之外的情况。
这不代表医生一定用错药,但需要符合相应的临床规范。
而在费用报销方面,问题就比较复杂了。
医生认为可以考虑使用,并不等于医保和商业医疗险一定认可这笔费用。
更麻烦的是,当地医院还没有这款药。
如果只能通过院外购药渠道获得,按照患者所持保单的相关约定,理赔又可能受到适应症、药品范围等限制。
药有希望,钱却成了难题。
二、明明买了医疗险,为什么还可能赔不了?
这其实是很多癌症患者容易遇到的问题。
买百万医疗险时,大家往往只关心几个数字:300万保额、600万保额、100%报销。
但真正遇到需要长期使用靶向药的情况,影响理赔的可能不是保额,而是更具体的条款。
第一,药品是否属于合同保障范围?
有些医疗险对外购药设置了专门的药品清单、适应症或医疗必要性要求。
即使医生已经开了处方,也不一定符合保险公司的赔付条件。
第二,院内药和院外药的保障是否一样?
有的医疗险把住院期间医院开具的药品费用纳入住院医疗责任,而院外购药适用另一套审核标准。
同样一种药,从不同渠道取得,可能对应不同的保障责任。
但要特别注意,院内开药并不代表自动免除所有适应症限制。
第三,医保能不能报销?
药品进入医保目录,也不意味着任何患者使用都能报销。
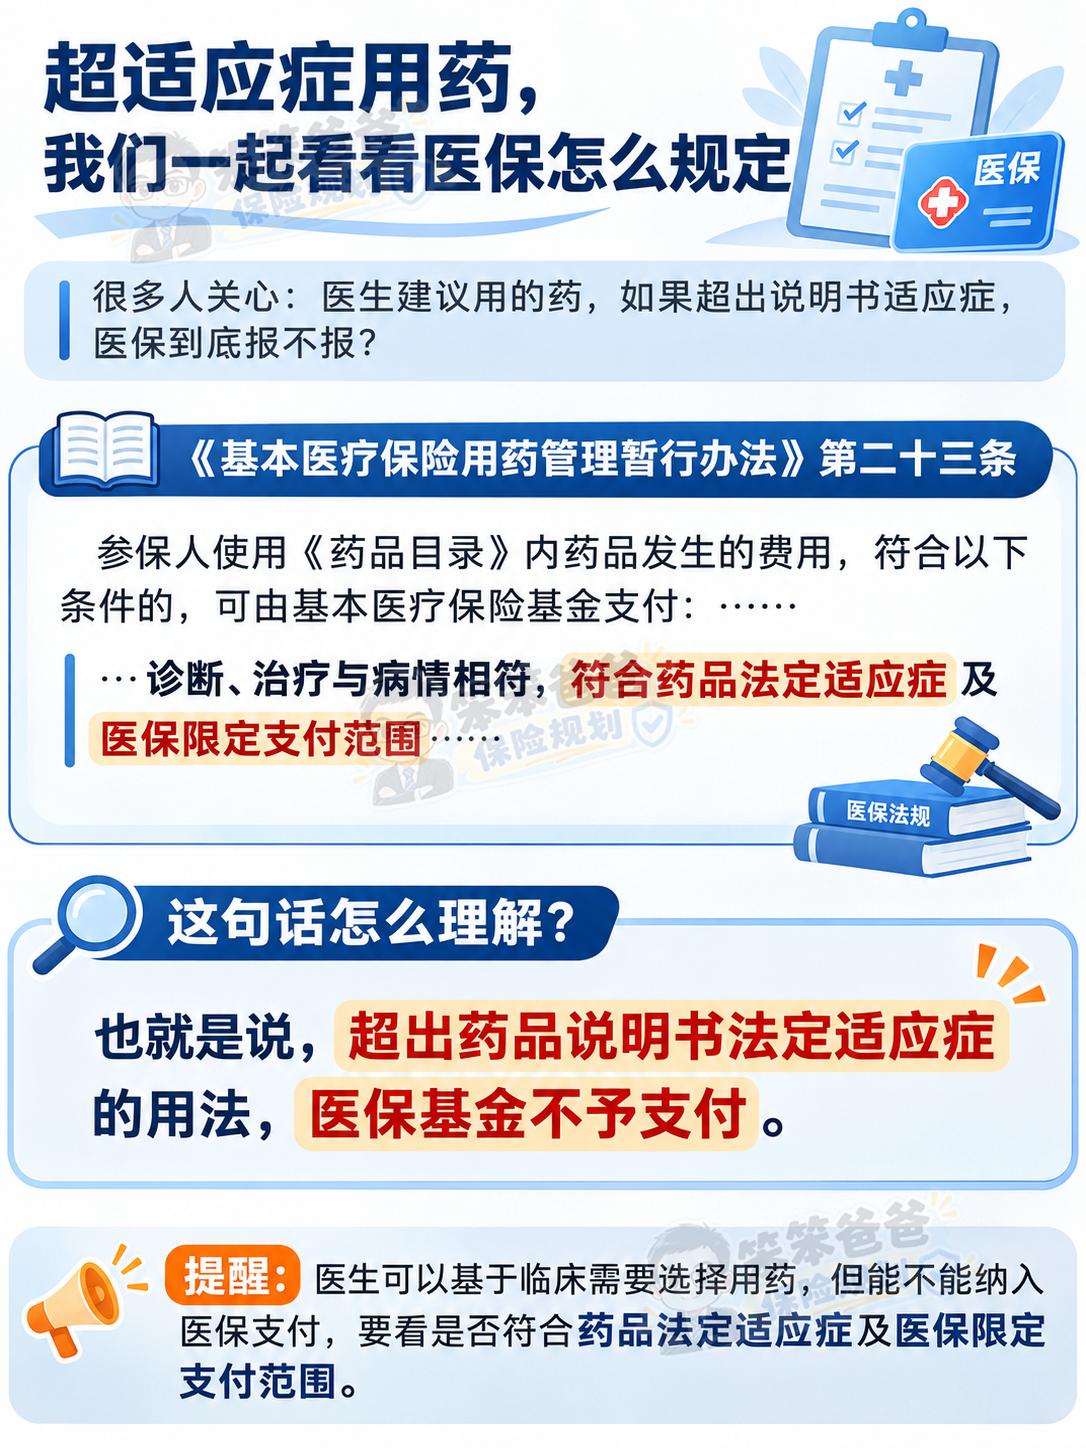 药品适应症、医保限定支付范围、就医地政策和结算方式,都可能影响最终结果。
所以,真正遇到大病时,不能只问一句“这药保不保”。
还应该进一步确认:怎么开药、在哪里取药、按哪项责任报销、需要满足哪些条件。
三、为了拿到药,家属两次前往北京
这次案例最让我触动的,是后面的经历。
同事没有因为最初的理赔障碍,就简单告诉客户“条款不赔,没办法”。而是开始研究其他可能性。
查找药品信息、了解医保结算规则、联系医院,甚至向正在使用同款药物的其他客户了解实际取药情况。
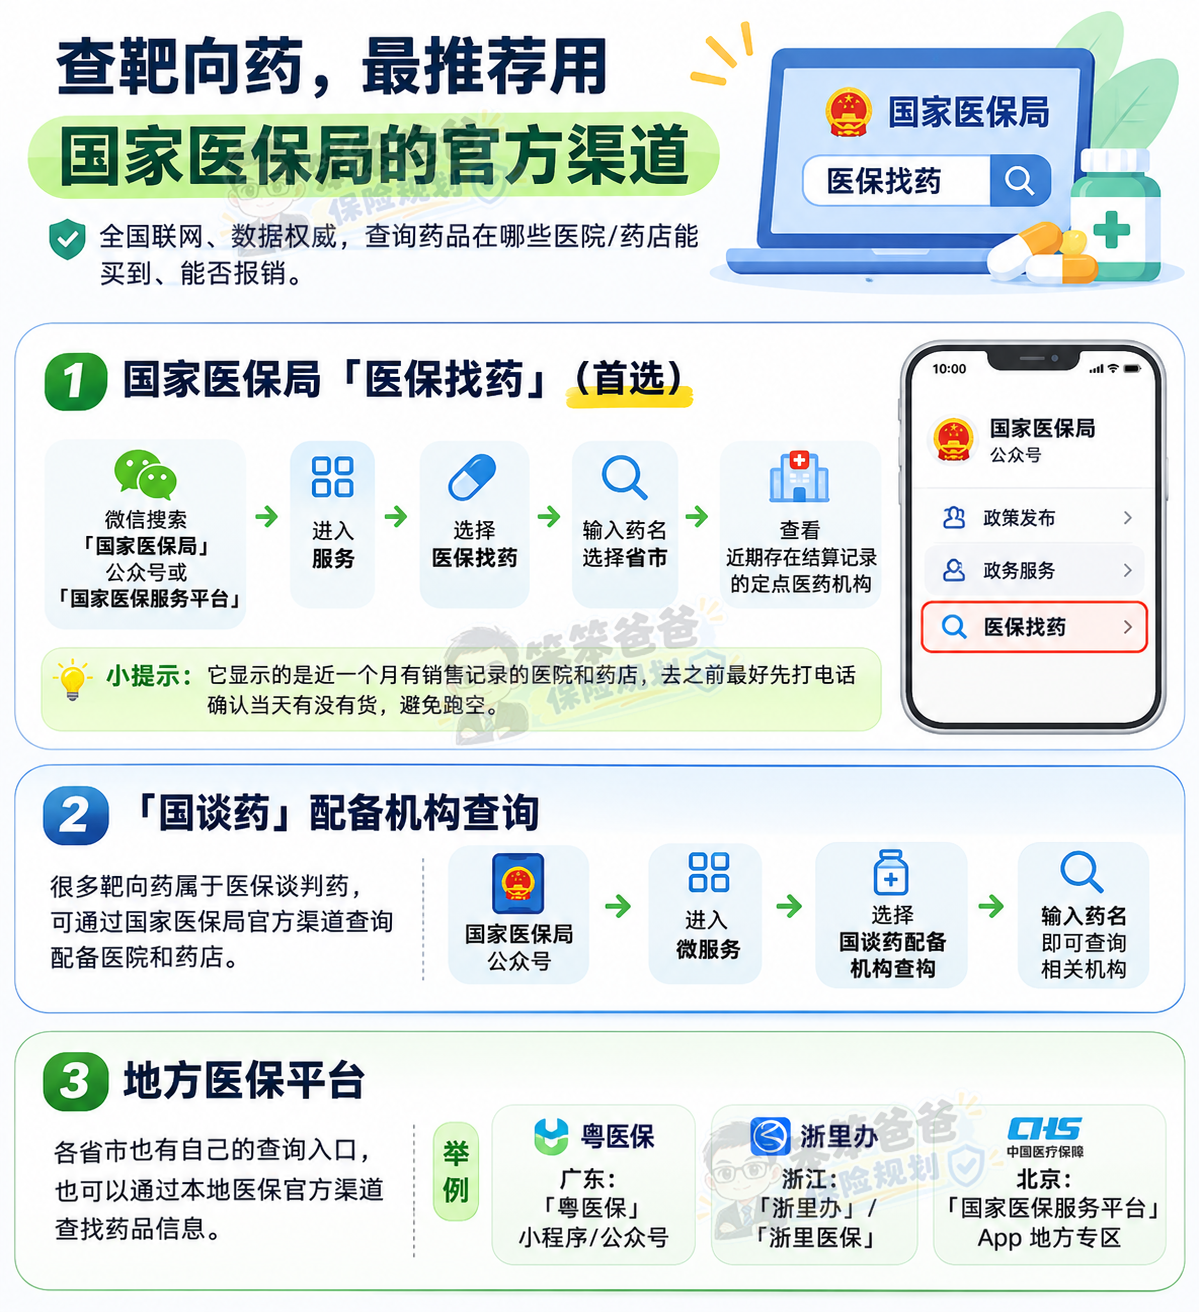
最终,向家属提出了一个建议:
能不能去北京,找到能够在院内开出这款药的医院?
这个建议并不轻松。
患者本身身体不好,异地就医需要折腾,也需要承担交通、住宿和治疗安排上的压力。
而且,去了也不一定能开到药。
事实上,家属此前已经去过一次北京。
第一次因为医保相关手续未能顺利完成,最终无功而返。
第二次前往北京时,大家已经做好了理赔可能无法全额覆盖的心理准备。
但这次,事情终于出现了转机。
家属顺利在北京的医院拿到了药,也完成了相关医保登记和结算手续。
更让人欣慰的是,后续商业医疗险理赔也顺利完成。
原本可能需要自己承担的药费,最终有了实际的保障支持。
四、最新理赔4,681.20元,商业医疗险按约定赔付
从提供的理赔材料来看:
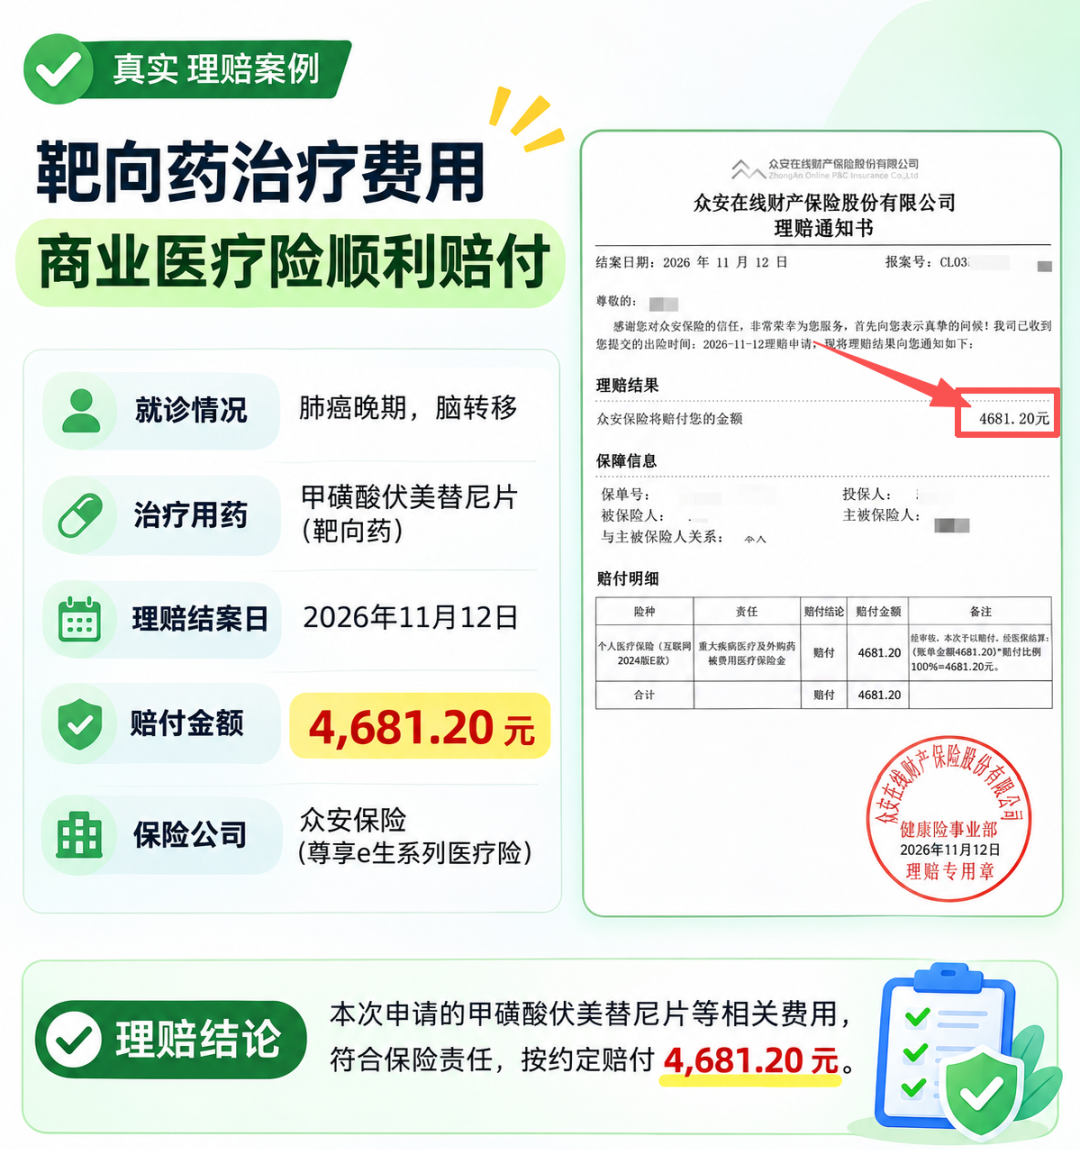
2026年11月12日,众安保险出具了一份理赔通知书。
本次理赔金额为:4,681.20元。
其中,提供的甲磺酸伏美替尼片药费发票金额为4,631.20元,理赔费用明细中另有50元费用。
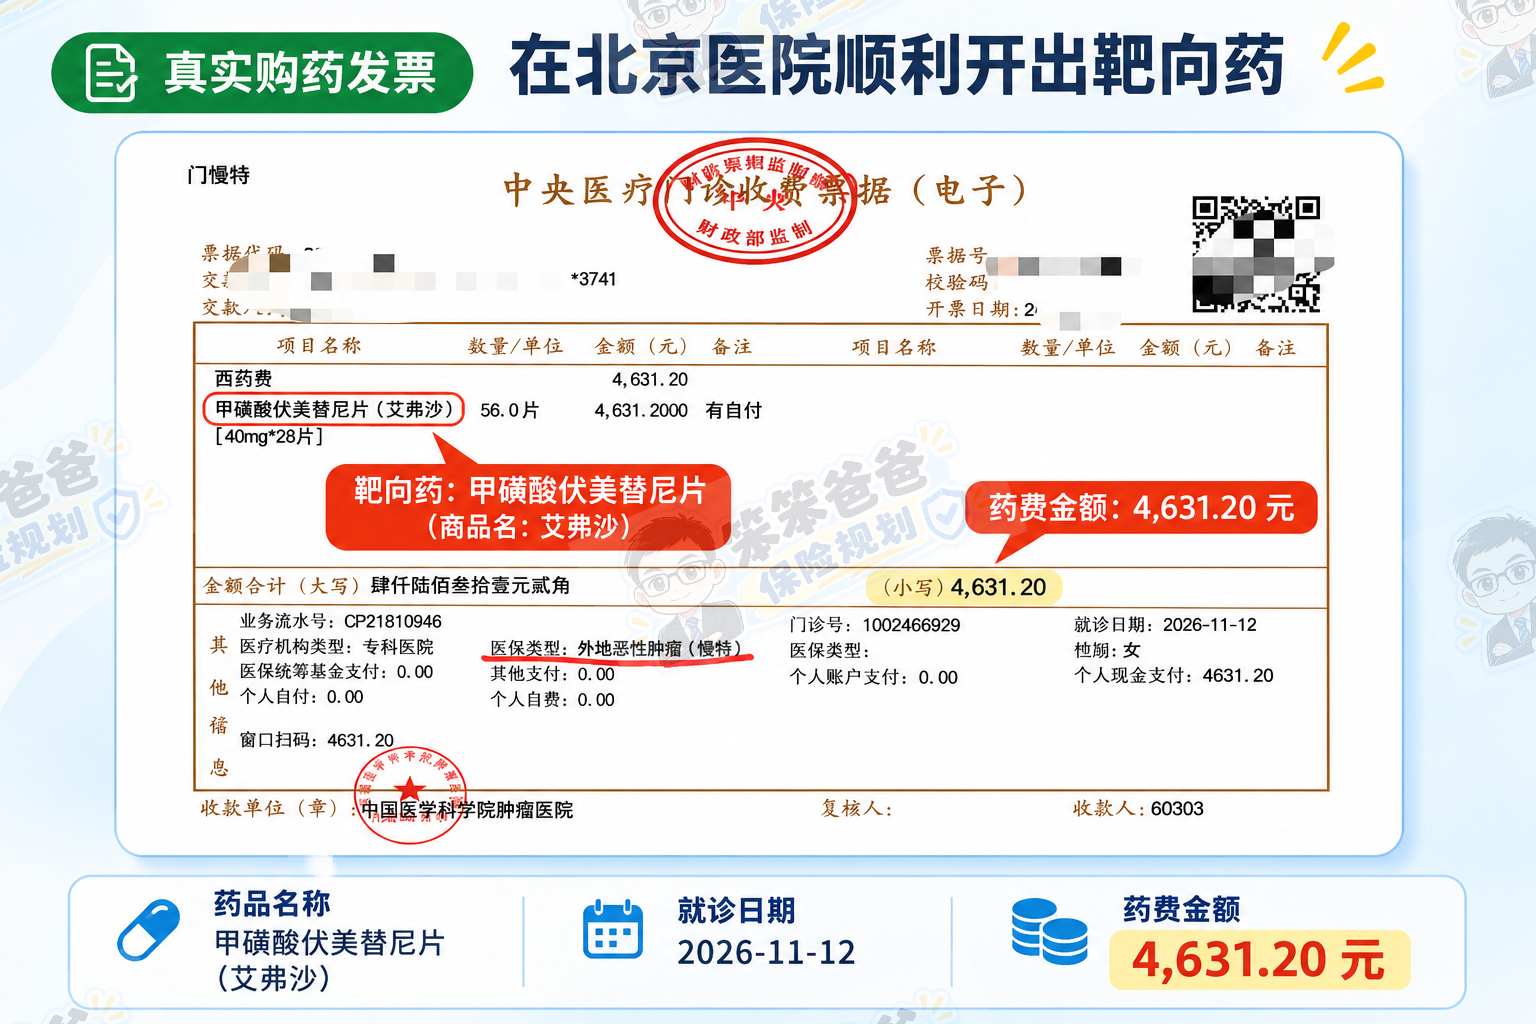
理赔单显示,该次申请最终按照符合保险责任的费用和约定比例完成了赔付。
值得注意的是,这位患者此前已经有过一次成功理赔。
最新这笔是第二次理赔。
这说明,至少从目前提供的材料看,患者的相关治疗费用已经获得了连续两次实际理赔支持。
而对于需要长期治疗的癌症患者来说,这一点很重要。
因为癌症治疗最怕的,不只是某一次费用高。
更怕的是治疗需要持续,药要一直用,但家庭的经济承受能力却越来越有限。
这次能顺利理赔,既有家属坚持寻找治疗资源的努力,也离不开具体医院的药品供应、医保办理和商业保险审核等条件。
并不是所有类似患者,都能复制同样的结果。
但至少这个案例提醒我们:
第一次遇到报销障碍,不一定意味着所有可行的保障路径都已经走到了尽头。
五、客户的一句话,道出了保险服务的价值
在同事分享的聊天记录中,家属曾经发来一句话:
“太麻烦你了,你就是我的救命稻草。”
看到这句话,确实很有感触。
保险经纪人、代理人能做的,不只是把保险卖出去。
买保险时,客户可能更在意价格、保额、保障责任。
但真正遇到重大疾病时,他们需要的往往还有很多实际帮助。
例如,怎么理解保险条款,怎么准备理赔资料,医院开药和院外购药有什么差别,遇到理赔疑问该如何沟通。
有时候,一份保险的价值,并不是只体现在保单上的几百万保额。
而是患者真正需要治疗时,能够按照合同约定,获得多少实际的费用支持。
当然,我们也要承认:保险不是万能的。
不是所有药物都能报,不是所有疾病都能保,也不是每次理赔争议都能找到解决办法。
保险经纪人同样不能替代医生决定治疗方案,也不能保证医院一定能开药。
但在合理合规的范围内,帮助客户理解合同、梳理理赔材料、沟通保障责任,确实有可能改变客户面对问题时的处境。
六、这个案例,给买医疗险的人3个提醒
1. 买医疗险,不要只看保证续保多少年
保证续保很重要,但外购药、抗癌特药、院内用药及相关限制,同样值得关注。
一款保证续保20年的医疗险,如果某些新药、新疗法并不在保障范围内,也可能遇到实际报销困难。
2. 不要以为医生开了处方,保险就一定赔
医生开药的医学依据,与医保和商业保险的支付条件,是不同的问题。
尤其遇到超说明书用药,更要提前核实相关责任和报销要求。
3. 遇到理赔难题,先把可行的路径了解清楚
医院能否提供药物、医保手续是否齐全、商业保险有没有院外购药或者特药保障,都值得逐项确认。
如果需要异地就医,更应该提前咨询医院及保险公司,避免盲目奔波。
七、最后说几句
做保险10年,我越来越觉得:
买保险,重要的不只是投保时买得便宜,而是真正生病时,这份保险能帮我们承担多少费用。
这位肺癌晚期阿姨的经历,并不是一个简单的“保险公司赔钱了”的故事。
它让我们看到,医疗险的保障范围、临床用药的复杂性,以及专业服务的重要性。
也让我们明白:
保险有自己的规则和边界,但我们可以在这些规则内,尽可能帮助客户找到合理、合规的解决路径。
不能保证每一次努力都有好结果。
但至少,面对有希望解决的问题,不要轻易放弃。
我是靠谱的笨笨爸爸,关注我,买保险少走弯路!
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【百万医疗险】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2022年有哪些百万医疗险可以报销120万一针的抗癌药?
 5544
投保百万医疗险的时候要考虑特药保障吗?有哪些百万医疗险可以报销抗癌特药?
 5965
百万医疗险什么病都报吗?
2507
2022年那个医疗险能报销120万一针的抗癌药?
2288
 2660
 1997

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


