


肝癌治疗7个月,理赔11次!众民保中高端一共赔了69467元
发布时间:15小时前阅读:27

 问一问
 身份认证|
入驻4年
很多人买医疗险时,最喜欢问一句:
“一年几千块,真生病了到底能不能赔?”
还有人更担心:
“如果得了癌症,今年赔了,明年还能不能继续保?”
最近经手了一个挺有代表性的真实理赔案例:
一位55岁的女性客户确诊肝癌,因为需要持续接受靶向治疗,基本上每21天就要去一次医院。
从2026年2月到9月,前后一共申请了11次理赔。
治疗医院:上海东方肝胆外科医院
产品:众民保·中高端医疗险(年交版)
保费:2798 元/年
最后的数据是: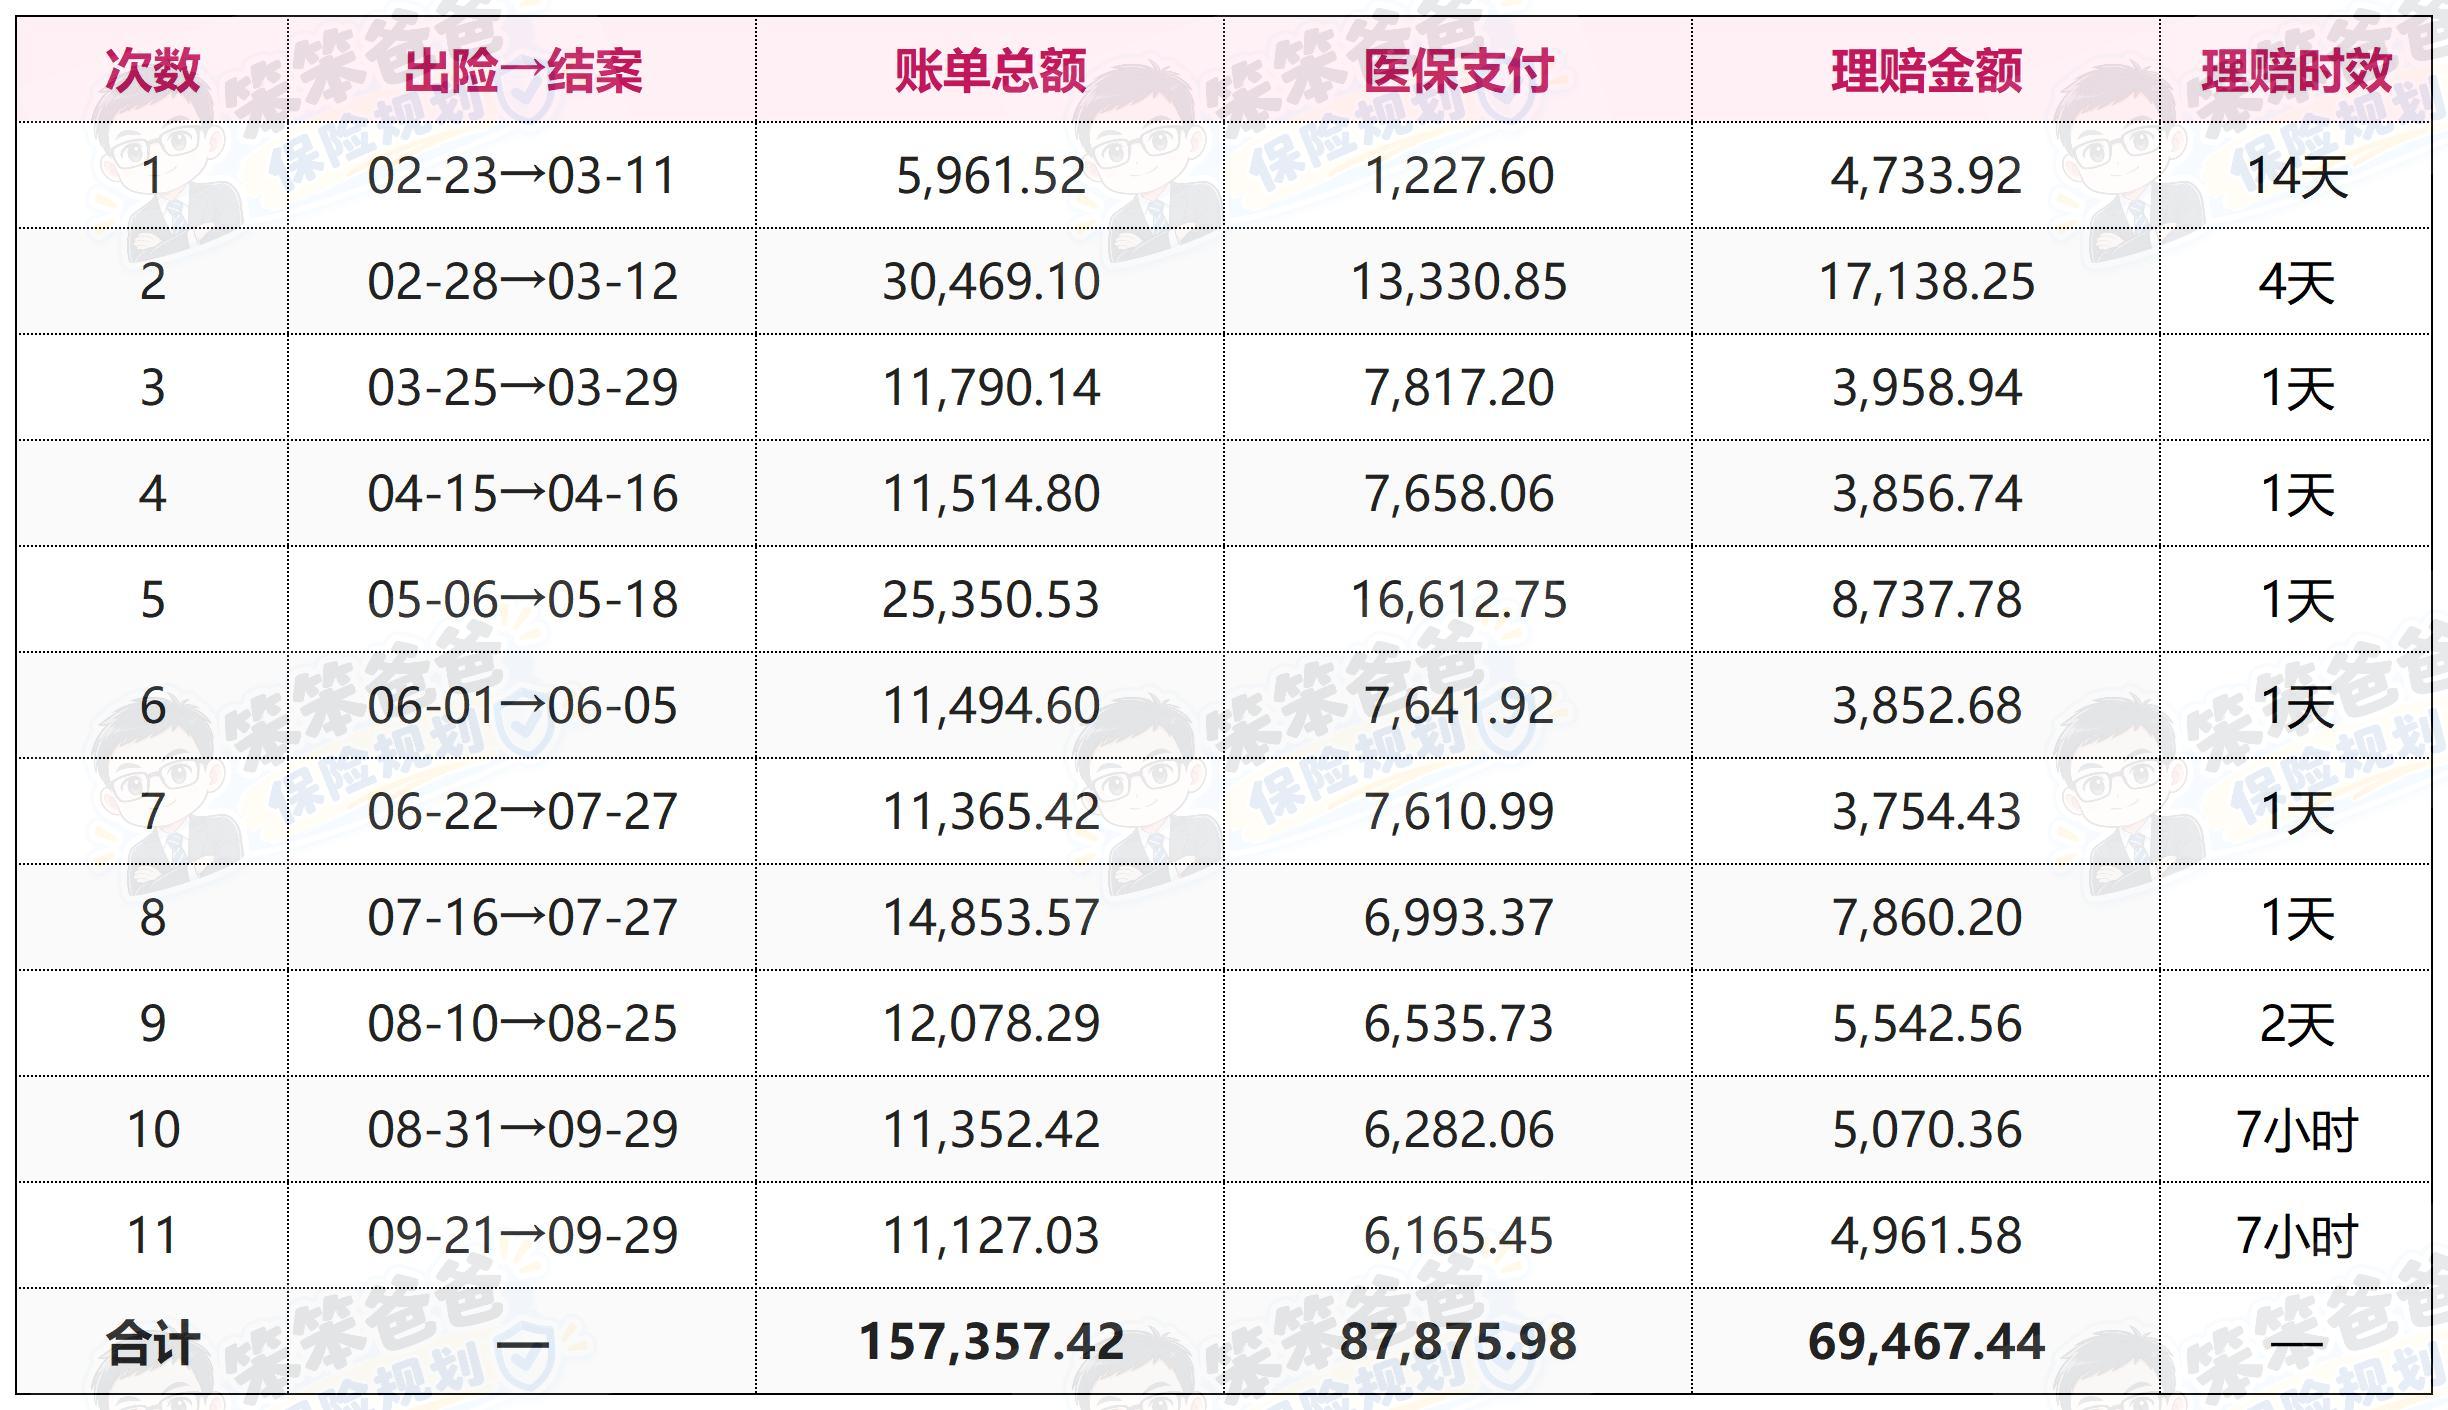
医疗总费用:157,357.42元
医保支付:87,875.98元
商业医疗险赔付:69,467.44元
也就是说,医保报完以后剩下的这部分医疗费用,在这个案例中基本被商业医疗险接住了。
更值得关注的是——
这不是一次性赔6万多,而是连续赔了11次。
一、从第一次理赔开始
这位客户投保的是众民保·中高端医疗险年交版。
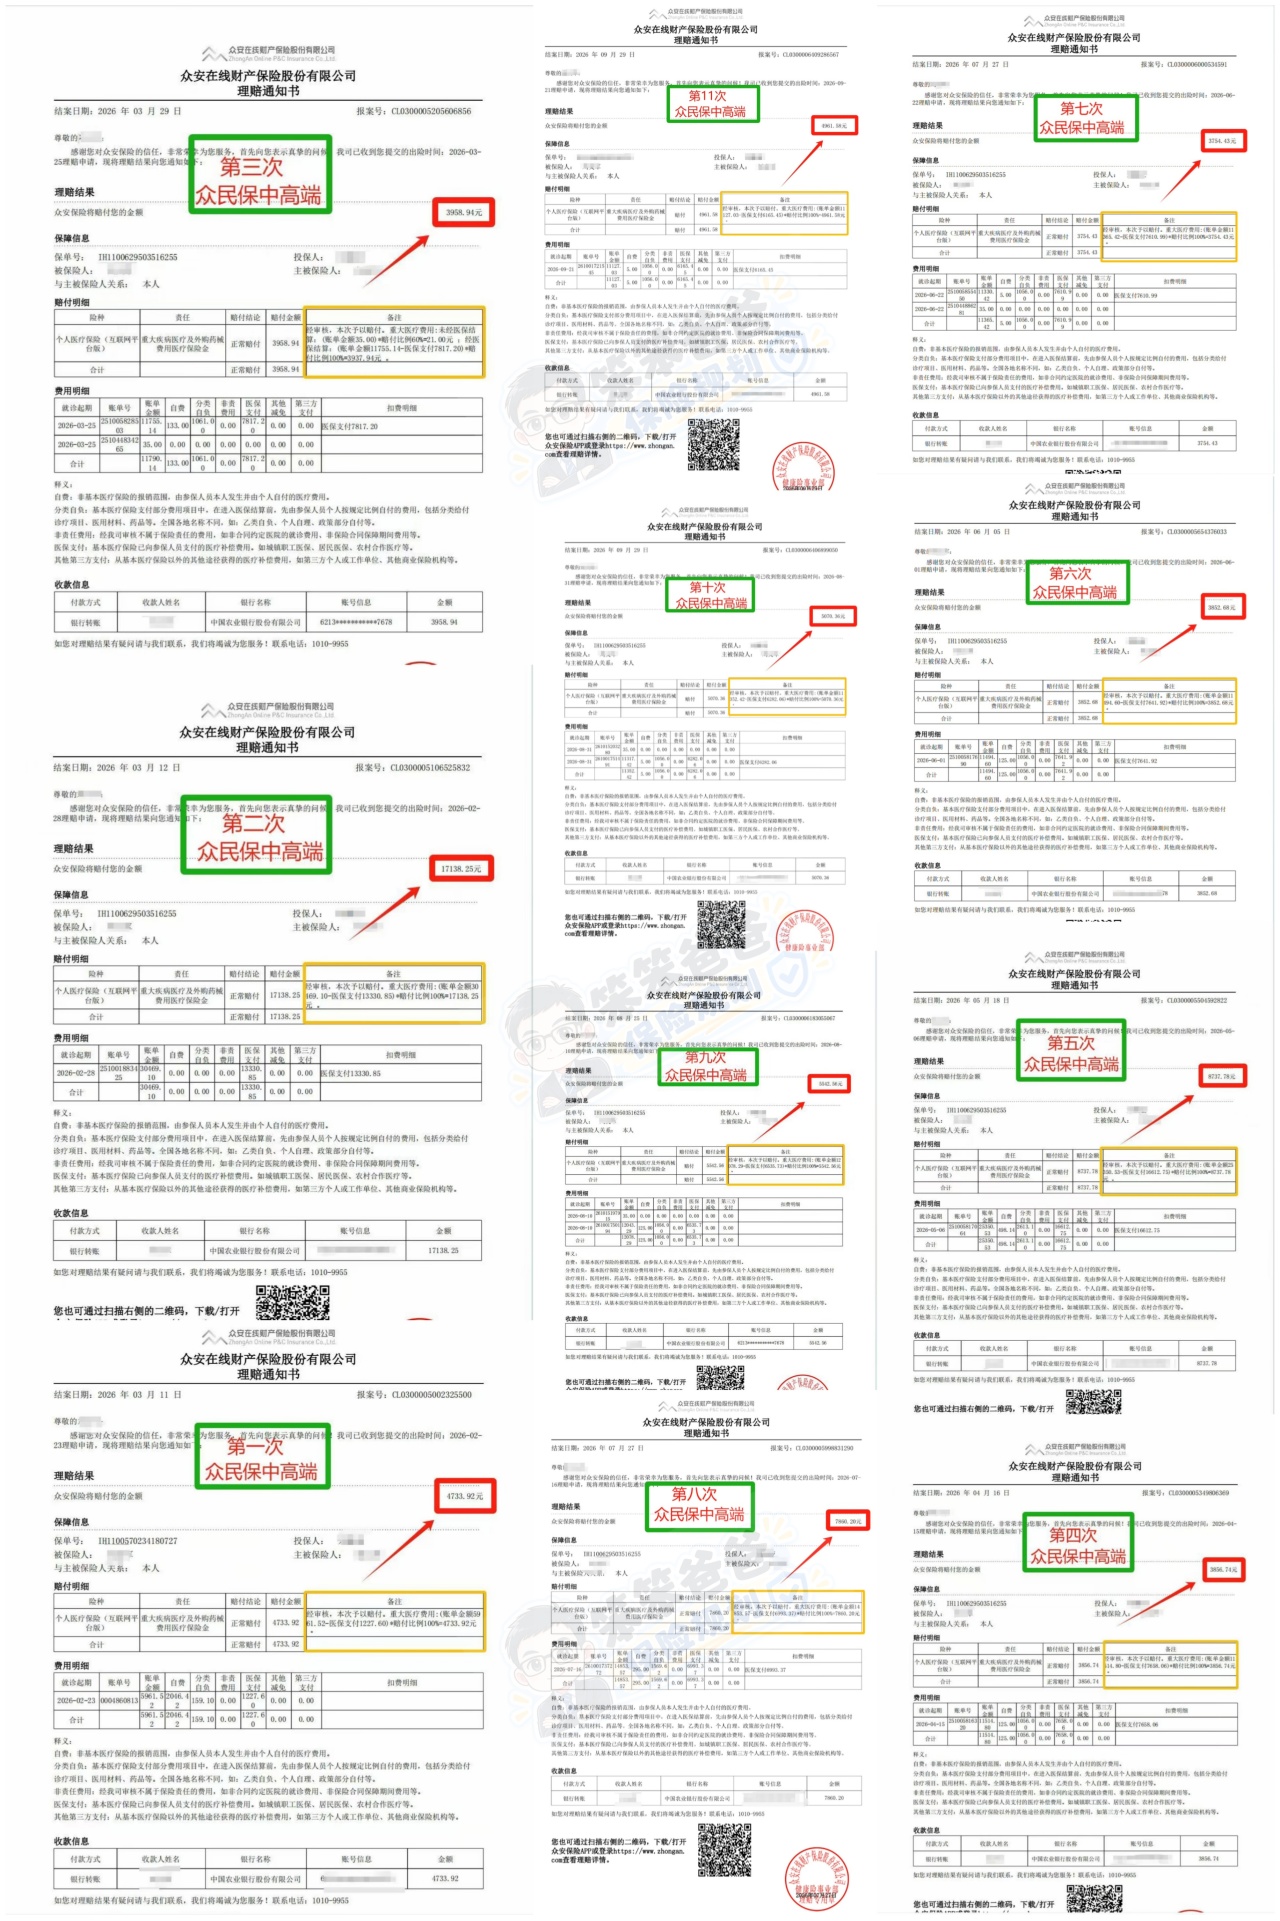
2026年2月23日首次出险:
1、第一次治疗:账单总费用 5961.52元,医保支付 1227.60元,医疗险赔付 4733.92元。
2、紧接着第二次:总费用 30,469.10元,医保支付 13,330.85元,医疗险赔付17,138.25元。
之后基本就是隔一段时间治疗一次,再申请一次理赔。
第3次赔3958.94元;
第4次赔3856.74元;
第5次赔8737.78元;
第6次赔3852.68元;
第7次赔3754.43元;
第8次赔7860.20元;
第9次赔5542.56元;
第10次赔5070.36元;
第11次赔4961.58元。
前后7个月,一共赔了11次。
这其实才是医疗险真正有价值的地方。
大病治疗往往不是“住一次院、做一次手术,然后结束”。
尤其癌症:手术、化疗、靶向治疗、复查、后续用药……
整个治疗周期可能持续几个月,甚至几年。
所以买医疗险,不能只盯着那个看起来很大的“几百万保额”。
真正要看的,是治疗不断发生的时候,它能不能持续帮你报。
二、15.7万医疗费,医保已经报了8.7万,为什么还需要医疗险?
这个案例特别适合解释一个很多人容易忽略的问题:
有医保了,还要不要买商业医疗险?
我们直接看账单。
这11次治疗累计医疗费用:157,357.42元。
医保已经支付:87,875.98元,医保当然非常重要。
但医保报完以后,还有接近7万元的费用需要自己承担。
而商业医疗险最终累计赔付:69,467.44元。
这就是医保和商业医疗险的关系。
我一直跟大家说:
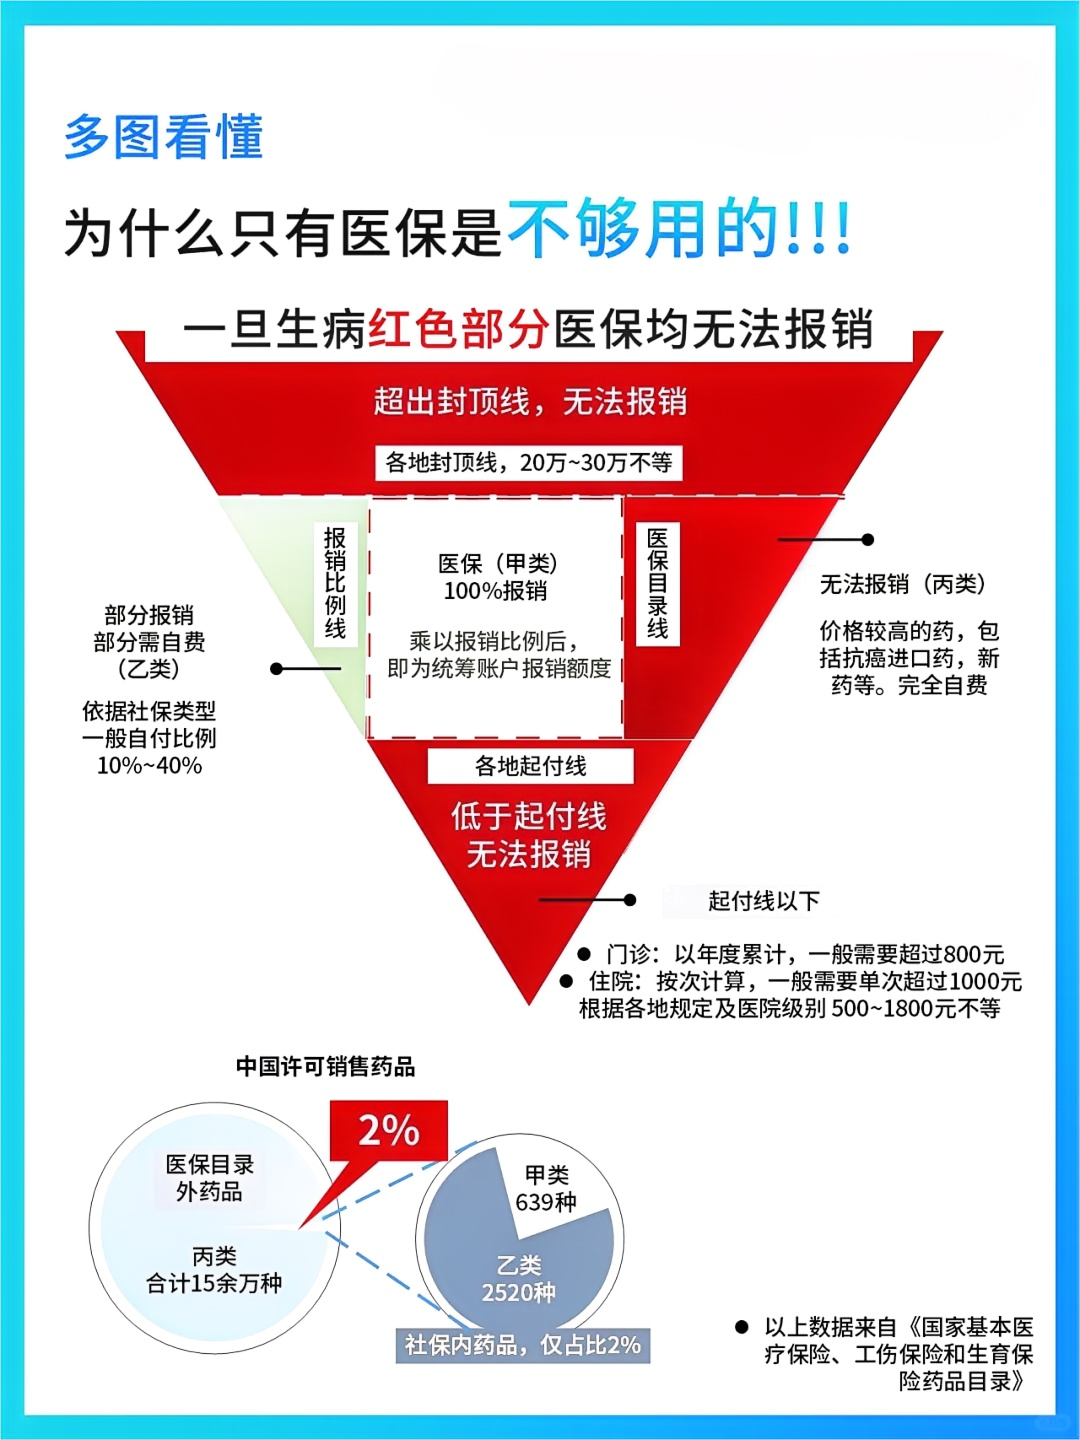
医保负责打地基,商业医疗险负责补缺口。
不是二选一,而是两者配合。
尤其真正遇到癌症这种需要长期治疗的大病,你会发现:
医保能报多少是一回事,医保报完以后,自己还要掏多少钱,是另一回事。
三、比赔69467元更关键的是确诊肝癌后还正常承保
这是整个案例里,我认为最值得关注的一点。
很多人最担心的是:
“今年买了医疗险,结果今年查出癌症,明年保险公司还让我买吗?”
从这份案例资料来看:
客户上一保单年度为2025年2月24日至2026年2月23日。
新保单年度为:2026年2月24日至2027年2月23日。
保单截图显示,新保单年度已经正常承保。
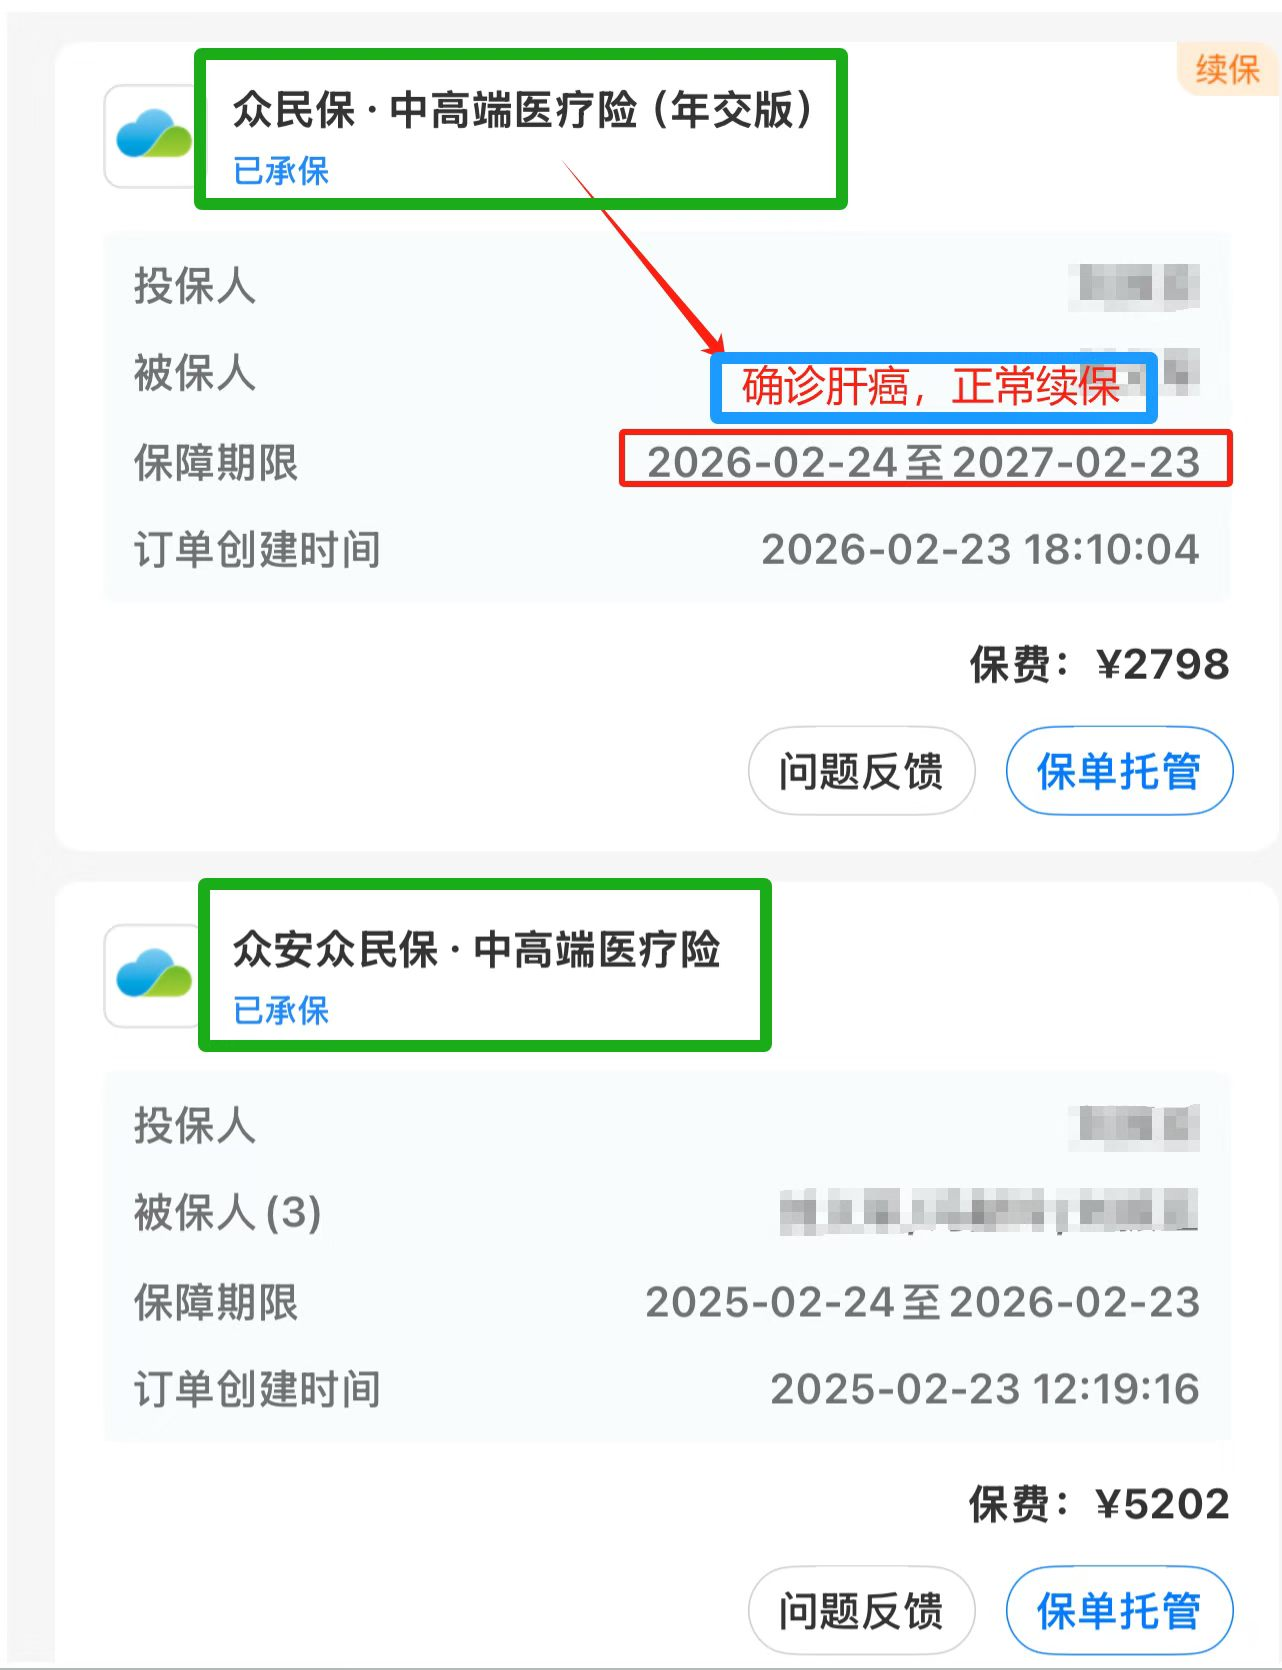
而这位客户在后续治疗过程中,又继续进行了多次理赔。
也就是说,在这个个案中:
续保期确诊肝癌以后,新保单年度仍然正常承保,后续治疗继续按照合同申请理赔。
这件事的意义,其实比单次赔多少钱更大。
因为真正的大病患者,最怕的从来不是:
“这一次赔不赔?”
而是:“治疗还没结束,我以后怎么办?”
四、11次理赔,还有一个细节很有意思:越来越快
第一次理赔,因为涉及首次调查,整个过程相对长一些。
第1次约14天;
第2次4天;
第3—9次多数为1—2天;
到了第10、11次:当天提交,约7小时结案。
这其实也很符合长期治疗患者的需求。
一个癌症患者每隔20多天就要去医院治疗一次,如果每次理赔都需要反复提交、等待很久,体验会非常差。
而前期资料审核完成以后,后续同类治疗理赔效率越来越高,对患者来说会省心很多。
五、一年2798元,赔了近7万,所以这款保险“赚了”?
看到这里,可能有人会说:
“一年才2798元,赔了69467元,这不赚大了吗?”
我反而不建议这么理解保险。
保险从来不是拿来“赚钱”的。谁都不希望为了拿几十万理赔款,先去得一场癌症。
保险真正解决的是:
当那个小概率、但家庭承受不起的风险真的发生时,把一部分经济损失转移出去。
平平安安交很多年保费,最后一次都没理赔,其实才是最好的结果。
六、买医疗险别只看价格
很多人选医疗险的方式特别简单:
A一年300块,B一年800块,C一年2000多,
然后直接问:“哪个最划算?”
其实方向就错了。
百万医疗、中端医疗、高端医疗,本身解决的问题就不完全一样。
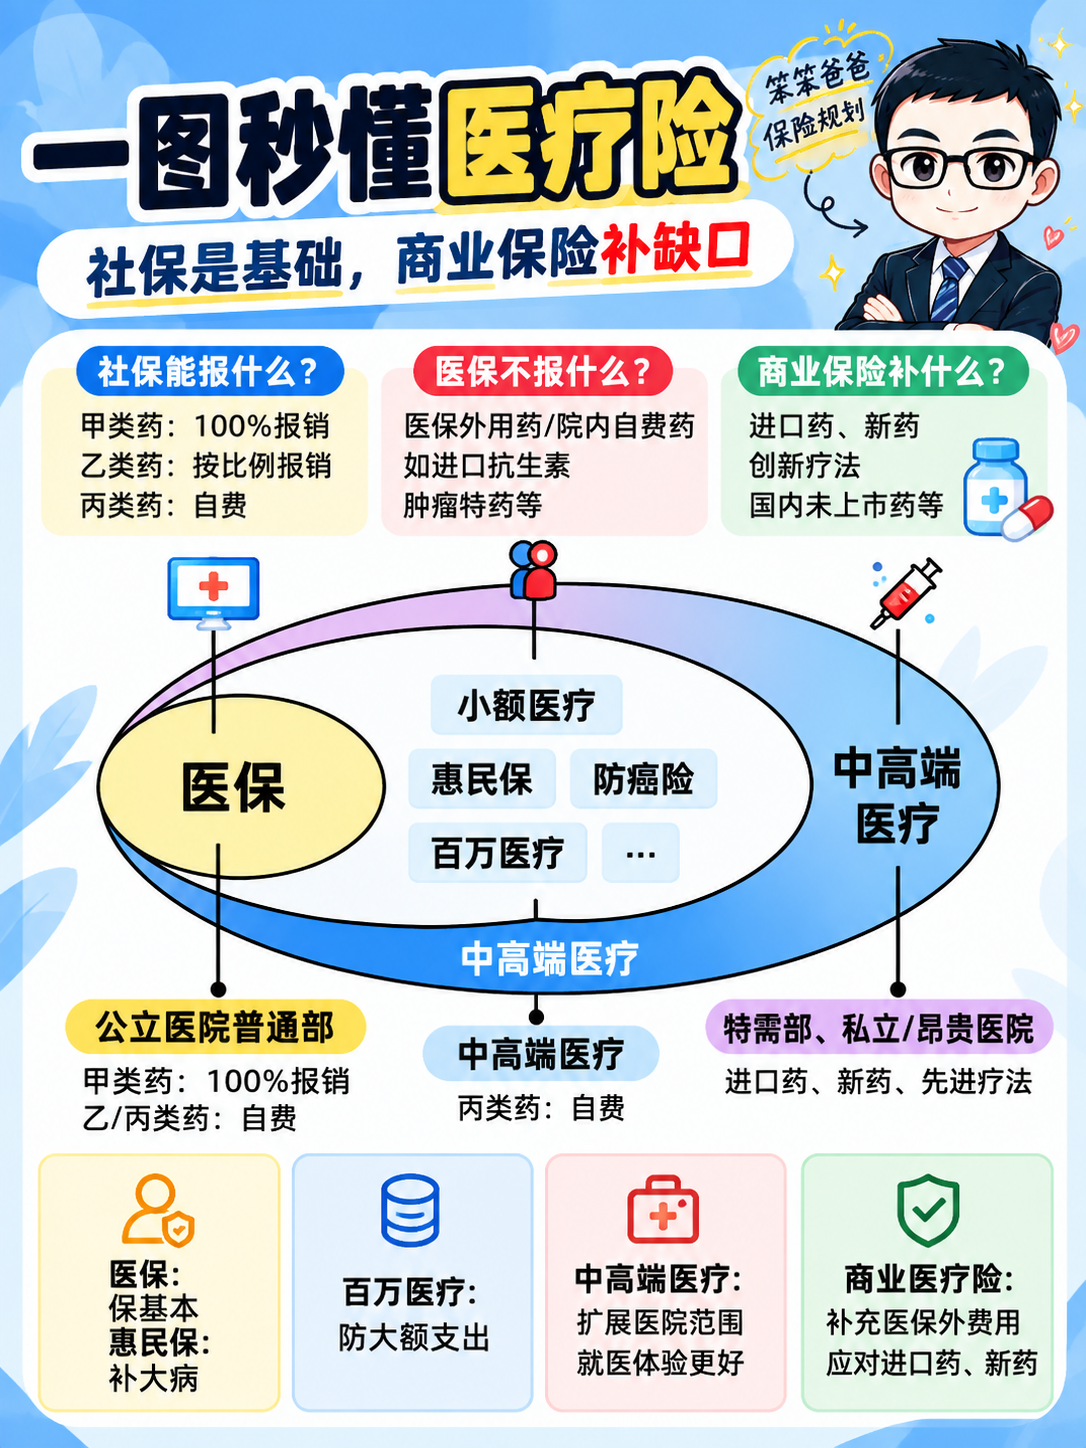
真正应该比较的是:
免赔额多少?
社保外费用怎么报?
外购药能不能报?
癌症治疗能不能覆盖?
医院范围到哪里?
理赔后的续保规则是什么?
以及身体已经有异常的人:既往症到底怎么约定?
便宜当然重要。但保险最怕的不是多花几百块,而是真正需要用的时候,才发现自己买的东西和想象中完全不是一回事。
七、写在最后
这个案例里,我最想让大家记住的,其实不是:
“2798元保费赔了69467元。”
而是另外三个数字:7个月、11次、69,467.44元。
癌症治疗不是一锤子买卖。
当一个家庭每隔21天就要面对一次治疗账单时,你才会真正理解:
医疗险最大的价值,不只是某一次帮你报了多少钱,而是在持续治疗的过程中,一次又一次帮家庭把医疗费用接住。
如果你正在纠结:
普通百万医疗和0免赔中高端医疗到底差在哪?
或者自己有肺结节、甲状腺结节、三高、糖尿病等健康异常,不知道还能不能买医疗险,别急着随便选一款。
先看身体情况,再看医院需求,最后才是比产品和价格。很多时候,能买、能赔、能长期用,比单纯便宜更重要。还有疑问,可以随时找我A327519816!
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1471
5059
 2196
 6033
 896
 1307

下一篇资讯:
暂无下一篇


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


