


太平洋蓝医保2027升级了,这次真有点东西!
发布时间:4小时前阅读:71

 问一问
 身份认证|
入驻4年
有肺结节、甲状腺结节、三高、糖尿病,普通百万医疗险买不了,是不是以后只能靠医保?
尤其是给五六十岁的爸妈买保险,这个问题真的很常见。
年轻时身体好好的,觉得保险没必要。等到年龄大了,体检发现结节、血压血糖升高,再想买医疗险,却发现健康告知过不去。
最近太平洋健康险推出了蓝医保·免健告百万医疗险(2027)升级了!
我仔细研究了一下,发现这款产品有几个值得关注的地方:
免健康告知,一般既往症符合条件也能赔;46—50岁计划一标准新保费644元,符合条件还能享受优惠。
但真正让我觉得需要讲清楚的,不是价格,而是它的赔付规则。
同样因为一般既往症住院,为什么一个计划首年赔1万元,另一个却能赔2万元?
还有,既然免健康告知,是不是有肺结节、糖尿病,以后住院都能报?
今天就用大白话,把这款产品的亮点、限制和适合人群讲清楚。
一、先说结论:值得关注,但不是人人都适合
做保险10年,我一直有个观点:
买医疗险,能不能买只是第一步,真正重要的是以后能不能赔、能不能持续拥有保障。
蓝医保2027最大的特点,是降低了部分健康异常人群的投保门槛。
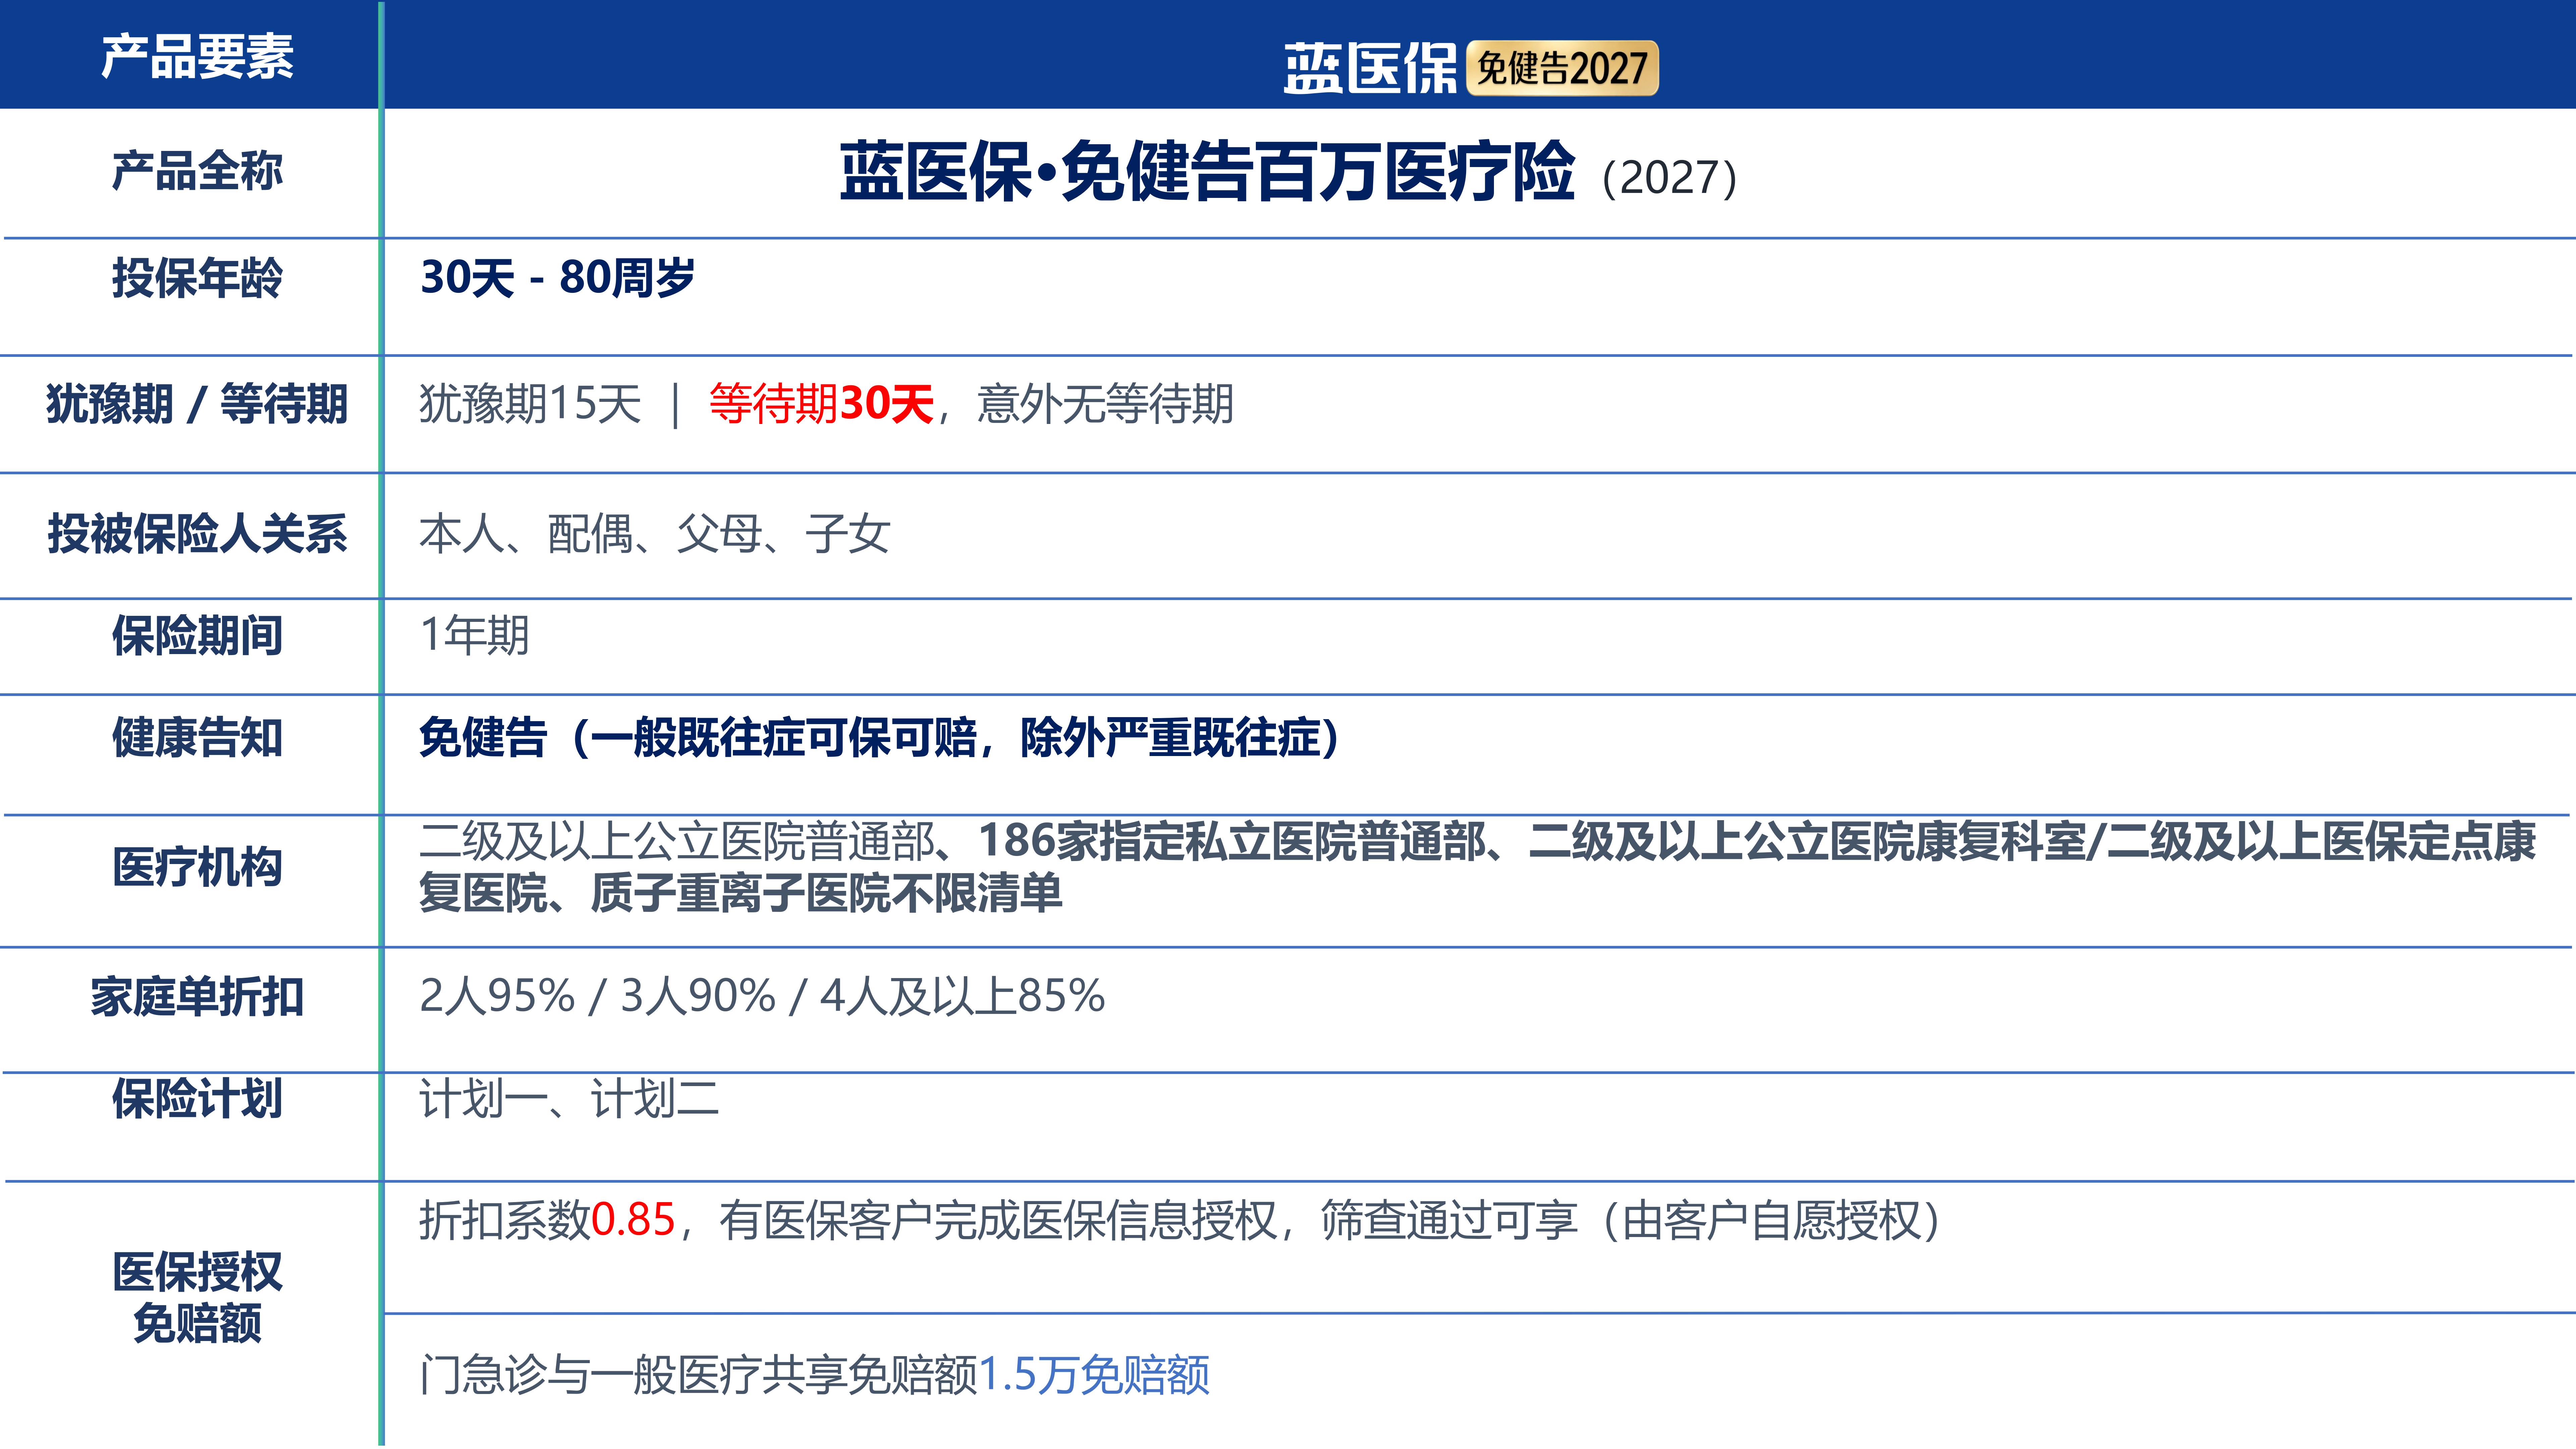
1、出生满30天至80周岁可以投保,重新投保最高100岁,不需要填写健康告知,一般既往症也有约定保障。
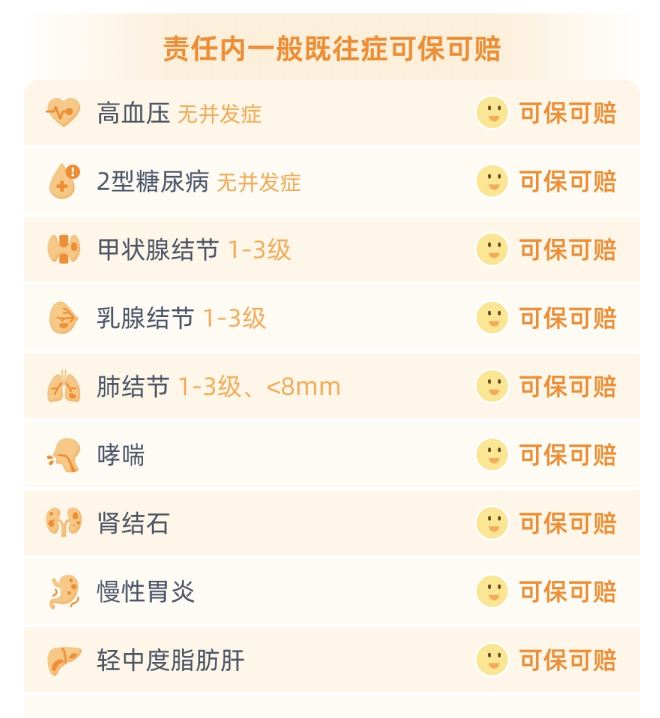
2、可以支持给本人、配偶、父母、子女投保,新保30天等待期,重新投保没有等待期!
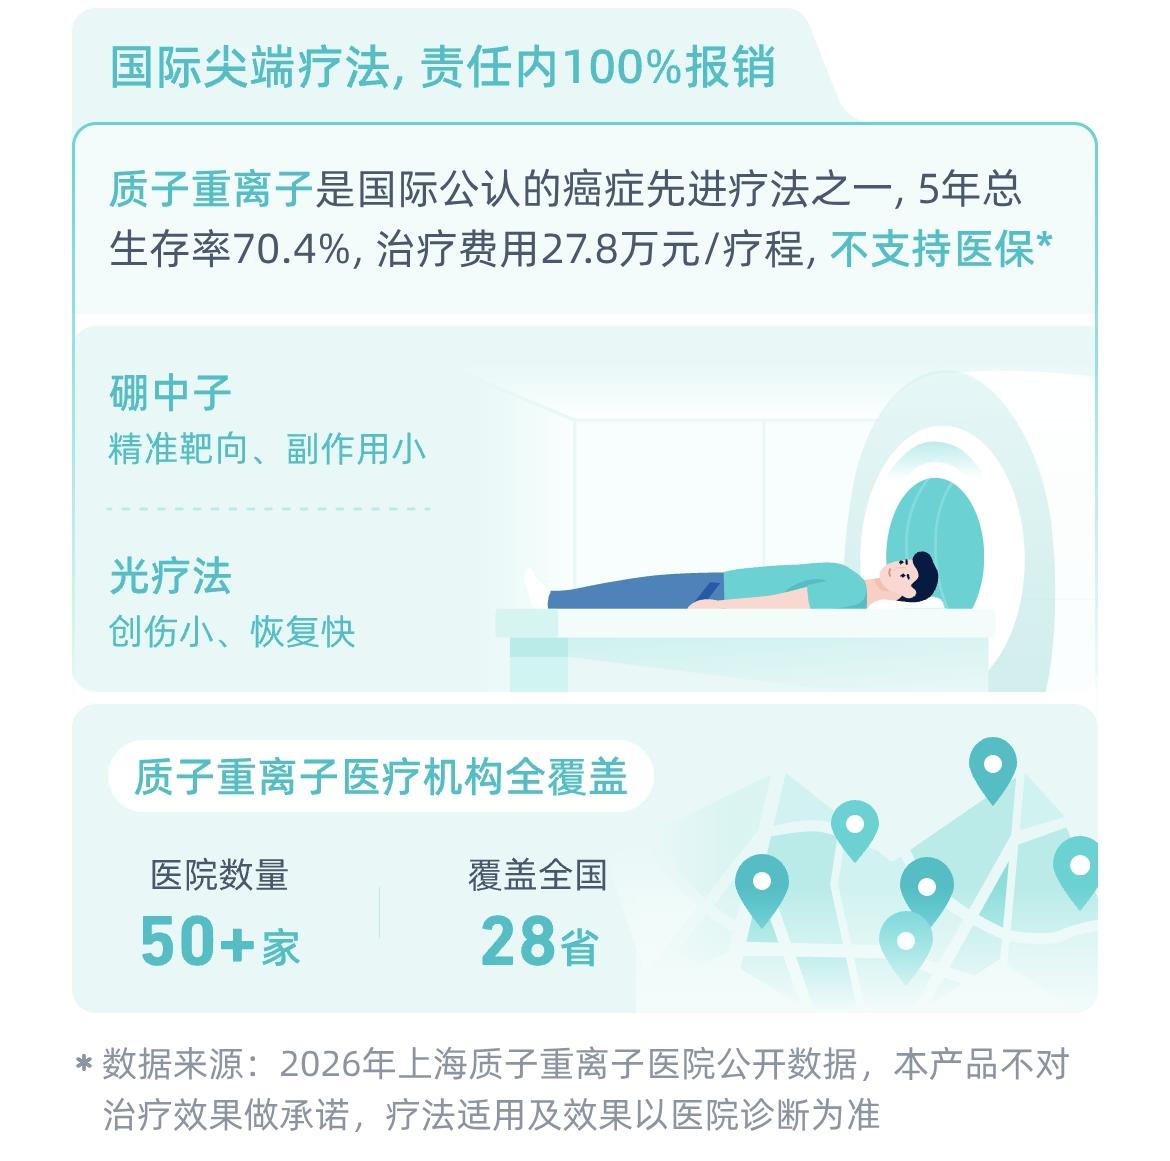
3、支持二级及以上公立医院普通部、186家指定私立医院普通部、二级及以上公立医院康复科室/二级及以上医保定点康复医院、质子重离子医院不限清单!
对于普通百万医疗险买不了的人来说,确实多了一个选择。
但它有4个问题必须提前知道:
① 一般既往症,两个计划首年赔付比例不同。
② 合同约定的严重既往症及相关并发症不承担相应责任。
③ 一般医疗有1.5万元免赔额,小额住院未必能赔。
④ 保障期只有一年,不保证续保。
如果只看“免健告”“既往症可赔”“保费便宜”,很容易忽略这些限制。
二、同样住院,首年为什么,可能差1万元?
这是我认为蓝医保2027最值得仔细比较的地方。
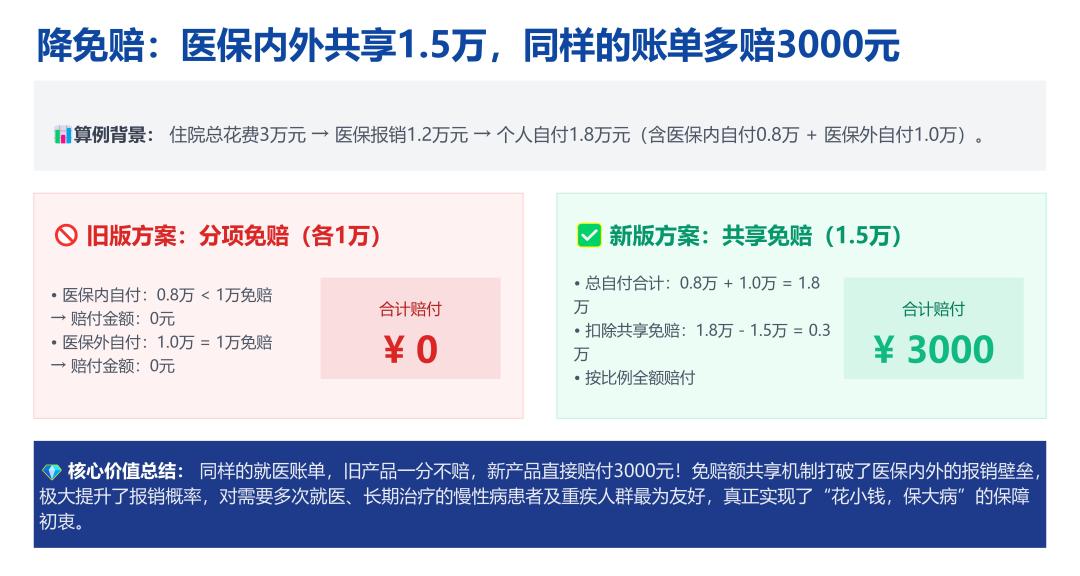
先说下这次升级的一大亮点就是免赔额降低了,极大提升了报销概率!
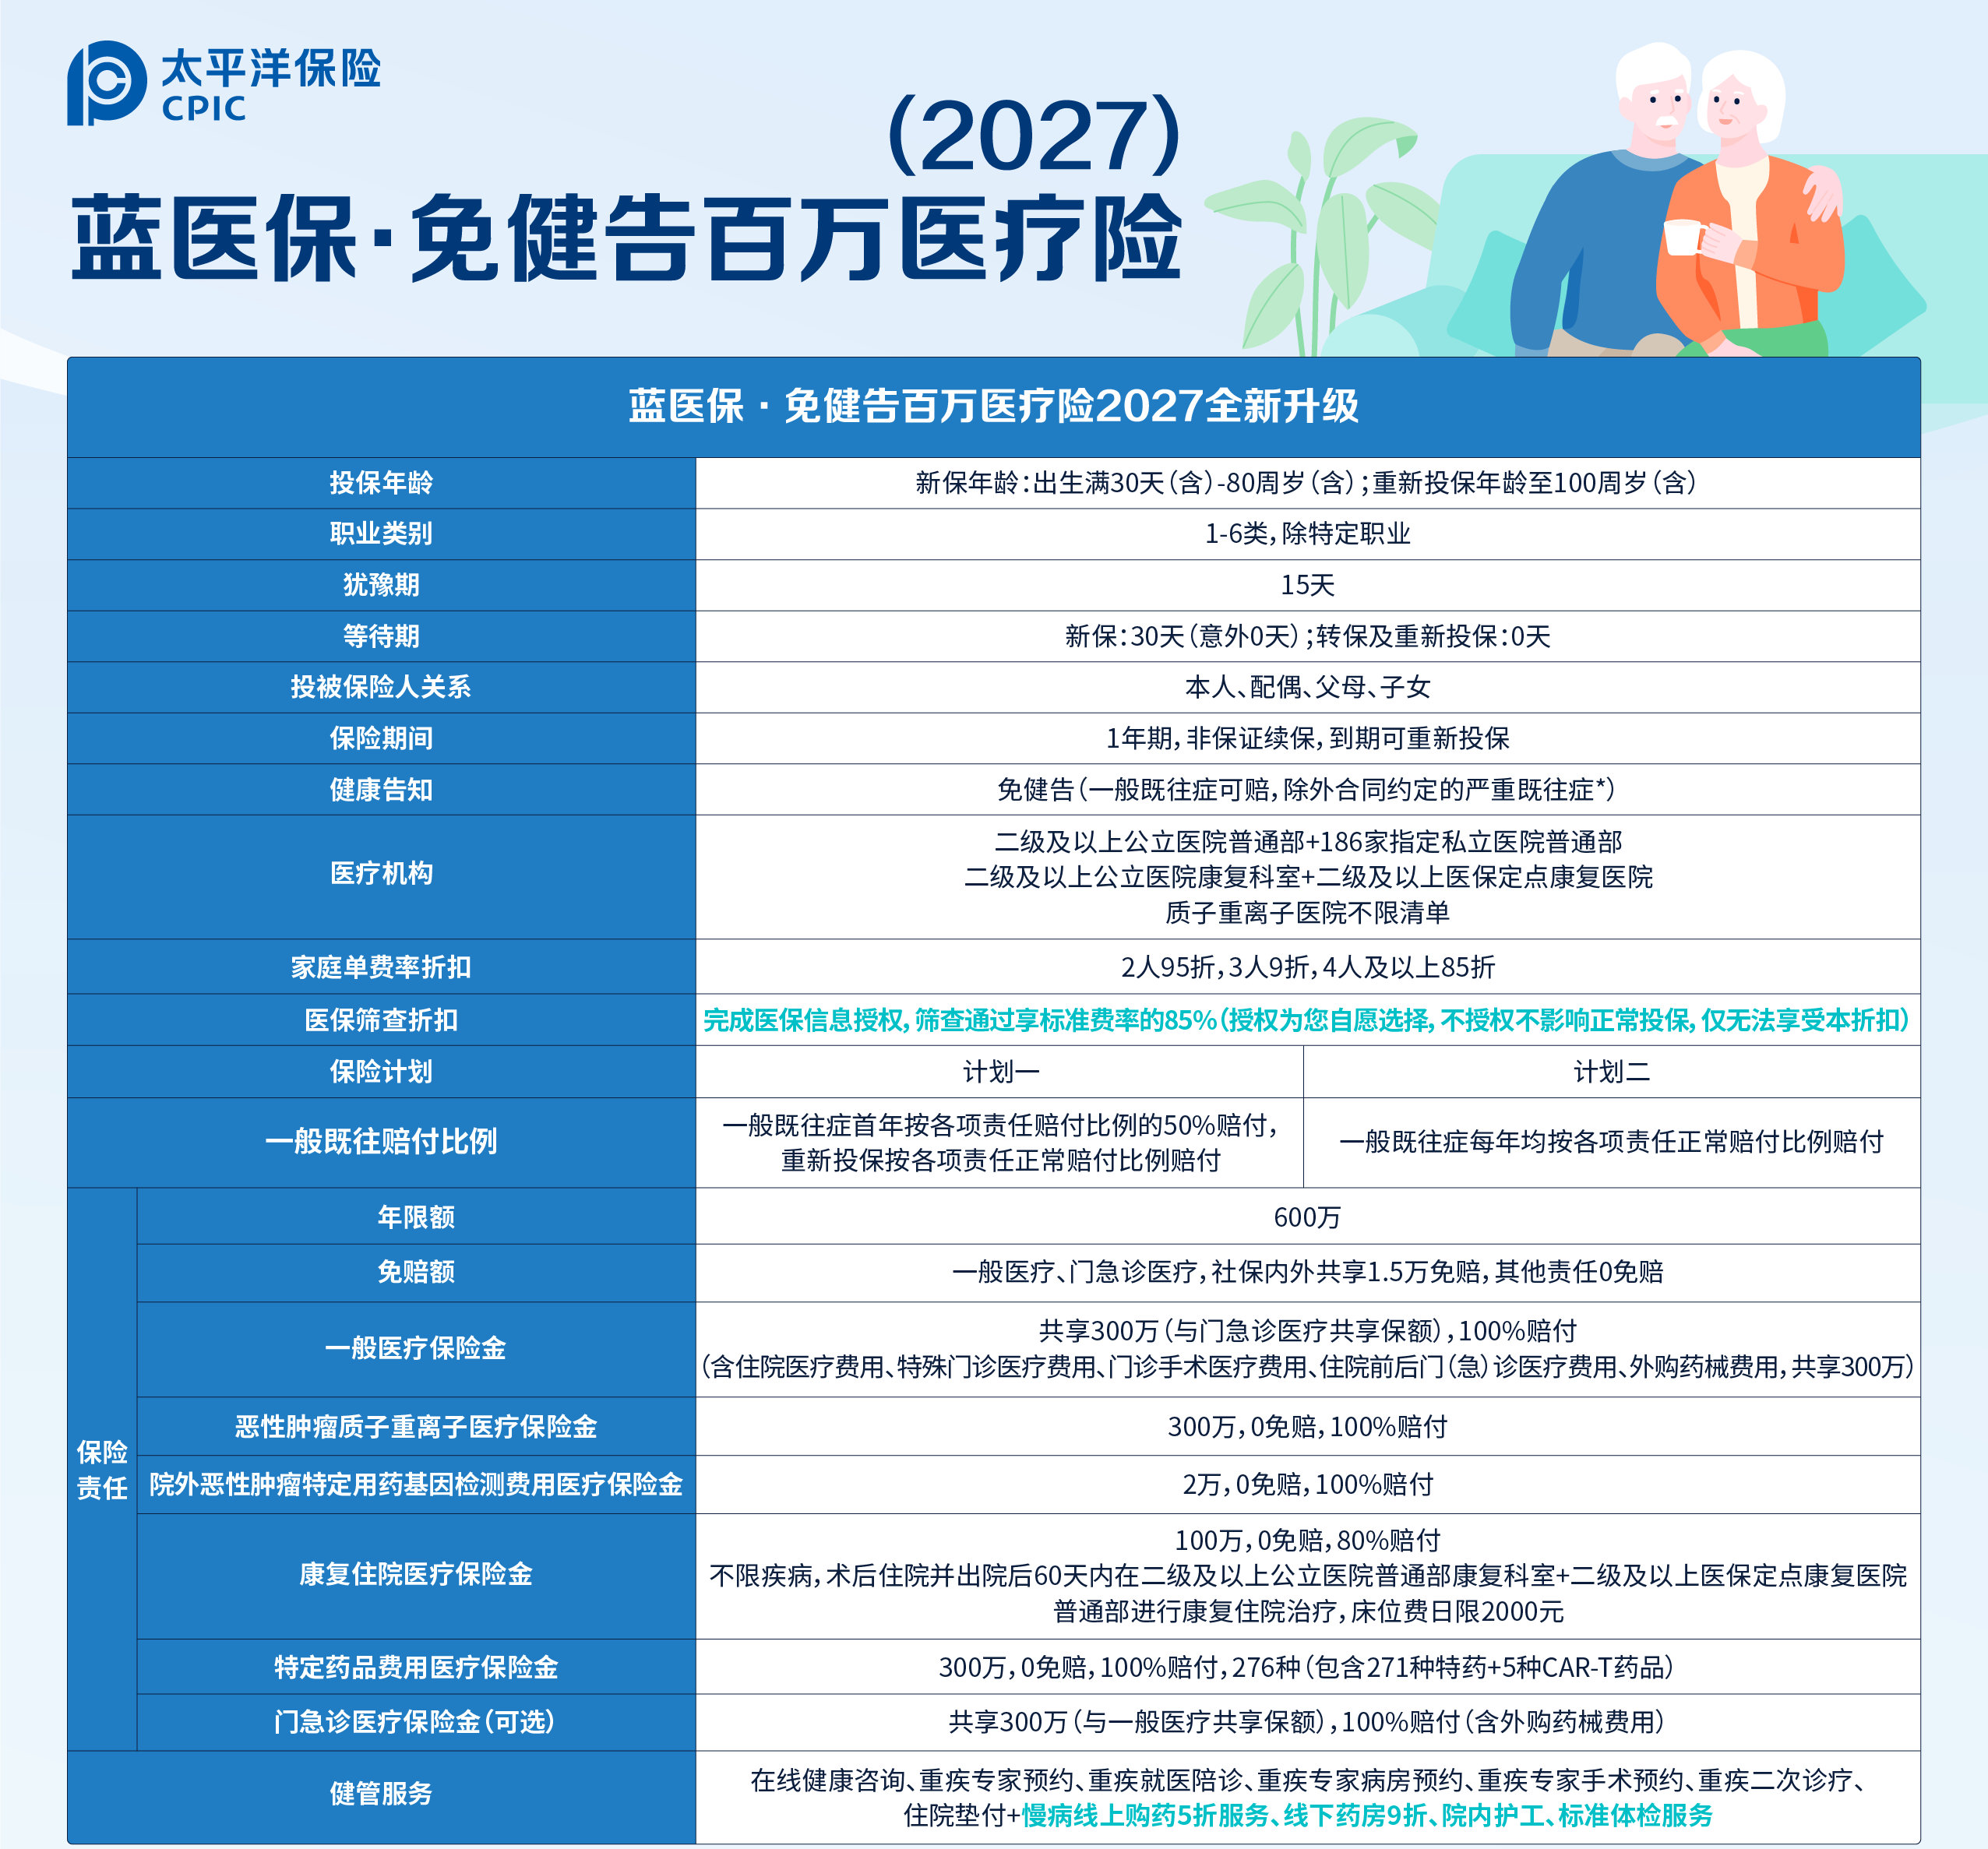
它提供两个计划。
计划一:保费相对便宜。
一般既往症首年按照对应责任正常赔付比例的50%赔偿(新发疾病不限制,还是正常赔付比例)。
如果成功重新投保,再按照新合同约定的正常比例赔付。
计划二:保费相对高一些。
一般既往症首年就按照对应责任的正常比例赔付。
听起来有点绕,我们直接算一笔账。
假设一位客户因为符合合同约定的一般既往症住院:
医保报销后,个人还需要承担3.5万元。
假设这3.5万元全部属于符合一般医疗责任的费用,且满足正常赔付比例100%的条件。
扣除1.5万元免赔额后:3.5万-1.5万=2万元。
这2万元才是本次示例中计算赔付的费用。
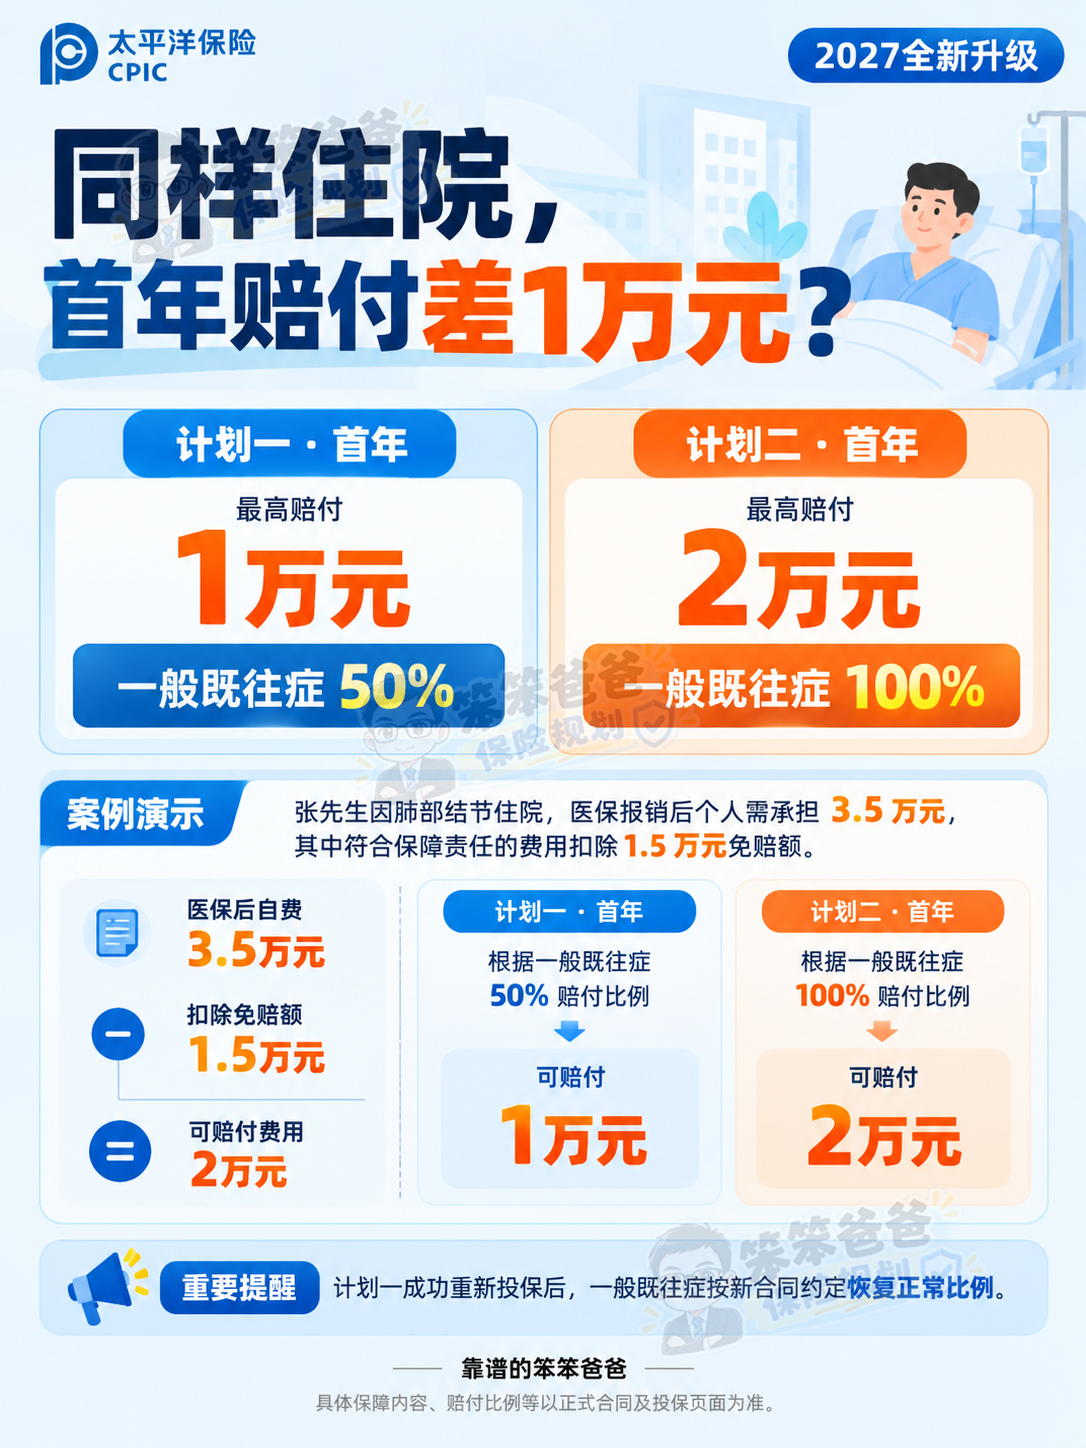
同样的住院费用,首年可能相差1万元。
所以,我不建议大家只盯着哪个计划保费便宜。
如果本身有一般既往症,更应该比较:每年多交的保费,换来首年更高的赔付比例,值不值得?
另外提醒一句,计划一不是第二年自动变成100%赔付,而是要成功重新投保,并按照新合同约定执行。
上面的数字只是简化测算,实际还要符合医疗机构、费用范围、医保结算及其他理赔条件。
三、除了既往症,这4个亮点也值得看看
1、可选门诊,但别以为看一次病就能
蓝医保2027的一般医疗保额300万元,可以覆盖符合约定的住院医疗、特殊门诊、门诊手术、住院前后门急诊以及外购药械等费用。
另外,还可以选择附加普通门急诊医疗责任。
这对经常去医院复查的人来说,可能比较有吸引力。
但有个细节一定要看清:
一般医疗和可选门急诊,共享300万元保额、1.5万元免赔额。
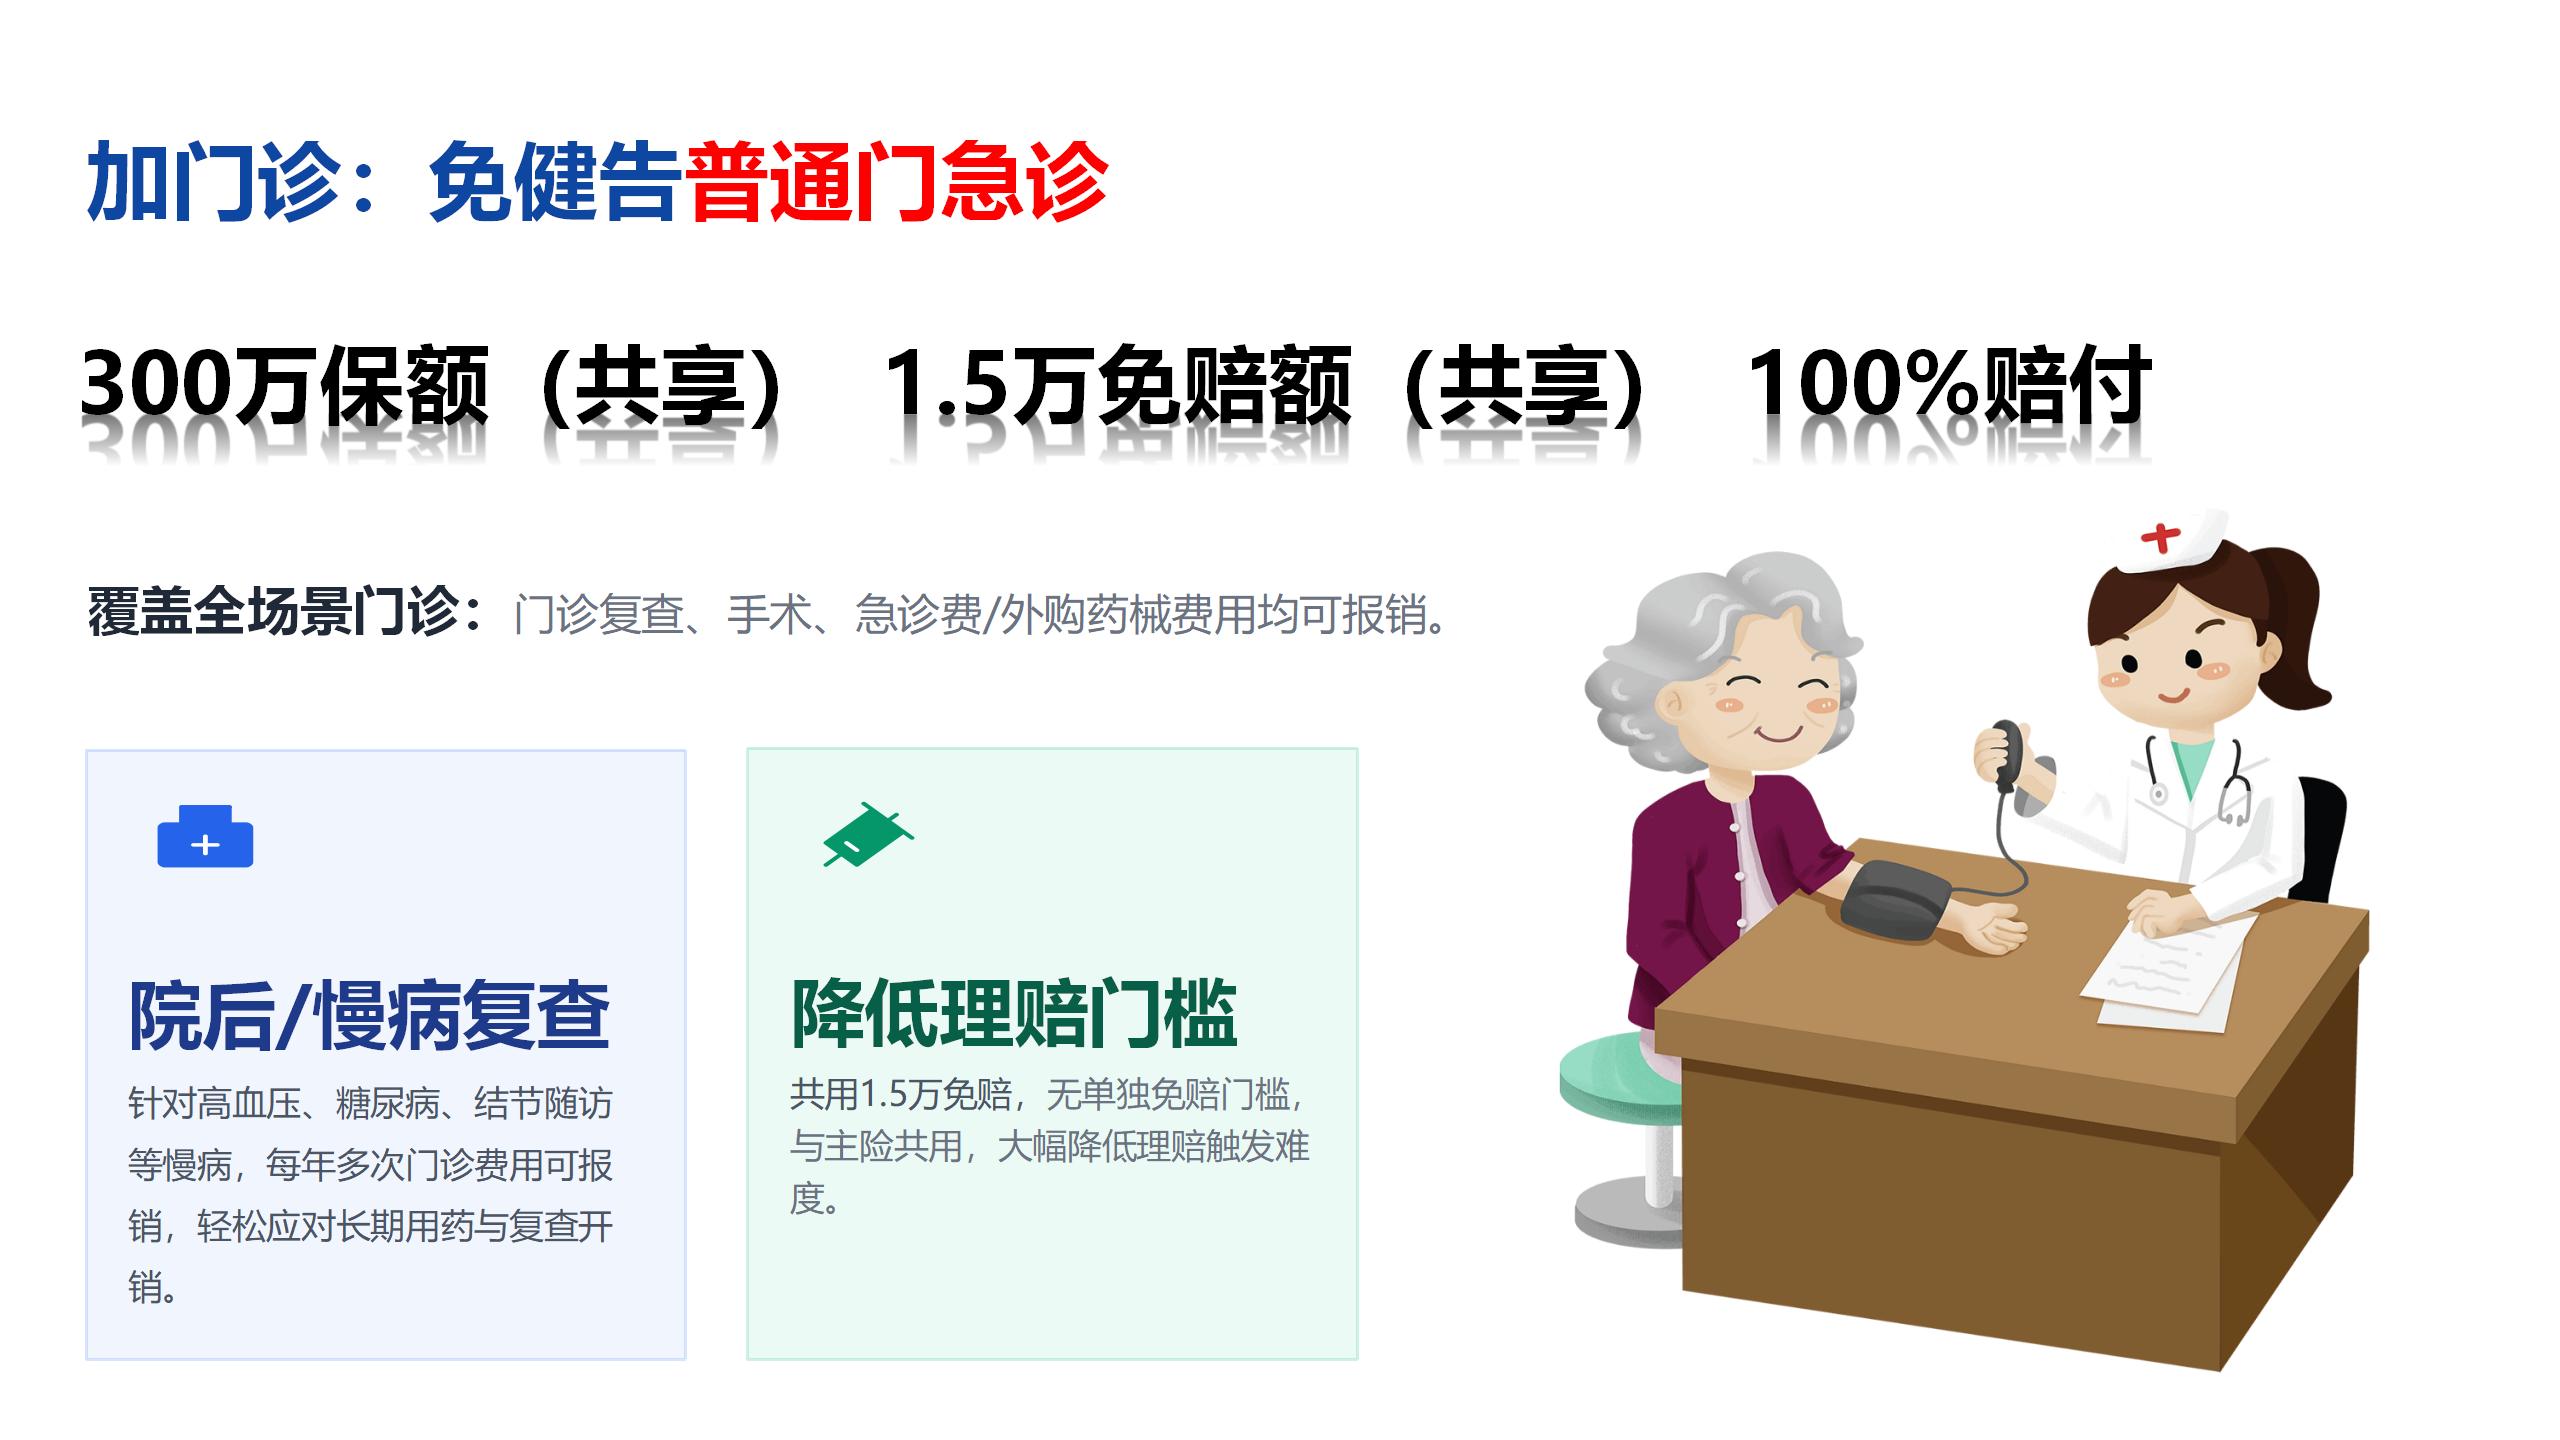
也就是说,普通门诊花几百元、几千元,不代表一定能报。
如果平时只是感冒发烧、偶尔门诊复查,就需要考虑附加门诊责任是否真的划算。
2、康复住院100万,0免赔
这一项我觉得值得单独讲讲。
很多人买医疗险,只关注手术和住院费用,却忽略了术后康复也可能花不少钱。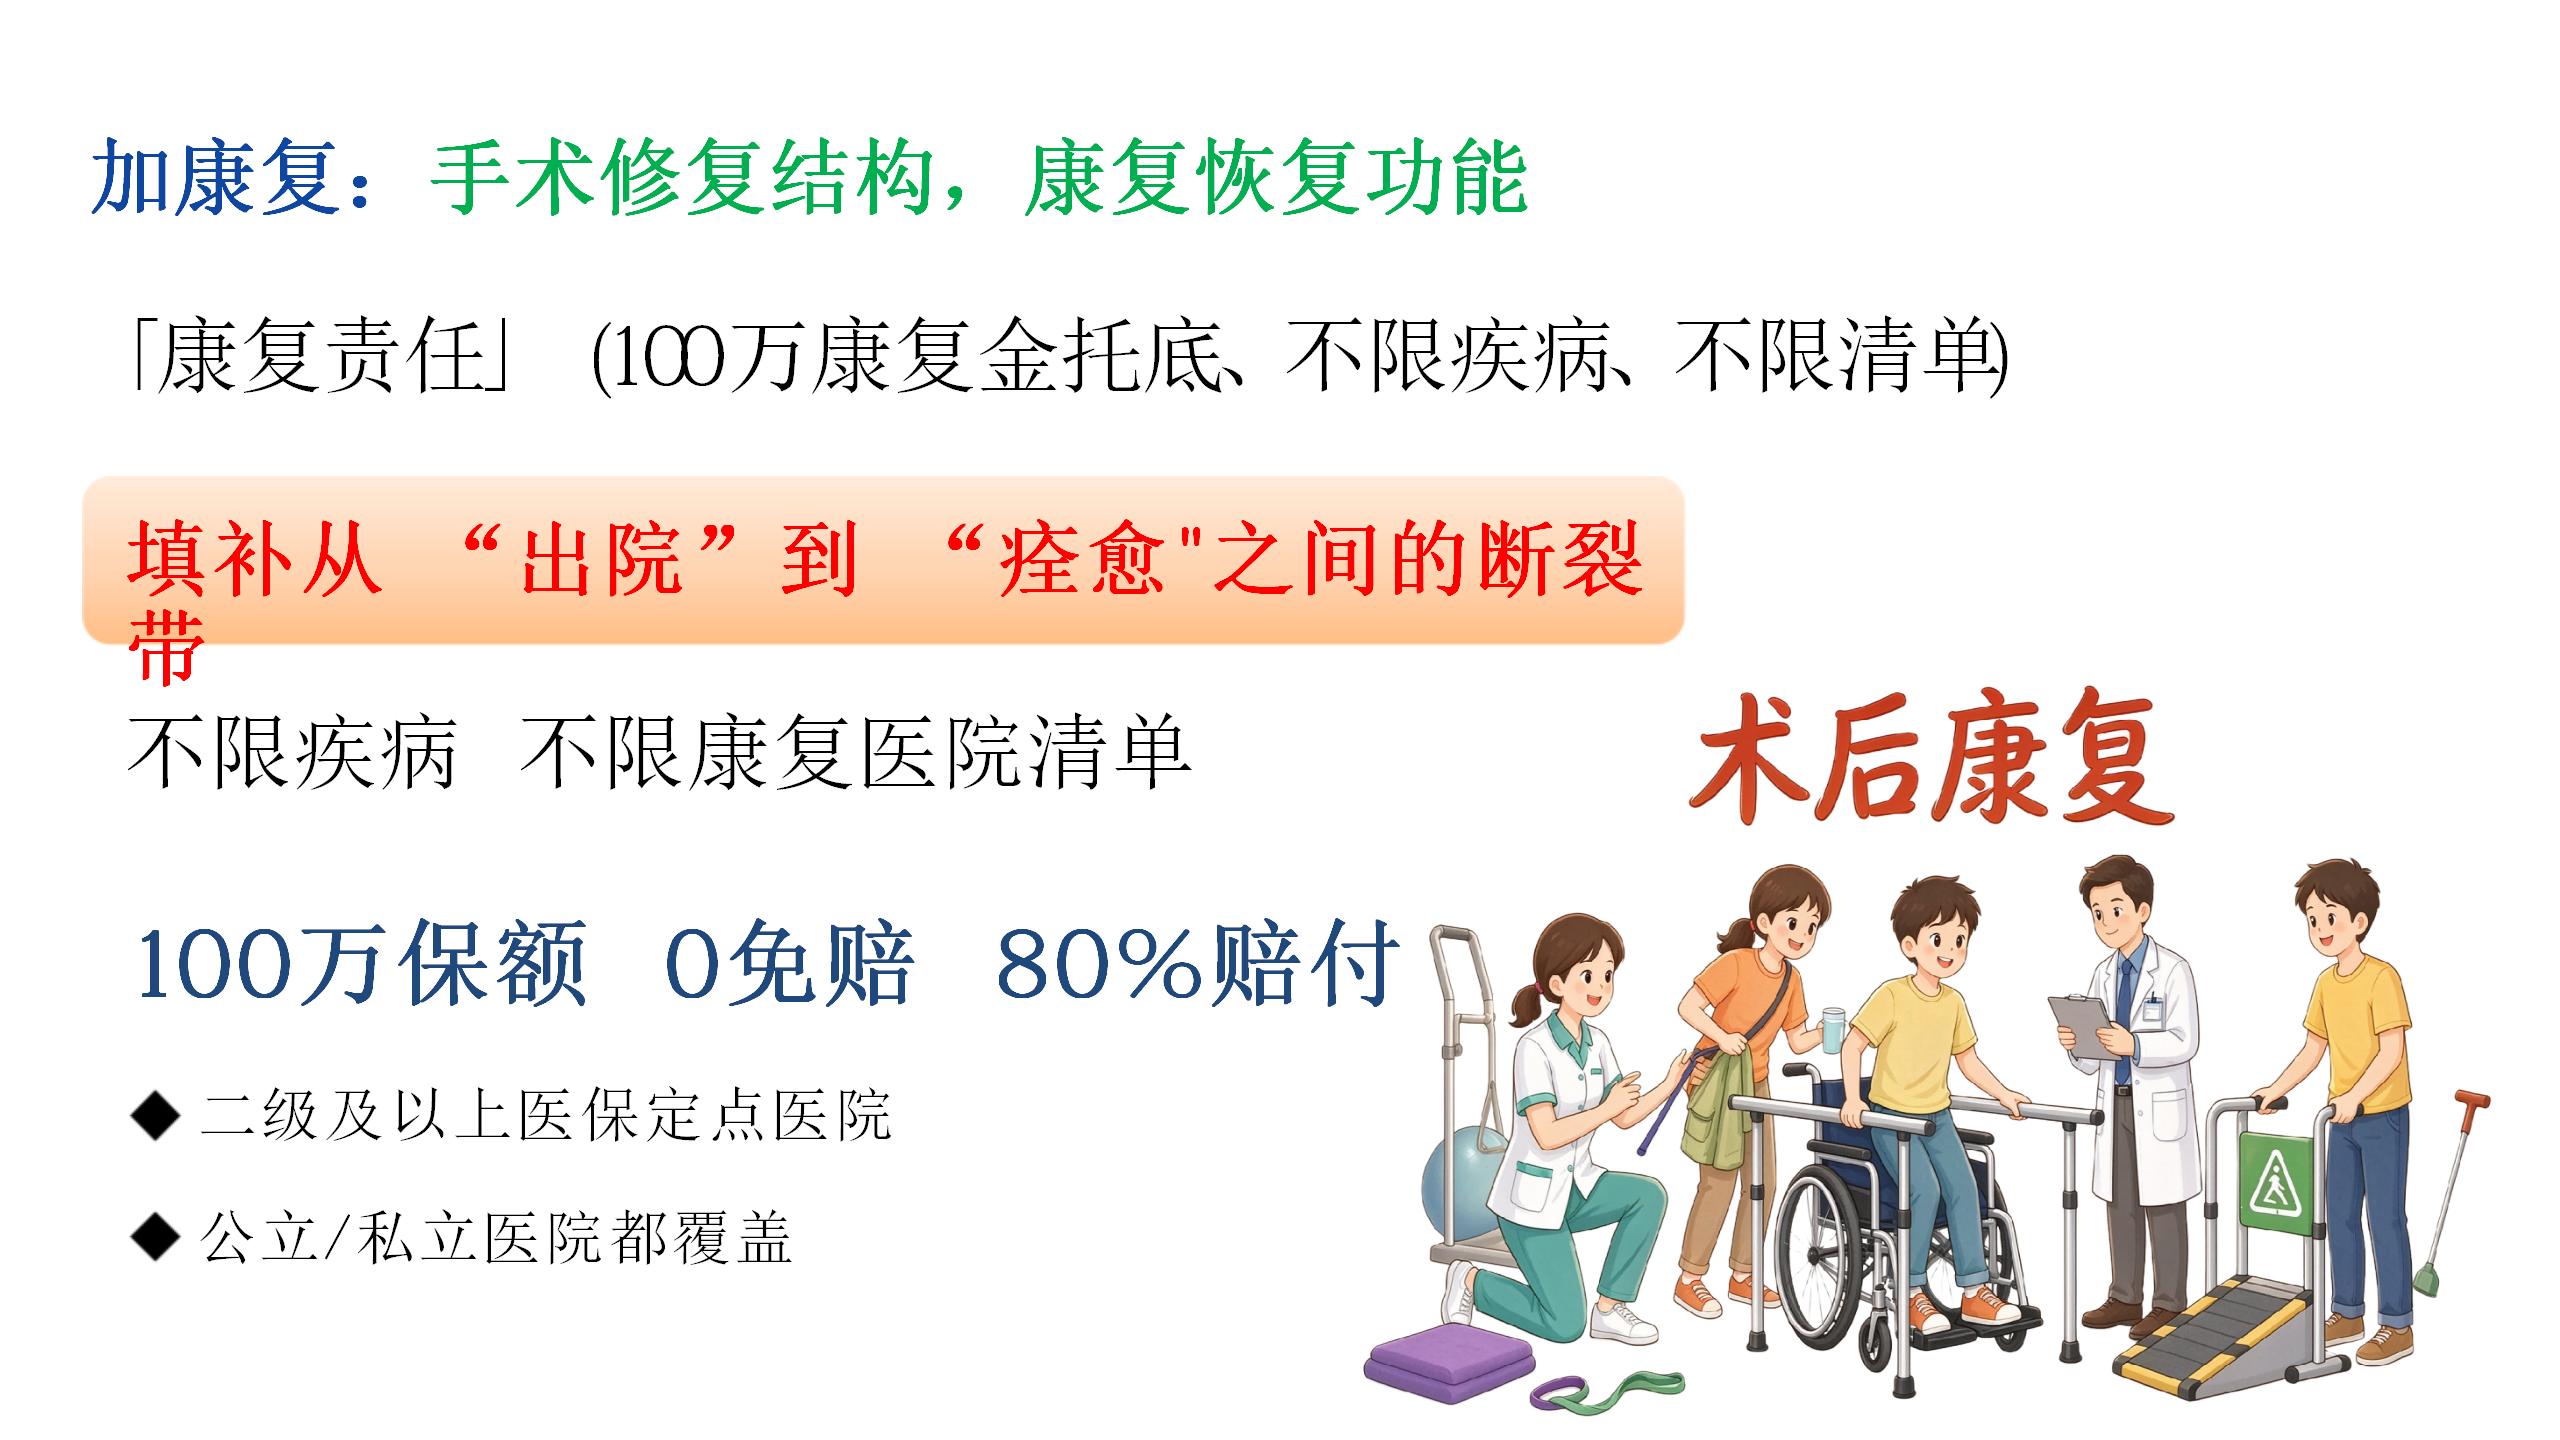 蓝医保2027设置了100万元康复住院医疗保障,符合约定的费用0免赔,正常赔付比例80%。
不过,不是做完手术,所有康复费用都能报。
例如,需要满足约定的住院手术、出院后60天内接受康复住院治疗,以及指定医疗机构等条件。
所以,这项责任适合关注术后康复保障的人研究,但不能理解成普通康复门诊也能随便报。
3、276种特药,包含5种CAR-T药品
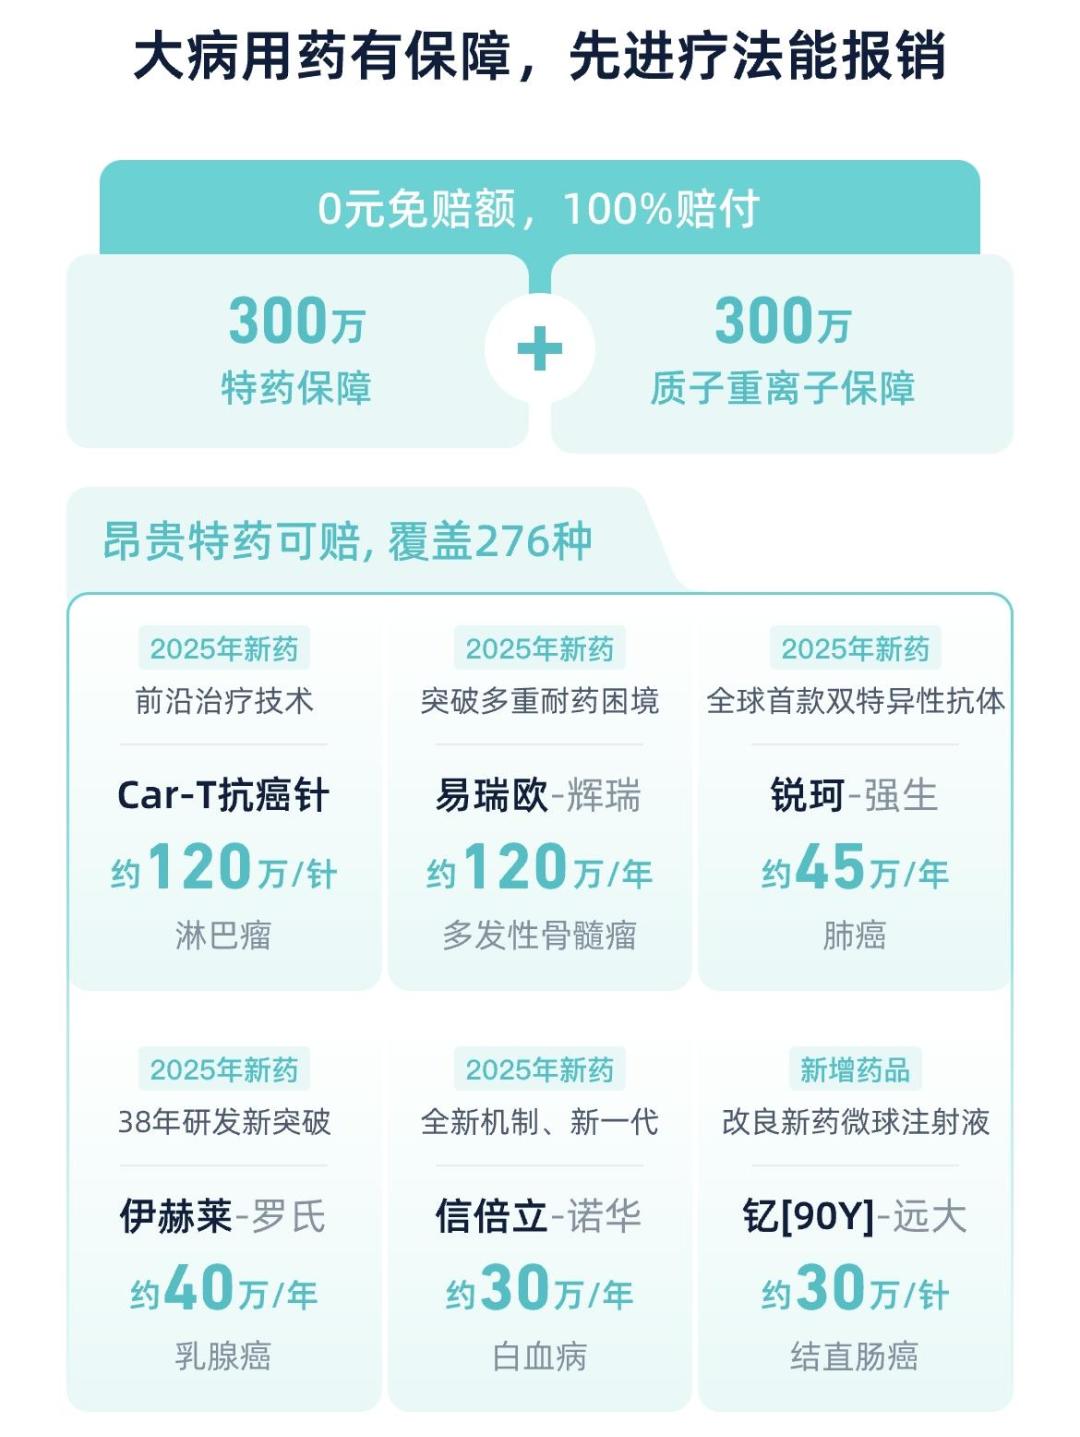
这款产品约定的特定药品保障包括276种药品,其中包含5种CAR-T药品。
特定药品费用保额300万元,0免赔;另外还有约定的用药基因检测和质子重离子医疗保障。
为什么我比较关注这一项?
因为真正发生重大疾病时,花钱的可能不只是住院。
后续的院外用药、靶向治疗、复查等,也可能是一笔长期支出。
但不能只看“276种”这个数字。
真正要看的是,需要的药在不在清单里、用药是否符合条件,以及院外购药流程有没有限制。
4、拓展186家指定私立医院
除了二级及以上公立医院普通部,蓝医保2027还拓展了186家指定私立医院普通部。
对于看重医院选择的人来说,这是一个可以关注的地方。
但我要强调:
指定私立医院普通部,不等于所有私立医院,也不代表特需部、国际部、VIP部都能赔。
就医前,最好先核对合同约定的医院范围。
四、50岁644元,怎么降到约465元?
价格也是这款产品比较容易吸引关注的地方。
以46—50岁、计划一、不附加门急诊责任的标准新保费为例:
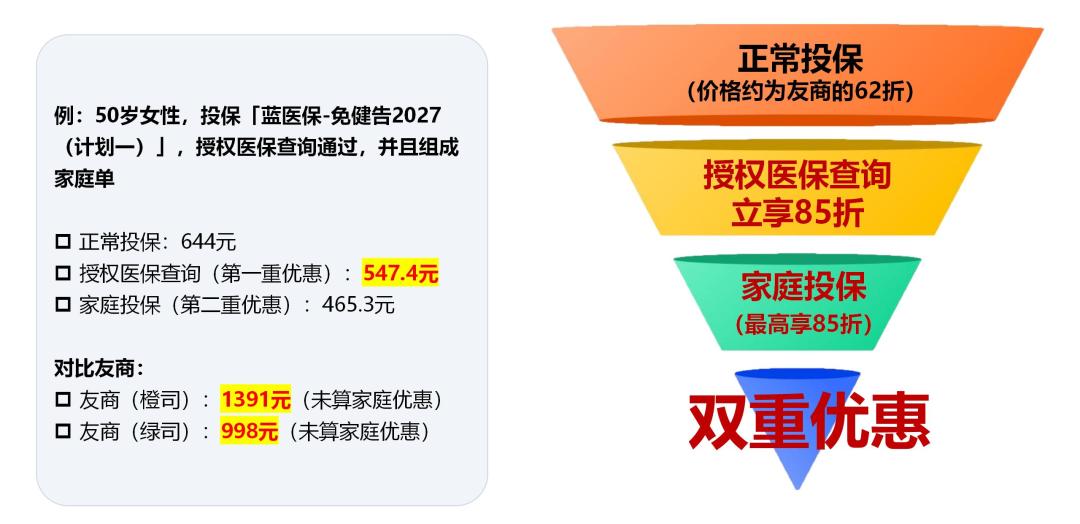
标准新保费,一年是644元,医保授权筛查通过,享85折547.40元,再叠加4人及以上家庭单85折是465.29元。
也就是说,如果同时符合两项优惠条件,示例保费可以降到约465元。
看起来确实不贵。
但我提醒大家注意三个细节:
第一,644元不是所有50岁客户的统一价格。
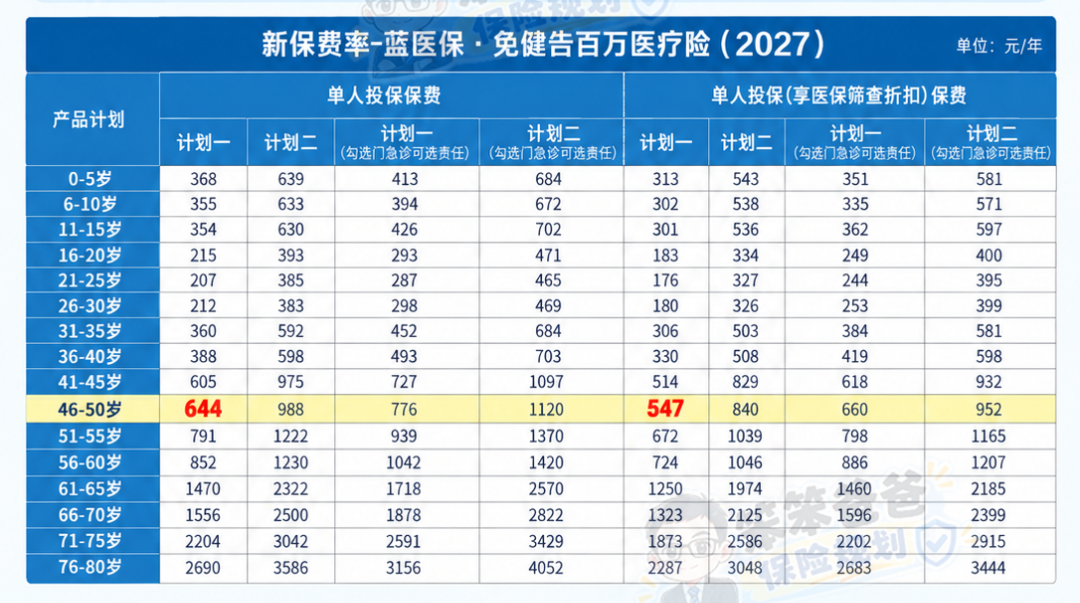
这是46—50岁计划一对应的标准新保费示例,计划二、不同年龄和附加责任的价格都不一样。
第二,优惠不是人人都能享受。
医保授权筛查需要满足相应条件,家庭单折扣也有投保人数要求。
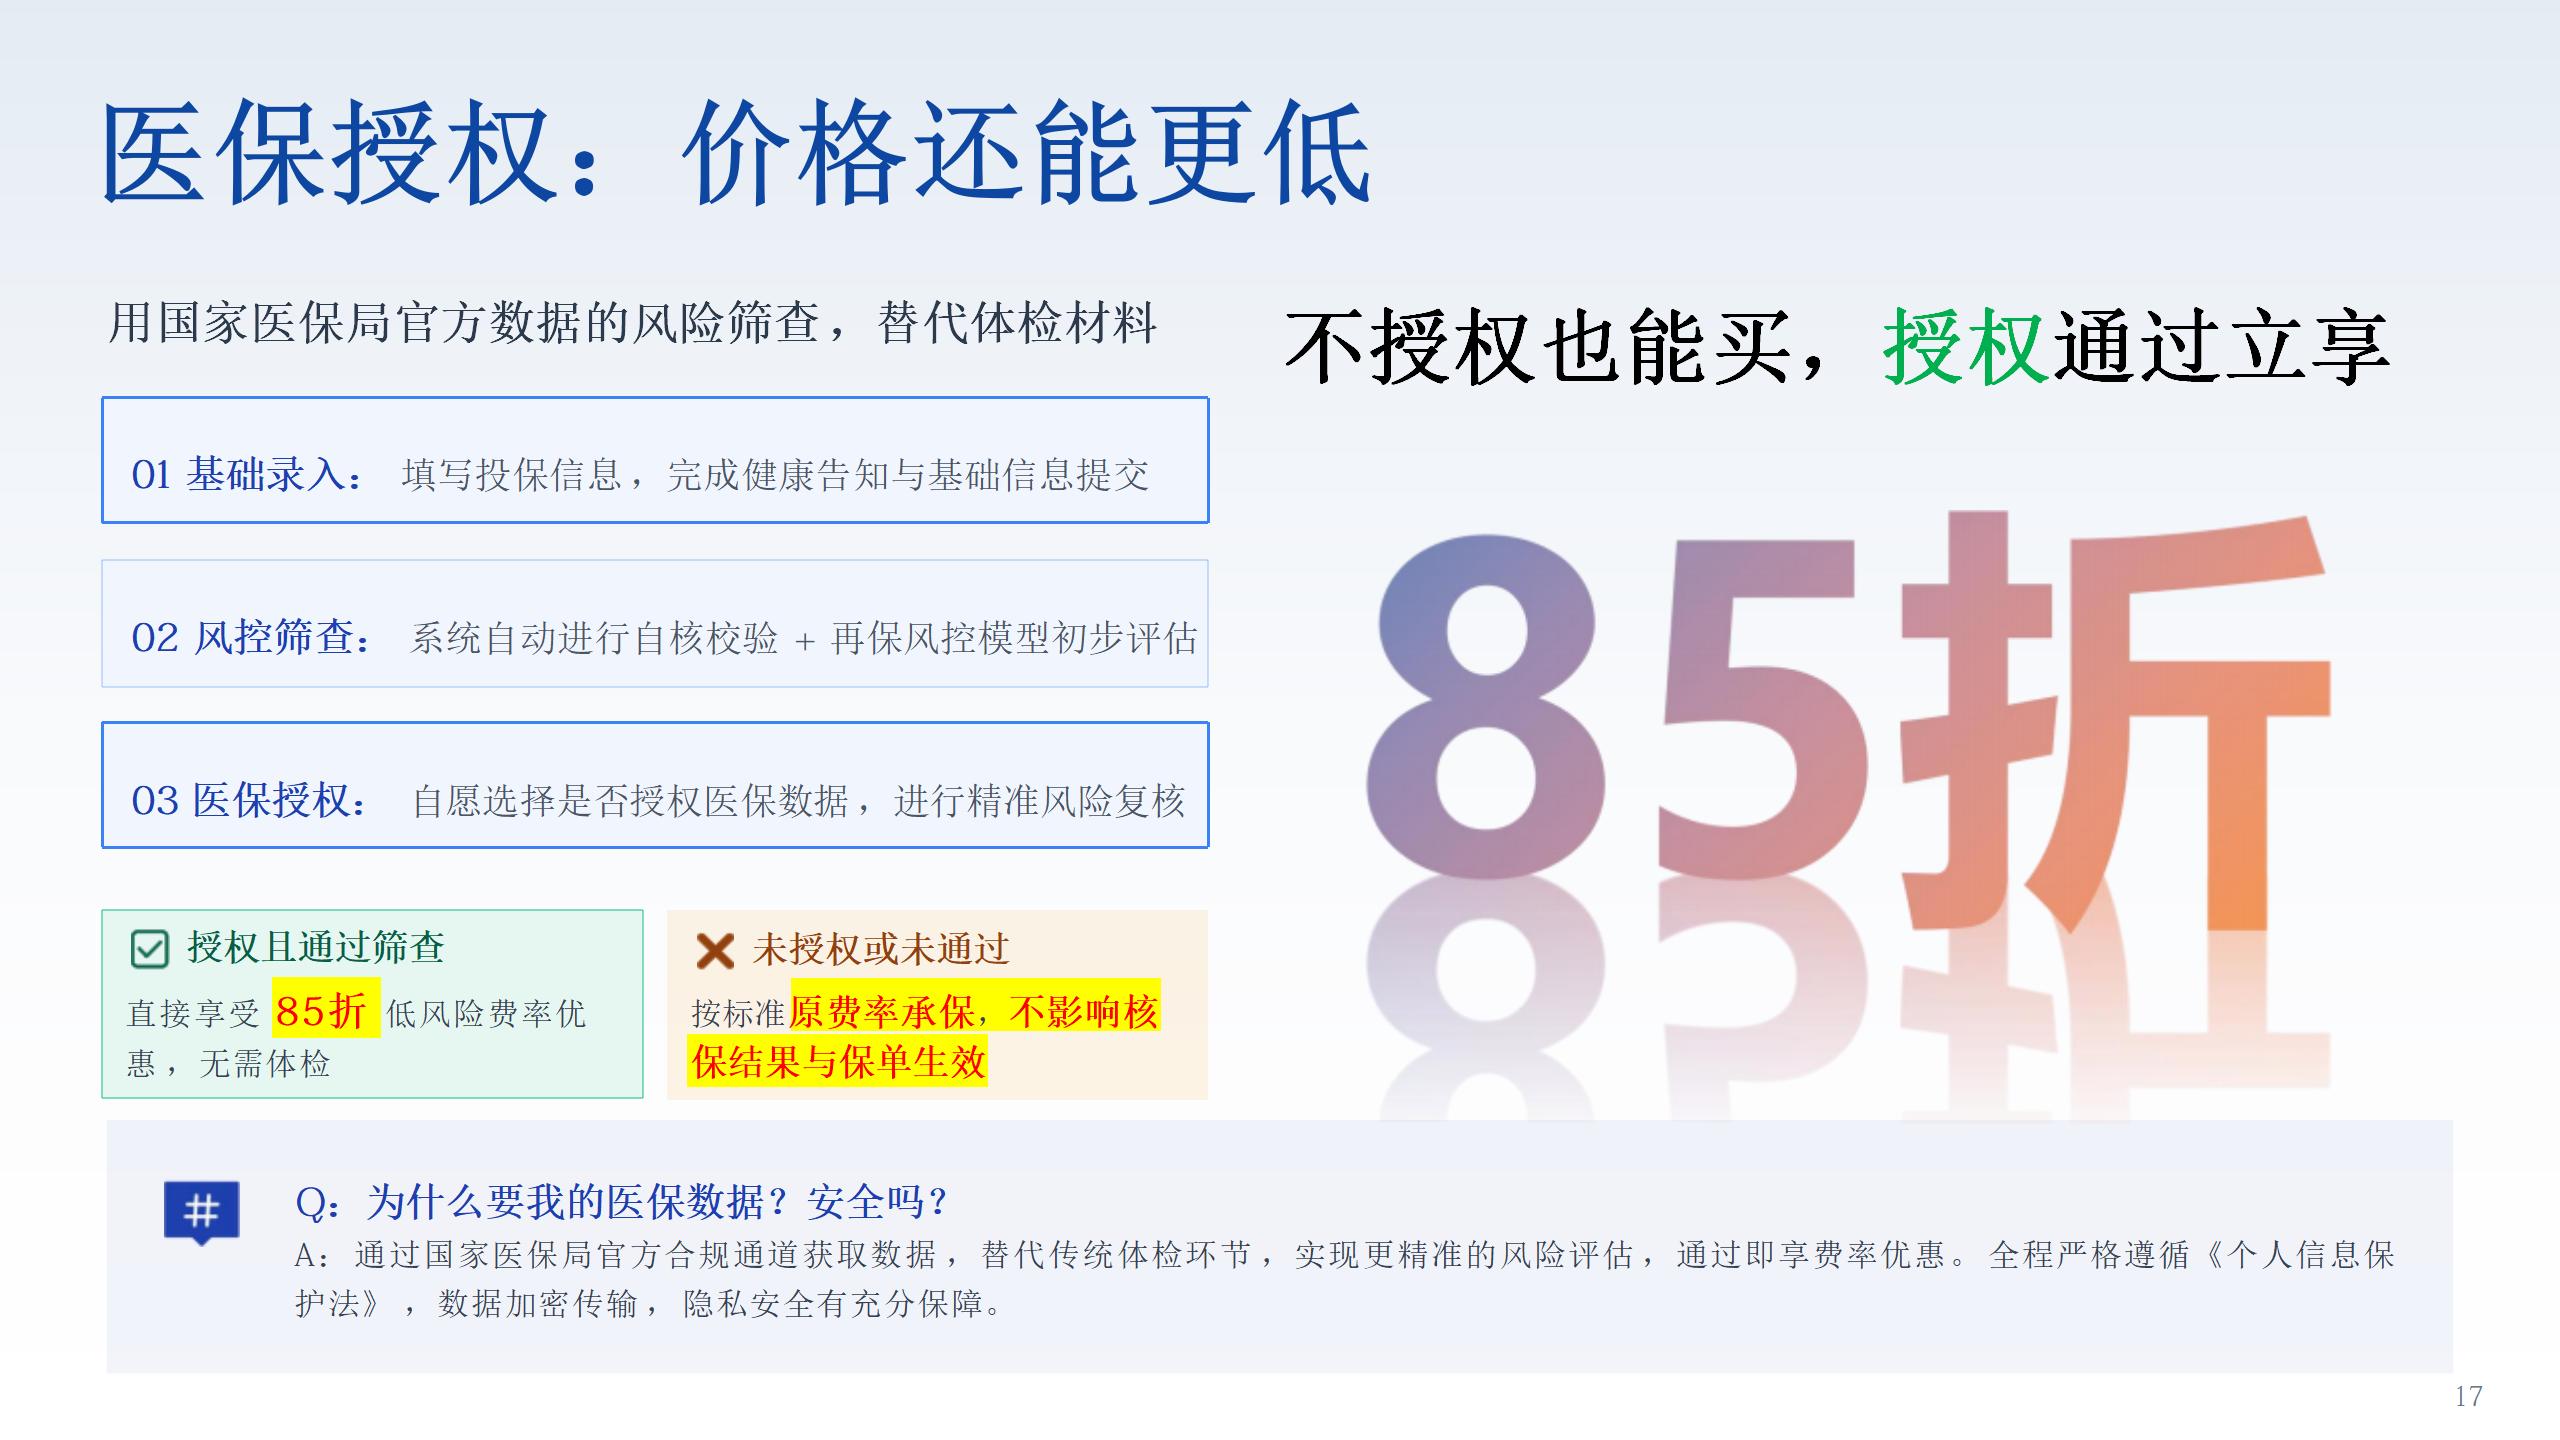 医保授权流程
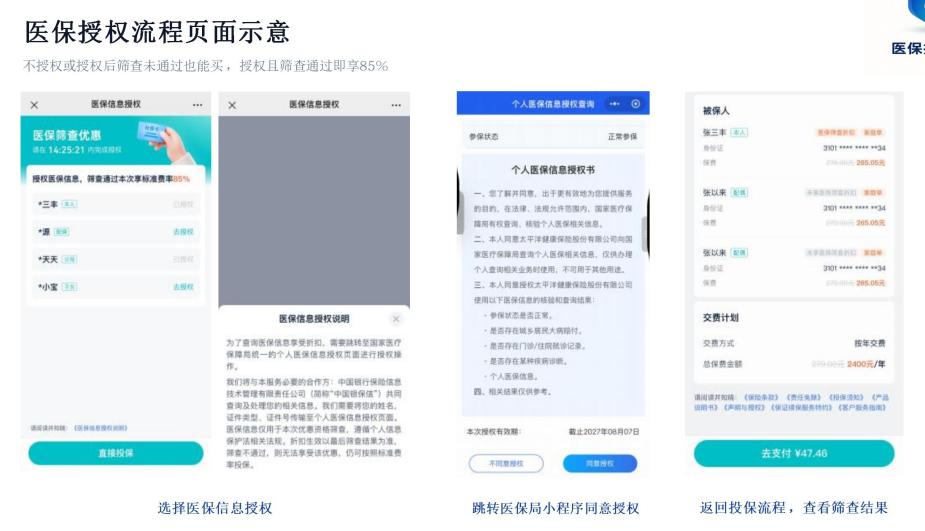
第三,实际保费可能受到风险费率因子影响。
如果涉及额外风险加费,最终保费可能高于上面的示例。
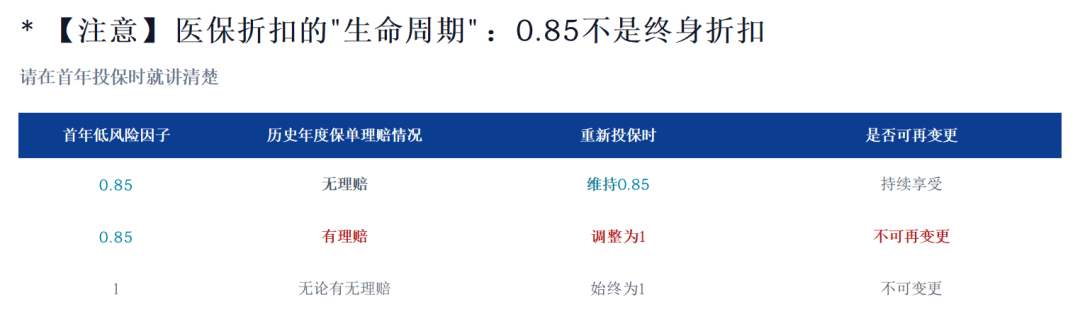
首年享低风险因子时,增加电子保单特约(系统自动打印)
本合同首次投保时 ,被保险人完成国家医疗保障局个人医保信息授权 ,且医保信息筛查通过 ,风险等级为 “低风险” ,适用风险等级费率因子 “0.85”。
本合同的保险期间为1年 ,不保证续保。保险期间届满 ,若您申请重新投保并经本公司同意 ,同时本产品组合历史年度保单无理赔 ,维持风险等级 “低风险”及风险等级费率因子 “0.85” ;如有理赔 ,则风险等级调整为 “一般风险” ,风险等级费率因子调整为 “ 1” ,且后续不再变更。
另外,新保费率和重新投保费率也有区别。
所以我建议,别只看宣传中的最低价,要看自己实际投保时需要交多少钱。
六、免健康告知,不等于既往症都赔
这一部分,我建议有结节、三高、糖尿病的朋友重点看。
蓝医保2027虽然不需要健康告知,但并不是所有既往症都能获得赔付。
产品对合同约定的严重既往症,以及因这些疾病或并发症导致的相关医疗费用,设置了免责限制。
主要涉及以下几类:
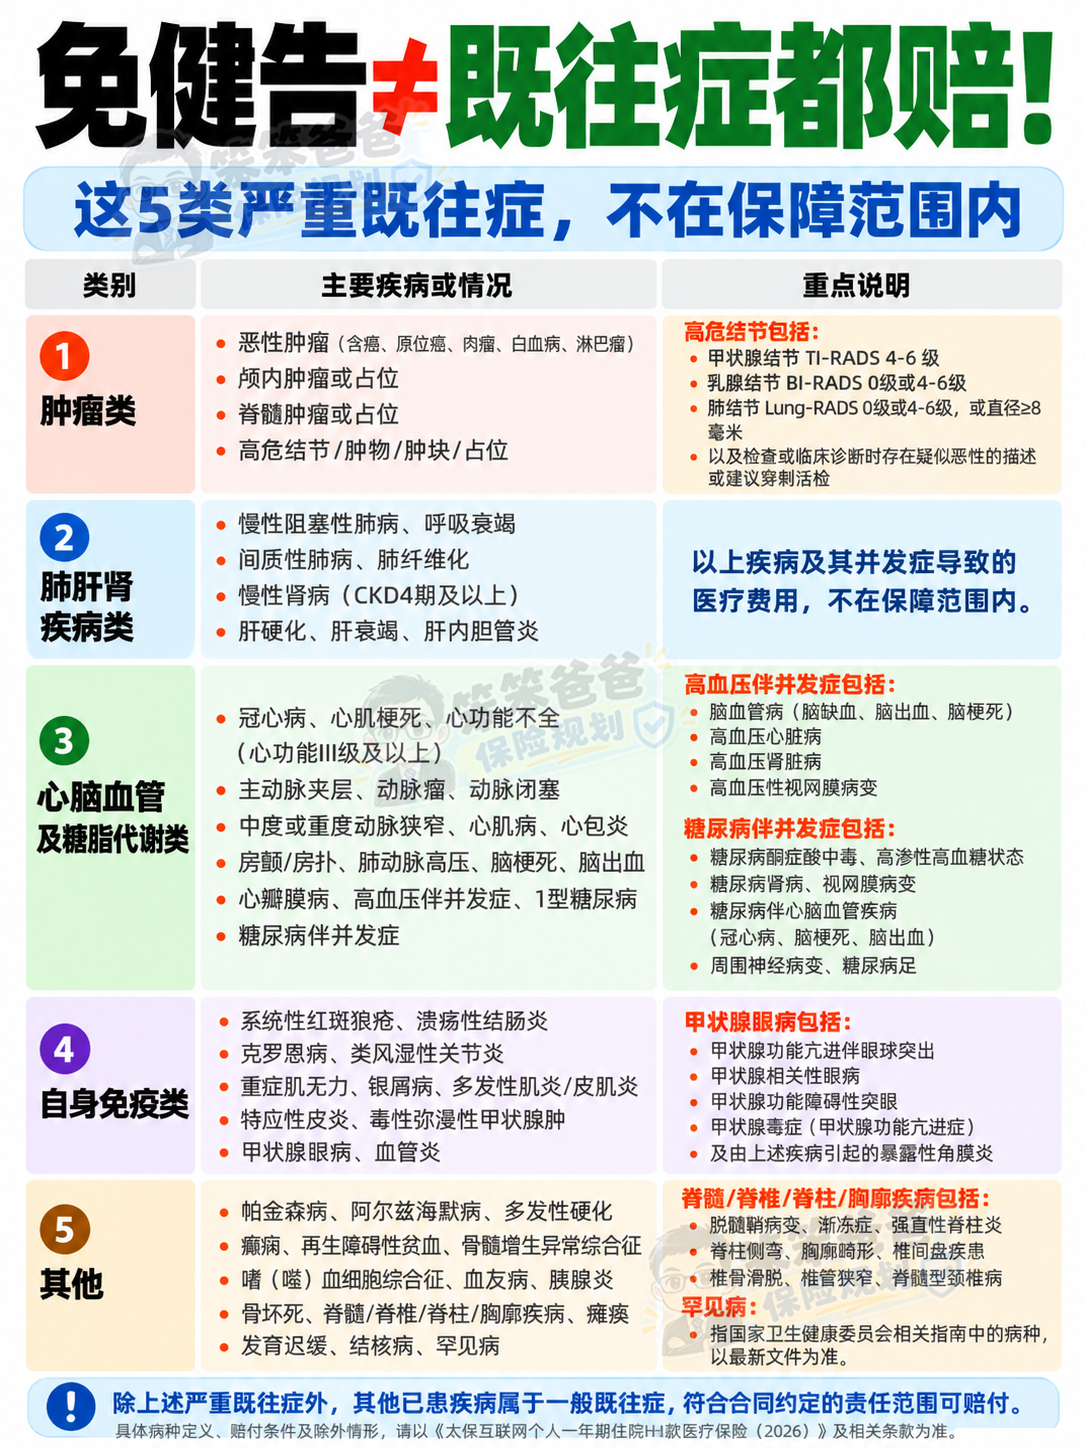
买之前,一定要把自己的检查报告和合同中的严重既往症定义逐项对照。
尤其是有肺结节、甲状腺结节、糖尿病等情况的人,不能只凭产品宣传中的“既往症可赔”作决定。
七、还有2个问题,我认为比保费更重要
第一,一年期,不保证续保
这是我最想提醒大家的地方。
蓝医保2027虽然可以在符合条件时重新投保,但保障期间只有一年,并不保证续保。
到期后,需要重新投保并经保险公司同意。
所以不能理解成:
今年买了,以后不管身体怎么变化,都能一直买到100岁。
最高重新投保年龄100岁,不等于保证续保到100岁。
这两句话,差别非常大。
第二,1.5万元免赔额,不能忽略
有些朋友买医疗险,是想解决日常门诊、小额住院费用。
但蓝医保2027一般医疗有1.5万元免赔额,可选门急诊也共享这一免赔额。
如果只是小额住院,医保报销后剩几千元,就可能达不到赔付门槛。
所以,不能因为它免健康告知,就认为适合所有医疗需求。
八、蓝医保2027和普通医疗险,究竟怎么选?
最后说说我的建议。
1、身体健康的人
如果能够正常通过健康告知,我更建议先比较保证续保20年的百万医疗险。
原因很简单:除了保障责任,长期续保稳定性也非常重要。
2、有一般既往症的人
如果因为结节、三高等异常,普通百万医疗险买不了,可以重点了解免健告产品。
但要先判断自己的疾病是否涉及严重既往症免责,再比较计划一和计划二。
3、给五六十岁爸妈买保险的人
我建议不要只看首年保费。
除了能不能投保,还要考虑既往症赔付、免赔额、未来重新投保条件,以及年龄增长后的保费变化。
4、看重门诊、特药、术后康复的人
可以进一步研究对应责任,但一定要核对医院范围、用药清单和具体赔付条件。
如果预算有限,我还是建议先把真正担心的大额医疗风险考虑清楚,再决定要不要附加门诊。
九、最后说几句
做保险10年,我越来越觉得:
一份医疗险好不好,不是看宣传页写了多少万保额,也不是首年便宜几十元、几百元,而是真遇到疾病时,哪些费用能赔、哪些不能赔。
蓝医保·免健告2027的价值,在于让部分健康异常、难以通过普通健康告知的人群,多了一个医疗保障选择。
但它不是没有限制。
我认为买之前最需要看清的,就是这4点:
一般既往症赔付比例、严重既往症免责、1.5万元免赔额、一年期不保证续保。
如果你正在给自己或爸妈配置医疗险,不妨先整理好年龄、既往病史、最近检查报告和一年预算。
先确定哪些产品能买、哪些疾病能保,再比较保障和价格,比盲目追求便宜更靠谱。
你更关心蓝医保2027的既往症赔付,还是它和其他免健告医疗险的区别?欢迎留言交流。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【太平洋保险】相关保险产品合集和更多服务~
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2676
 7995
1354
 2541
 1380
 1180

下一篇资讯:
暂无下一篇


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


