


少儿门诊险选购指南:别只看 100% 报销!免赔额、日限额、免责才是理赔关键
发布时间:8小时前阅读:47

 问一问
 身份认证|
入驻4年
养娃以后才发现,最常去的不是住院部,而是门诊。
感冒、发烧、甲乙流、肺炎、中耳炎、肠胃炎……一次可能就两三百,但一年跑个四五次,加起来也不少。
所以很多家长问我:
儿童门诊险到底值不值得买?暖宝保、熊猫宝宝、守护星,哪款更合适?
今天把6款热门儿童门诊险放一起,重点看几个真正影响报销的地方:免赔额、报销比例、自费药、住院责任和免责。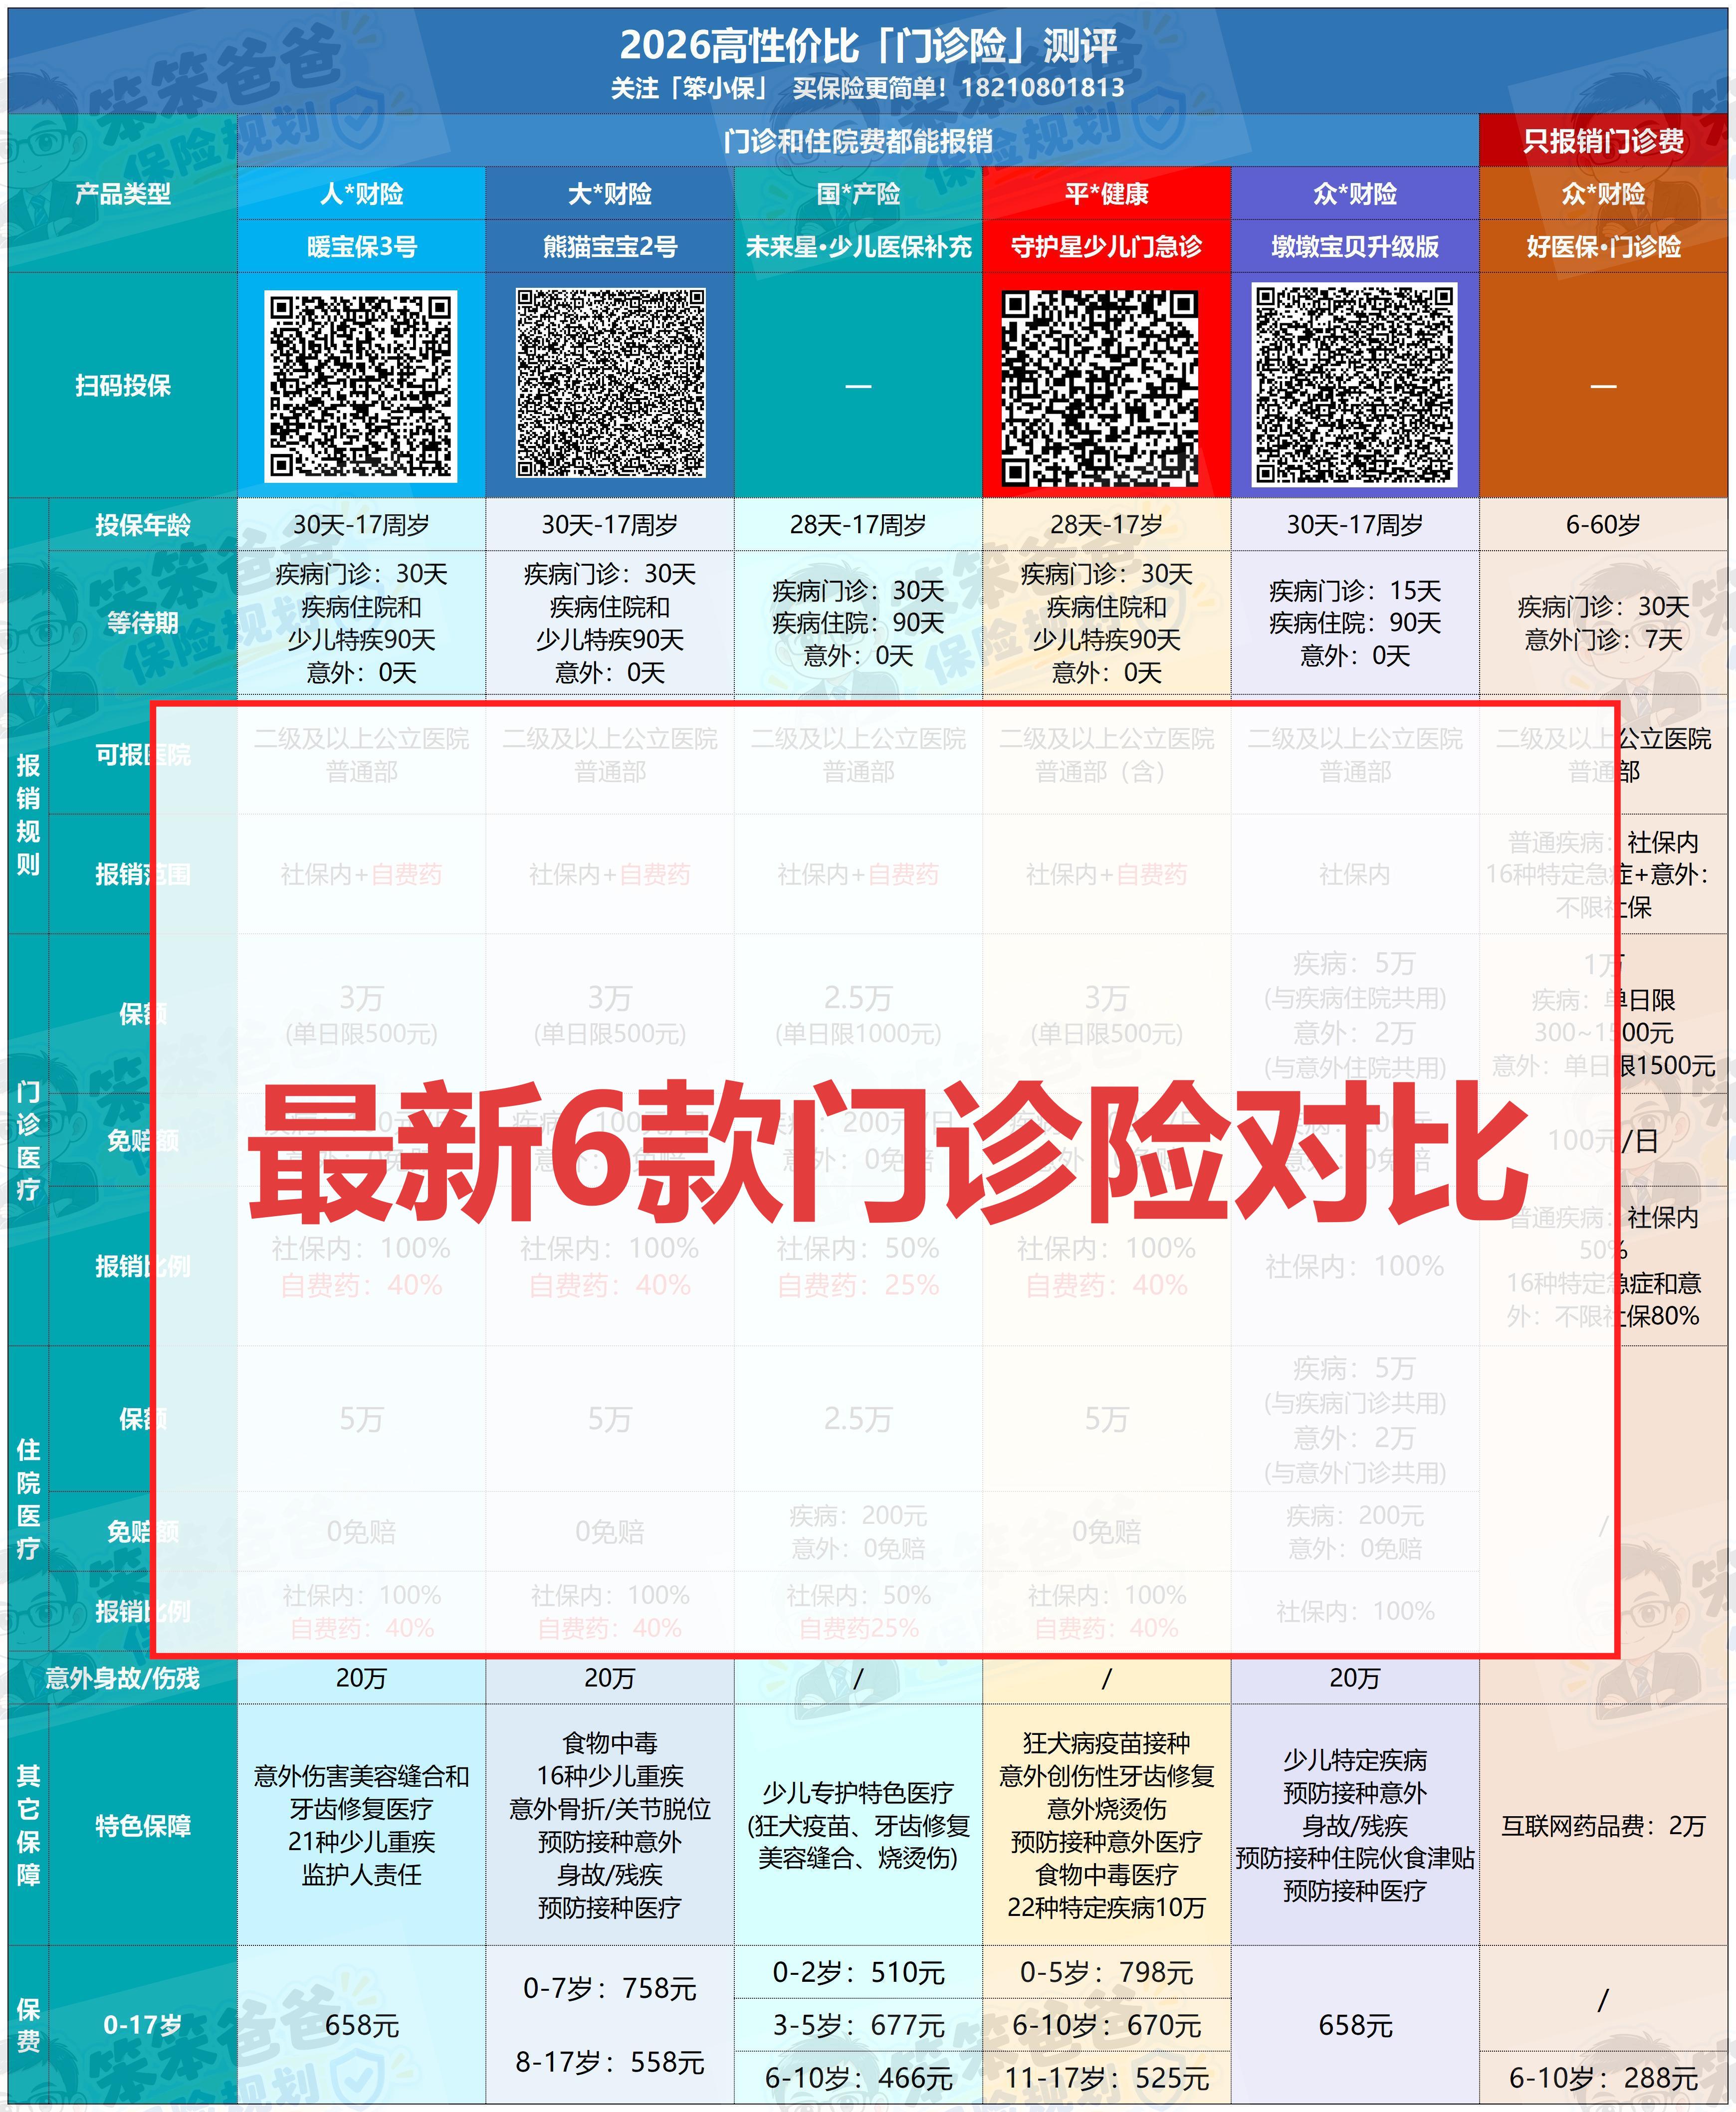
先说清楚:门诊险适合谁?
门诊险主要解决的是几百、几千元的高频小额医疗费,和百万医疗险不是一回事。
如果孩子年龄小、刚上幼儿园,一年经常感冒发烧跑医院,可以考虑。
但如果孩子身体很好,一年门诊一两次,花六七百买门诊险,未必划算。
所以别光想着“回本”,先看孩子实际就医频率。
6款儿童门诊险怎么选?
一、人保暖宝保3号|综合比较均衡
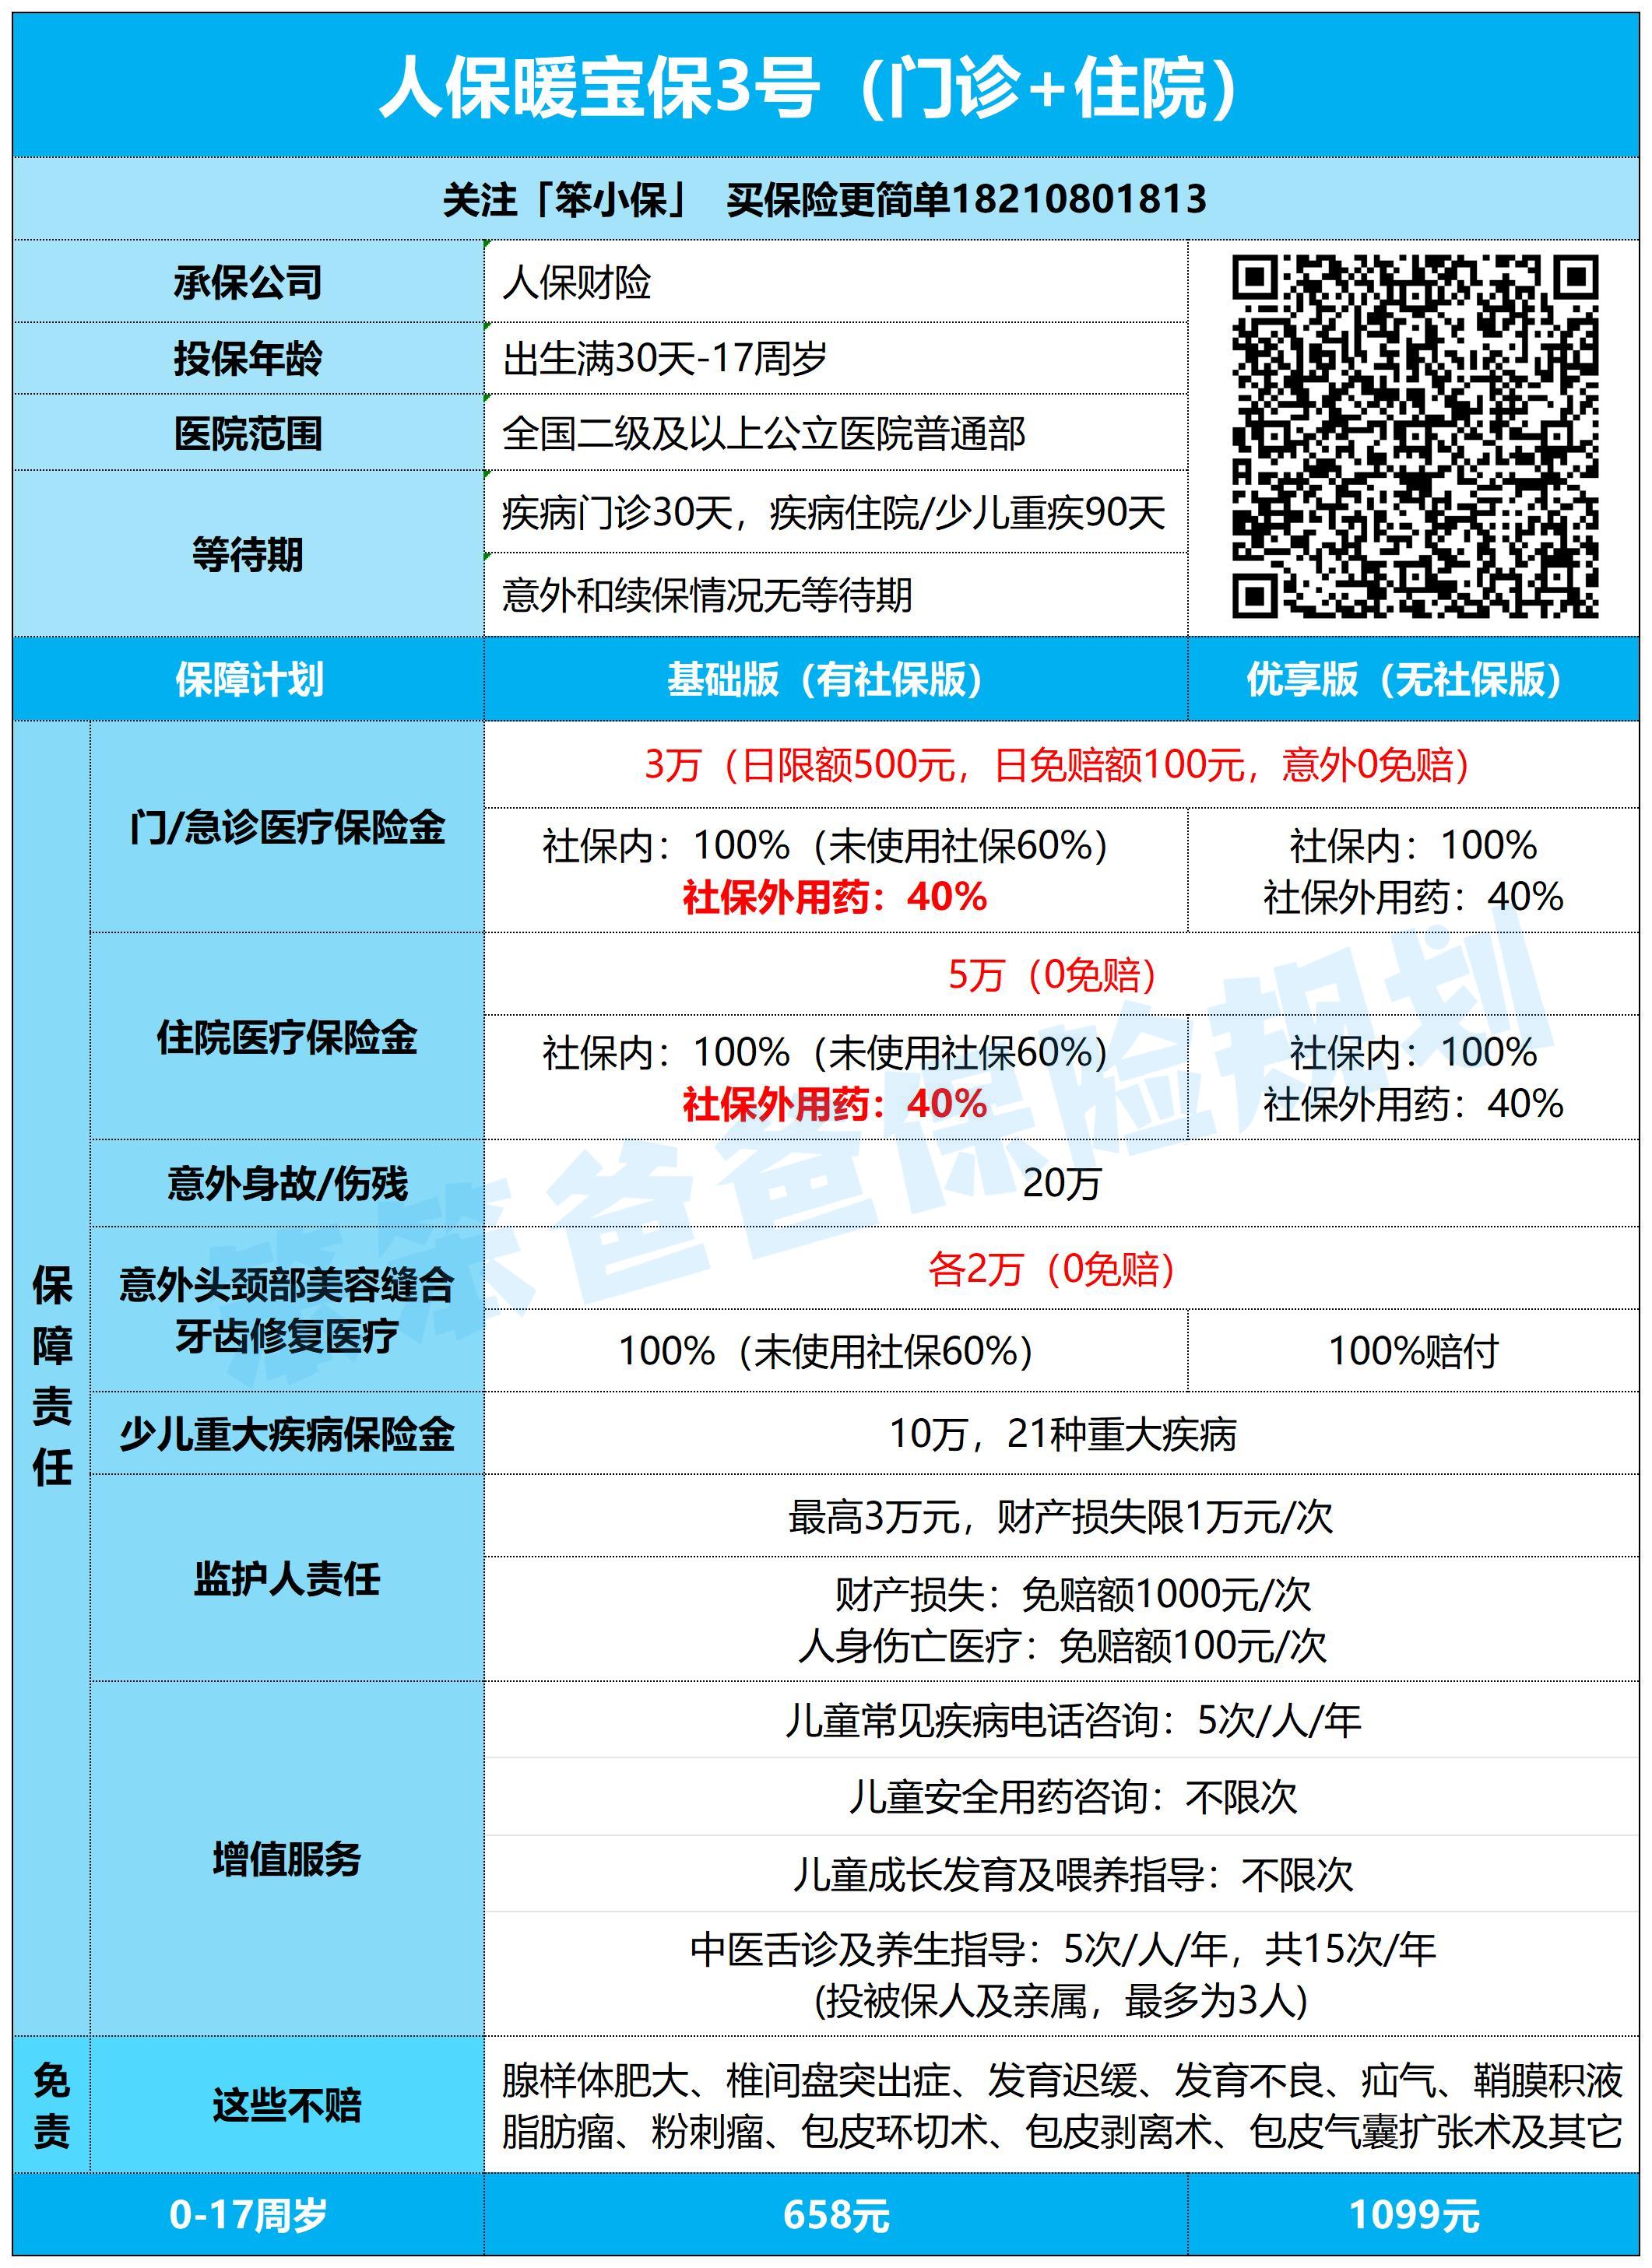
1、中国人保大公司承保,0-17岁可投,疾病门诊等待期30天,住院和特定疾病等待期90天。
2、不限疾病和意外,门诊或住院都可以报销,社保内的费用100%全报销,自费药能报销40%
其中:疾病门诊100元/天免赔,意外门诊0免赔,每天限额500元,住院直接0免赔
符合约定情况下:
社保内100%,自费药40%;住院5万,0免赔。
3、其它特色保障
1)意外美容缝合和意外牙齿修复各2万保额
2)21种少儿特定疾病,10万保额
3)监护人责任最高赔3号
4、保费便宜
不分年龄,有社保658/年,无社保1099元/年
5、免责疾病多
腺样体肥大、椎间盘突出症、发育迟缓、发育不良、疝气、鞘膜积液脂肪瘤、粉刺瘤、包皮环切术、包皮剥离术、包皮气囊扩张术及其它,健康体检、微量元素检查、牙科治疗、视力矫正等不赔!
投保方式:识别或扫描海报二维码即可投保。
2、熊猫宝宝2号|和暖宝保很像
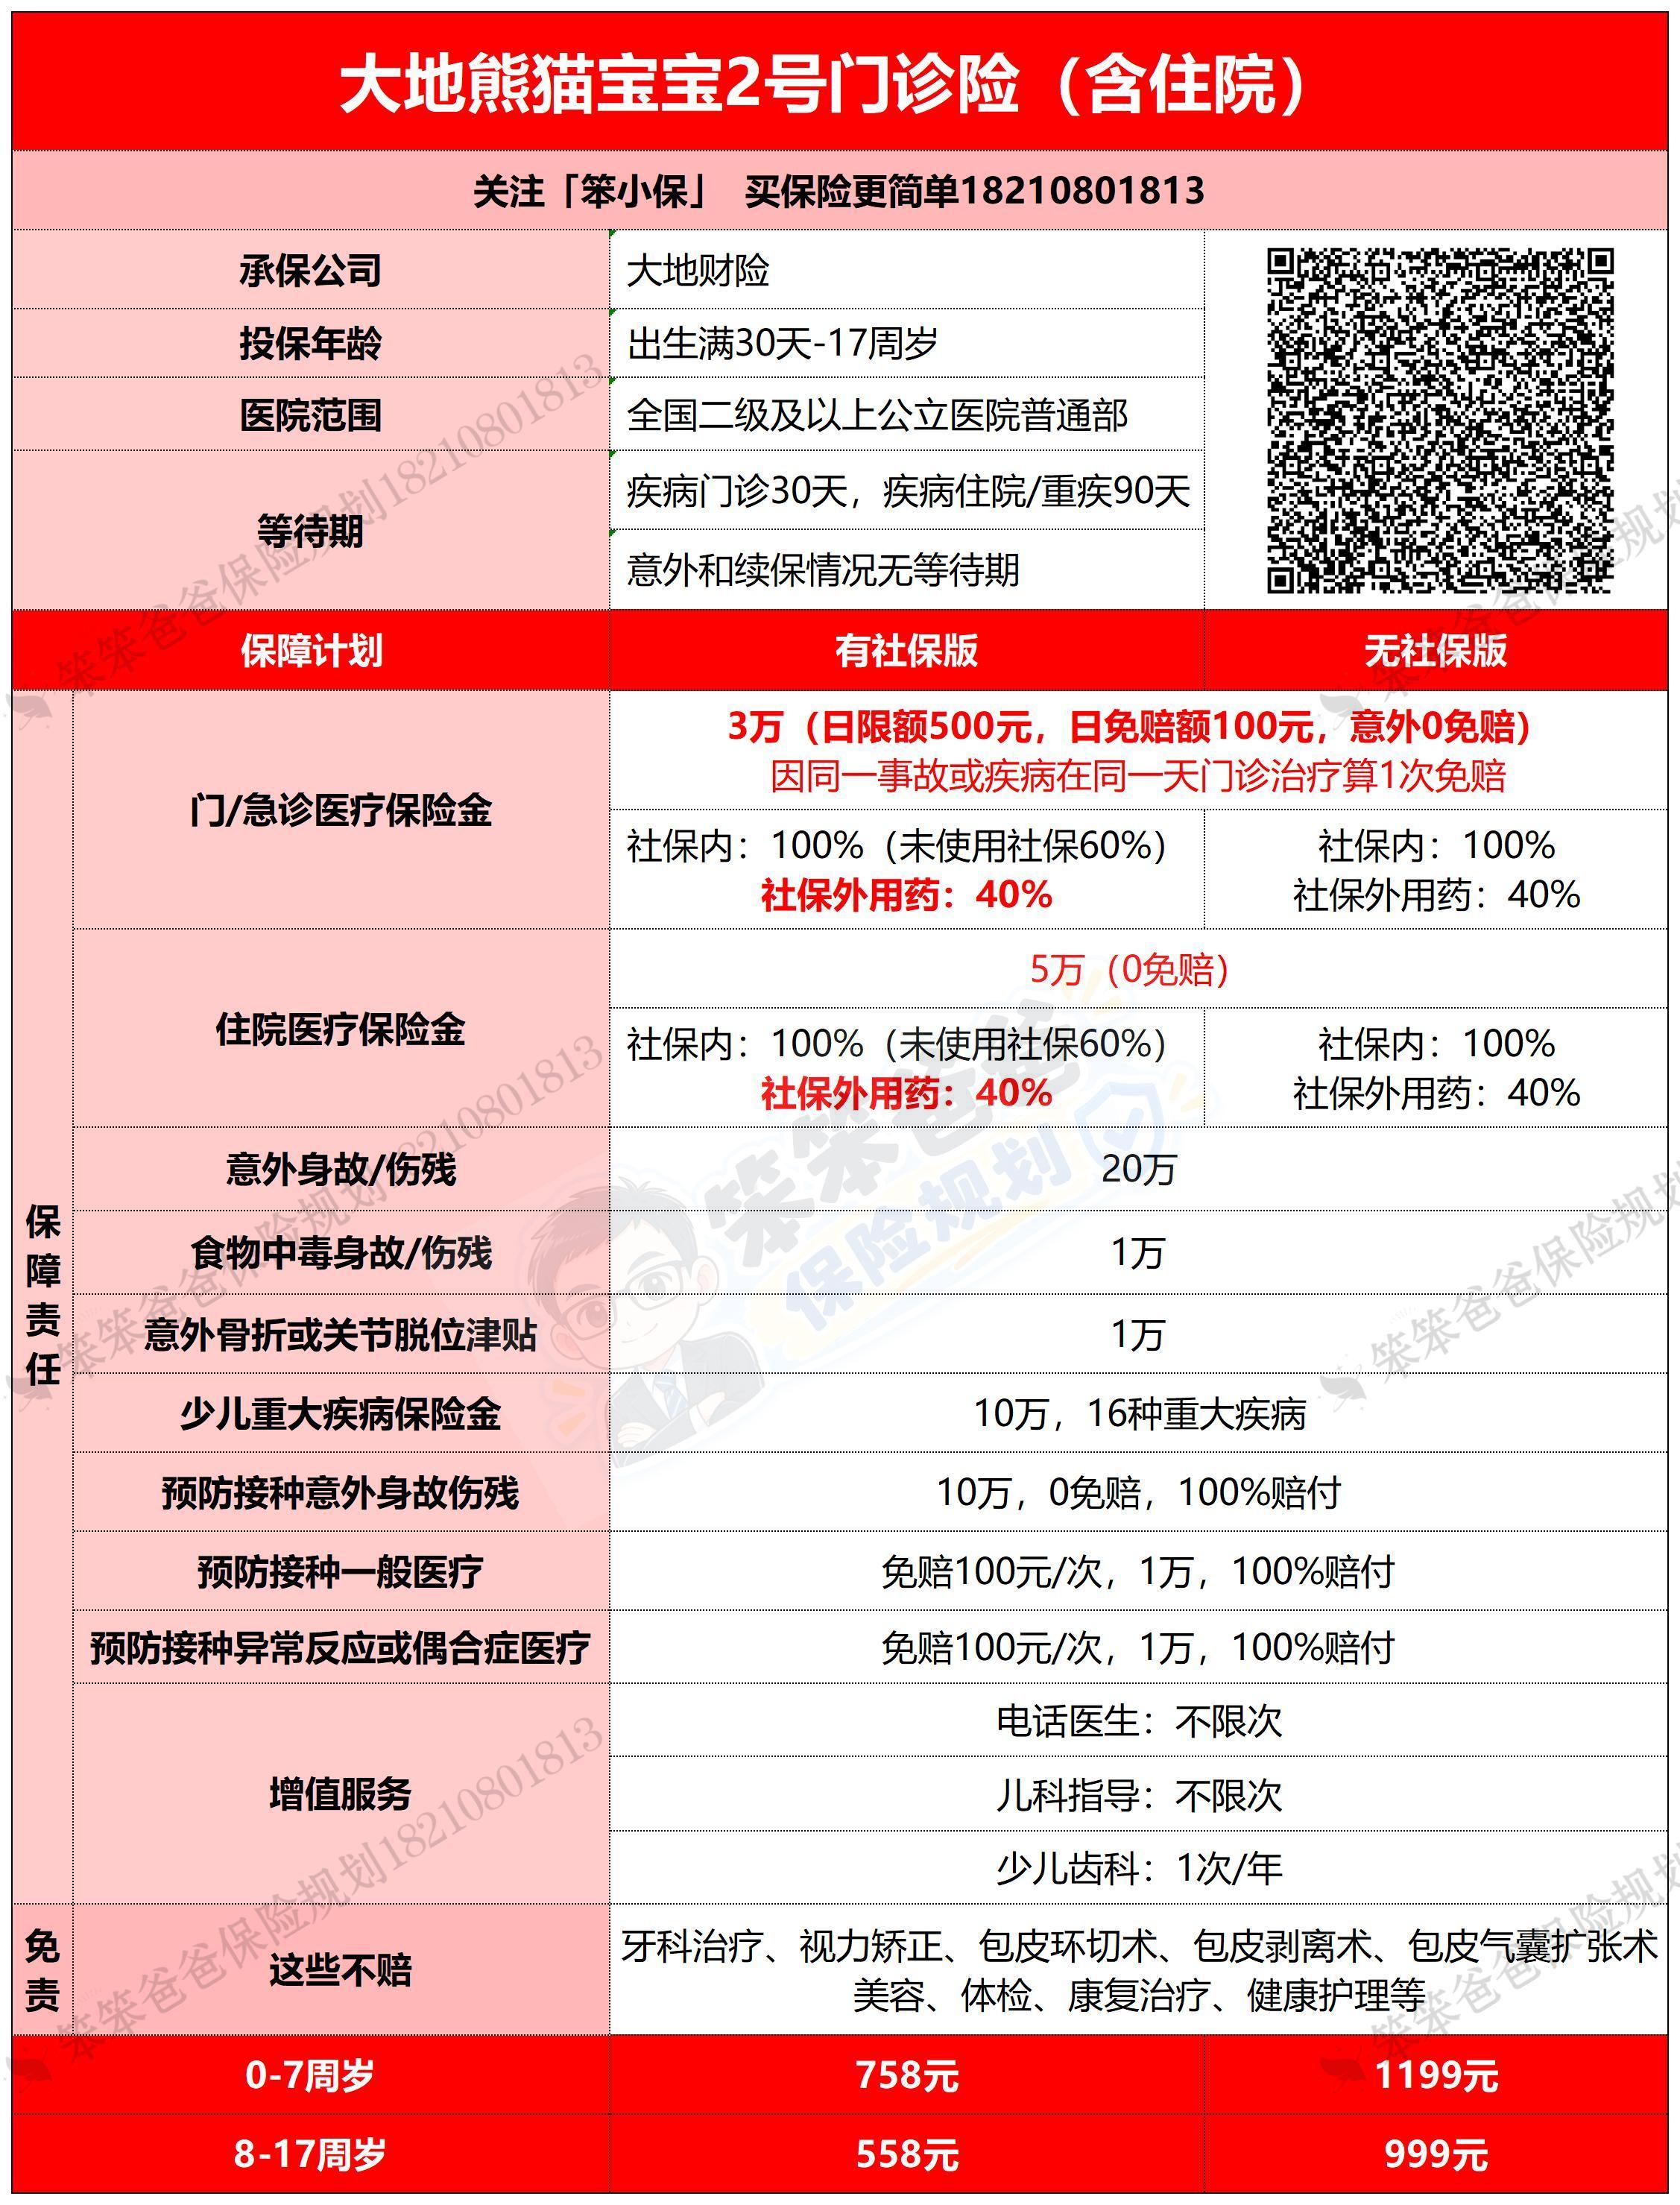 1、和人保暖宝保3号差不多,中国大地财险承保,0-17岁都可买,门诊等待期30天,住院和特定疾病等待期90天
2、不限疾病和意外,门诊或住院都可以报销,社保内的费用100%全报销,自费药能报销40%
其中:疾病门诊100元/天免赔,意外门诊0免赔,每天限额500元,住院直接0免赔
3、拓展食物中毒、意外骨折或关节脱位、预防接种意外保障和16种重疾确诊一次性赔付
4、保费便宜
0-6岁:有社保658/年,无社保1099元/年
7-17岁:有社保558/年,无社保999元/年
5、免责疾病没有暖宝保3号多
牙科治疗、视力矫正、包皮环切术、包皮剥离术、包皮气囊扩张术、美容、体检、康复治疗、健康护理等
投保方式:识别或扫描海报二维码即可投保。
3、平安守护星|特色保障比较丰富
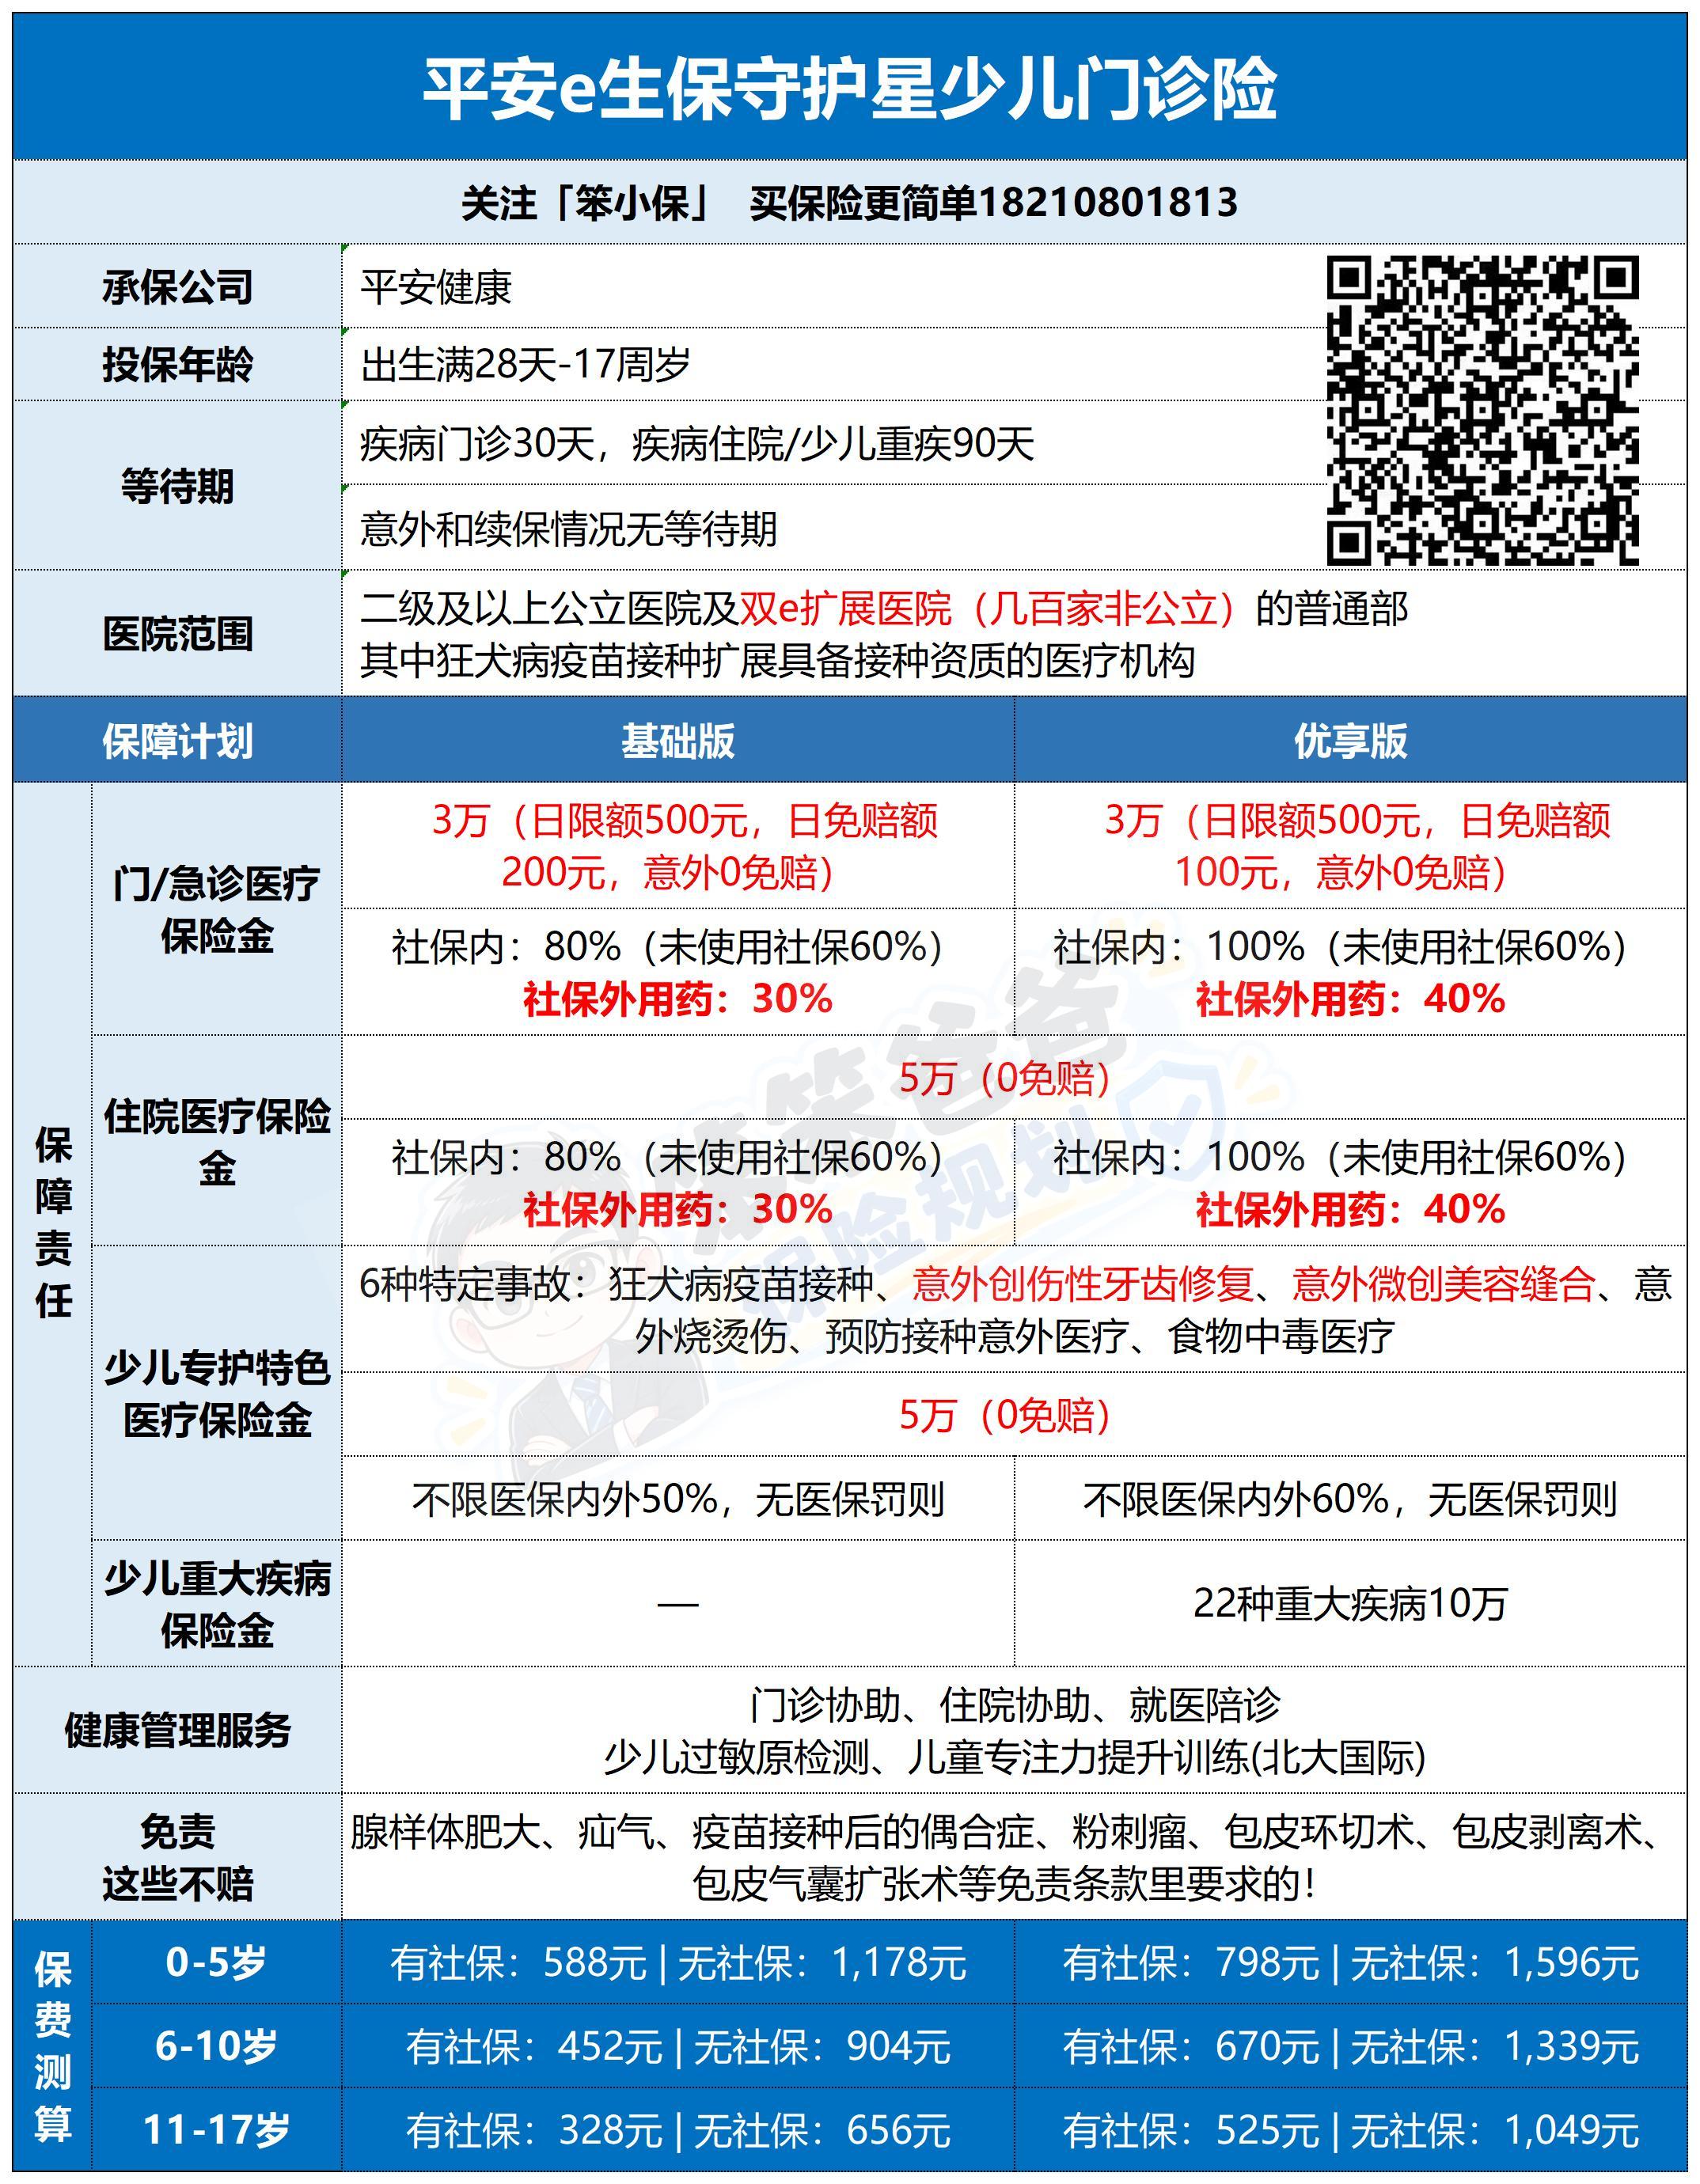 1、平安大公司承保,满28天-17岁可投,门诊等待期30天,住院和少儿疾病等待期90天
2、分两个版本选择:基础版和优享版,优先推荐优享版!
其中:门急诊额度3万,疾病门诊100元/天免赔,意外门诊0免赔,每天限额500元,优享版医保内100%赔付,医保外自费药40%;
住院额度5万,0免赔,优享版医保内100%,医保外自费药40%。
3、6种特定事故单独赔:狂犬病疫苗接种、意外创伤性牙齿修复、意外微创美容缝合、意外烧烫伤、预防接种意外医疗、食物中毒医疗,最高5万,不限医保直接赔付60%。
4、健康管理服务好:门诊协助、住院协助、就医陪诊
少儿过敏原检测、儿童专注力提升训练(北大国际)
5、保费区别基础版和优享版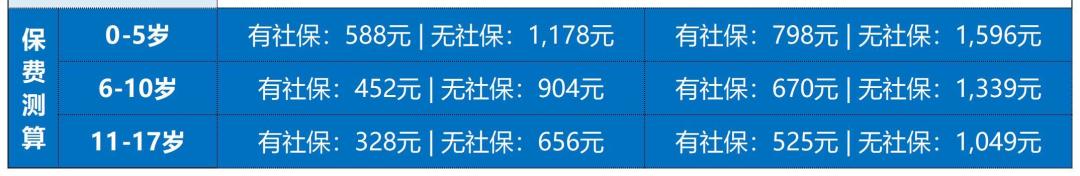
6、注意免责
腺样体肥大、疝气、疫苗接种后的偶合症、粉刺瘤、包皮环切术、包皮剥离术、包皮气囊扩张术等免责条款里要求的!
投保方式:识别或扫描海报二维码即可投保。
4、未来星·少儿医保补充|保费不高
某宝平台的,基础版不太好,进阶版又太贵!
基础版:门诊、住院额度都是2.5万。
疾病门诊200元免赔,符合约定情况下,社保内50%、自费药25%;意外0免赔。
还有狂犬疫苗、牙齿修复、美容缝合、烧烫伤等特色责任。
责任不少,但报销比例比前面几款低。
5、众安墩墩宝贝升级版升级版|过敏体质
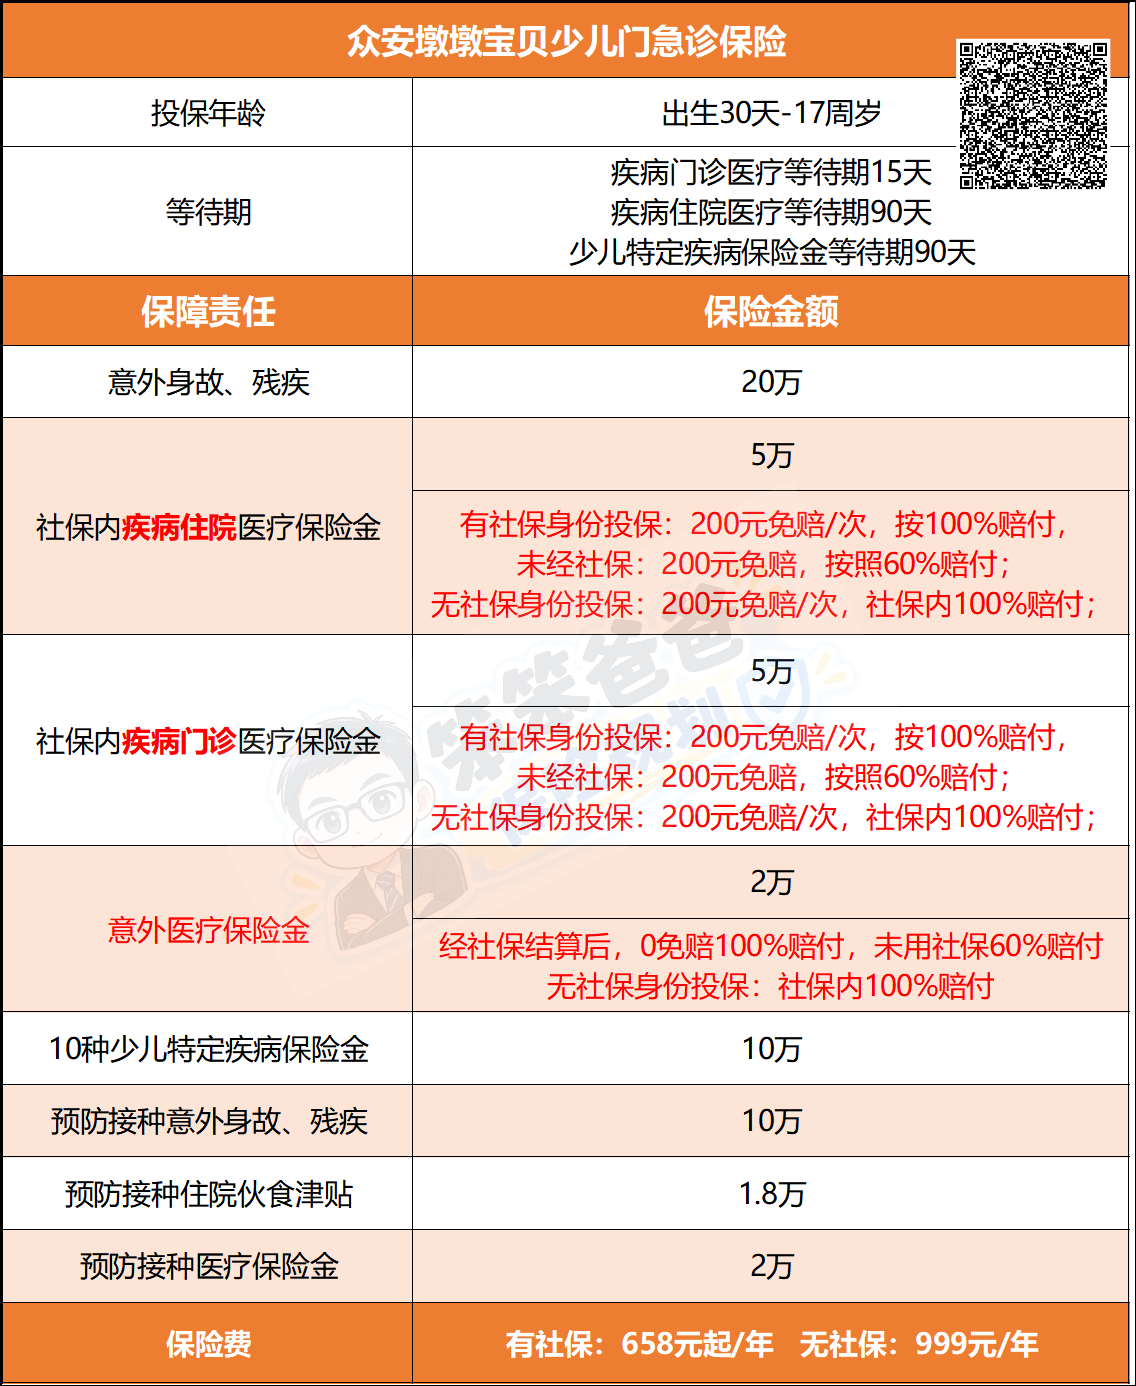
整体感觉不如前几款,主要是免赔额有点高,不管医保外的费用。
疾病门诊和意外门诊共享相应额度,疾病门诊200元免赔,医保内100%赔付。
同时还有食物过敏医疗、预防接种意外、少儿特定疾病等保障。
如果孩子容易过敏,可以多看一眼,但要注意自费药覆盖范围和免责。
投保方式:识别或扫描海报二维码即可投保。
6、好医保·门诊险|6岁以上、价格低
只管门诊,6岁以上可以考虑,部分年龄段有社保一年只要两三百元。
普通疾病门诊主要报销符合约定的社保内费用,部分特定急症和意外可以拓展不限社保。
优势是便宜,但保障范围和前几款不是一个思路。
到底哪种更适合孩子?
其实不用把几十项责任全部研究一遍,抓住需求就行。
1、孩子小、经常感冒发烧:重点看暖宝保3号、熊猫宝宝2号、平安守护星这类门诊责任。
2、比较在意自费药:一定看医保外到底赔不赔、赔多少,别只看“100%报销”。
3、想兼顾门诊+小额住院:优先关注住院0免赔的产品。
4、孩子有腺样体、疝气、鞘膜积液、过敏、早产或住院史:别急着比产品,先看健康告知和免责!
这一点比一年便宜100块重要得多。
门诊险不能代替百万医疗险
最后特别提醒:门诊险解决的是小病小痛,不是用来扛大病的。
一年1万、3万、5万的额度,应付普通门诊可能够,但遇到白血病、肿瘤等重大疾病,几十万甚至上百万的治疗费用远远不够。
所以给孩子配置保险,我更建议:
少儿医保打底 + 意外险 + 百万医疗险 + 重疾险,预算允许再增加门诊险。
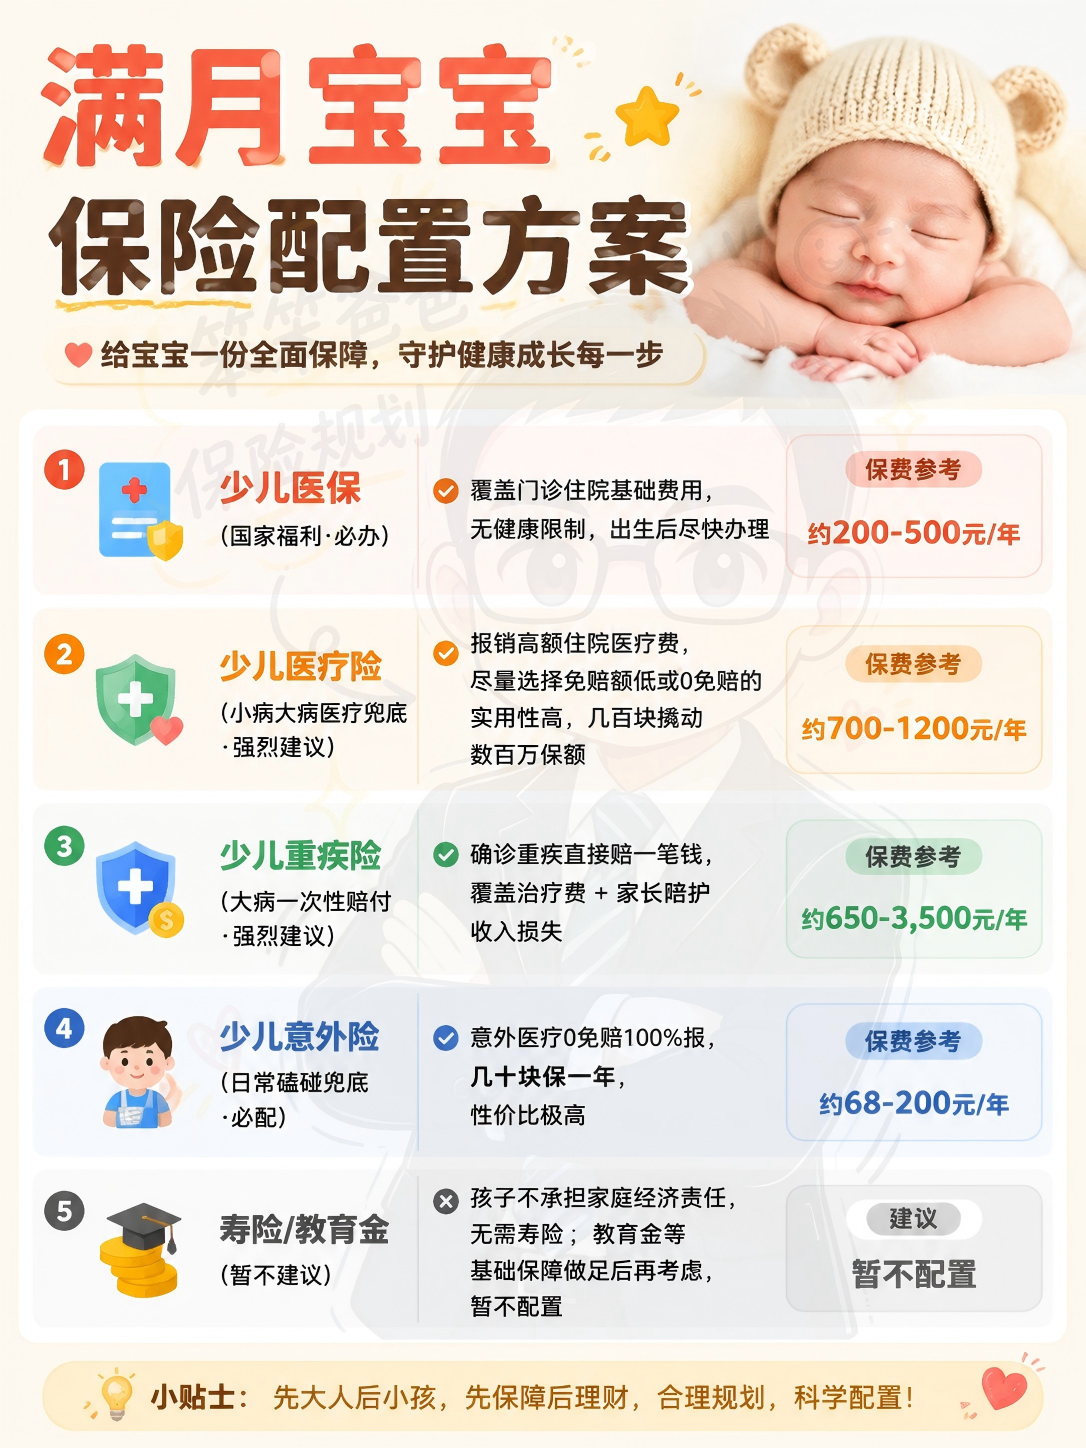
门诊险属于提高日常就医体验,而不是整个保障体系的核心。
写在最后
给孩子买门诊险,别只看“保额5万”“100%报销”。
真正要问的是:
免赔多少?一天最多报多少?自费药赔不赔?以前得过的病以后能不能赔?
尤其孩子有腺样体肥大、过敏、疝气、鞘膜积液、早产、住院史或检查异常,建议先看健康告知,再选产品。
买保险不是买上就完事,关键是将来发生风险时,符合合同约定能真正用得上。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【免赔额】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 3887
 2263
1448
 1159
 577
 811

下一篇资讯:
暂无下一篇


-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
 2026-09-29 14:00
-
股票突然停牌,钱会被锁住吗?停复牌规则和期限一次讲清
2026-09-29 14:00
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:00


