


太保蛮好的人生2026丨最值得关注的分红年金,我帮你算清楚了!
发布时间:11小时前阅读:10

 问一问
 身份认证| 入驻4年
写在前面:630,一个真正的分水岭!
2026年6月30日之后,整个分红险市场像经历了一场潮汐——
旧产品集体退场,演示利率上限从3.9%、4.25%统一压至3.5%。
过去那张动不动就演示4%+的计划书,正式成为历史。
那么,现在还值得买分红险吗?
答案是:值得,但要选对方向。
在新规约束下,演示端"卷不动了"。真正有竞争力的,是那些保证部分扎实、回本速度快、保司分红实力经得起检验的产品。
今天这篇,我把太保人寿刚上线的“蛮好的人生2026年金保险(分红型)”从头到尾拆解一遍,数字算清楚,适合谁不适合谁,看完自己判断。
一、为什么这时候看好蛮好的人生2026分红年金 ?
630之后,分红增额寿的处境其实有些尴尬——
在3.5%演示利率下,大部分分红增额险采用1.75%+3.5%的设计,含分红远端IRR约2.9%,30年IRR约2.6%,而且还是不保证的。
落差太明显,客户很难在短期内接受。
相较之下,分红型快返年金反而跑出了新机会:
1、 "回头钱"来得快:第1年末可领分红,第5年起固定年金开始发放
2、利益足够实在:保证部分年领比例超1.8%,叠加分红预期年领可达3.1%
3、安全感足够强:现金价值早于或持平已交保费,领到的就是实打实赚到的
而在这一轮快返年金产品里,太保蛮好的人生2026在保证利益、分红表现、投保门槛三个维度均处于第一梯队。
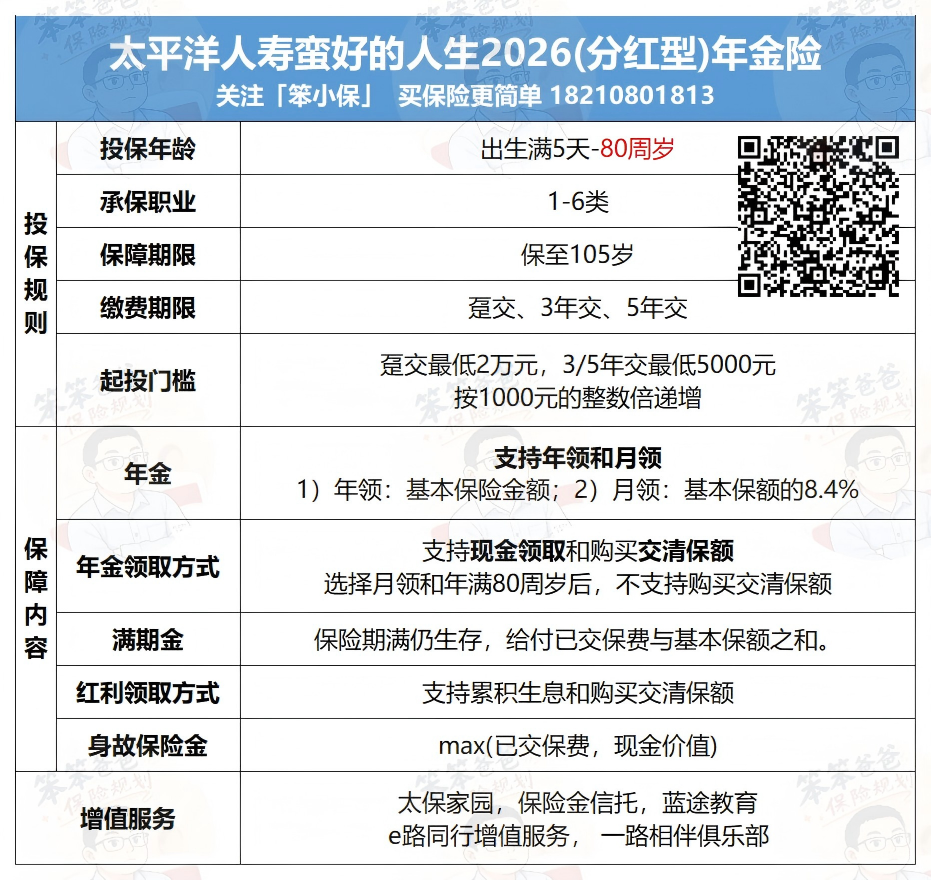 这款产品最高可投保年龄80岁!并且无需健康告知!高龄人群也特别友好!
蛮好的人生2026分红年金四大核心亮点,接下来逐一拆解!
亮点一:保证年领超1.8%,预期年领达3.1%
这是很多人最关心的问题——每年到底能领多少钱?
以40岁女性趸交100万为例:
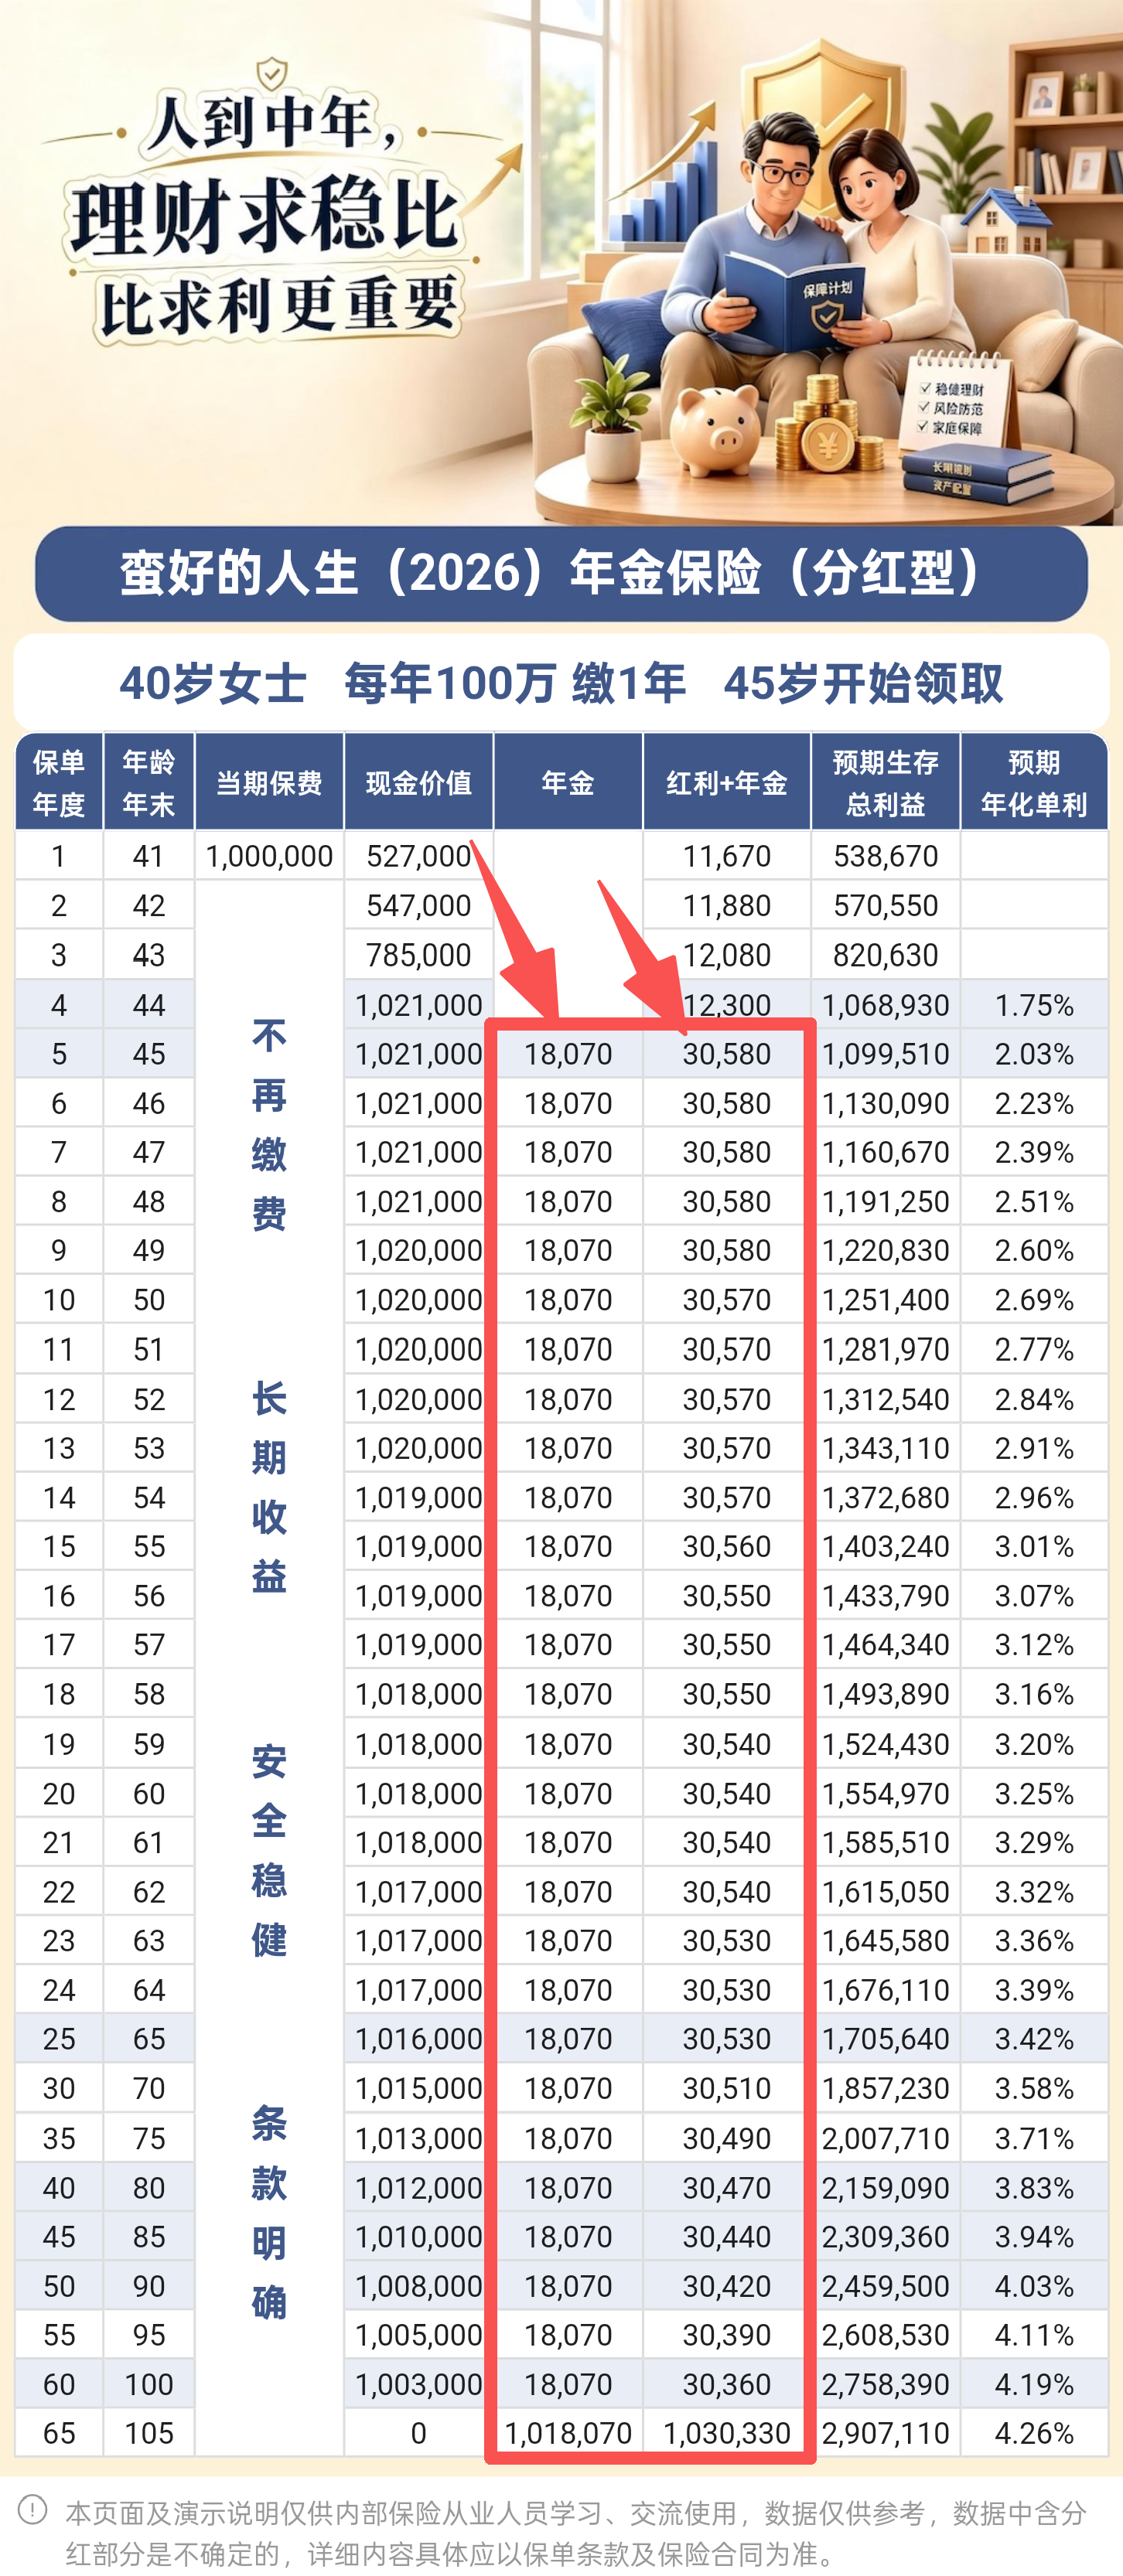
保证部分(写进合同):每年18070元,约占已交保费的1.807%
年度分红(浮动):预期约12,000-12,510元/年,约占保费1.2%-1.25%
两项合计:预期年领约31,000元,相当于保费的3.1%
3.1%是什么概念?国有大行五年期定存利率约为1.25%-1.3%,这款产品的保证部分1.807%就已超过银行定存,叠加分红后预期收益是银行存款的2倍多,而且是领一辈子,活到105岁不停发。
⚠️重要提示:分红部分为浮动收益,不保证,某些年度红利可能为零。
亮点二:最快第4年回本,现价终身超保费
买年金险,最大的顾虑就是"钱锁死了,中途用钱怎么办"。
蛮好的人生2026给出的答案很实在:
趸交第4年末,保证现金价值就超过已交保费,且此后终身维持在保费水平之上。
以40岁女性趸交100万为例:
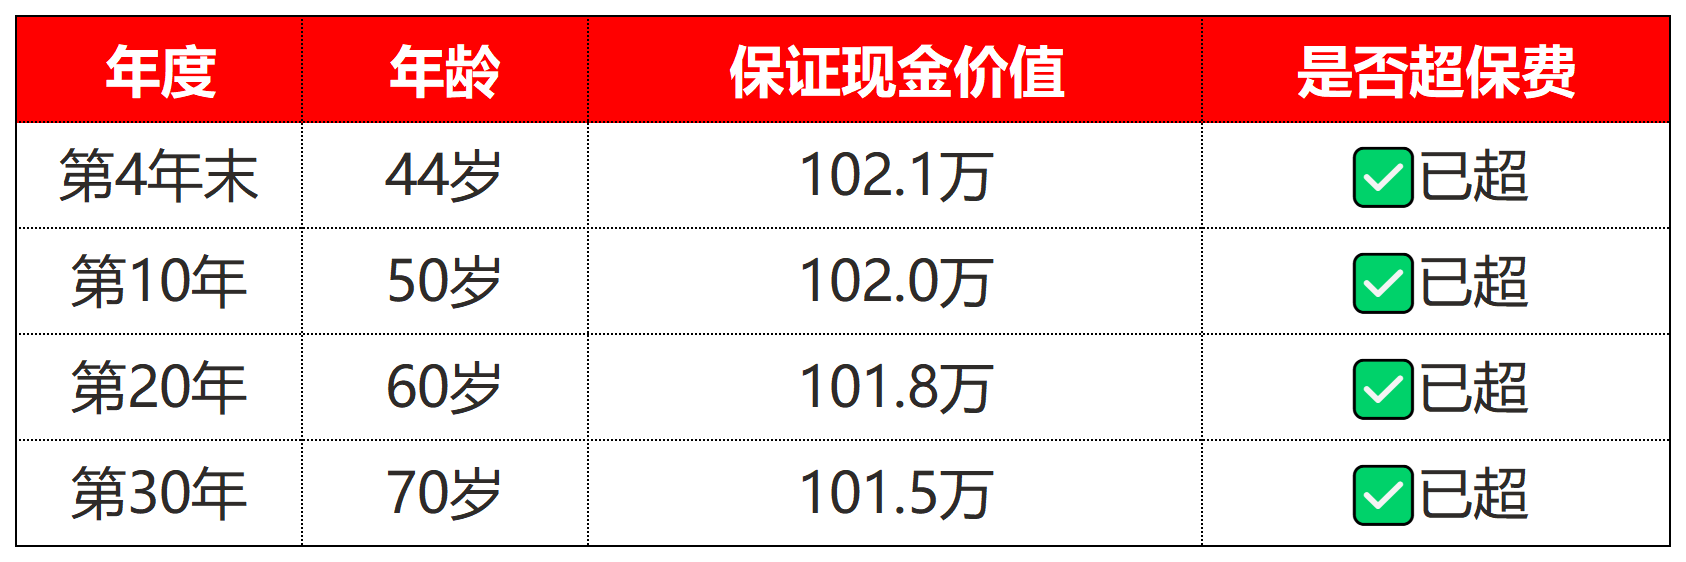
这意味着什么?
从第4年起,不管什么时候退保,本金都不会亏损。 领到的年金和分红,就是实实在在赚到的。
产品还支持减保(最低保留趸交2万对应保额)和保单贷款(最高贷现金价值的80%),资金使用灵活性进一步增强。
亮点三:双交清增额,IRR媲美增额寿第一梯队
分红险有个特别的玩法——把年金和红利都不领出来,而是用来购买交清增额。
这相当于让钱在保单里持续"滚雪球",保额越来越大,未来能领的钱也越来越多。
蛮好的人生2026年金和红利均支持购买交清增额,即"双交清增额"。
以40岁女性趸交100万选择双交清增额模式测算(假设分红实现率100%):
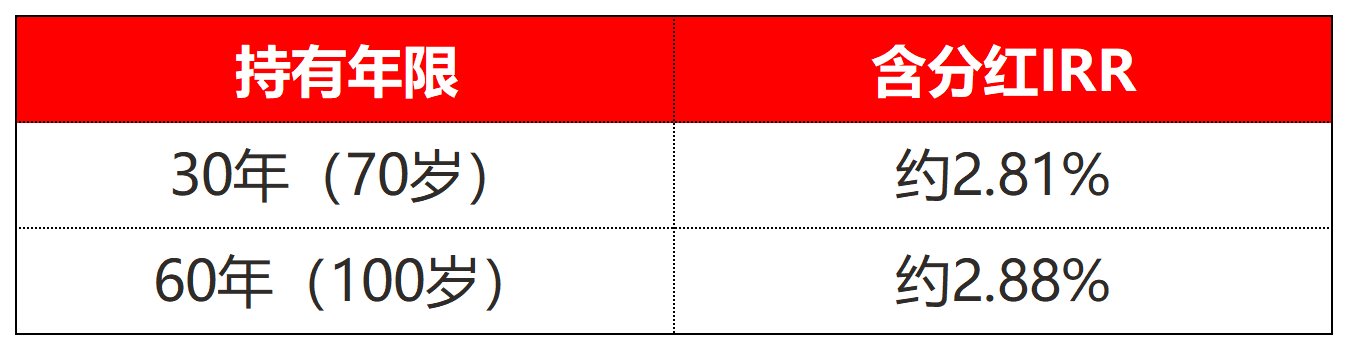
在3.5%演示利率约束下,含分红IRR接近2.9%,属于当前新品中的第一梯队水平,甚至优于大部分分红型增额终身寿险(多数仅约2.6%)。
亮点四:80岁可投保,无需健康告知,门槛真的低
这一点在市场上比较稀缺。
大部分年金险投保年龄上限卡在60岁,甚至55岁。很多中老年人想做养老补充,直接被年龄挡在门外。
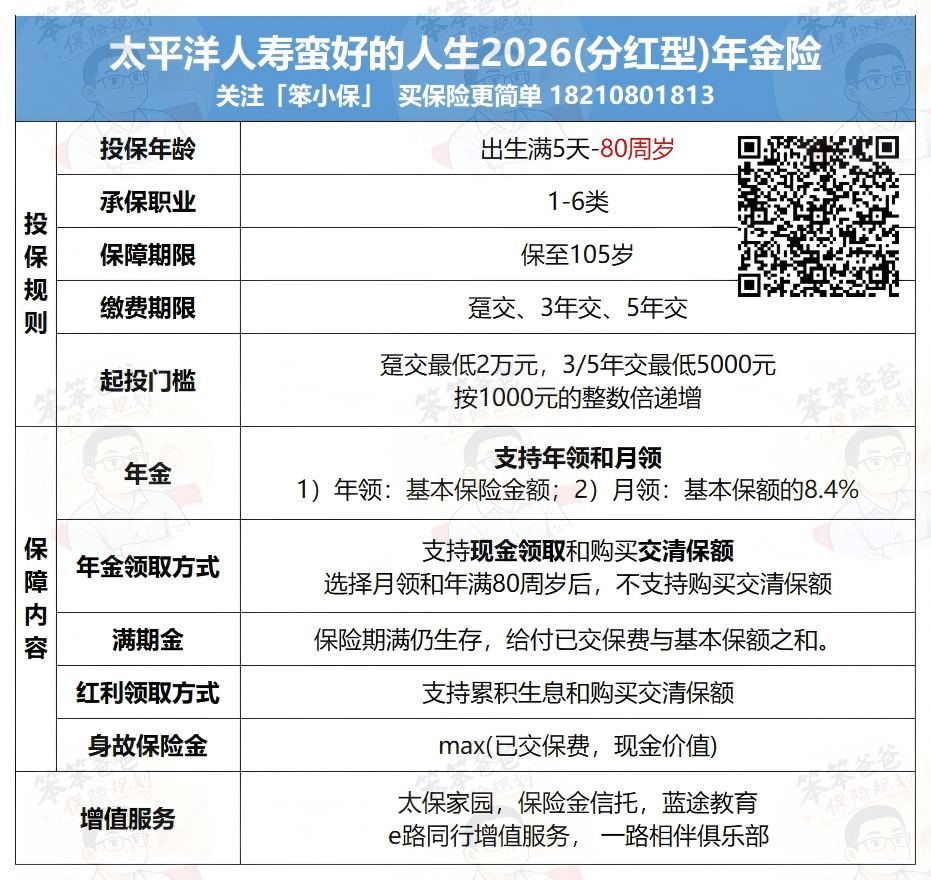
1、投保年龄最高80周岁,高龄人群完全可以配置
2、无需健康告知,有高血压、甲状腺结节、糖尿病等既往史照样能买
3、无职业限制,高危职业也能正常投保
4、趸交2万起,期交5000元/年起,普通家庭也能上车
二、和同类产品比,蛮好的人生2026赢在哪?
以40岁女性趸交100万为例,对比同期主流快返分红年金产品:
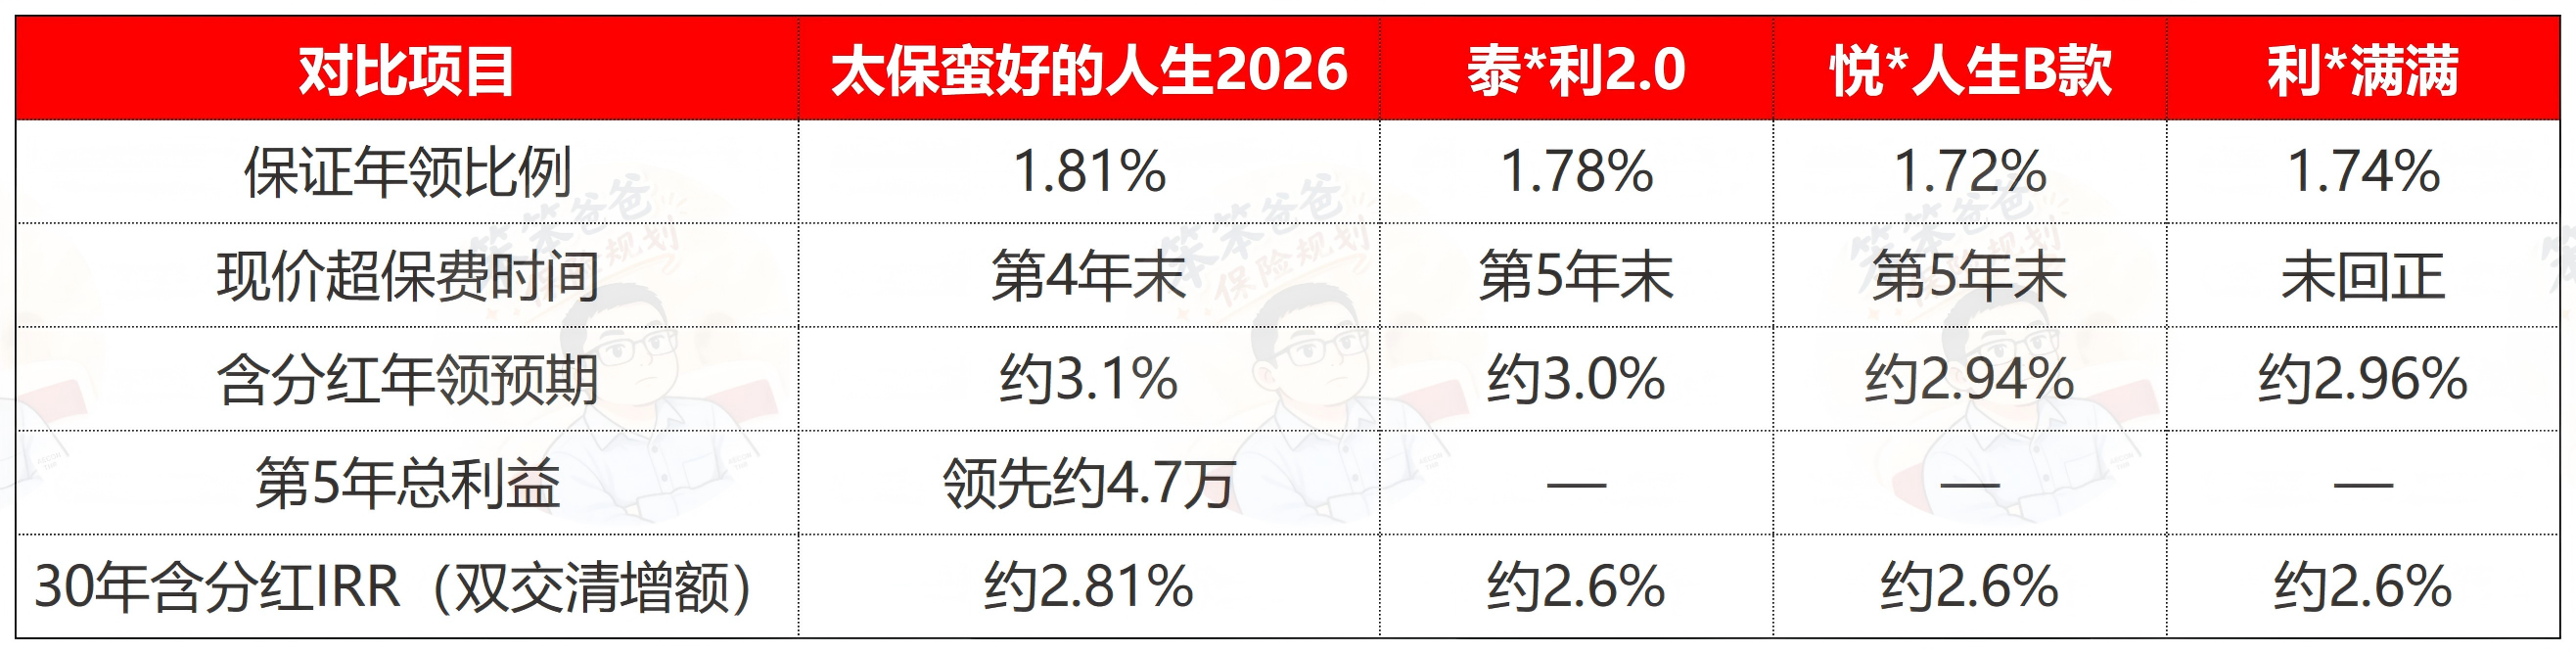
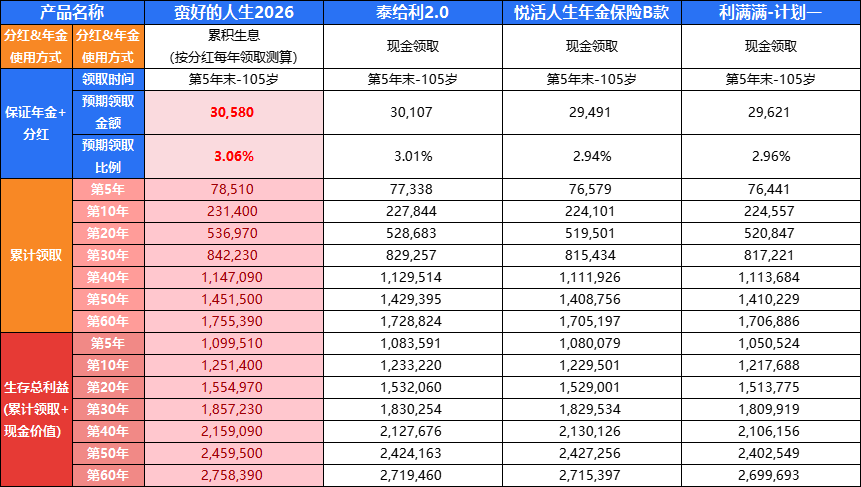
结论:保证利益更高、回本更快、双交清增额IRR更强,三项关键指标均处于同类产品第一梯队。
三、太保的实力有多硬?
买分红险,本质是买保司的长期投资能力和分红兑现意愿。
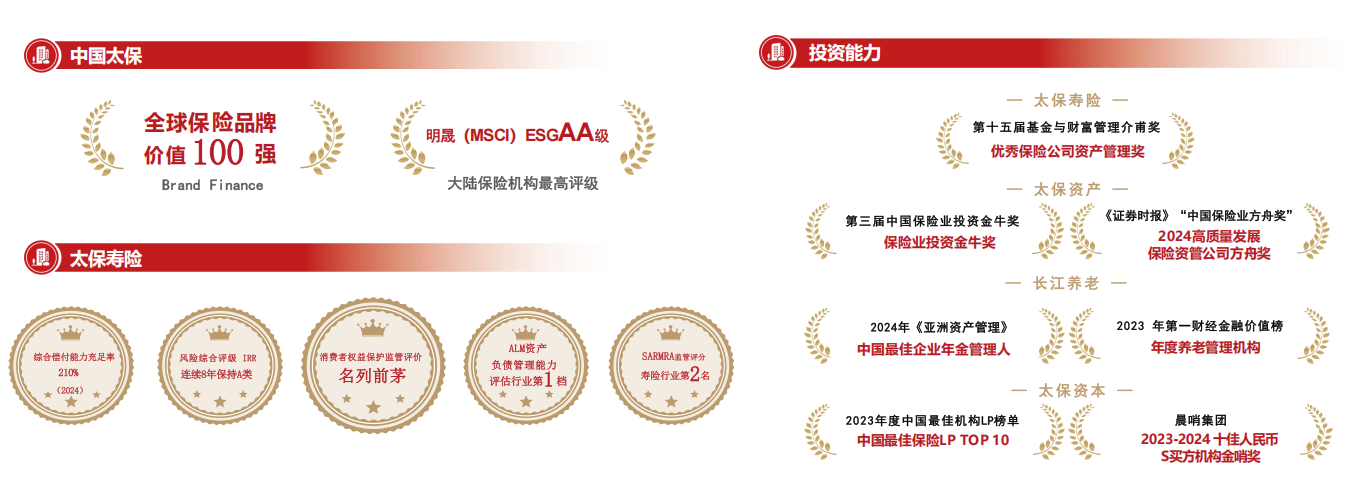
中国太平洋人寿的硬核数据:
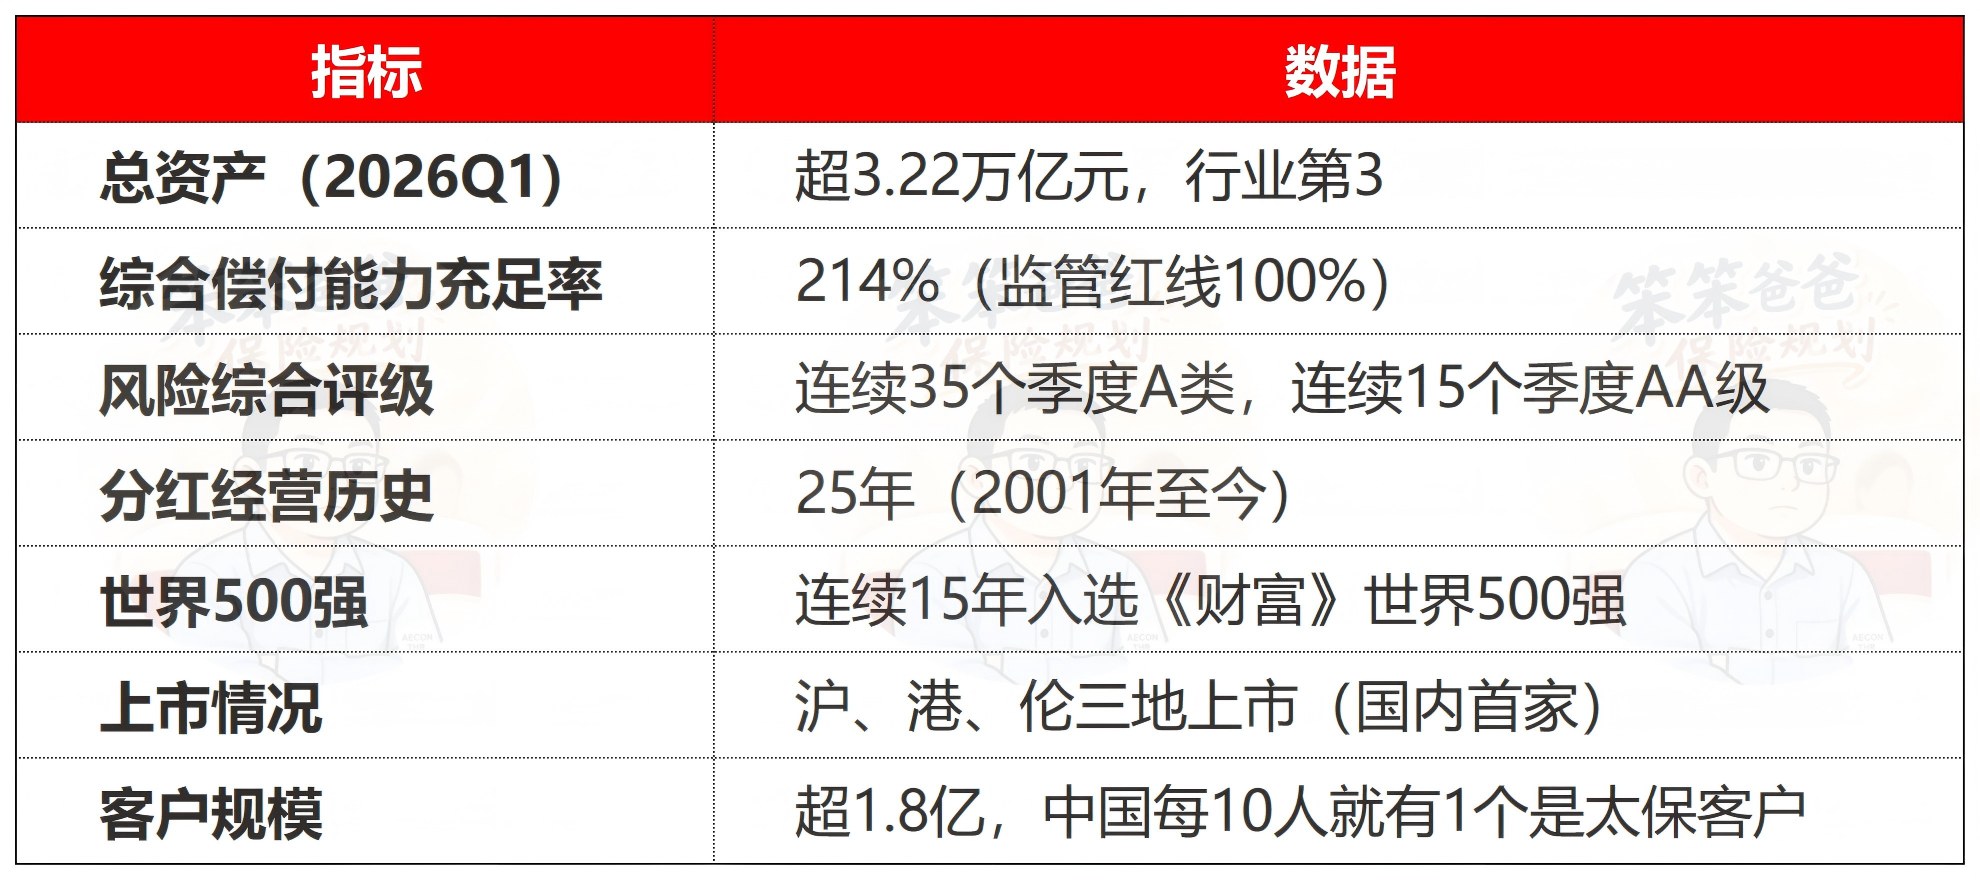
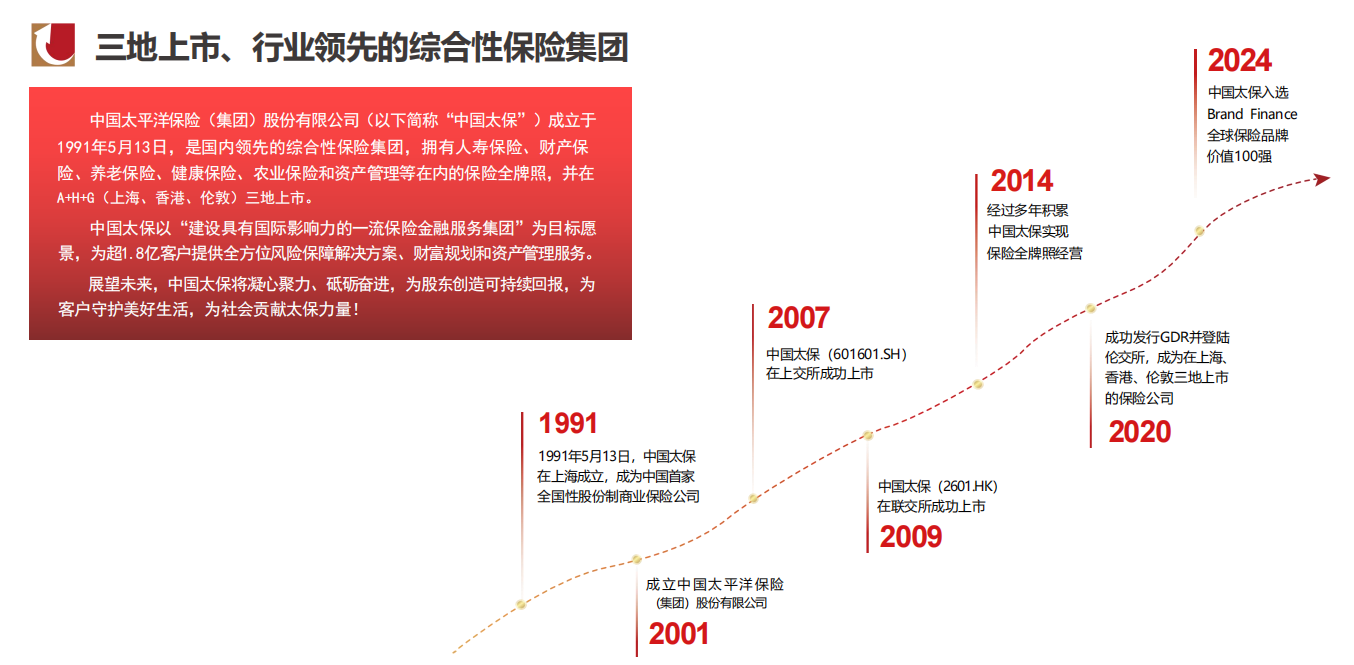
投资实力方面:
太保2014-2023年年化净投资收益率5.24%,在头部险企中领跑,且夏普比率1.9,居头部险企首位——意味着同样的收益水平下,波动最小,分红账户的盈余更可控、更稳定。
 分红实现率方面:
太保分红经营25年,主要分红产品2025年实际结算利率达3.30%-3.35%,部分新品红利实现率超120%——历史分红兑现能力处于行业前列。
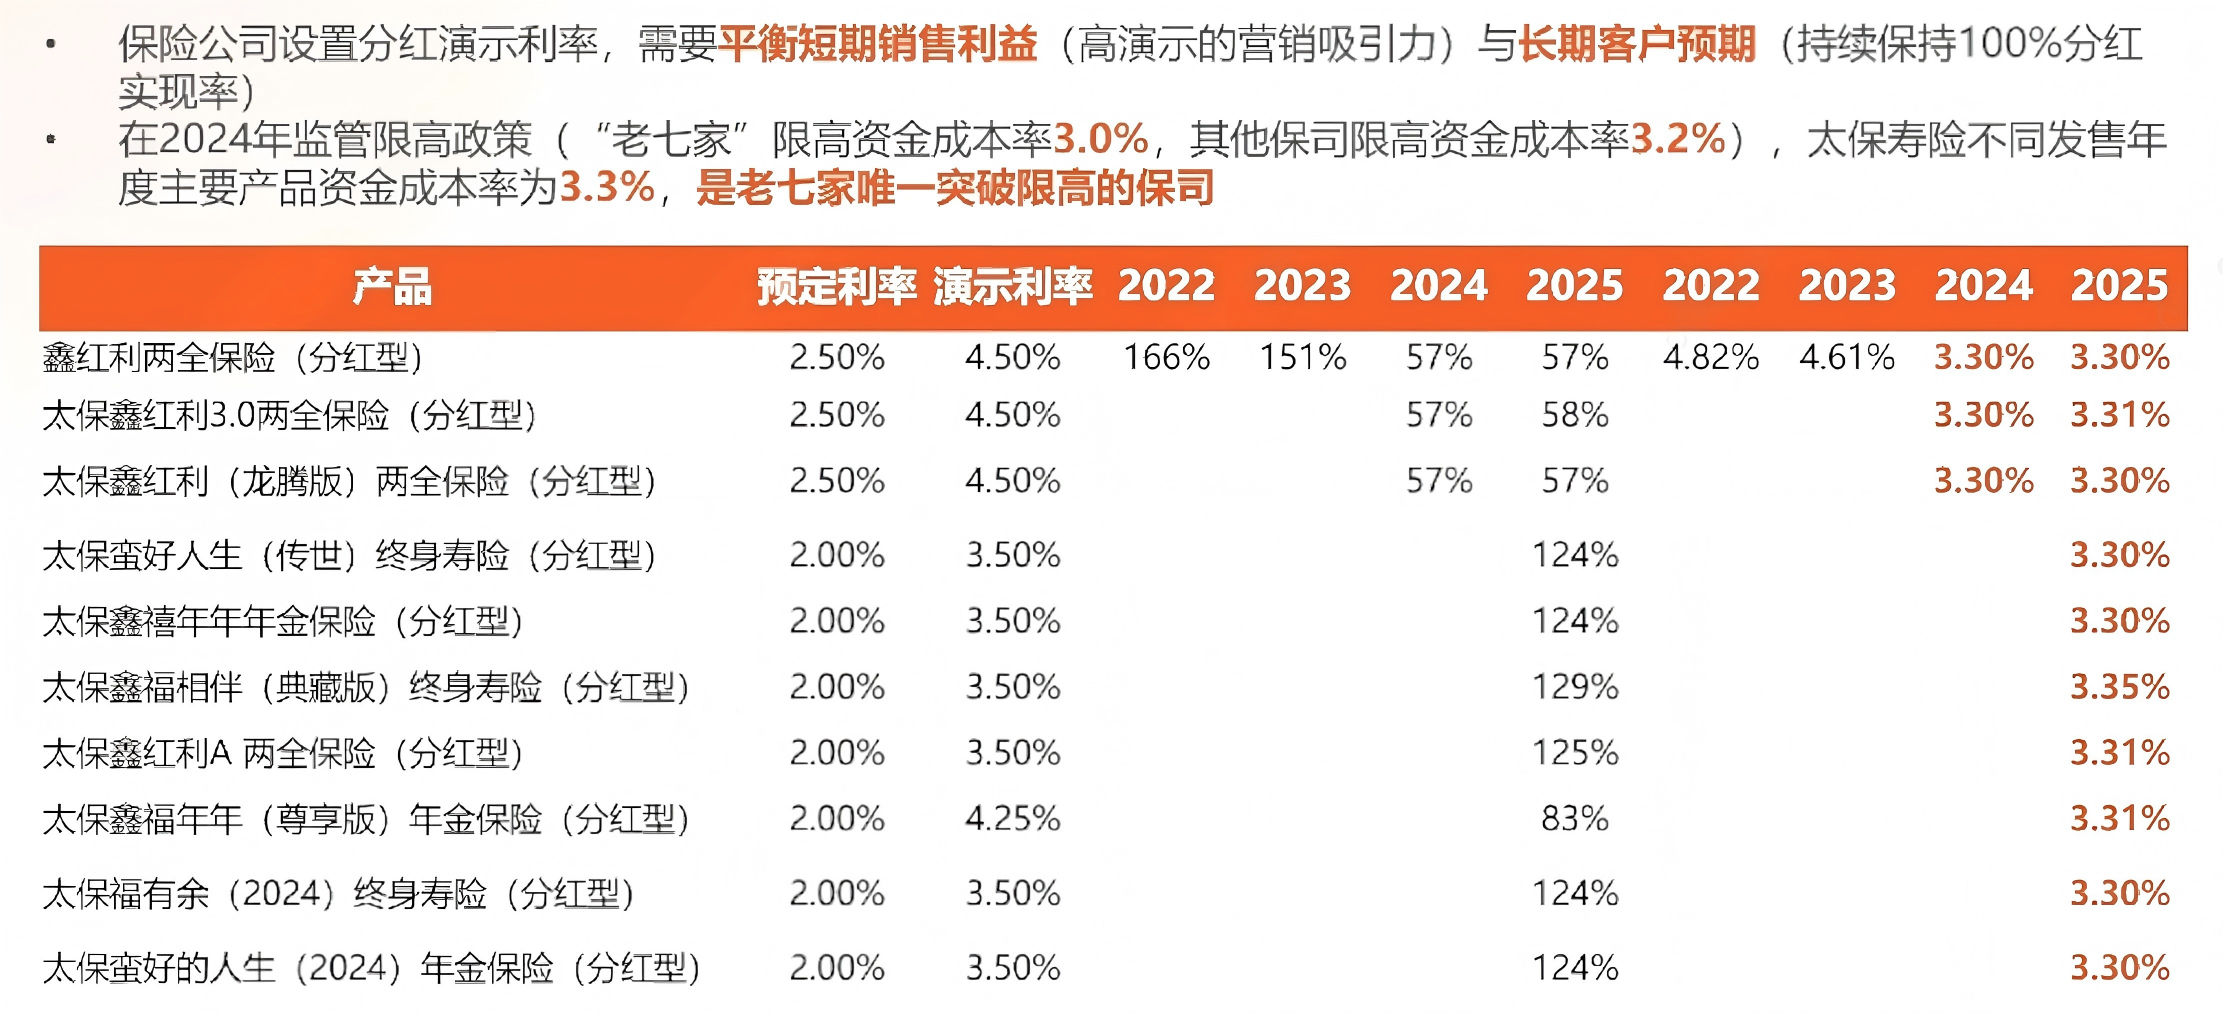
过往分红表现不代表未来承诺,实际红利以保险公司当年公布派发为准。
四、增值服务:一张保单,覆盖多段人生需求
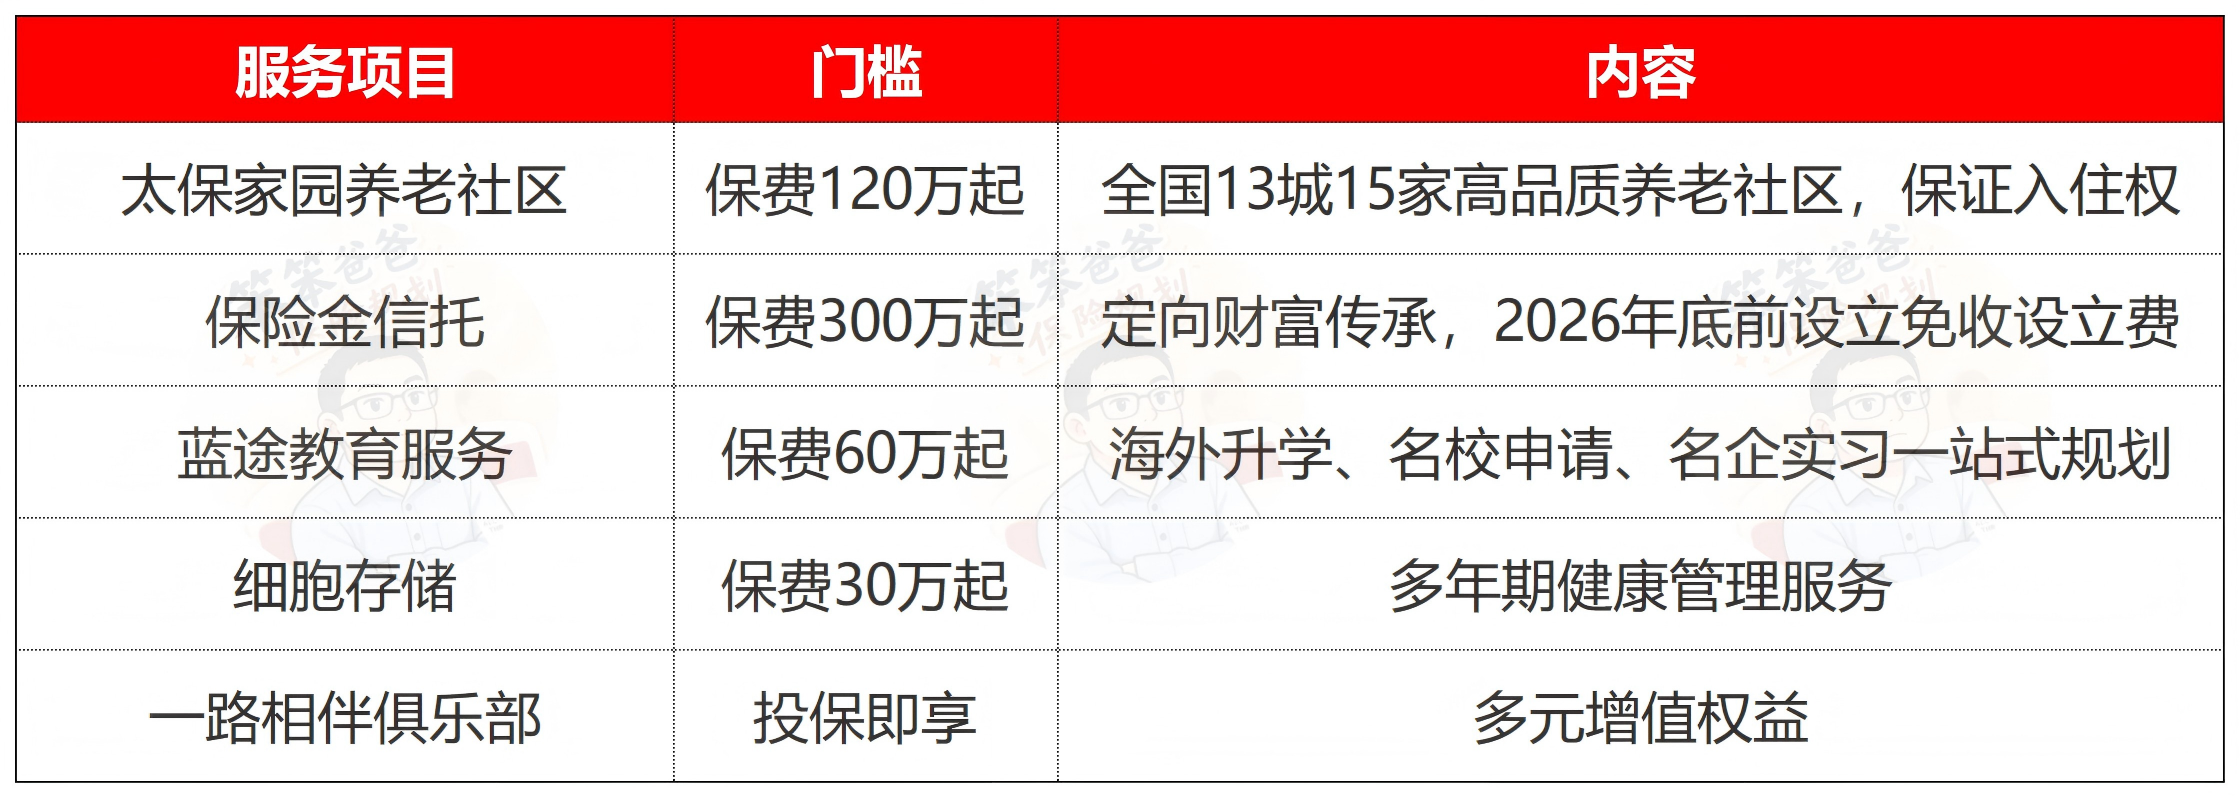
一句话总结:教育、养老、传承,三个人生重要阶段,一张保单全部覆盖。
五、适合谁?不适合谁?
这5类人,非常适合:
① 有闲钱想"存本取息"的人
交100万进去,第4年本金回来,第5年起每年领3万+,本金终身在账户里,随时可退,真正做到存本取息。
② 50岁+准备养老补充的中老年人
起领快(第5年)、无健康告知、最高80岁可投,退休后每月多一笔固定收入,生活品质提升。
③ 注重品牌、求稳不求暴利的保守型人群
太保万亿国家队、214%偿付能力、35个季度A类评级,买得安心,睡得踏实。
④ 有养老社区或财富传承需求的家庭
120万起锁定太保家园入住权,300万起对接保险金信托,附加价值明确可落地。
⑤ 想给父母或孩子做长期规划的人
从出生满5天到80岁都可投保,覆盖全生命周期,教育金、养老金、传承金一张保单全搞定。
❌ 这3类人,要慎重
① 3年内可能急用这笔钱的前3年退保会有本金损失,第4年才回本。短期资金不适合锁进来。
② 完全无法接受分红不确定性的保证部分IRR约1.25%-1.63%,如果你只认合同保证数字,这个收益水平可能不够看。
③ 追求短期高收益的激进型投资者这是一款追求确定性和长期稳健的产品,不是博高收益的工具。
六、常见问题FAQ
Q:分红真的能拿到吗?会不会某年一分没有?
A:理论上确实不保证。但太保有25年分红经营历史,完善的红利平滑机制,行情好时存入"分红特别储备金",行情差时动用储备金平滑发放。过往表现稳健,但未来不作承诺,请理性看待。
Q:红利领取方式可以变更吗?
A:可以。同一保单年度内,红利领取方式可申请变更一次,需填写变更申请书经保险公司审核同意。变更不影响之前已分配的红利。
Q:支持第二投保人吗?
A:支持。原投保人身故后,第二投保人可直接继任,避免保单纳入遗产分割,简化传承手续。
Q:这款和分红增额寿哪个更好?
A:看需求。想要定期现金流的选快返年金,蛮好的人生2026第5年起每年自动发钱;想要纯粹长期增值的选增额寿。这款在双交清增额模式下IRR优于大多数分红增额寿,还能兼顾现金流,灵活性更高。
七、写在最后
630之后,分红险市场的逻辑变了。演示端不再能靠高数字吸引人,真正的竞争回归到保证利益的厚度、回本速度的快慢、保司分红实力的硬核程度。
在这个维度上,太保蛮好的人生2026交出了一份相当扎实的答卷:
✔ 保证年领超1.8%,领一辈子
✔ 第4年回本,现价终身不跌破保费
✔ 含分红年领预期3.1%,双交清增额IRR接近2.9%
✔ 80岁可投,无需健告,门槛极低
✔ 万亿国家队背书,25年分红经营历史
不是最刺激的产品,但可能是当下利率环境里最安心的选择。想了解这款产品的个性化演示方案,或者想对比更多同类产品,欢迎留言或私信,我们为您定制专属利益演示表。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【年金】知识合集+相关产品干货,一键掌握专业名词重点!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 8
5

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


