


少儿重疾险又卷价格了!守护神2.0重疾险值得买吗?
发布时间:22小时前阅读:51

 问一问
 身份认证|
入驻4年
最近不少家长问我:
“想给孩子买50万重疾险,保终身,一年预算3000元左右,有没有保障不错、价格又不贵的产品?”
还有家长纠结:
“大黄蜂、达尔文宝贝、青云卫都看过了,感觉保障越来越复杂,价格也不便宜,到底怎么选?”
做保险10年,我一直觉得,给孩子买重疾险,最重要的不是责任越多越好,而是先把保额做足,再看保障是否实用。
最近看到一款少儿重疾险——爱心人寿守护神2.0少儿重大疾病保险。
它最吸引我的地方,就是价格。
以0岁宝宝、50万保额、保终身、30年交为例:
✔️男宝宝:2765元/年
✔️女宝宝:2445元/年
但问题来了:
价格便宜了,保障有没有缩水?少儿特疾能赔多少?有哪些隐藏的不足?
今天就把这款产品拆开讲清楚。
一、基础保障怎么样?
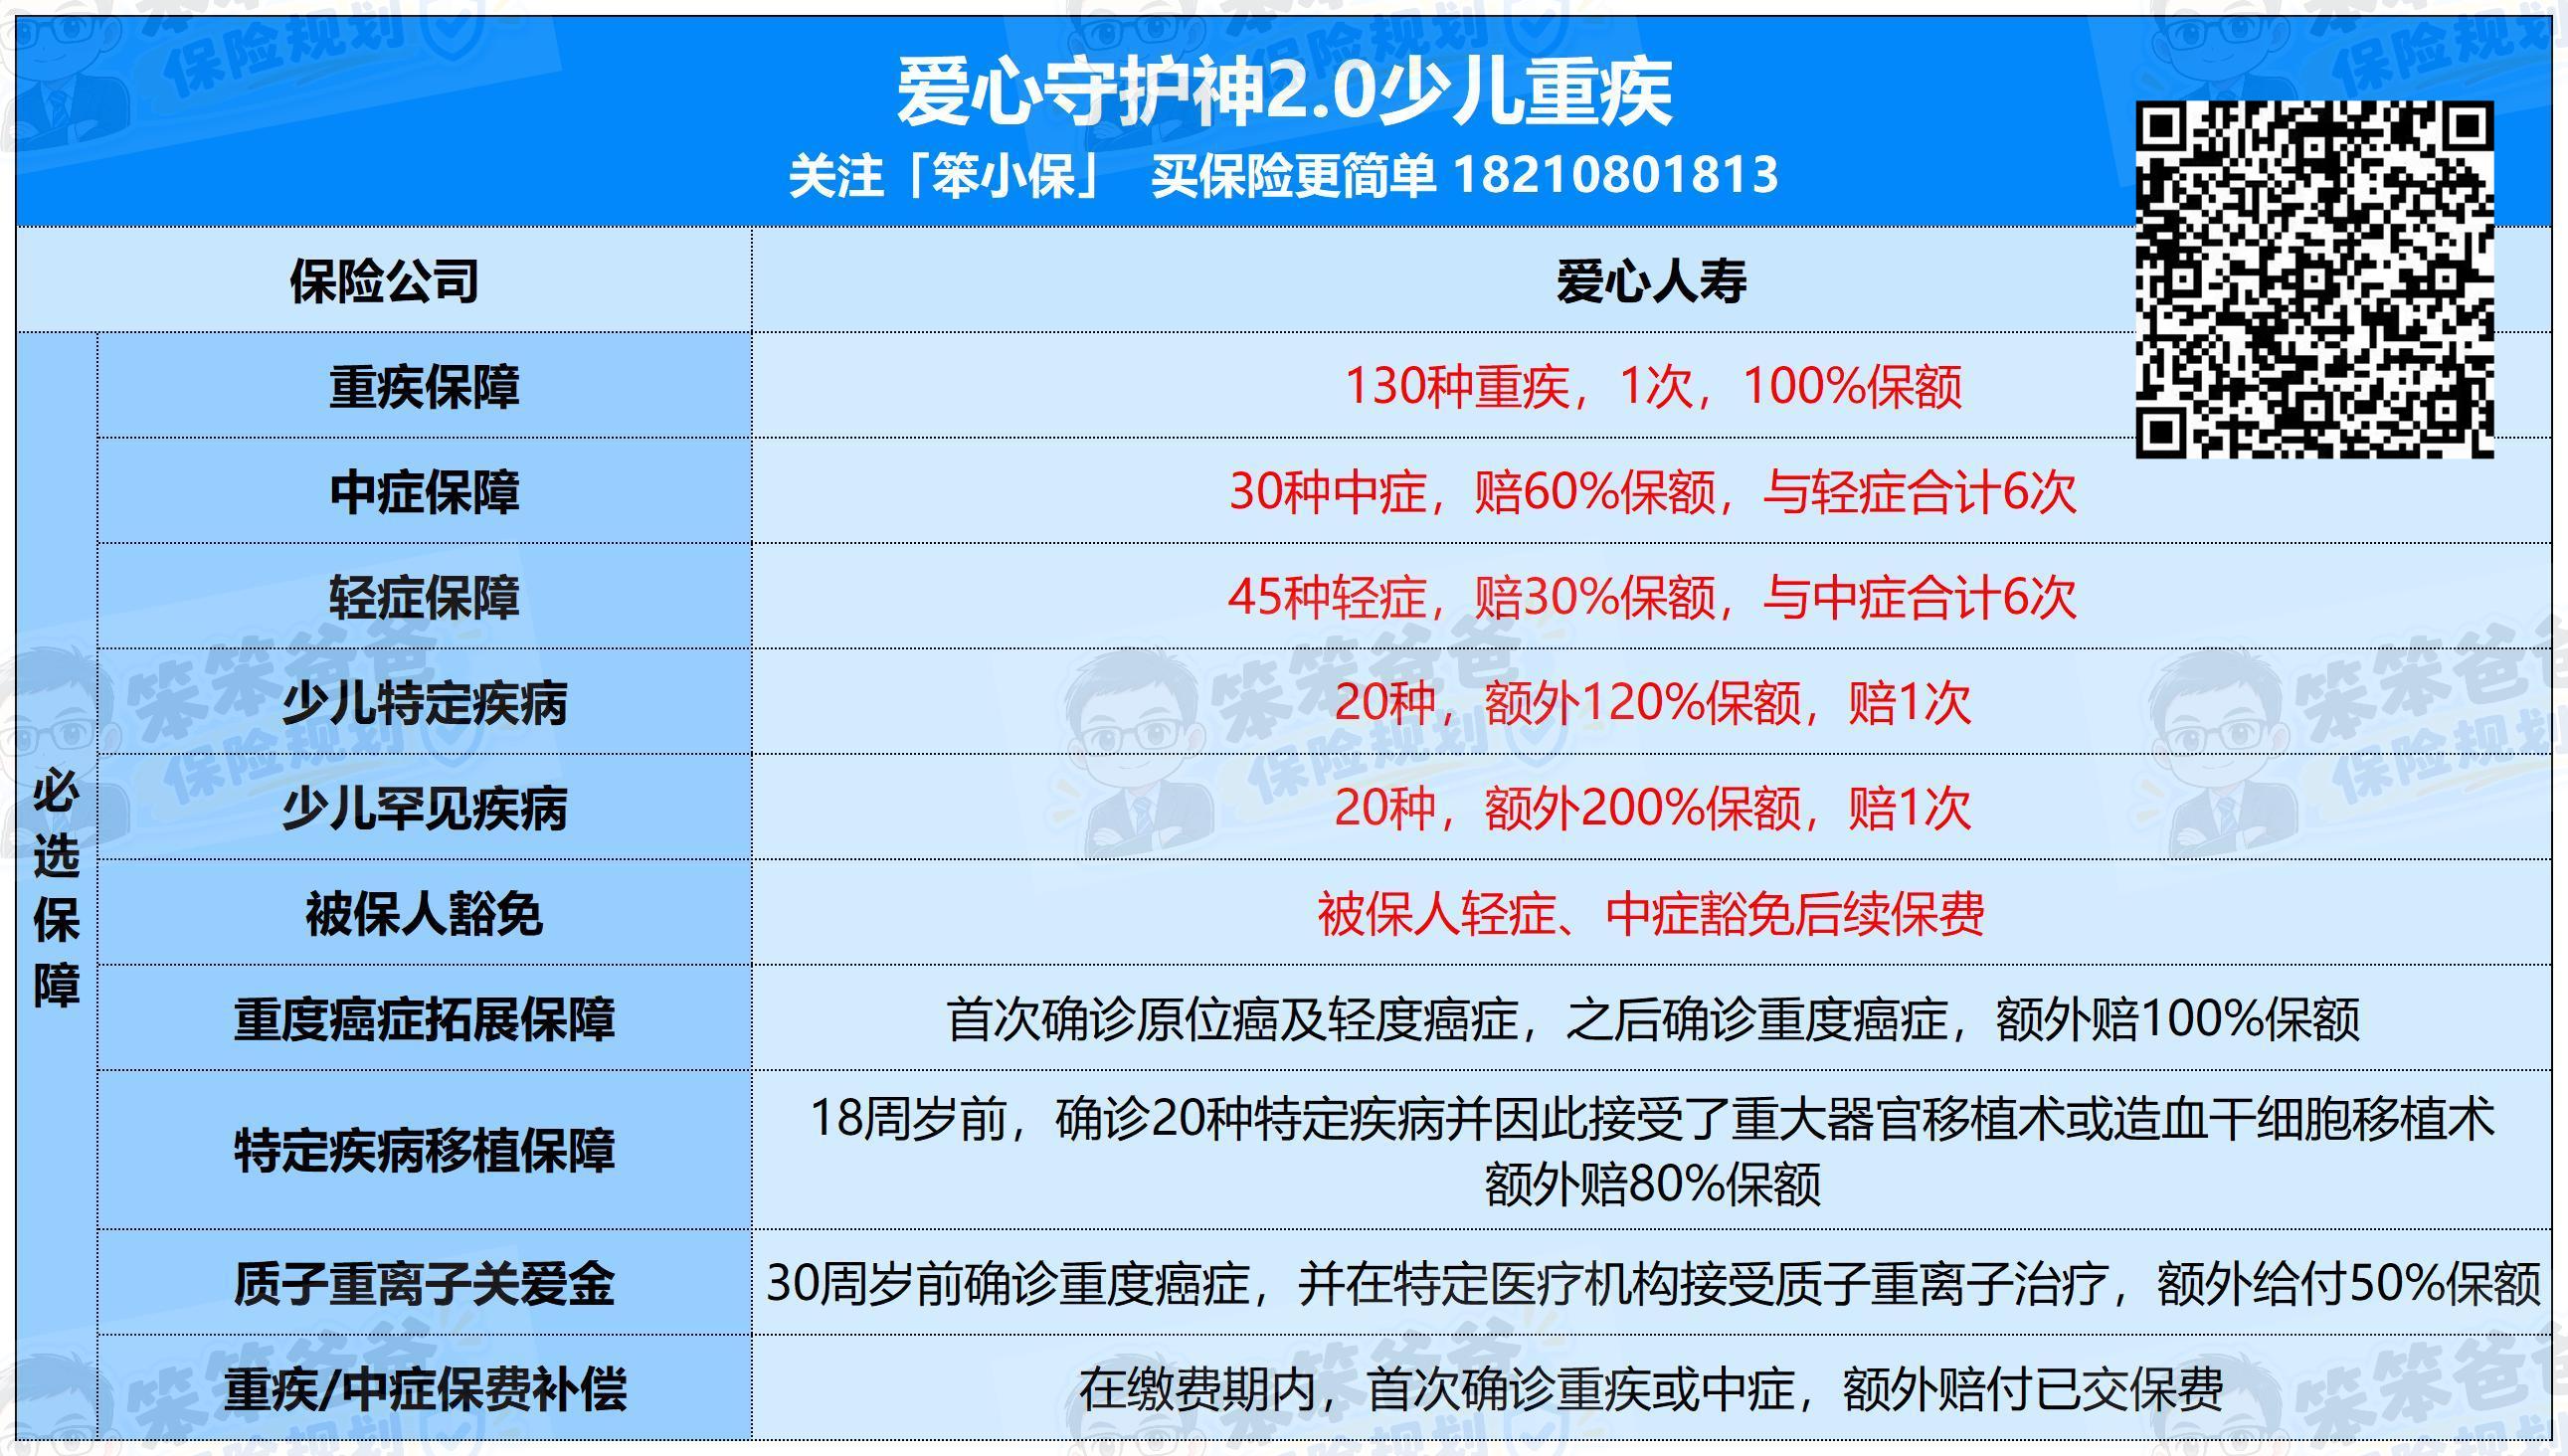
守护神2.0的基础保障并不单薄:
130种重疾赔付1次,30种中症和45种轻症可以累计赔付6次。
其中,我认为值得重点关注的是20种20种少儿特疾和罕见病保障。
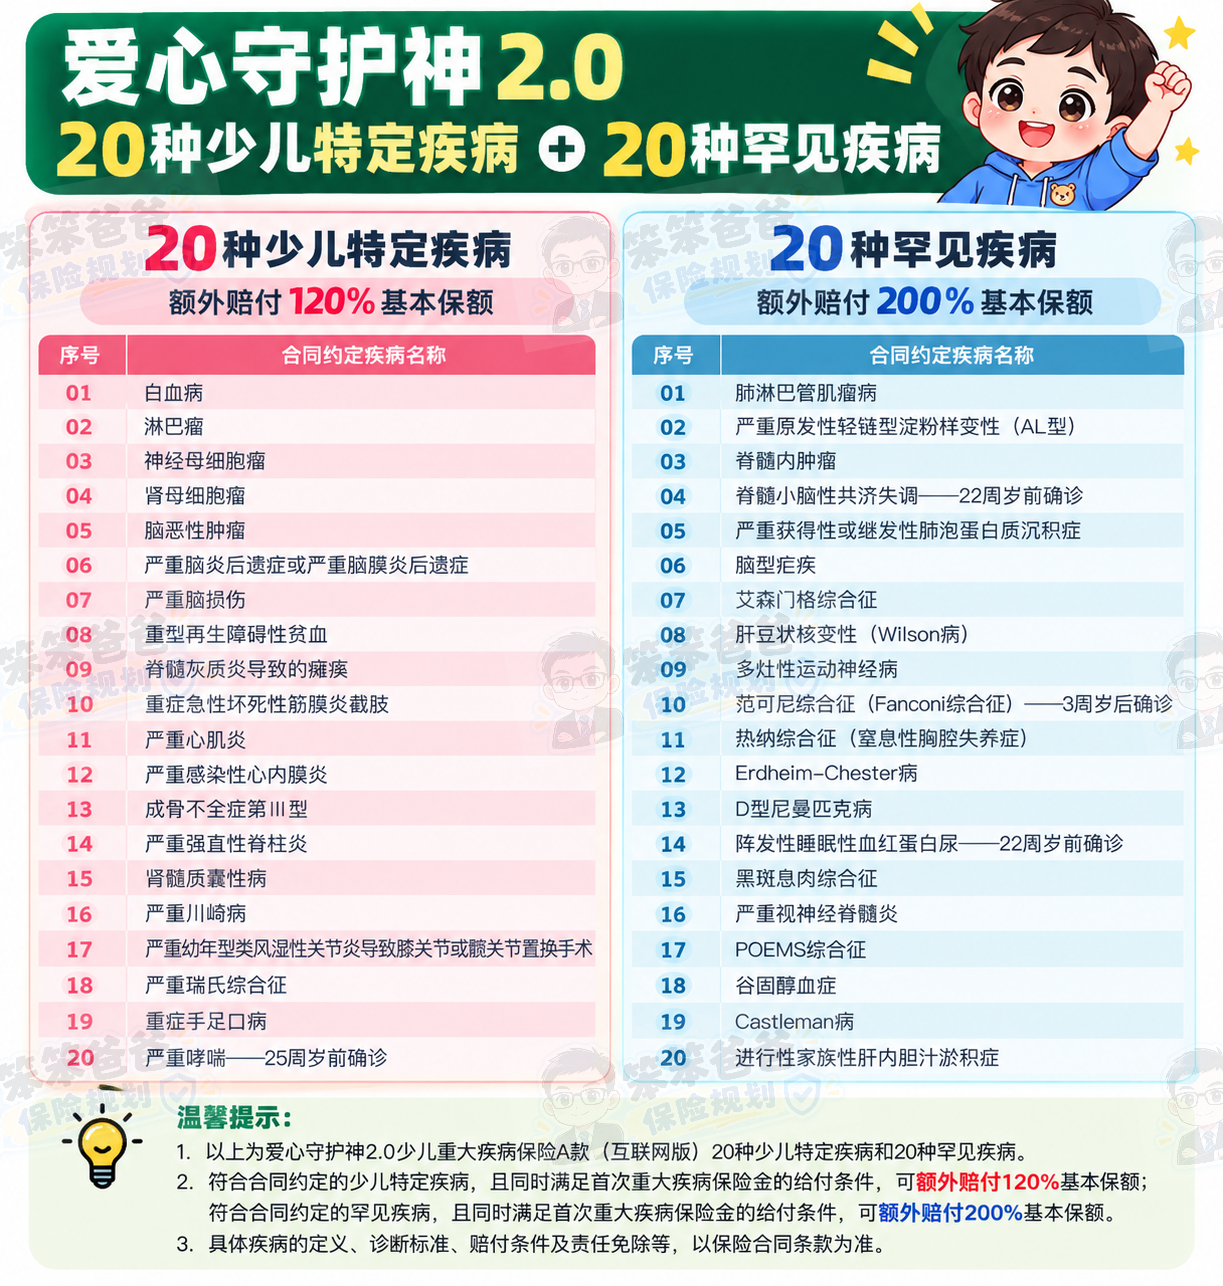 举个例子:假设给孩子买了50万基本保额。
如果首次确诊符合约定的少儿特定疾病:
正常重疾赔50万,加上少儿特疾额外赔60万,合计可以拿到110万。
如果符合约定的少儿罕见病额外赔付条件:
正常重疾赔50万,加上罕见病额外赔100万,合计150万。
这就是少儿专属重疾险和普通成人重疾险的一个重要区别。
不是单纯保多少种疾病,而是对部分儿童重大疾病提高了赔付力度。
不过要提醒一句:特疾、罕见病都必须符合合同约定的疾病定义,不能只看疾病名称。
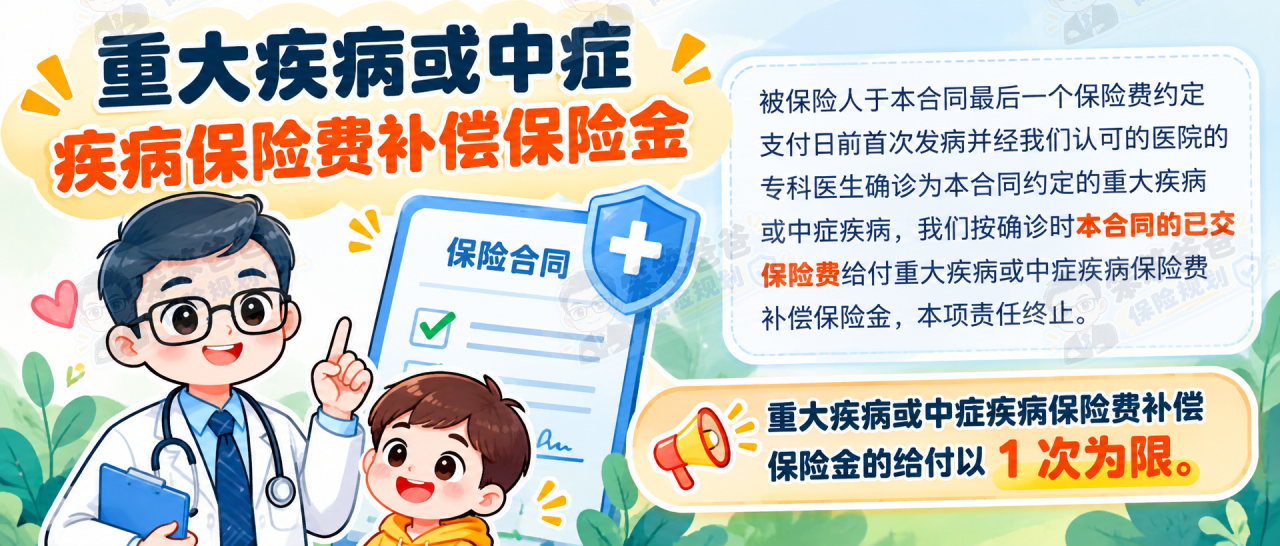
而且自带重疾/中症保费补偿功能:
二、最高300%叠加赔付,到底怎么回事?
这是守护神2.0比较有辨识度的责任。
除了少儿特疾额外赔付,它还自带一项:
特定疾病移植治疗额外给付保险金。
孩子在18周岁前,因符合约定的特定疾病接受相应移植治疗,可以再获得80%基本保额。
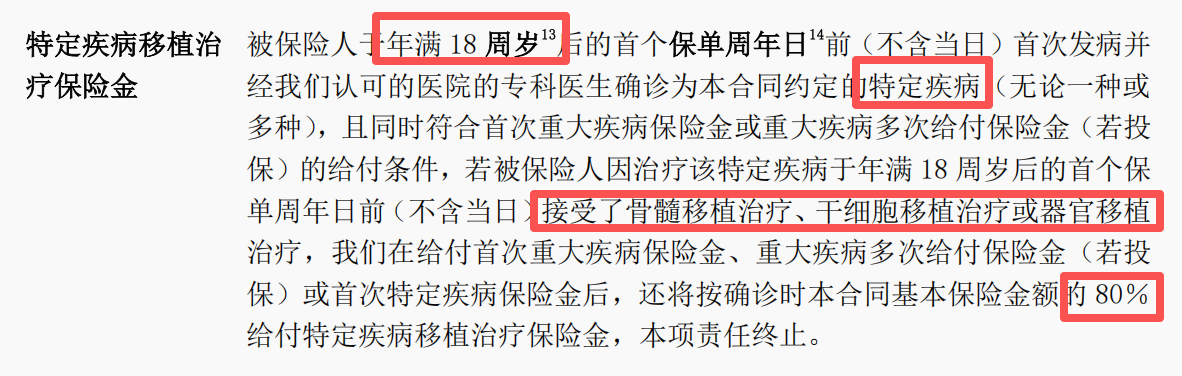
还是以50万保额举例:
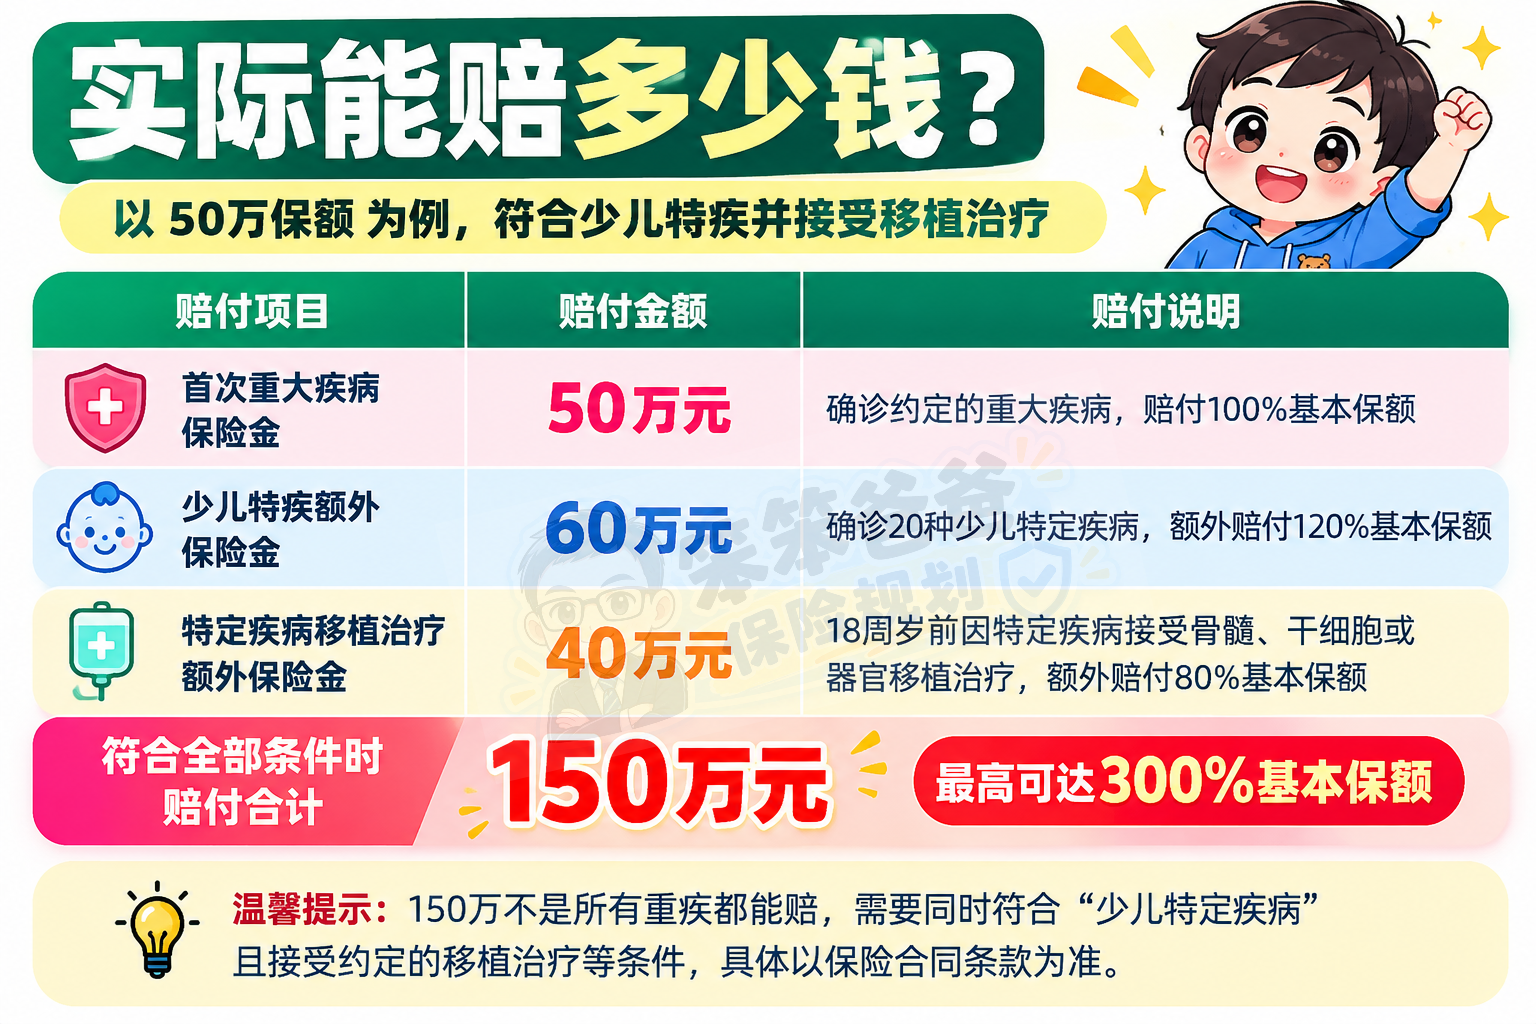
也就是基本保额的300%。
对于需要接受造血干细胞移植等治疗的孩子,这笔额外赔付可以减轻家庭经济压力。
但一定注意:
300%不是所有重疾都能赔,也不是确诊少儿特疾就自动赔300%。
必须同时满足少儿特疾、移植治疗等相应保险金的合同条件。
这一点,家长千万不要理解错。
三、癌症保障:不只看第一次确诊
很多家长担心孩子患癌,不只是因为第一次治疗费用高。
更担心的是后续复发、转移,以及漫长的治疗过程。
守护神2.0在癌症方面,有两项值得关注的基础责任。
1. 重度恶性肿瘤拓展保障
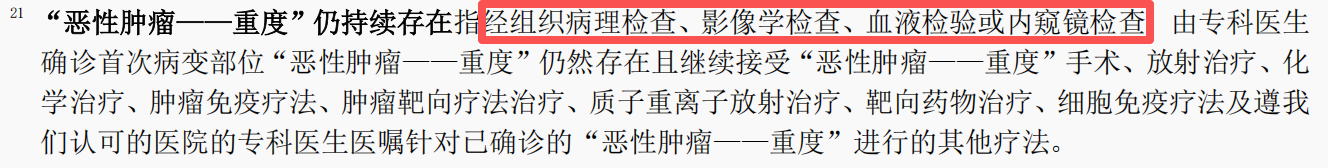
如果先发生符合合同约定的原位癌或恶性肿瘤——轻度,之后再确诊符合条件的恶性肿瘤——重度,可以额外给付100%基本保额。
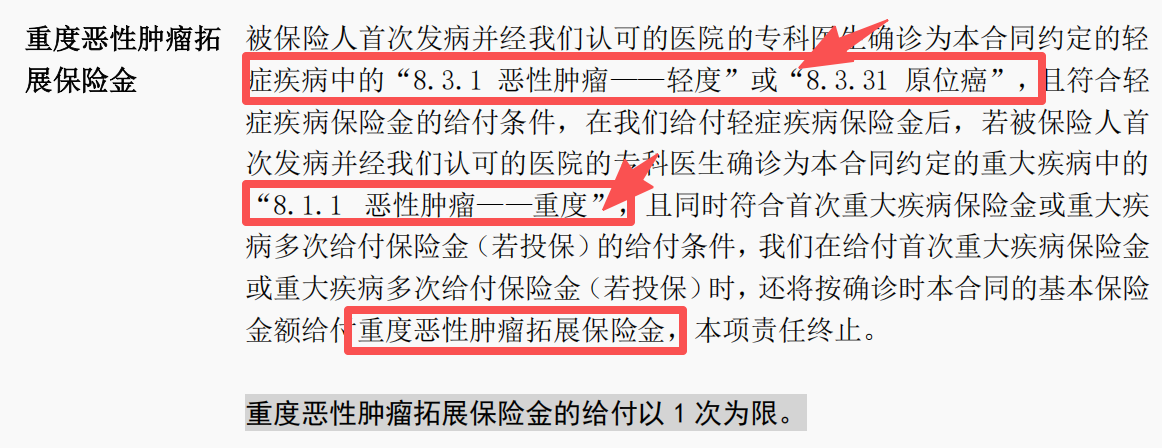
以50万保额计算,符合条件可额外获得50万元。
它解决的是部分疾病从较轻阶段发展到重度后的经济风险。
2. 质子重离子关爱金
30周岁前确诊符合约定的恶性肿瘤——重度,并在指定医疗机构接受质子重离子治疗,可以额外给付50%基本保额。
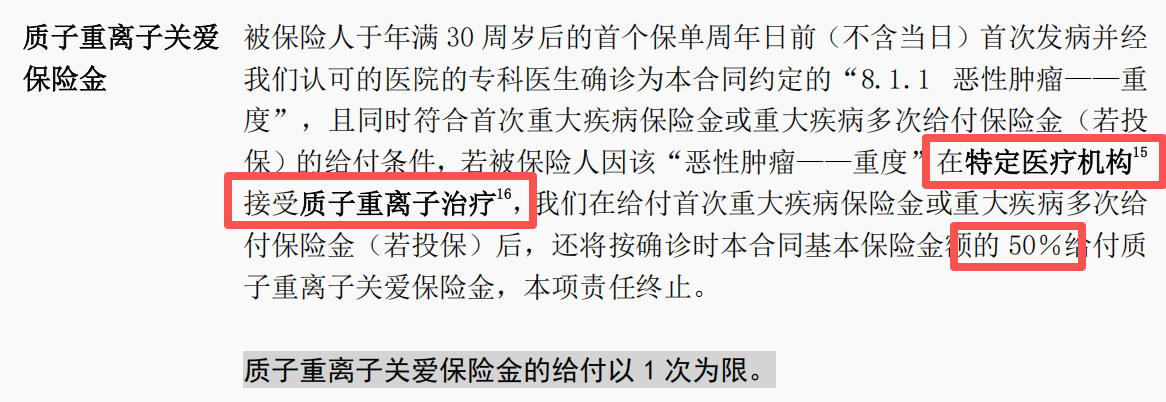 50万保额,对应额外25万元。
需要注意的是,这属于定额给付责任,并不是所有质子重离子治疗费用都可以无限报销。
3. 担心癌症复发,还能(可选)附加二次赔
如果选择重度恶性肿瘤二次给付责任,满足约定的3年间隔期及其他条件后,再次符合癌症赔付条件,可额外赔付100%基本保额。
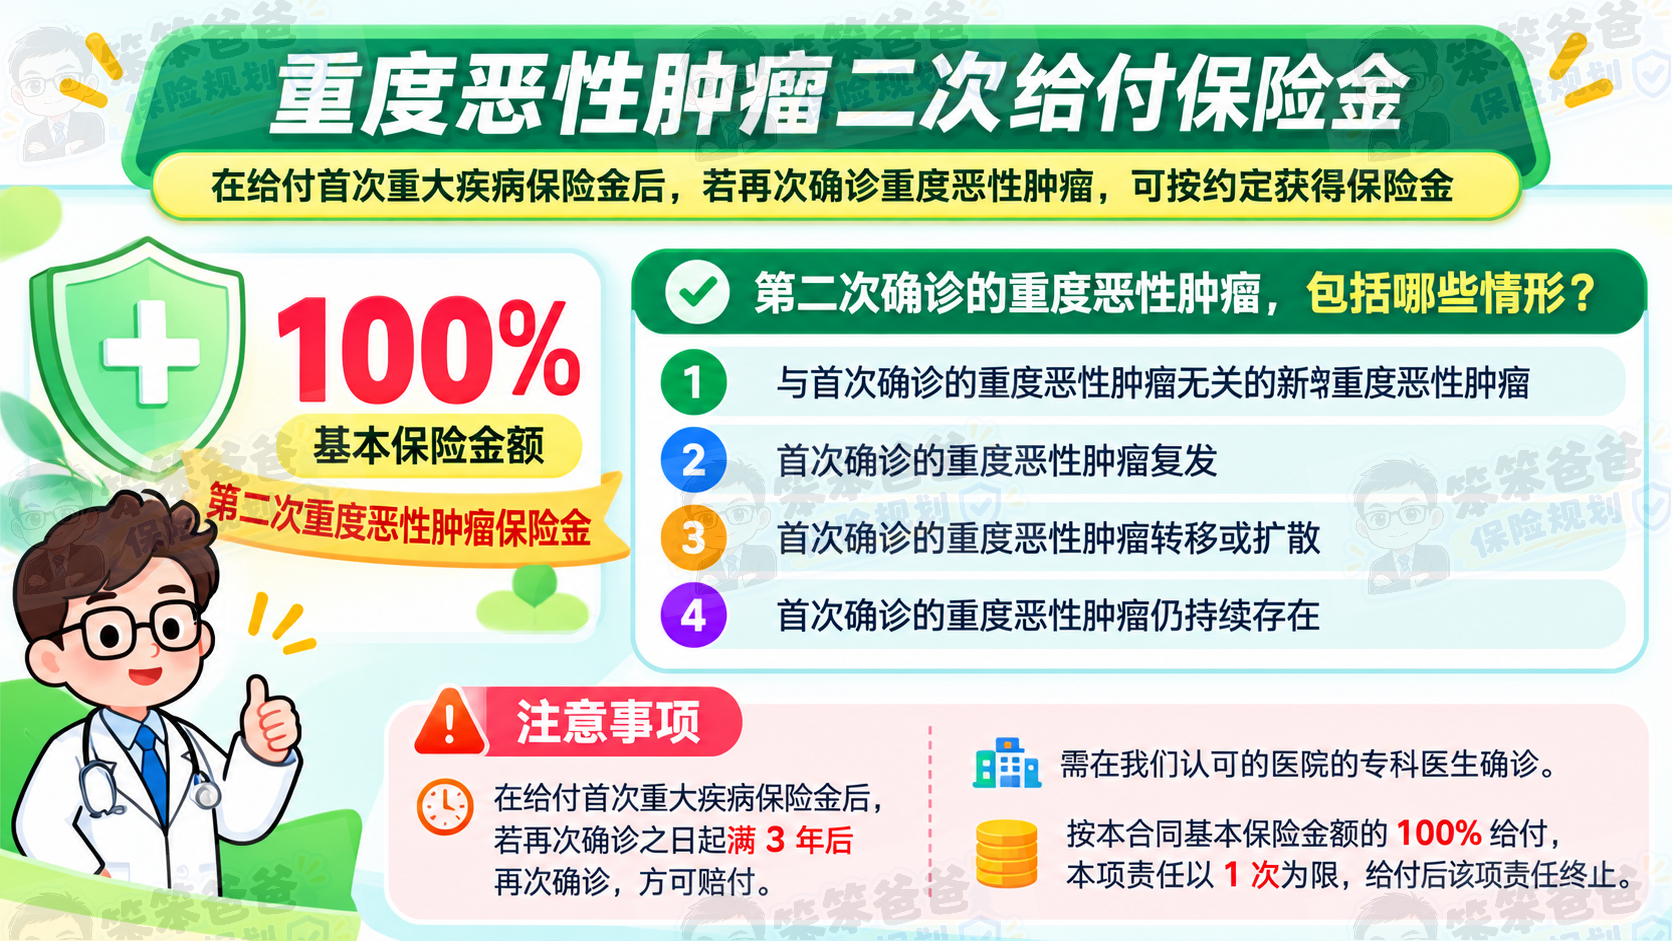
涉及癌症新发、复发、转移或持续等情形。
但这项责任的疾病定义和证明材料要求需要认真看,尤其是“癌症持续”,不能简单理解为治疗没结束就一定能赔。
四、重疾赔完之后,医疗费还能报?
这一项是我觉得值得单独讲的可选责任:重疾后中高端医疗保障。
大家都知道,重疾险通常是达到合同约定条件后,直接给一笔钱。
比如买50万保额,符合首次重疾赔付条件,就可以获得50万元保险金。
但孩子患重疾后,可能还有长期住院、后续治疗和康复支出。
守护神2.0可以附加重疾后中高端医疗责任。
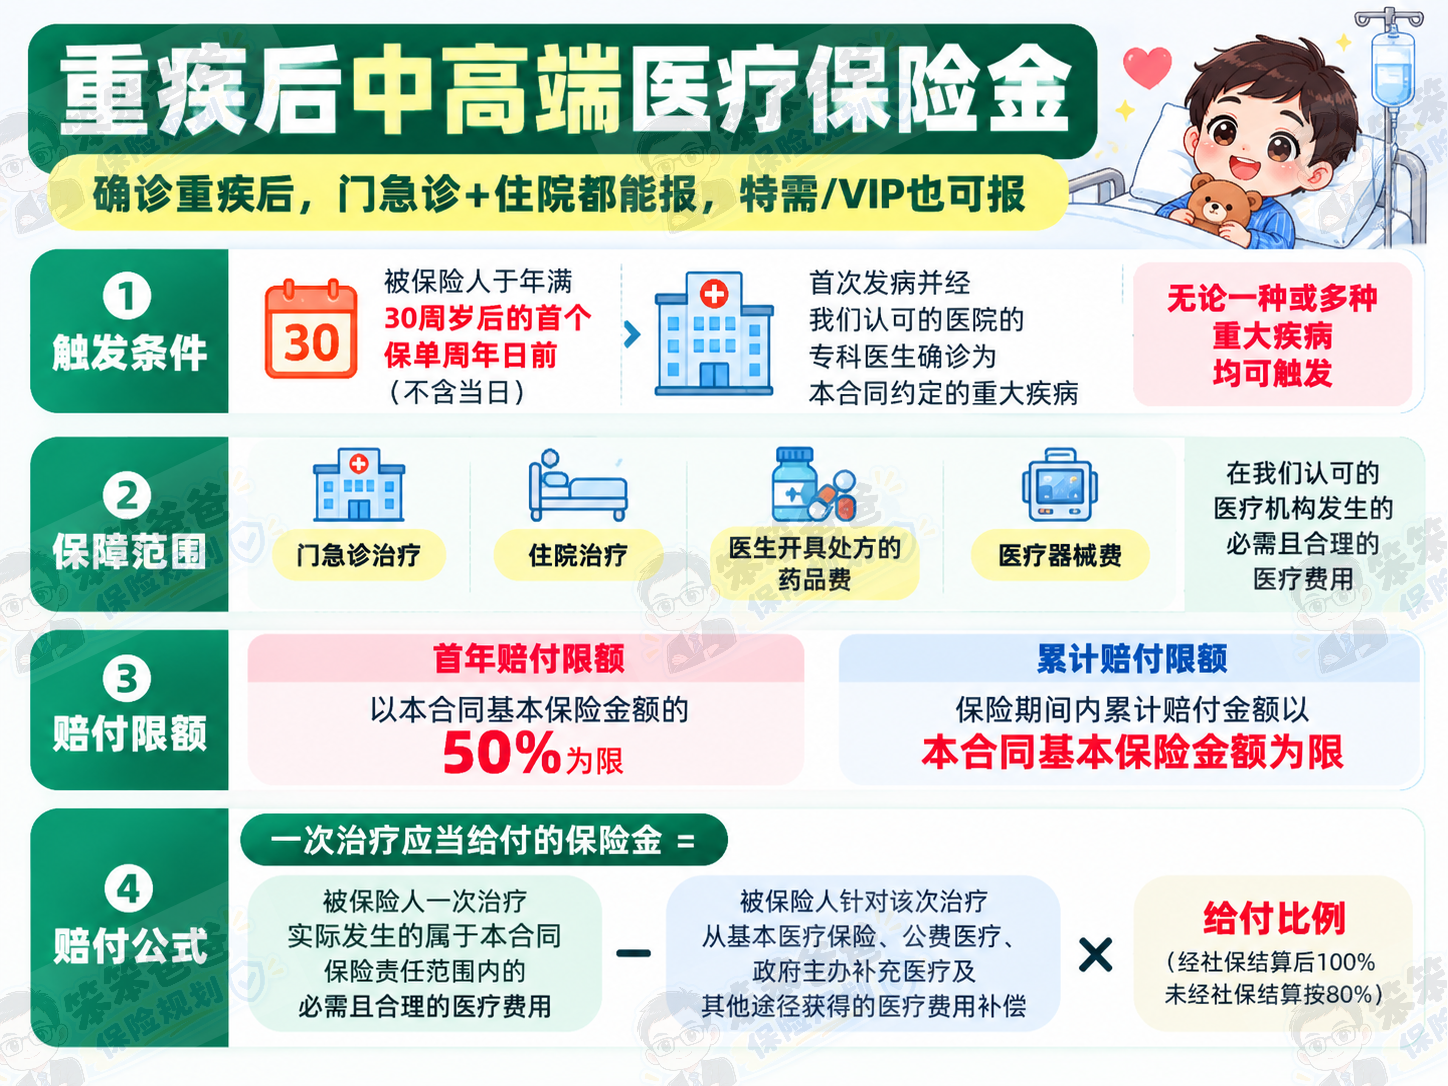
30周岁前首次确诊符合约定的重大疾病,触发相应医疗保障。
医疗费用0免赔,经社保结算后,符合约定的费用按100%比例报销;未经社保结算按80%。
首年报销限额为基本保额的50%,保障期间累计最高报销基本保额的100%。
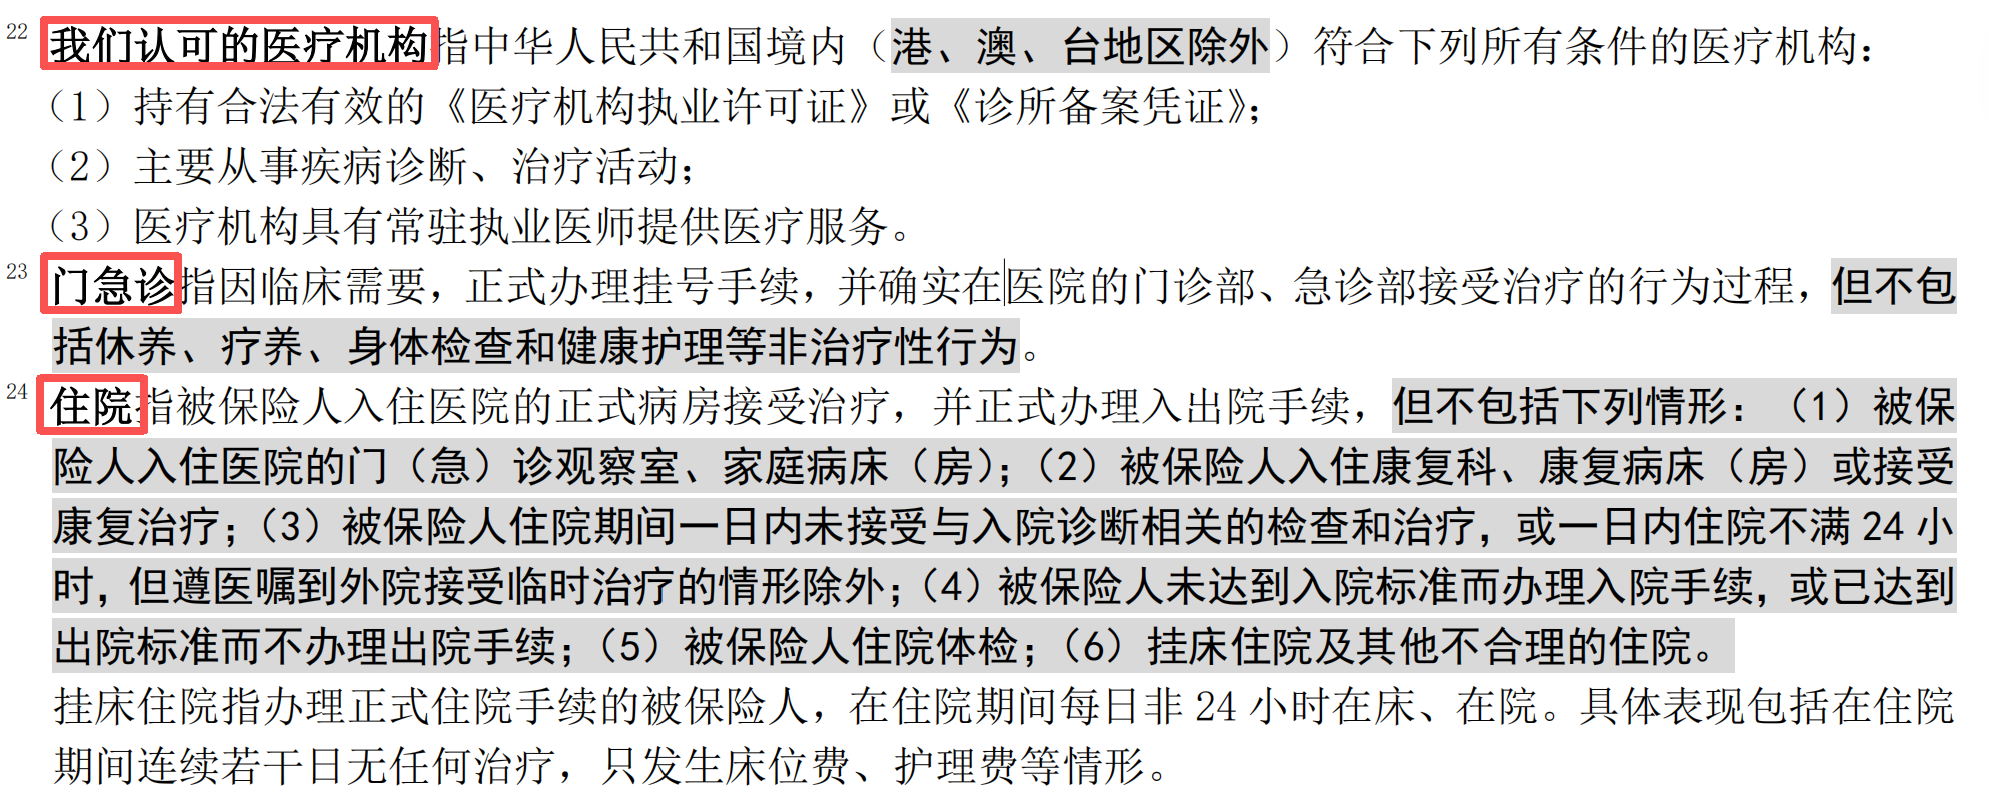
认可医疗机构的普通部、特需部等医疗费用可按约定纳入保障。
举个例子:
50万基本保额,附加这项医疗责任后,符合条件的首年医疗费用报销限额为25万元,累计限额为50万元。
这项责任的价值,是把重疾险的一次性赔付,与后续符合条件的医疗费用报销结合起来。
不过,它不能代替一份完整的日常医疗险。
因为这项保障有重疾触发条件、年龄限制、医院范围和累计报销限额,并非孩子平时感冒发烧、普通住院都能报。
五、可选责任怎么加?别盲目堆满
守护神2.0还有疾病关爱金、重疾多次赔、癌症二次赔等可选责任。
我的建议是根据预算选择,不要看见责任多就全部附加。
第一种:预算有限的家庭
优先考虑基础责任,把保额做足。
如果暂时承担不起终身保障,也可以考虑保30年的版本,先覆盖孩子成长阶段的重大疾病风险。
第二种:预算在3000元左右
可以重点看看保终身的基础责任,再结合增加的保费,考虑重疾多次赔或重疾后医疗。
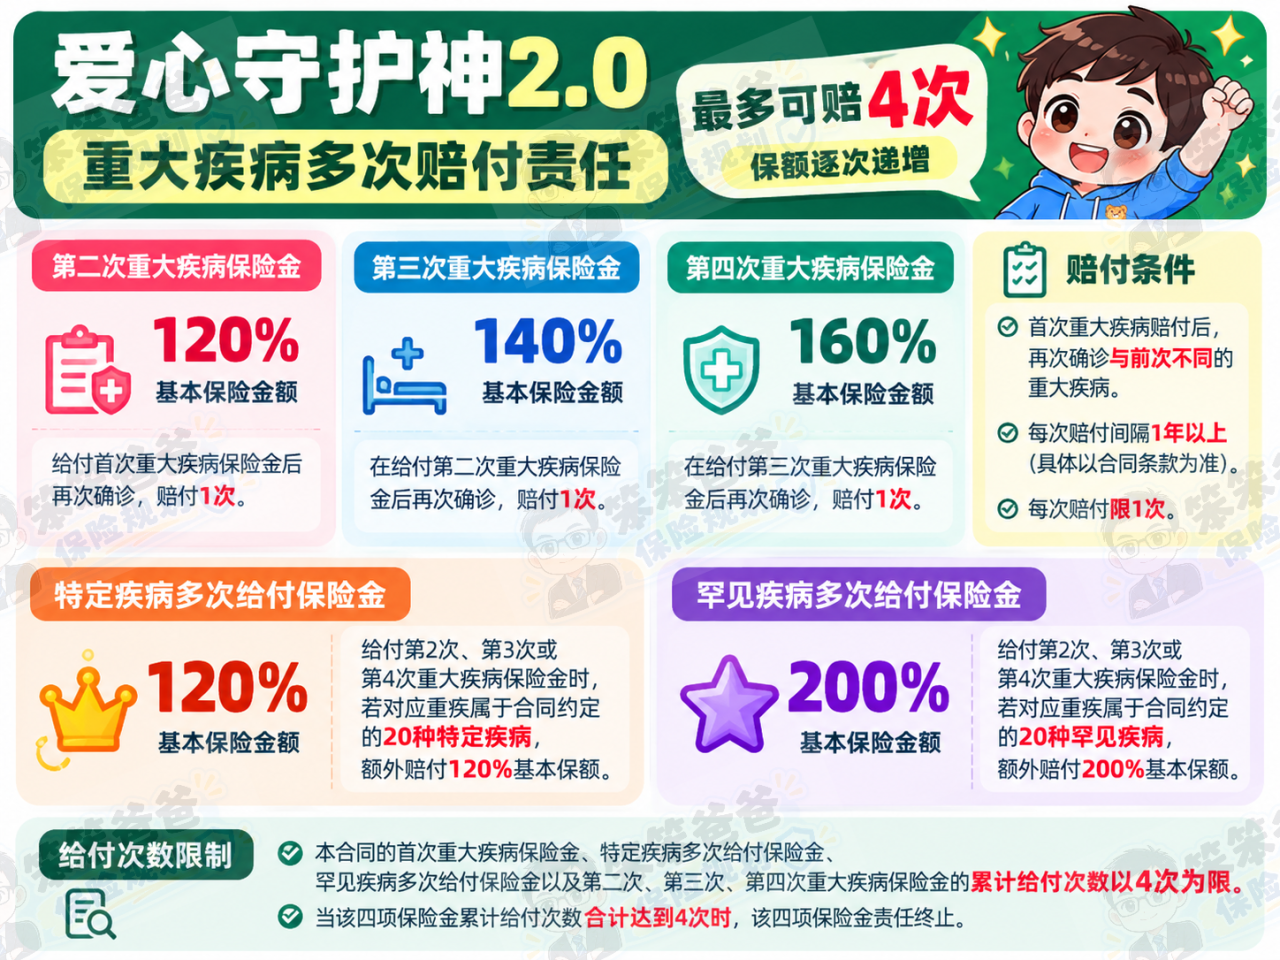
尤其是重疾多次赔,主要解决第一次重疾赔付后,未来再次患其他约定重大疾病的风险。
第三种:预算比较充足
可以进一步考虑疾病关爱金、癌症二次赔等责任。
其中,疾病关爱金在符合条件时可以提高特定年龄阶段的赔付比例。
但是否值得加,要看孩子已经配置的保额,以及家庭能否长期承担保费。
我的原则一直是:先保额,再保障期限,最后才是附加责任。
六、看价格:50万保额,2445元起
给孩子买重疾险,我一般建议家长先确定三个问题:
保额多少?保障多久?一年预算多少?
守护神2.0提供保30年和保终身两种保障期限。
以0岁宝宝、50万保额、保终身、30年交为例:
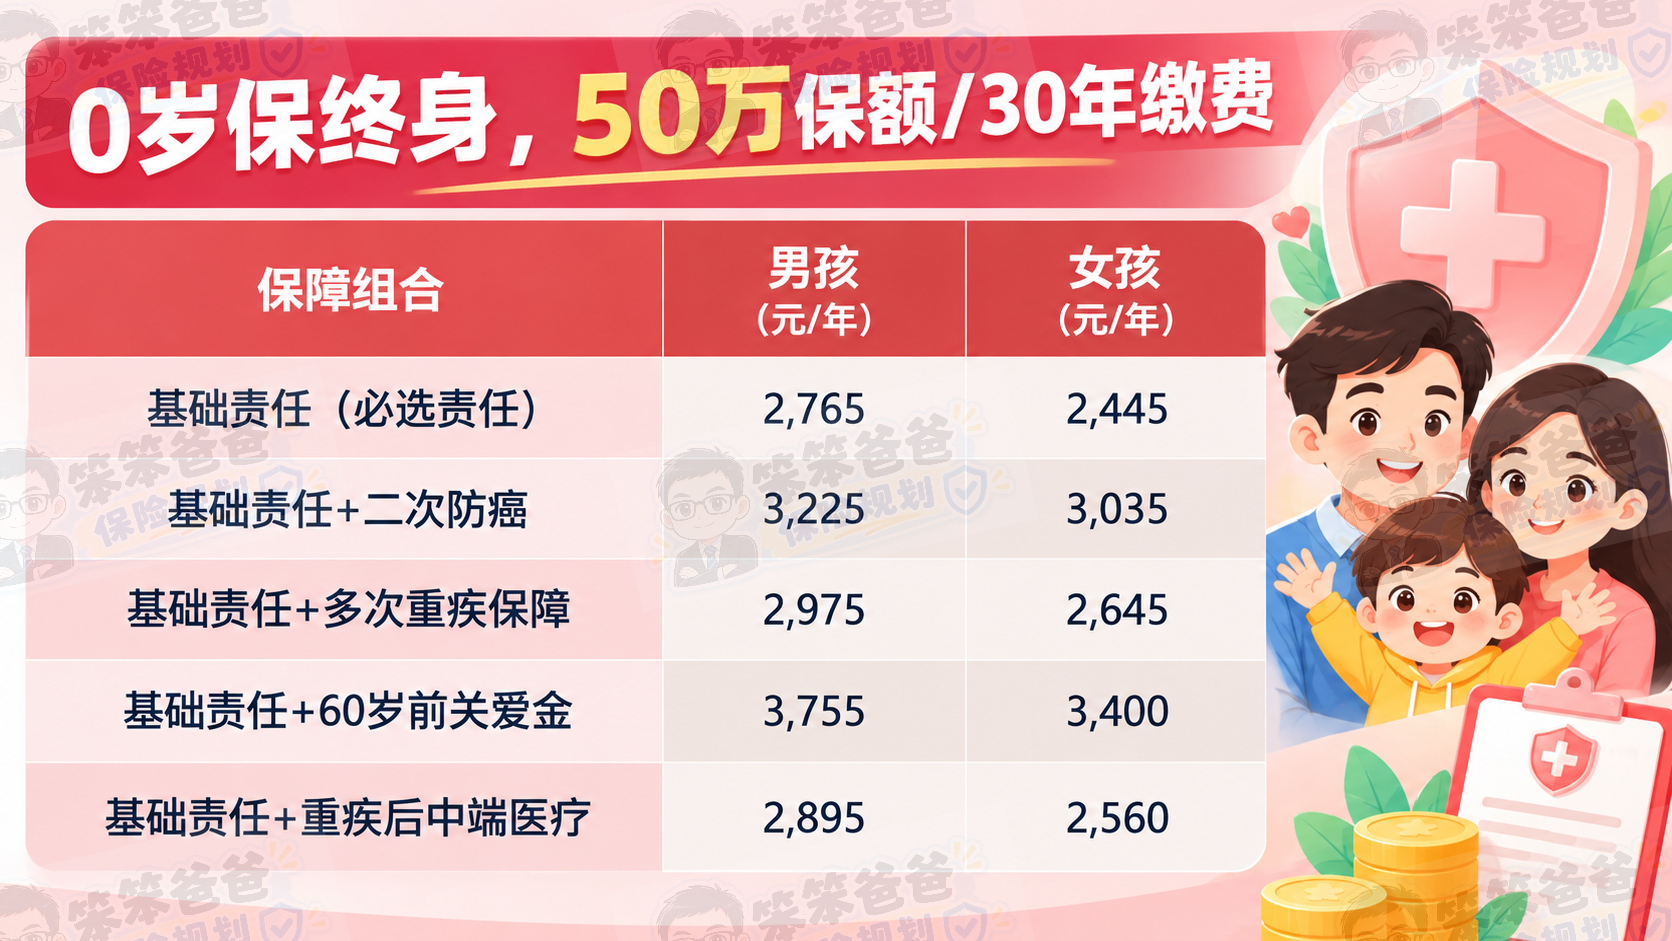
从这组价格能看出,守护神2.0的基础责任比较便宜,部分附加责任增加的保费也不算多。
比如0岁男宝宝,50万保额保终身:基础责任2765元,加上重疾多次赔后2975元,每年只增加210元。
七、价格便宜,有没有不足?这4点必须知道
前面讲了不少亮点,但这款产品并不是没有缺点。
有几个地方,我建议家长投保前一定看清楚。
1. 首次重疾赔付后,中轻症保障会结束
这一点比较重要。
有些少儿重疾险在赔付重疾后,非同组的中症、轻症保障还可以继续。
但守护神2.0的基础责任不具备这种延续机制。
也就是说,首次重疾保险金赔付后,合同约定的中轻症责任将不再承担。
如果特别看重重疾后的中轻症持续保障,需要和其他产品比较。
2. 等待期180天,处理规则要注意
这款产品疾病等待期为180天。
等待期内发生符合约定的中症、轻症,可能导致合同终止并退还已交保费,而不是只终止对应疾病责任。
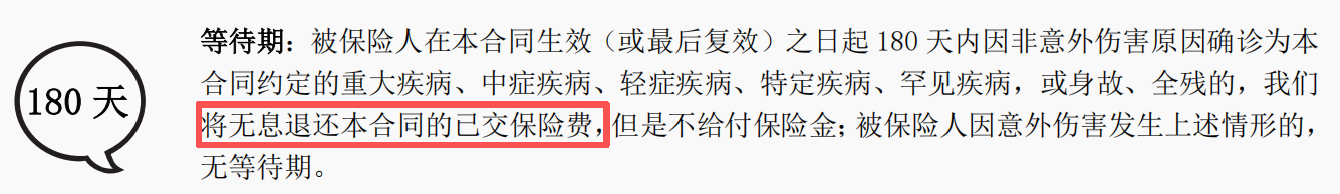
因此,不能只看等待期多少天,还要看等待期内发生不同疾病时如何处理。
3. 健康告知需要认真核对
孩子如果有肺炎住院史、早产、出生异常、检查异常情况,投保前应当逐项核对健康告知。
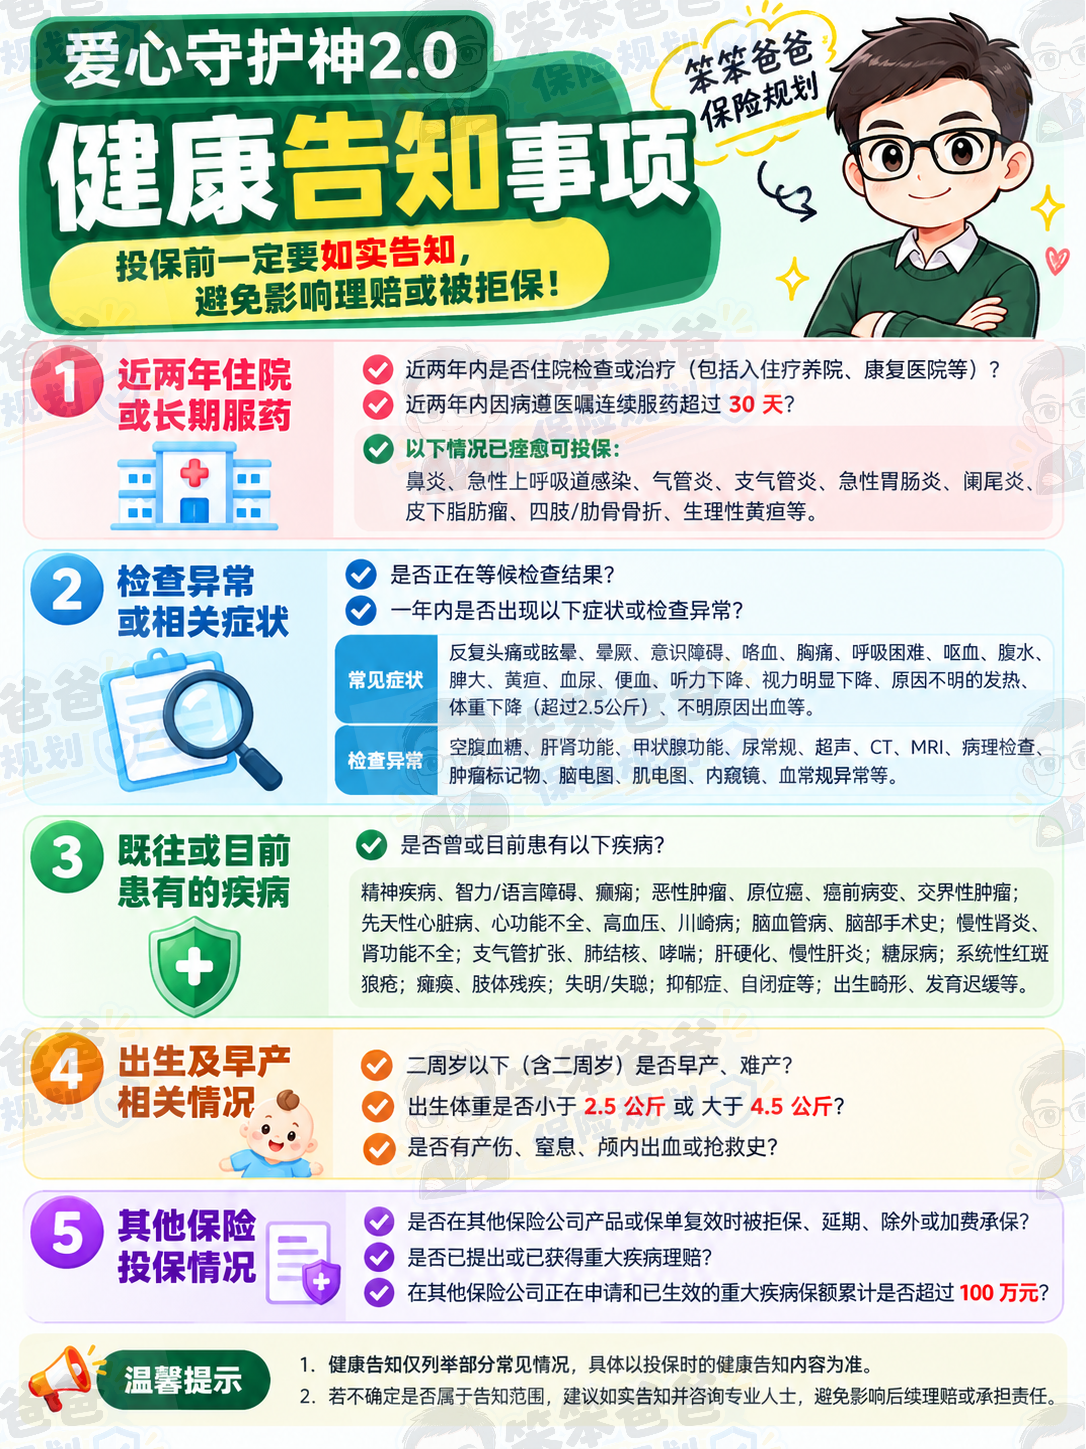
尤其是近期住院、体检异常或需要进一步检查的情况,不能凭感觉认为已经恢复就不用告知。
是否能标准承保、除外承保或需要进一步核保,要以实际审核结果为准。
4. 二次癌症赔付并非没有限制
癌症二次赔看起来很实用,但间隔期、癌症持续的认定和证明材料要求都需要核对。
不能简单理解为“癌症还在治疗,过3年就一定再赔一次”。
这些合同细节,往往比宣传页面上的赔付数字更重要。
八、守护神2.0到底适合哪些家庭?
分析完保障和不足,我觉得这款产品比较适合三类家庭。
① 预算有限,但希望孩子重疾保额充足
基础保障覆盖重疾、中症、轻症、少儿特疾和罕见病,价格相对有优势。
② 看重少儿特疾和移植治疗额外赔付
对于特别关注儿童重大疾病治疗资金的家长,特疾额外赔与移植治疗责任值得研究。
③ 希望灵活搭配长期保障
可以根据预算选择保障期限,并决定是否附加重疾多次赔、癌症二次赔、疾病关爱金等责任。
但如果特别看重重疾赔付后中轻症继续保障,或者希望等待期内疾病处理规则更宽松,也应该同时比较其他少儿重疾险。
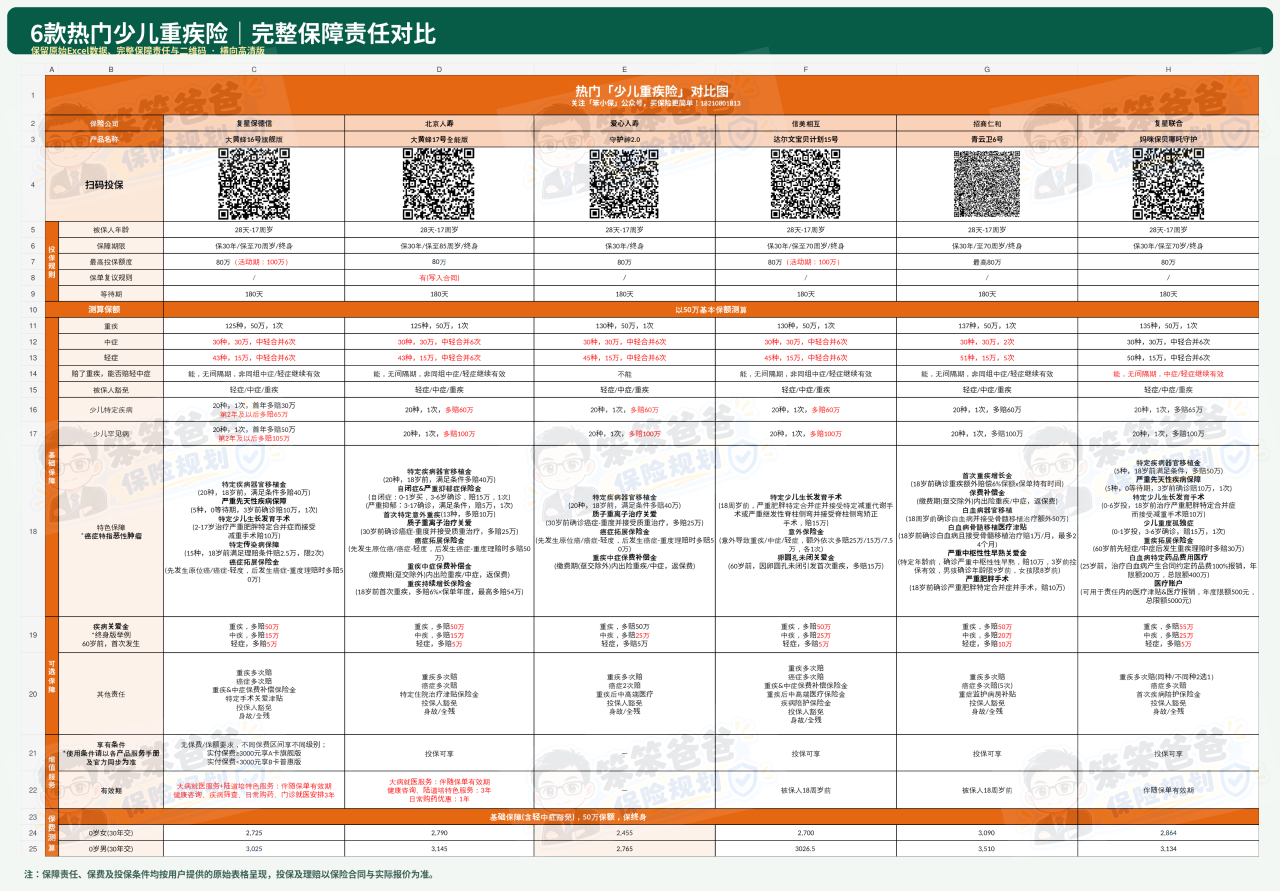
九、最后总结:价格有优势,但别只看价格
整体看下来,我认为爱心守护神2.0的特点很明确:
优势:
1)0岁宝宝50万保额,保终身价格相对较低。
2)20种少儿特疾额外赔120%,20种罕见病额外赔200%。
3)符合条件的少儿特疾加移植治疗,最高可叠加赔300%基本保额。
4)自带恶性肿瘤拓展、质子重离子关爱等责任。
5)可按需附加重疾多次赔、癌症二次赔及重疾后医疗。
需要注意:
⚠️ 首次重疾赔付后,中轻症保障不再继续。
⚠️ 等待期内疾病处理规则需要重点关注。
⚠️ 癌症二次赔存在间隔期和疾病认定要求。
⚠️ 孩子的既往病史、检查异常可能影响投保。
如果让我给普通家庭一个配置建议:
先给孩子办好医保,再配置合适的住院医疗险、重疾险和意外险。
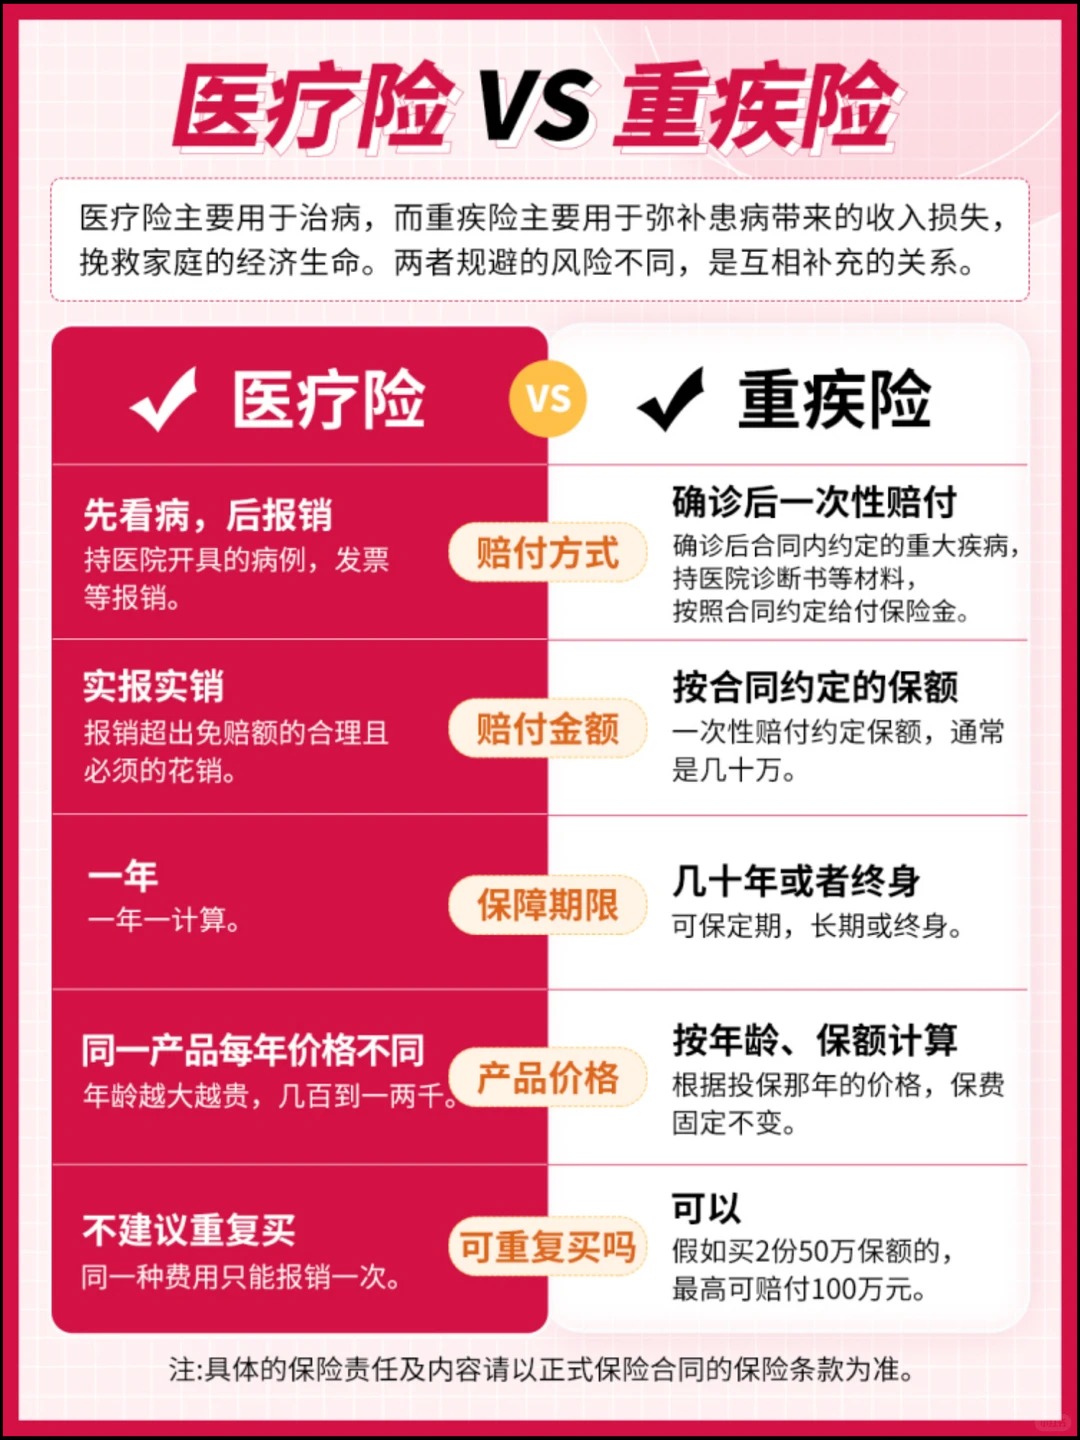
重疾险主要解决患大病后家庭的收入损失、照护支出和长期康复资金问题;
医疗险主要用于报销符合合同约定的医疗费用。
两者不能完全替代。
给孩子买保险,不是比谁的责任最多,而是用能长期承担的预算,把真正重要的保障配置好。
我是靠谱笨笨爸爸,10年保险从业经验。
如果你也在给孩子挑选重疾险,可以交流一下孩子年龄、预算,以及打算保30年还是保终身。
我帮大家梳理哪些责任值得重点关注,哪些附加责任不一定需要买。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【重疾险】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 少儿重疾险可以保障哪些重疾?哪个少儿重疾险保障的疾病多?
 8078
少儿重疾险里的少儿重疾真的是高发的吗?
 2943
少儿重疾险中的特定重疾保障全面吗?
3073
守护神少儿重疾险有哪些优缺点?
 2147
1735
 1287

下一篇资讯:
暂无下一篇


-
2026国庆国债逆回购+场内货基理财攻略(附7天假期赚16天利息指南)
 2026-09-29 14:01
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:01
-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
2026-09-29 14:01


