


股指期货周度报告:A股缩量震荡回升,期指基差多数上行
发布时间:10小时前阅读:5

 身份认证
摘 要
Abstract
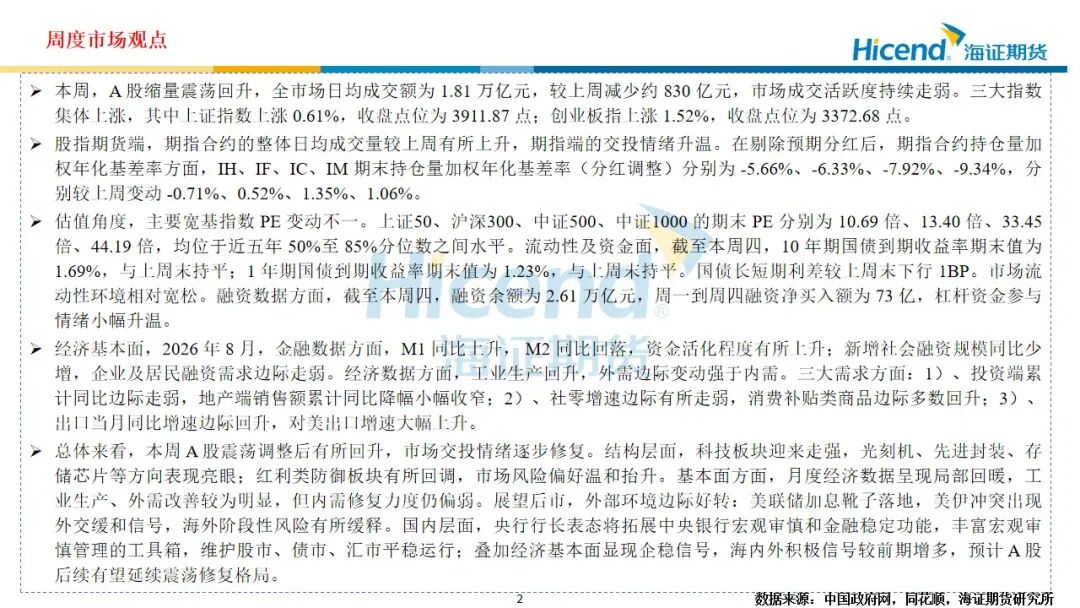
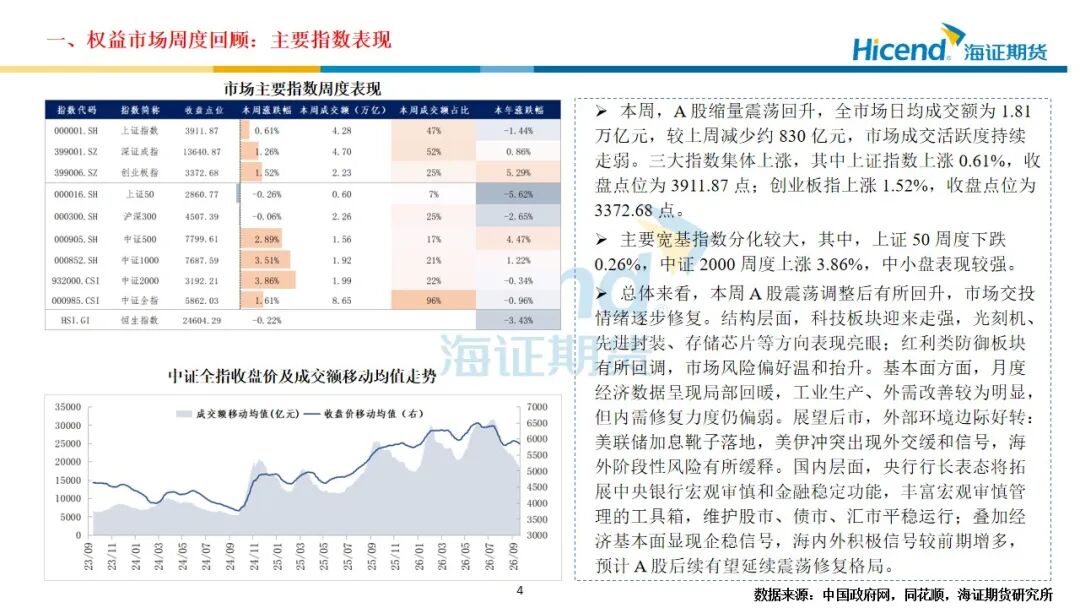
本周,A 股缩量震荡回升,全市场日均成交额为 1.81 万亿元,较上周减少约 830 亿元,市场成交活跃度持续走弱。三大指数集体上涨,其中上证指数上涨 0.61%,收盘点位为 3911.87 点;创业板指上涨 1.52%,收盘点位为 3372.68 点。
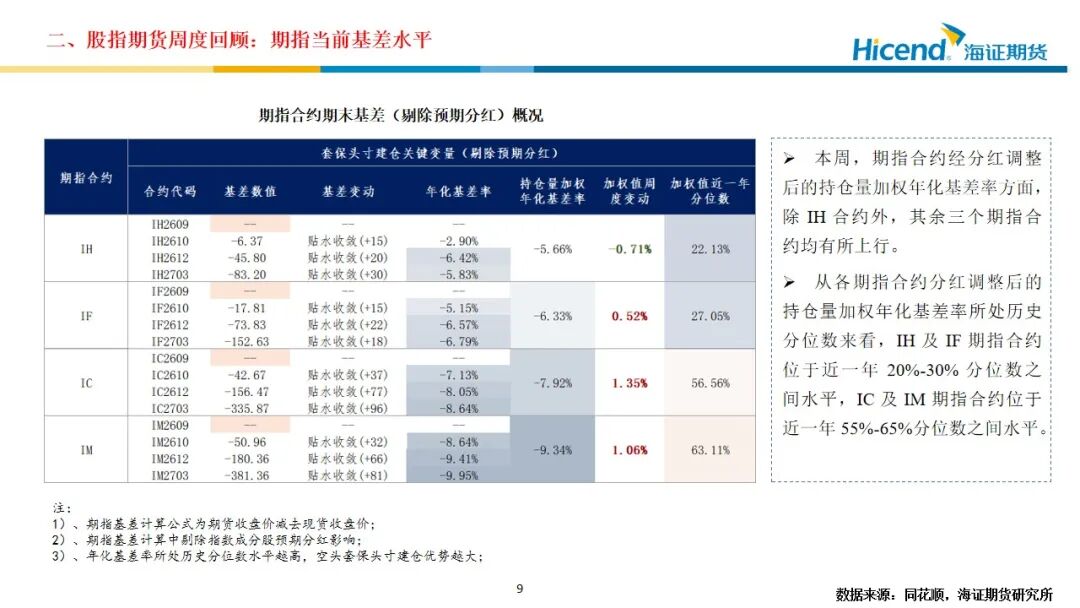
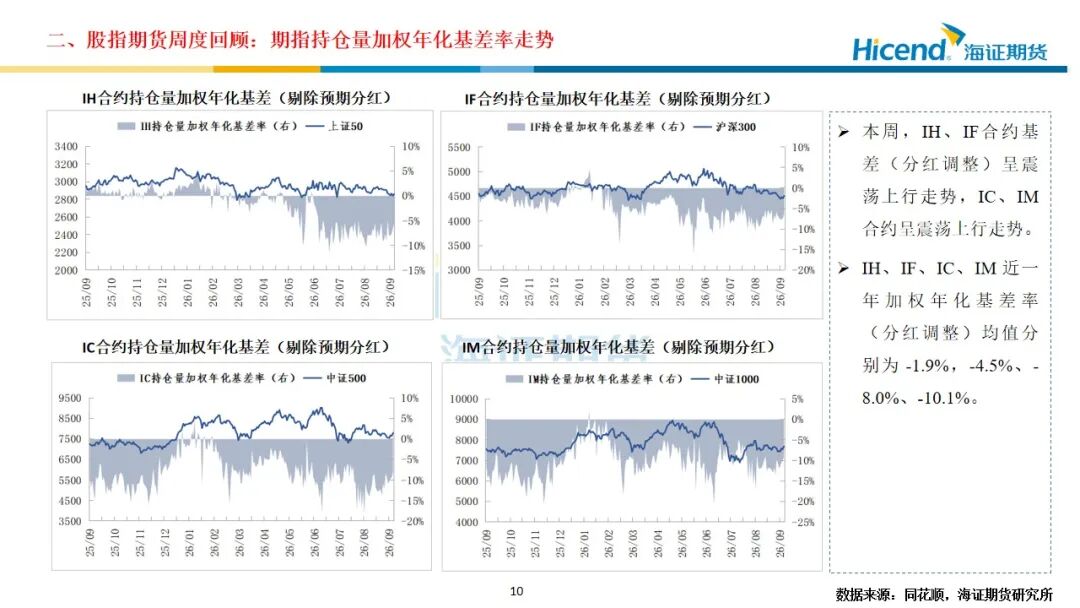
股指期货端,期指合约的整体日均成交量较上周有所上升,期指端的交投情绪升温。在剔除预期分红后,期指合约持仓量加权年化基差率方面,IH、IF、IC、IM 期末持仓量加权年化基差率(分红调整)分别为 -5.66%、-6.33%、-7.92%、-9.34%,分别较上周变动 -0.71%、0.52%、1.35%、1.06%。
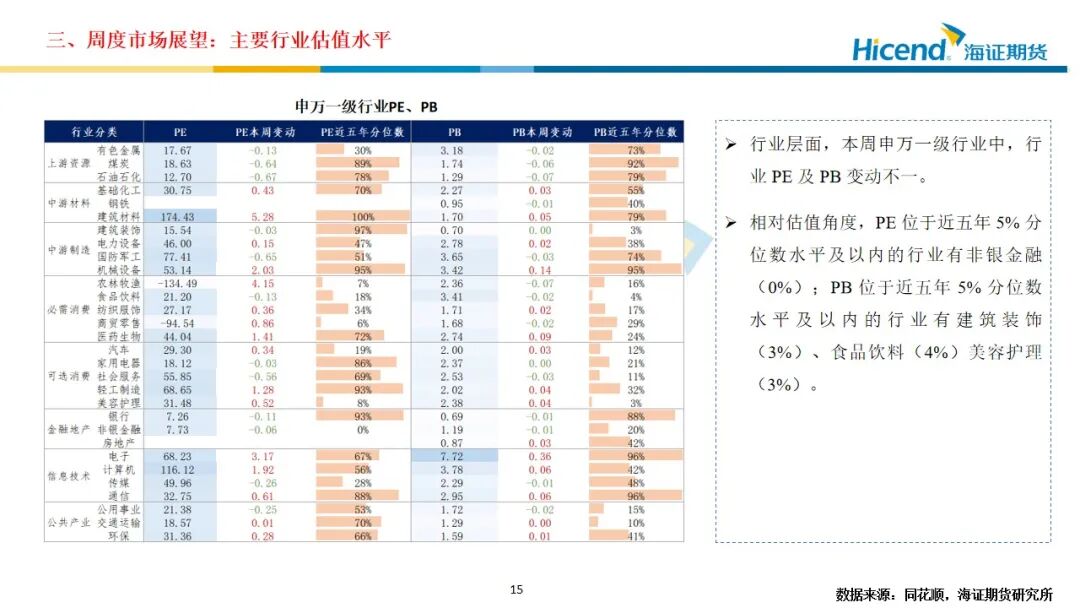
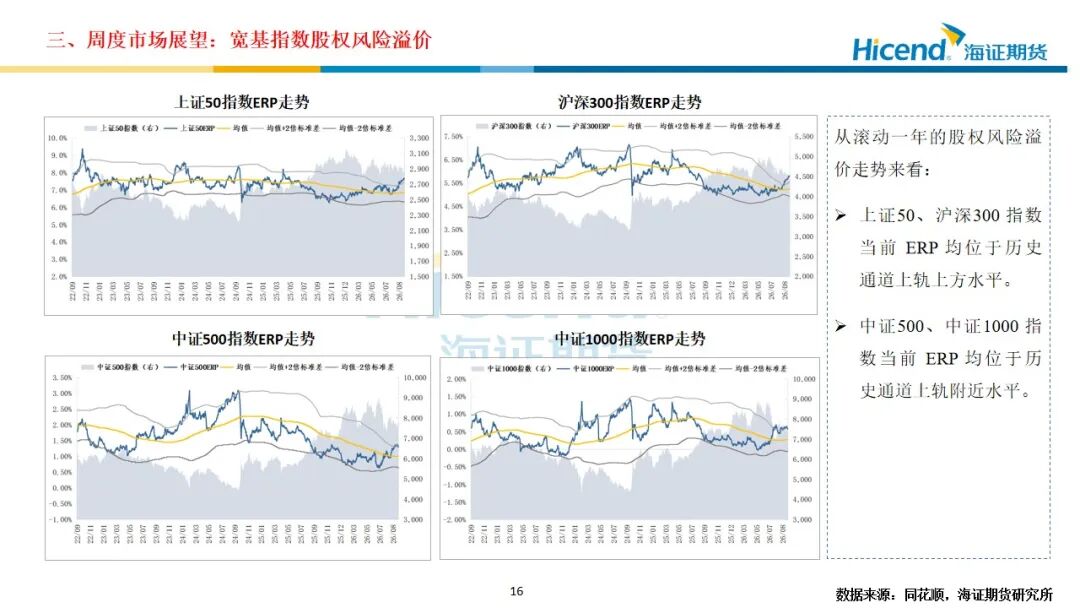
估值角度,主要宽基指数 PE 变动不一。上证50、沪深300、中证500、中证1000 的期末 PE 分别为 10.69 倍、13.40 倍、33.45 倍、44.19 倍,均位于近五年 50%至 85%分位数之间水平。流动性及资金面,截至本周四,10 年期国债到期收益率期末值为 1.69%,与上周末持平;1 年期国债到期收益率期末值为 1.23%,与上周末持平。国债长短期利差较上周末下行 1BP。市场流动性环境相对宽松。融资数据方面,截至本周四,融资余额为 2.61 万亿元,周一到周四融资净买入额为 73 亿,杠杆资金参与情绪小幅升温。
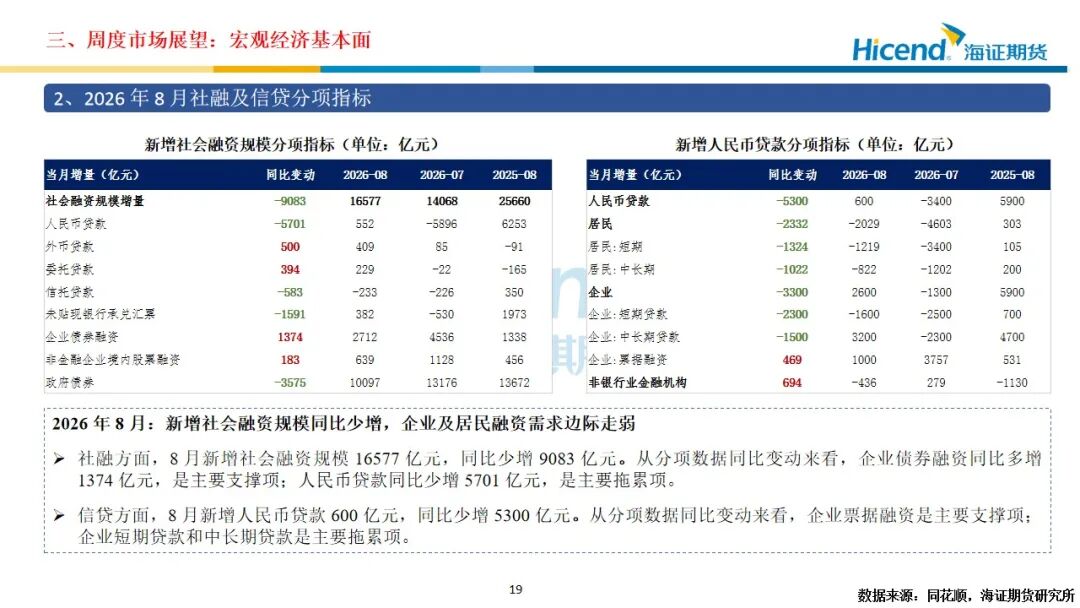
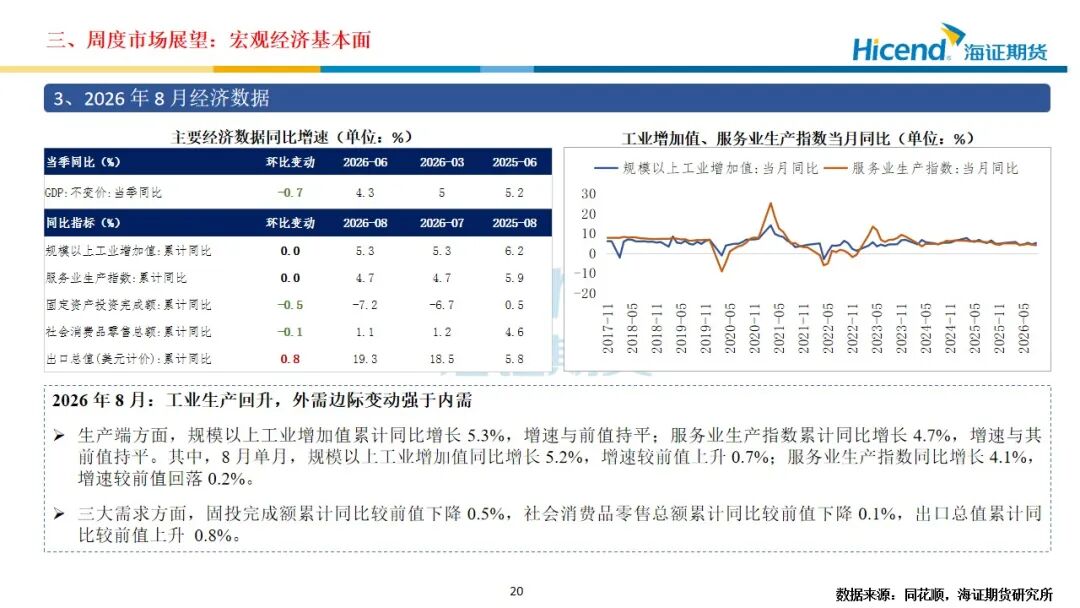
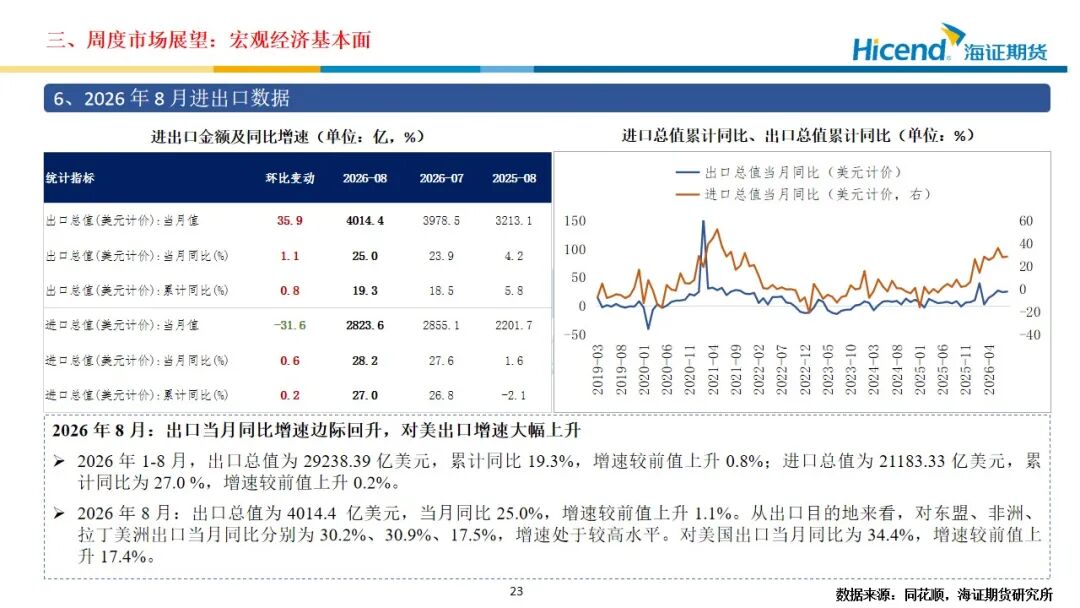
经济基本面,2026 年 8 月,金融数据方面,M1 同比上升, M2 同比回落,资金活化程度有所上升;新增社会融资规模同比少增,企业及居民融资需求边际走弱。经济数据方面,工业生产回升,外需边际变动强于内需。三大需求方面:1)、投资端累计同比边际走弱,地产端销售额累计同比降幅小幅收窄;2)、社零增速边际有所走弱,消费补贴类商品边际多数回升;3)、出口当月同比增速边际回升,对美出口增速大幅上升。
总体来看,本周 A 股震荡调整后有所回升,市场交投情绪逐步修复。结构层面,科技板块迎来走强,光刻机、先进封装、存储芯片等方向表现亮眼;红利类防御板块有所回调,市场风险偏好温和抬升。基本面方面,月度经济数据呈现局部回暖,工业生产、外需改善较为明显,但内需修复力度仍偏弱。展望后市,外部环境边际好转:美联储加息靴子落地,美伊冲突出现外交缓和信号,海外阶段性风险有所缓释。国内层面,央行行长表态将拓展中央银行宏观审慎和金融稳定功能,丰富宏观审慎管理的工具箱,维护股市、债市、汇市平稳运行;叠加经济基本面显现企稳信号,海内外积极信号较前期增多,预计 A 股后续有望延续震荡修复格局。
正 文
Text









温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【股指】知识合集+热点问题解答,轻松掌握股指基础!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 持续缩量震荡通常反映市场什么情绪

 609
缩量震荡上行说明什么?
 3591
 51392
 718
 1004
1106









-
看不懂K线总踩坑?国泰海通形态大师,自动抓买卖信号不用猜
 2026-09-14 18:18
-
选行业总踩坑?华泰证券【行业透视】:一键看清景气度,选赛道不迷茫
2026-09-14 18:18
-
长城证券网上开户流程详解:手机开户步骤与官方入口
2026-09-14 18:18


