


双重暴击!AI放缓担忧发酵,10年期美债破5%,美股全线收跌!怎么看?
发布时间:32分钟前阅读:30


 资质已认证
 问一问
近期海外资本市场出现明显调整,美股各大指数全线收跌,市场风险偏好快速回落。本次下跌不是单一因素引发,而是AI产业预期走弱叠加长端美债收益率上行,两大利空共振带来的结果。要想了解目前市场,我们需从宏观、产业、投资者三个视角,来综合理解下!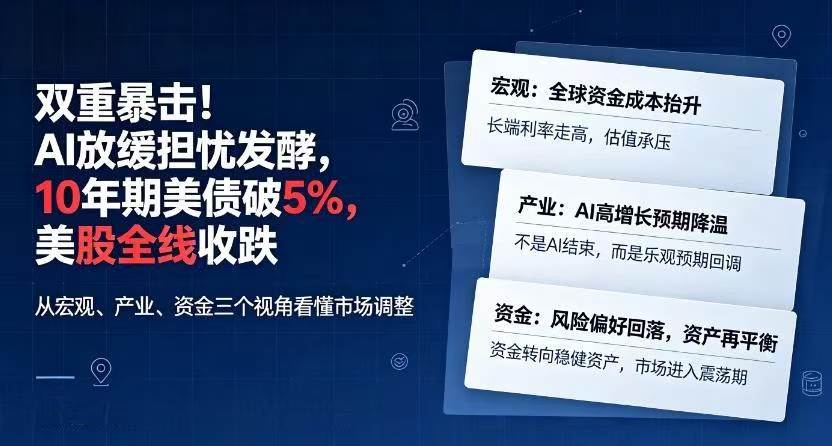
1.宏观层面:全球资产定价锚抬升,估值体系重估
10年期美债被视作全球资产定价的锚,本次盘中一度突破5%关口。
简单说,美债收益率代表无风险收益。当无风险收益率走高,资金会重新算账:股票、科技成长资产想要吸引资金,就必须提供更高的回报。远期盈利占比高的成长股,受折现率抬升冲击最大。(提一下:在资本扩张阶段,信贷推升资产估值,对应资产端变化。财富效应释放现金流,对应收入端变化。最终形成新增终端支出,落地为消费市场扩容;反之,信贷收紧,利率上行,杠杆支撑的资产估值崩塌,出现财富缩水,抵押品折价,信贷回收等情况。居民被动降杠杆,压缩日常消费,引发消费市场快速收缩。依靠杠杆兑现的消费,本质是居民将未来多年的收入前置到当下使用。一旦偿债压力持续上升,中长期消费将受到持续压制。因此,以金融杠杆计价,意味着资产定价锚从真实现金流转向信贷可得性)。
 10 年 期 美 债
提到信贷收紧,为什么信贷收紧?美元此前升值到101位置,美元升值意味着美元计价的债务偿还成本上升,新兴市场的融资条件恶化,全球风险资产,尤其是高估值成长股承压。海外资金会担心新兴市场还不上美元,因此不愿意借钱给这些地区,就会提高利息或收紧放款的门槛,同时当全球资金看见新兴市场的偿债风险抬升的时候,会主动从高波动和高估值的成长股里面抽出来去持有更安全的美元资产,没有增量资金的支撑,贴现率压缩远期现金流的现值,估值挤压。
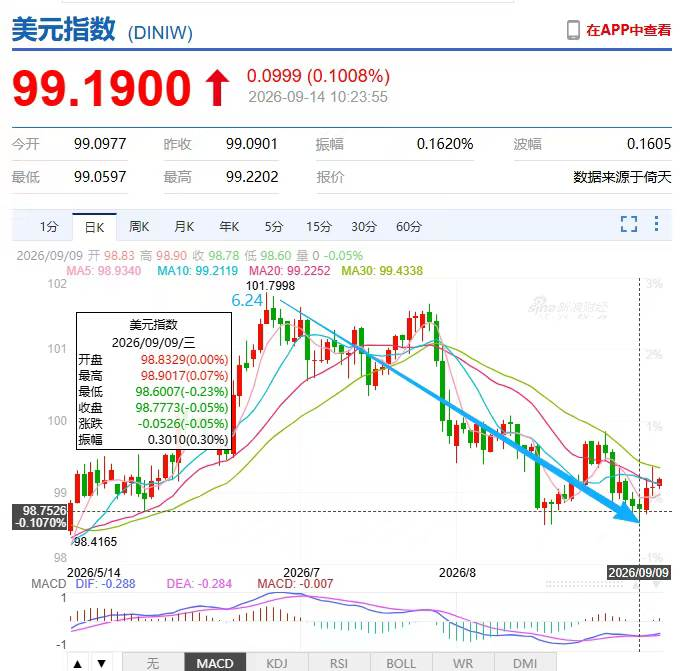 美 指
美联储缩表到期不再续作美债,从市场上抽走美元的流动性,市场需要私人投资者承接,美债供给大幅增加,叠加美债务四破40万亿,油价反推通胀,带动长端美债收益率上行。
2.产业层面:AI高速扩张预期降温,科技主线迎来修正
此前美股这一轮科技牛市,核心支撑就是AI产业的高增长预期。市场押注大模型、算力芯片会持续爆发,企业持续加码资本开支。现在市场开始重新评估AI的节奏:一方面行业内部开始讨论模型迭代速度、商业化落地难度;另一方面,市场开始担心企业持续巨额投入之后,利润兑现不及预期。AI赛道预期放缓,直接打击科技板块,而科技权重占美股比例很高,进而拖累大盘。
这里要区分一个关键点:不是AI产业走向终结,而是前期过于乐观的预期在回调。长期产业趋势还在,但短期资本开支、订单增速很难一直维持之前的高速水平,资金开始兑现收益。
3.投资者层面:风险偏好下降,资产配置思路切换
站在资金角度,一边是AI成长故事打折扣,另一边无风险债券收益变高,资金自然会从高波动的成长股撤离,转向债券等稳健资产。
短期来看,市场会进入震荡博弈阶段。思考二个问题:第一.美债收益率能否稳住,如果持续高位,高估值资产压力会持续存在;第二.头部AI企业的订单、资本开支指引,用来验证AI产业景气度是否实质性下滑。
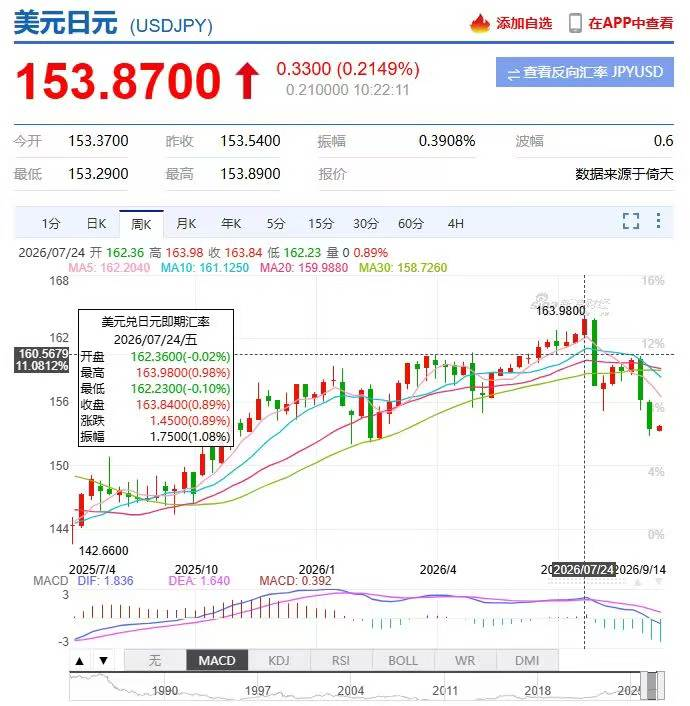
4.实际,大家不防关注下日本汇率,此前日本汇率160狂奔,为了救美债,贝森特喊话日元空头“我就是庄家!”并联手启动了大规模汇市干预!(日本是美国第一大国债持有国,一旦美债市场出现流动性危机,会动摇美国经济根基的系统性风险),美联储议息安排后紧接着就是日本!(是否还有另类理解?有,提示下看8月国民经济运行指标数据,有兴趣可以@我)
这对于大类资产配置有何启发?当宽松周期,全球资本总量扩张。无风险利率下行,贴现率压低,跨境资金愿意承担汇率、国别风险,流向高收益海外市场,可做全球分散,博取估值 + 盈利双击。当估值杀跌,资产定价由 “增量资金驱动” 转向 “基本面盈利驱动”时,当收缩风险敞口,降低仓位、降低久期 ,减少高估值成长、久期长资产、杠杆资产,降低海外高波动市场权重。降低风险仓位,优先短久期现金、抗通胀资产,转向防御资产!
温馨提示:以上分析仅供参考!如果你还有相关问题,欢迎随时和我交流。
我司上市券商,支持VIP佣金优惠 ,支持量化开通,支持智能网格,专项融资融券3.5,
可以点击我的头像获取微信,欢迎咨询。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【美股】知识合集+大盘行情+投资知识+补税须知,一键掌握重点!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 4646
 1681
 3432
 1374
 666
 809






下一篇资讯:
暂无下一篇




