


解析量化交易中的“交易日历效应”:统计学里的获利密码
发布时间:2026-4-7 13:57阅读:413
 问一问
 从业认证|
从业8年
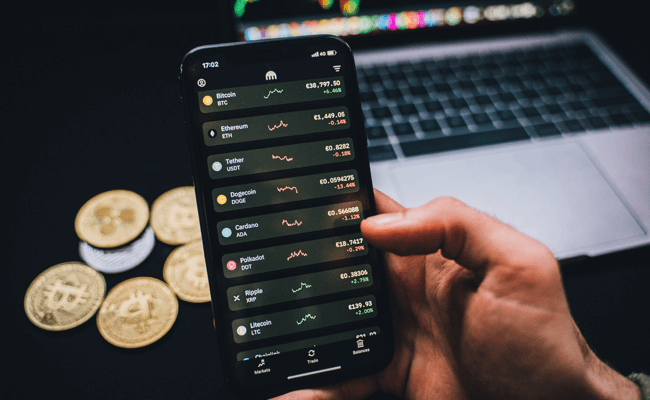
金融市场并非完全随机的,某些规律会在特定的时间节点反复出现,这在量化研究中被称为“交易日历效应”。例如著名的“春节红包行情”、“跨年效应”以及“周一效应”。主观交易者往往将这些视为玄学,而量化投资则通过长达数十年的历史数据回溯,将其转化为可量化、可执行的概率模型。
最典型的日历效应之一是“月初效应”。研究发现,由于机构资金调仓、薪资发放后的定投扣款等因素,每月的头几个交易日,市场往往呈现出较高的正向收益概率。量化系统可以设定在每月倒数第二个交易日收盘前建仓,并在月初获利后平仓。这种策略不依赖于复杂的选股逻辑,纯粹是赚取流动性周期的钱。
另一个显著规律是“午后回升”或“尾盘拉升”。通过对分时成交数据的聚类分析,量化模型可以识别出特定的时间窗口。例如,在某些特定的市场周期下,14:30 之后的资金流向对次日开盘具有极强的预测作用。量化算法可以在全市场扫描该时段资金流入异常的标的,进行尾盘潜伏,博取次日开盘的冲高溢价。
此外,日历效应还体现在季报和半年报的发布周期中。量化模型可以统计“业绩预增公告”发布前后的股价表现差异,结合历史上的行业表现,在统计意义上的高胜率区间进行提前布局。这种基于时间维度的套利,由于避开了随机波动的干扰,往往具有极高的稳健性。
要利用这些微妙的日历效应获利,需要系统具备强大的历史数据回测能力和精准的定时执行功能。国金证券提供的QMT交易系统支持极其精细的时间函数编程,投资者可以设置毫秒级的定时触发器。目前 10 万资产即可在国金证券开通 QMT 或 PTrade 权限。国金证券还为量化用户提供 Tushare 数据优惠,方便获取长达 20 年的交易日历与宏观经济指标。配合国金提供的永久 Level-2 行情展示及专属客户经理一对一技术支持,投资者可以更科学地挖掘这些隐藏在时间里的利润空间。
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
 量化交易
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章

 8142
 1972
1195
 509
 446
933


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


