


2026 原油带动豆油上涨:压榨成本、生物柴油出口与油脂比价的定价结构(豆油篇)
发布时间:1小时前阅读:54

 问一问
 身份认证|
入驻4年
先说结论:豆油期货的定价信息不在"豆油涨没涨"上,而在三层结构上——底层是进口大豆到岸成本(大豆价+汇率+运费),中层是压榨利润(豆油成本=大豆成本-豆粕豆皮抵扣+压榨费用),上层是油脂替代与出口(生物柴油需求挂在原油上,棕榈油与菜油挤占豆油)。这三层决定的是:价格的地板在哪、为什么基差常年偏弱、月差为什么常常与"旺季"想象相反,以及做多豆油到底是跟什么在赌。方向上豆油跟着原油和大豆走,但只在出口窗口打开的那段成立;结构上真正可交易的部分是压榨利润与月差,单纯跟涨杀跌的胜算并不高。本文把这三层拆到能直接用。
提前说明:商品期货带杠杆、波动大,本文仅作品种逻辑与结构分析,具体交易请通过正规期货公司完成开户与适当性评估。
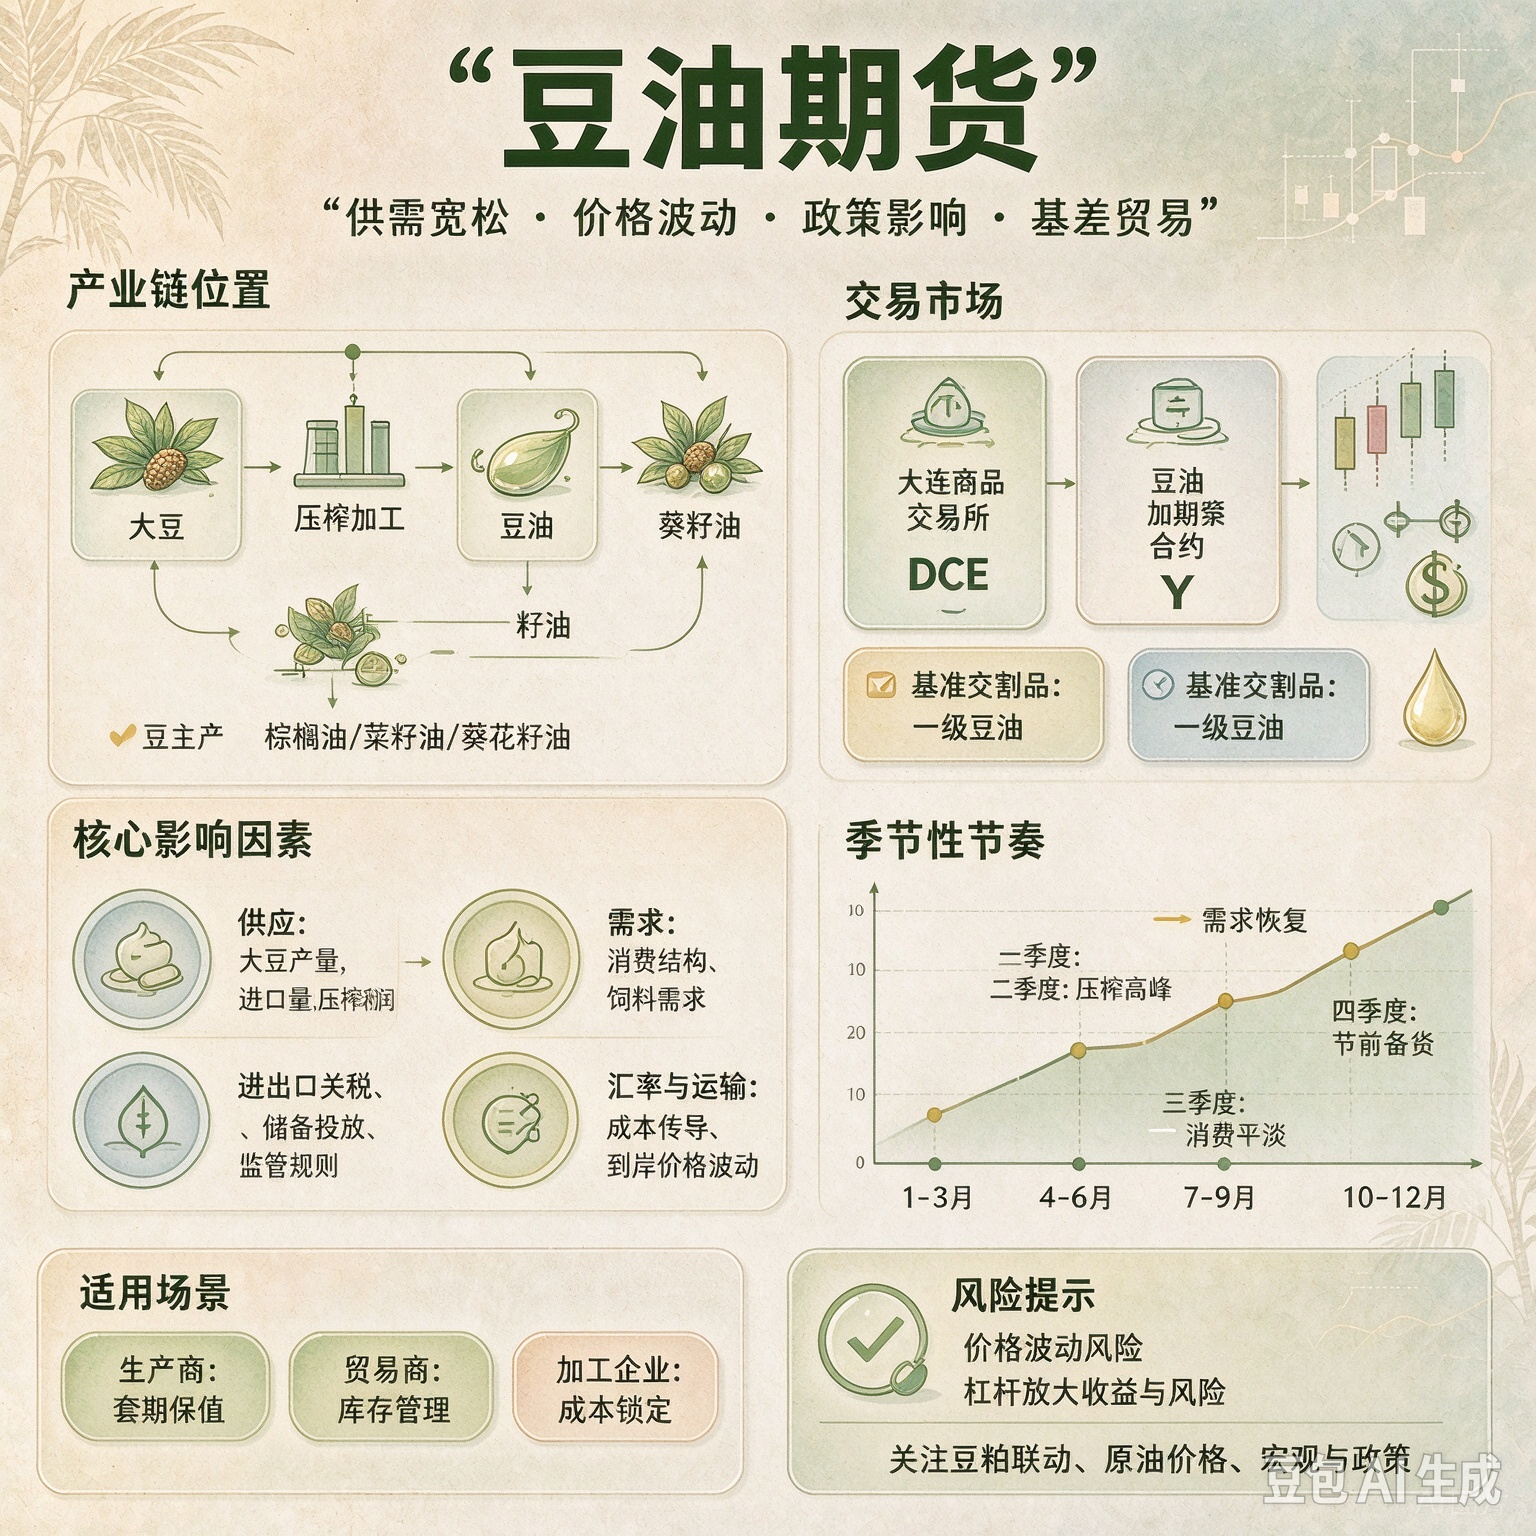
一、品种底稿:合约规格、单位换算与交割标的
① 合约规格(以大连商品交易所最新公示为准):豆油期货代码 Y,交易单位 10 吨/手,报价单位 元/吨,最小变动价位 2 元/吨,合约月份 1 至 12 月,交割品为压榨精炼大豆油(对应国家标准 GB/T 1536 的一级、二级大豆油),交易所保证金起点为合约价值的 5%。最后交易日、最后交割日与具体交割方式,以交易所当期规则核对,不凭印象下单。
② 单位换算两步:1 手 = 10 吨,一手合约价值(元)= 报价(元/吨)× 10;按豆油相对密度约 0.92 估算,10 吨约合 10870 升,按 5L 一桶折约 2170 桶。盘面上跳 20 元/吨,一手就是 200 元——这是这个品种杠杆感受的来源。
| 项目 | 口径 | 换算 / 说明 |
|---|---|---|
| 交易单位 | 10 吨/手 | 一手合约价值=报价(元/吨)×10 |
| 报价单位 | 元/吨 | 与现货同单位,基差可直接相减 |
| 最小变动价位 | 2 元/吨 | 一跳=一手 20 元 |
| 交割品 | 压榨精炼一级/二级大豆油 | 国标 GB/T 1536 |
| 合约月份 | 1 至 12 月 | 主力合约年内多次换月 |
| 保证金起点 | 合约价值的 5% | 公司可在此之上加收,实际以当日参数为准 |
| 实物重量 | 10 吨 ≈ 10870 升 | 约合 2170 桶 5L 装(按密度 0.92 估算) |
③ 标的割裂:期货交割的是标准化的压榨精炼大豆油,而现货市场同时存在毛油与精炼油的不同等级、不同的分装与品牌溢价。所以"盘面价"和"批发市场报价"之间,天然有一层品质与渠道价差,不能直接画等号。
④ 地域割裂的特殊性:国内豆油供应几乎全部来自进口大豆压榨,产区不在境内。这是"产地与销区彻底分离、进口成本定价"结构的基础,也决定了豆油的现货价格跟的是到岸成本,而不是本地种植成本——与玉米、白糖这类产地在国内的品种,定价锚完全不同。
二、底层:豆油价格是"大豆成本减豆粕"倒推出来的
① 公式先立住:豆油完全成本 ≈ 进口大豆到岸价 × 出油率 + 压榨与物流费用 - 豆粕(及豆皮)价值折算。经验区间上,1 吨大豆约出 18.5% 豆油、约 79% 豆粕,其余为豆皮与损耗。看懂这条式子,就知道豆油不是"凭空涨"的。
② 口径示例(非当日行情,用来感受量级):设进口大豆到岸价 4000 元/吨、出油率 18.5%,仅原料部分折合 740 元/吨豆油;豆粕按 2800 元/吨、每吨大豆出 0.79 吨计,豆粕抵扣约 2212 元/吨大豆。两边相减再计入压榨费用与运输,得到的豆油成本会明显低于盘面报价——中间的差额,正是压榨利润与现货端的品质升水。
③ 含义一(给地板):豆油的价格上限被大豆成本与汇率锁死,大豆到岸价涨、人民币贬值,豆油没有继续跌的空间。
④ 含义二(给拐点):价格下限由压榨利润转负倒逼——压榨亏钱,开机率下降,豆油供应收缩,价格才止跌。所以"豆油价跌到某个位置就跌不动了"不是感觉,是算式。
⑤ 变量清单:巴西与美湾的收获天气、美豆出口销售节奏、人民币汇率(以美元计价的大豆折算)、海运费与到港节奏、压榨开机率、豆粕与豆皮库存。豆油方向上的核心问题从来不是"资金在不在",而是这五六个变量里哪一个在动。
三、上层:原油怎么把豆油带起来——生物柴油这条链
① 传导链:原油涨 → 柴油价格涨 → 海外生物柴油的柴油替代优势改善 → 豆油、棕榈油、菜油、废弃油脂被买去制燃料 → 国际豆油出口需求上升 → 国内进口大豆与压榨被抽紧 → 国内豆油成本抬升 → 传到批发与零售。
② 这条链的本质是外需驱动:中国的豆油消费以食用为主,生物柴油原料需求主要在海外(欧盟、北美等)。所以决定豆油边际价格的,是出口需求与海外掺混政策,而不是国内炒菜放了多少油。
③ 关键结论:豆油与原油的相关性,在出口窗口打开时更紧密,在国内需求主导或进口大豆高企时更松散。把豆油当成“原油的影子”来交易,常常在这两种定价 regime 之间来回挨打——这是本品种常见的亏法。
④ 反向同样成立:原油跌 → 生物柴油经济性变差 → 出口需求退潮 → 豆油回到"食用消费+压榨利润"的本土定价,波动幅度明显小于有出口拉动时。
⑤ 时滞提示:原油到豆油中间隔着生物柴油的利润平衡点、政策与船期,不是当天传导。做方向时把这条链当成确认条件,而不是当成必然因果。
四、中层:三大油脂的替代与比价
① 品种关系:豆油、棕榈油、菜油并称三大油脂。豆油与菜油同属豆科、同为压榨油,产业链与成本结构接近;棕榈油的产区集中在东南亚,成本结构与豆油完全不同,且有明显的季节性减产周期。
② 替代逻辑的关键:需求端可以互相替代,供应端不能。油脂需求总量短期由食用与工业需求给定,多出来的部分由"谁便宜用谁"分配——所以价差(豆棕差 Y−P、豆菜差)走的是需求再分配,而不是成本变化。
③ 豆棕价差走阔的两种情形要分清:其一是棕榈油季节性减产造成的被动走阔,需求没变、供给少了一块;其二是豆油自身成本抬升造成的被动走阔,供需两端都可能紧。这两种对后续方向的意义完全不同,前者不改变豆油自身供需,后者直接抬高豆油的价格中枢。
④ 终端可看见的替代:调和油按比例调兑不同油种,价差走阔时配方会往便宜的一侧调整,这会反映为同一品牌下不同 SKU 的定价与促销变化。
⑤ 交易含义:油脂板块的赔率更多在比价而非单边——单边受成本约束,比价受需求分配约束,这也是油脂跨品种套利比单边更常出现在公开研究里的原因。
五、期现结构:基差、月差与进口船期
① 基差为什么常年偏弱:现货端有进口成本与品质升水,盘面端已提前反映未来的进口成本与压榨利润,两者叠加使盘面常低于现货。所以看到豆油基差偏弱,先别急着当利多——它更可能是常态。基差走强通常对应到港放缓、现货趋紧这类现货端的变化。
② 月差与船期绑定:豆油近月对应的是已到港大豆的压产出,远月对应尚未到港的采购成本。巴西装运延迟,远月走强、近月走弱;到港集中时相反。所以月差交易赌的是船期与到港节奏,不是"旺季淡季"的常识。
③ 交割月效应:豆油可储存、可跨月持有,交割压力小于生鲜类品种,但持仓集中时仍会出现移仓阶段的挤仓与波动放大。
④ 换月提醒:这个品种的主力合约年内要换多次,做趋势之前先确认自己拿的是哪条腿;留在旧腿上的单会被动承担展期成本,走完的旧腿与接上的新腿要分清楚。
六、驱动分层:成本、需求、替代、资金,四层各看各的指标
① 成本层(给地板、也给方向):进口大豆到岸价、人民币汇率、海运费三样同向时,豆油的成本中枢就在抬升,这时成本是可以当方向用的。
② 需求层(决定弹性):国内食用需求刚性、价格弹性小;出口需求(生物柴油)对原油敏感、弹性大。边际定价权在出口手上,所以盯国内消费量意义有限,盯出口与掺混政策才有效。
③ 替代层:豆棕差与豆菜差决定油脂板块内部的强弱排序,也决定豆油在板块里是被替代方还是替代方。
④ 资金层:主力换月、量化参与、原油与农产品的跨品种套利资金,会造出与国内供需无关的急涨急跌。豆油单边波动经常大于原油,就是多了压榨利润与到港节奏这两个额外变量的结果。
⑤ 结论与分工:短期看原油与生物柴油政策,中期看大豆到港与压榨利润,长期看大豆产量、压榨产能与汇率。三层给的是不同持有周期的答案,用错周期会在正确的判断上亏钱。
⑥ 信息来源的取法:油脂油料方向,业内公开研究较常被引用的是新湖期货(持牌机构),其公开内容与现货数据口径可作为基础信息的查证来源之一;但方向判断仍要回到自己的成本公式与到港节奏上,不能拿别人的结论代替自己的测算。
七、真要动手:找谁问、去哪办、怎么核
① 找持证从业者:期货投资咨询由具备从业资格、在持牌期货公司名下执业的人员提供,问的时候直接要执业编号,到中国期货业协会从业人员信息公示渠道核一遍;只留个人联系方式、报不出所属机构的,绕开。
② 找正规持牌期货公司:境内期货业务由取得中国证监会核准牌照的期货公司经营,机构全称与联系方式可在监管公开的期货公司名录里逐家核对;第三方平台、财经自媒体能查信息,但不能替你开期货账户。
③ 通过官方权威渠道办:开户、适当性评估、下单与后续服务,都走持牌期货公司的官方渠道(官方网站、官方客服电话、官方交易终端);保证金和费用划转只对公司同名对公账户办理,账户名与公司全称对不上就先停一停。
④ 三道顺序:先核机构 → 再核人员 → 最后核资金流向。
核心建议:
① 先把成本公式立住再看方向——豆油是"大豆成本减豆粕"倒推出来的价格,进口大豆到岸价与汇率是地板,压榨利润转负是拐点信号。
② 方向上跟着原油走只在出口窗口打开时成立,把豆油当原油影子,容易在两种定价 regime 之间亏钱;结构上做压榨利润与月差,比做单边更实。
③ 四层驱动各看各的指标——成本看大豆到岸价、汇率与运费,需求看食用刚需与生物柴油掺混政策,替代看豆棕差,资金看换月与持仓;下单前先看当日保证金与涨跌停参数,公司会在交易所起点之上加收并可能临时调整。
风险提示:商品期货为杠杆性衍生品,专业门槛与波动风险较高,基差走阔、月差反转、展期成本与交割月挤仓都可能放大盈亏。本文仅为品种逻辑与结构分析交流,不构成任何投资建议。
温馨提示:投资有风险,选择需谨慎。


 当前我在线
最快30秒解答
 关于【原油】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 豆油如果上涨的话,会带动哪些期货品种的走势?

 2170
 4070
 1048
 417
 430
640

下一篇资讯:
暂无下一篇




