


上市公司三季报股东户数变少,是筹码集中吗?3个口径先核一遍
发布时间:15小时前阅读:93

 问一问
 身份认证|
入驻1年
假设一家公司两期季报的股东户数从5万户降到4万户,总股本没变,户均持股从2万股升到2.5万股。这组数字摆在一起,很容易被读成筹码在集中。这个读法有三处说不通,每一处都能在季报的编制规则里找到对应的条文。读懂口径,比记住某一期的那个数更有用。
一、户数标的是期末,不是披露日
据证监会《公开发行证券的公司信息披露编报规则第13号——季度报告的内容与格式》(2016年修订)第十条,季度报告应当披露截至报告期末的普通股股东总数,以及前10名股东的持股情况。同一份规则的附件《公司季度报告格式》里,2.2项的栏目名直接写着「截至报告期末」。
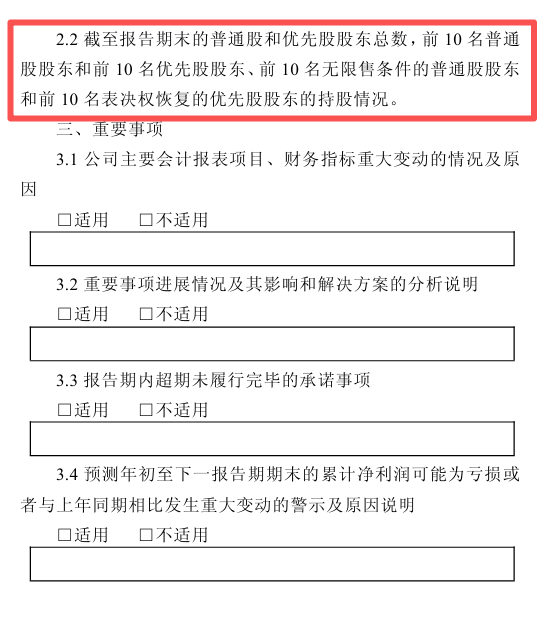
时点由此定死。三季报里的户数,是9月30日登记结算的结果,不是披露日的结果,也不是今天的结果。四个报告期都按同一套规则取值,一季报对3月31日,半年报对6月30日,年报对12月31日。
为什么取期末而不是取披露前的最近一天,也有它的道理。只有统一取报告期末,不同公司的户数才落在同一把尺子上,横向比较才有意义。各家各取一天,同一行业的数字就没法放在一起看。
报告期末与披露日之间的这段间隔,来自编制、复核、披露本身需要的时间,与数据质量无关。10月下旬读到9月30日的数,是规则设计的结果。把它当成数据滞后,时点就会算错。
数字旁边如果不标时点,读的人很容易把它当成当下的数。两期各是哪个时点,叩富问财上对应券商的持牌客户经理能说明白,问一句比自己对照省事。
二、股本能在一个月里变,户数不跟着变
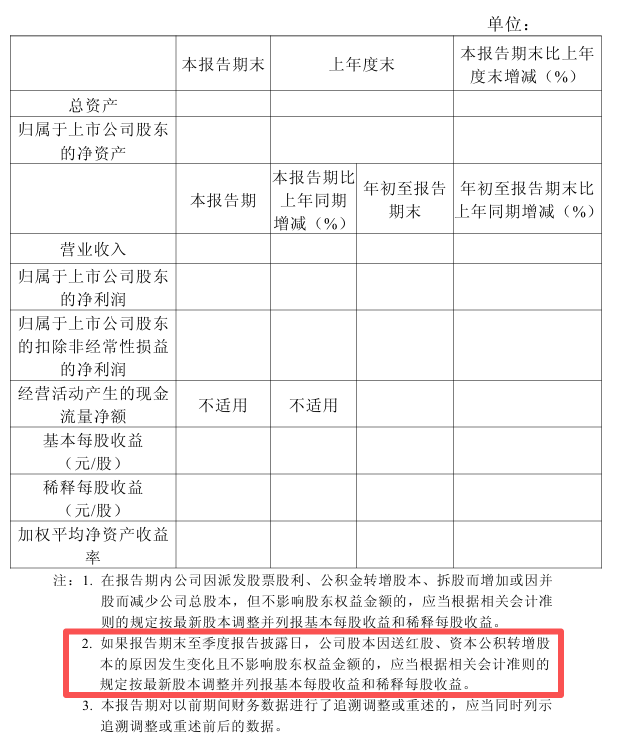
这一处更隐蔽。同一份格式的注2写明,报告期末至季度报告披露日之间,公司股本可能因送红股、资本公积转增股本而发生变化,基本每股收益与稀释每股收益要按最新股本重新计算。规则等于承认了这个窗口的存在。这一条的适用条件是不影响股东权益金额,送红股与资本公积转增正好属于这一类。
由此带出一个常被跳过的错位。户均持股等于总股本除以股东户数。分子取的是披露日的最新股本,分母取的是9月30日的户数,两头落在不同时点上。
举个整数例子。期末总股本10亿股、股东5万户,户均2万股。此后实施10送10,总股本变成20亿股,股东户数一户没变。若按最新股本计算,户均变成4万股,数字翻倍。这翻倍里没有任何一个人买进或卖出,只是每一股拆成了两股。
再看另一种情形。同样期末10亿股、5万户,股本没动,户数从5万户降到4万户,户均从2万股升到2.5万股,涨幅25%。
两个幅度放在一起看,差别很明显。送转带来的翻倍是按比例摊薄的,与买卖无关;户数真实减少带来的变化,幅度通常小得多。看到户均突然翻倍,先想到拆细,比先想到集中更靠谱。同一个翻倍至少有两种来源,只看户均持股这一个数,分不出是哪一种。
三、季报只到前10名为止
第十条要求披露的,是股东总数加上四类前10名,前10名普通股股东、前10名优先股股东、前10名无限售条件普通股股东、前10名表决权恢复的优先股股东,各自的持股情况。到此为止。
条文没有要求披露户数的构成。户数里有多少是机构、多少是个人,这一期新进多少、退出多少,都不在披露范围内。
看到户数减少,想追问「是谁走了」,季报里查不到答案。原因不在公司的披露意愿,在披露格式没有这一栏。想从季报里找出某个具体账户的动作,方向就错了。
四、三个问法,能把方向问出来
这组数仍然有用,但要换问法。第一个问法,比户数本身。同一口径的两个期末数相减,方向可信。9月30日比6月30日少了多少户,这个变化是真实的。前提是两次都取期末数,不要拿期末数去比近期某个时点的数。
第二个问法,看前10名的合计持股。这一项同样在第十条的披露范围内。前10名合计占比抬升,配合户数下降,是筹码向少数账户集中的样子;前10名基本没动、户数却降了,更像是小账户在离场。两种情形在季报里能分开。
第三个问法,先看股本有没有变。送股、转增方案以及股本变动情况在季报的相应章节里。股本没变,户均持股的变化才只反映户数;股本变了,这个数要先还原再比。
顺序也值得留意。先查股本,再比户数,最后看前10名。反过来做,很容易先被户均持股那个被摊薄的数带走。
三个问法合起来,能分出三种情形,前提是股本没变。户数下降、前10名合计占比抬升,这是筹码向少数账户集中的样子。户数下降、前10名占比基本持平,更像一批小账户离场,留下的结构没怎么变。户数上升、前10名占比下降,是持有变得分散。股本变了,先还原再谈其余三项,否则算出来的方向不可靠。
五、自己算的时候,分母最容易取错
公开数据够算户均持股,两个数就够,总股本和股东户数。容易出错的地方在取哪一版总股本,除法本身不难。
用报告期末的总股本,算出来的是期末口径的户均;用最新公告的总股本,算出来的是混合口径。两个结果可能差一倍,差别出在分母,算术没有问题。
还有一处容易混。把户均持股乘以股价,得到的户均市值并不可靠。股价是当下的,户数是期末的,乘出来的数又落回两头不同时的老问题。要看市值量级,用同一个时点的股价与股本更稳。
前10名的合计占比也不难算。把前10名的持股数逐项相加,再除以同一时点的总股本,得到的就是合计占比。两期都用同一算法,比的是这个占比的升降。
数字与别处看到的不一致时,先不必怀疑自己算错。多数情况是两边的分母取了不同时点的股本,把口径对齐,差就消失了。
常见问题
问:股东户数减少,是不是就代表筹码集中了?
答:不能直接这么读。据《公开发行证券的公司信息披露编报规则第13号》第十条,季报披露的是截至报告期末的股东总数,只给总数与前10名,不给户数构成。户数减少可能是小账户离场,也可能是股本拆细后户均被动抬升。要判断集中,得把同一口径的两个期末户数相比,同时看前10名合计持股有没有同步抬升。
问:为什么季报里的户数总是9月30日的?
答:因为披露口径就是期末数。三季报的报告期末是9月30日,据上述规则第十条,披露的是截至报告期末的普通股股东总数;附件格式2.2项的栏目名也写明「截至报告期末」。10月披露的是一个月前的登记结果,披露日与登记日之间隔着的这段时间,股本还可能因送股、转增变化。
问:送股和资本公积转增,会改变股东户数吗?
答:按派发方式看,送股与转增都按持股比例派发,登记在册的持有人名单没有增减,户数通常不变,变化的是总股本与每股价格。这也是份额被拆细的原因。据同一份格式的注2,规则承认报告期末至披露日之间股本可能因送红股、资本公积转增而变化,并要求按最新股本调整每股收益。
问:从季报能不能看出是机构在买?
答:看不出完整的买卖结构。据上述规则第十条,季报要披露的是股东总数与前10名股东的持股情况,没有要求披露机构与个人各自的户数,也没有要求披露当期进出明细。能观察的是前10名合计持股占比的升降,以及户数本身的增减,这两项合起来只能给出方向感,不能指认具体是谁在买。
相关阅读
上市公司三季报先看哪三栏?净利润、扣非净利润、经营活动现金流要放在一起看
三季报的计提减值要不要当利空?把金额除以上年净利润,再看10%和100万
数据来源
- 中国证券监督管理委员会《公开发行证券的公司信息披露编报规则第13号——季度报告的内容与格式》(2016 年修订)第十条、附件《公司季度报告格式》2.2 项及注 2
https://www.sse.com.cn/lawandrules/regulations/csrcannoun/c/10117459/files/84f9c9d917b94308801958f3d0845863.pdf
- 上海证券交易所《关于发布上市公司季度报告格式的说明》(2021 年 9 月 28 日,作为《上海证券交易所上市公司自律监管指南第 1 号——公告格式》附件第 101 号发布)
https://www.sse.com.cn/aboutus/mediacenter/hotandd/c/c_20210928_5599127.shtml
风险提示:本文解读的是季度报告的披露口径与数字读法,不涉及具体公司,也不构成投资建议。股东户数与户均持股属于历史登记数据,其变化不预示股价方向,据此作出买卖决定的风险由投资者自行承担。
叩富问财仅提供相关信息解读服务,不会替你做出任何交易决策。
温馨提示:投资有风险,选择需谨慎。


 当前我在线
最快30秒解答
 点击下方按钮,立马获取【上市公司】名词解释+市值排名+报告+分析指南,掌握上市公司更全信息!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 2121
 13046
 1228
 866
 947
 1030




