


三季报的计提减值要不要当利空?把金额除以上年净利润,再看10%和100万
发布时间:2026-10-23 13:46阅读:112


 问一问
 身份认证|
入驻1年
10月下旬是三季报披露的集中时段,按《上市公司信息披露管理办法》关于季度报告的规定,须在10月31日前披露完毕。这几天翻公告栏,容易看到「关于计提资产减值准备的公告」,标题只有一个专业名词,既不写金额,也不作解释。
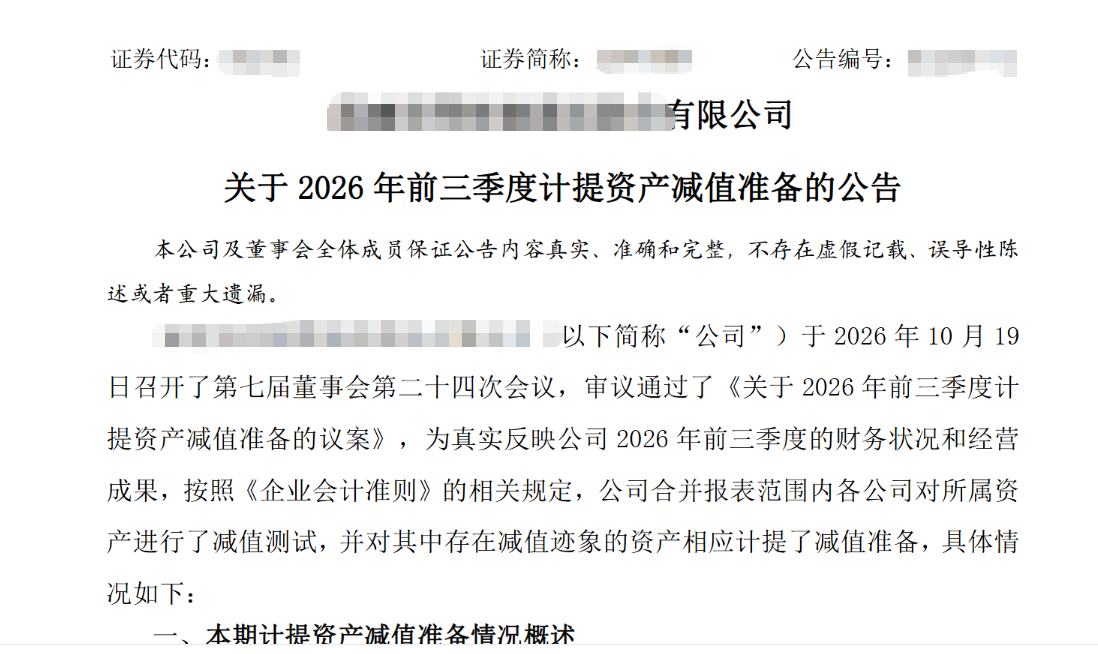
以上是10月19日,某只主板股票发布《关于2026 年前三季度计提资产减值准备的公告》图例,这类公告的读法并不复杂,两个数、一次除法、两条线。叩富问财把这几步拆开讲,用到的数据全部来自公司公告和年报。
一、计提减值,指的是账上的一笔损失
公告标题写作「计提资产减值准备」,指的就是「计提减值」,就是把资产在账上记录的金额调低到预计可收回的金额,差额从当期利润里扣掉。据《企业会计准则第8号(资产减值)》第二条,资产减值就是资产的可收回金额低于其账面价值这种情形,差额确认为损失。计入当期损益。
常见的减值对象有几类。应收账款长期收不回,计提坏账准备;存货市价跌破成本,计提跌价准备;并购溢价对应的业务未达预期收益,计提商誉减值;设备与生产线不值原来的价,计提固定资产减值。
有一点要先分清。减值属于账面补记,把已经发生、账上尚未反映的损失计入当期利润,本季不新增现金支出。它进利润表,不进现金流量表。
二、什么情况下要单独发公告,什么情况只写在季报里
上交所科创板《股票上市规则(2026年4月修订)》9.3.4规定,公司计提资产减值准备或者核销资产,对当期损益的影响占最近一个会计年度经审计净利润绝对值的比例在10%以上,且绝对金额超过100万元的,应当及时披露。深市主板、创业板和上交所主板各有对应条款,条号不同,具体以所属板块规则原文为准。
两项同时满足,缺一项不触发披露标准。
两个条件各有分工。只看比例,上年利润几百万元的公司,一笔几十万元的减值就能算出很高的比例,对这家公司未必构成重大信息;只看绝对金额,上年赚几十亿元的公司,一笔5000万元的减值早已过线,占利润却不过百分之几。两个条件并在一起,「金额大」与「占比高」才被同时圈进来。
三、把两个数找齐,除一次就有结果
读者要做的只有一步除法。
分子取公告里的计提金额,公告若另写「将减少公司当期利润总额多少」,两个数通常相同。
分母取分母取去年年报利润表里的净利润,合并口径,少数股东那份也计入,取绝对值。
四种情形放在一起,用法就清楚了。每一行都是第二列除以第一列,3,000÷20,000得15%,单位统一用万元。
| 情形 | 上年净利润(合并口径) | 本次拟计提金额 | 占上年净利润 | 绝对金额是否超过100万元 | 是否触发单独披露 |
| 一 | 20,000万元 | 3,000万元 | 15% | 是 | 触发 |
| 二 | 100,000万元 | 5,000万元 | 5% | 是 | 不触发 |
| 三 | 800万元 | 150万元 | 18.75% | 是 | 触发 |
| 四 | 800万元 | 90万元 | 11.25% | 否 | 不触发 |
前两行的分母相差五倍,金额量级相近的减值,占比从15%掉到5%,结论随之改变。后两行减值金额只差60万元,比例都在10%以上,结论却相反,差别只落在绝对金额有没有超过100万元。只看比例的人,会在第四行判断错。
由此还有一个反向的读法。只在季报的资产减值损失项目里体现、公告栏未单独公告的减值,通常说明未达到两个条件。未达门槛不等于金额不重要,上年利润基数小的公司尤其如此,仍要按上面的除法自行核算。
四、拿一份已披露的公告走一遍
按上面举列的某只主板股票发布公告列示计提各项资产减值准备合计11,707.31万元,同一份公告又列出对归母净利润的影响为5,219.60万元。两个数都在。按上节的规则,门槛用计提金额,税后那个数留作对照。
两个数差在哪里,可以算清楚。计提合计先扣所得税、再扣少数股东损益,才落到归母净利润,两者相差6,487.71万元。公告只给结果,未拆这两块。每100元计提,落到归母约44.6元。公告把两列并排列出,原文如下。
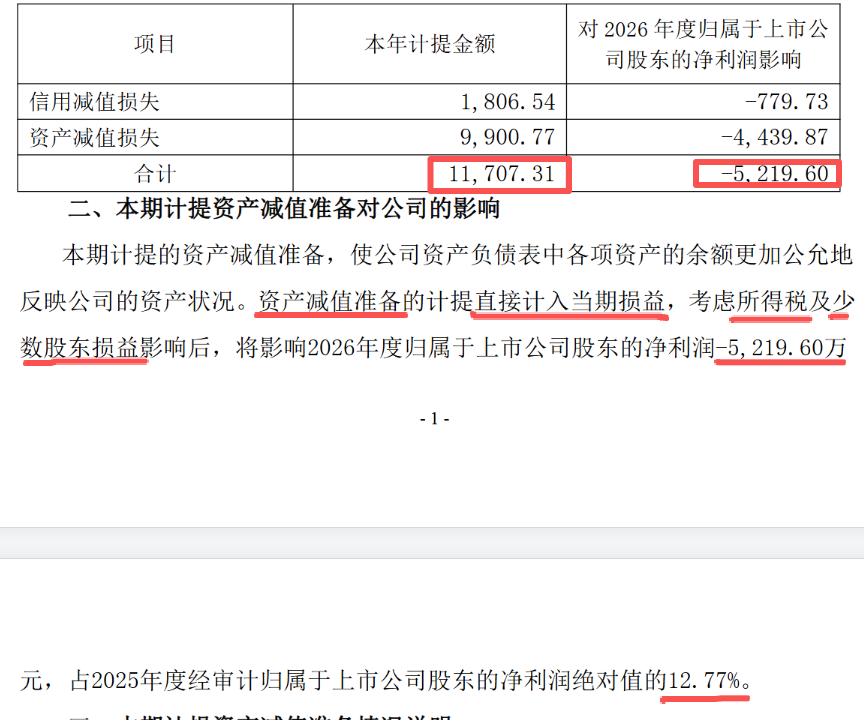
左列是计提合计,右列是对归母净利润的影响。截图只取表格部分。按上节的路子算一遍,过程列在下表。
| 环节 | 数字 | 怎么来的 |
| 分子 | 11,707.31万元 | 计提合计,即条文说的「对当期损益的影响」 |
| 分母 | 84,142.62万元 | 2025年年度报告,合并利润表「净利润」行841,426,243.10元,折万元后取绝对值 |
| 比例 | 13.91% | 11,707.31÷84,142.62 |
| 金额门槛 | 11,707.31万元 | 超过100万元 |
| 判定 | 两条都过 | 比例超过10%,金额超过100万元 |
公告正文另有一句,说这笔减值占2025年度经审计归属于上市公司股东的净利润绝对值的12.77%。这个数用的是另一种口径,分子换成扣过所得税与少数股东损益之后的5,219.60万元,分母换成归母净利润40,886.15万元,两头都落在归母口径上,讲的是股东那一份的分量。门槛判定不用它,本例两种口径都过线,结论一致。
五、算出来的比例,要放回今年的利润里看
占上年净利润几成,说明的是相对去年有多重。这笔减值对今年意味着什么,还要换一个分母。
三季报已披露前三季度净利润。把计提金额除以这个数,得到这笔减值占今年已实现利润的几成。除出来的比例超过 100%,意味着前三季度的累计利润被这一笔全部抵掉,三季报上的净利润会转为负值。前三季度净利润为负时,这个比例失去意义,改看这笔减值会不会扩大亏损。
这一步不宜只看单季。三季报利润为前三季度累计数,第四季度尚未发生,全年落点由四季度经营情况与这笔减值共同决定。
季报一般不经审计,三季报里的减值金额到年报审计时可能被调整,幅度可能较大。
已经持仓的,可以把这次算出的两个比例记下来,下次同类公告出来直接对照,不必每次从头算;还在挑券商、打算开户的,行情页与公告提醒的推送方式可以各问一家,叩富问财上就用同一套问题比较数家,省掉每天自己翻公告这一步。
六、三处常见的误读
误读一,把减值当成现金流出。 减值是账面调整,现金在之前已经付出去,或者从未付出去。账上的现金不因这次计提而减少,减少的是净资产与当期净利润。以现金是否减少来判断减值,会把一家刚把旧账做实的公司看成经营出了新问题。
误读二,以为以后能转回。 据《企业会计准则第8号(资产减值)》第十七条,资产减值损失一经确认,在以后会计期间不得转回。本准则规范的资产包括固定资产、无形资产、商誉与长期股权投资。存货跌价与应收账款坏账分别适用第1号、第22号准则,处理规则不同,不在这条范围内。先看减的是哪一类资产,再判断损失是永久性的还是可逆的。
误读三,认为计提必然让公司变差。 当期利润已因此减少;同时,被减值的资产此后按调低后的账面价值计提折旧或摊销,以后期间的摊销压力随之下降。两件事方向相反,孰大孰小要看具体资产与剩余年限。
七、回到你自己的动作
顺序固定。先算占上年净利润多少,再核绝对金额是否超过100万元,然后放进前三季度利润里看会不会抹平盈利。
三步走完,这笔减值对这家公司有多重,依据就齐了。公告里的金额可能在后续调整,本文算出的比例只用于理解公告,最终数据以经审计年报为准。
常见问题
问:三季报里的减值,为什么有的公司发了公告,有的没有?
答:两条门槛同时满足才须单独公告,一是占上年经审计净利润绝对值10%以上,二是绝对金额超过100万元(据上交所科创板《股票上市规则(2026年4月修订)》9.3.4)。分子取公告里的计提金额,不取扣过所得税与少数股东损益的归母影响数。没有单独发公告的,多数是卡在其中一条上,不代表金额对这家公司不重要。上年利润基数小的公司,比例容易过线而金额不够,仍要两个数各算一遍。
问:计提减值以后,第二年会自动转回来吗?
答:多数不会。据《企业会计准则第8号(资产减值)》第十七条,该准则规范的资产,其减值损失一经确认,在以后会计期间不得转回,固定资产、无形资产、商誉、长期股权投资都属这一类。存货跌价准备和应收账款坏账准备适用其他准则,规则不同。判断前先确认减的是哪一类资产,两类不能混为一谈。
问:上年亏损的公司,比例怎么算?
答:分母取上年经审计净利润的绝对值。一家上年亏2000万元的公司,分母是2000万元,一笔300万元的减值算出来是15%,已超过10%,再核对绝对金额是否超过100万元即可。亏损公司的分母通常偏小,同样的减值金额更容易触发披露,这是规则取绝对值的结果(据上交所科创板《股票上市规则(2026年4月修订)》9.3.4)。
问:看到计提减值的公告,先做哪一件事比较合适?
答:本文不提供买卖判断。可以做的事是把两个比例算出来,占上年净利润多少、占今年前三季度利润多少,再决定是否需要查阅公告正文里的减值原因和资产明细。是否交易由投资者本人决定,本文只解释公告的读法。
相关阅读
上市公司三季报什么时候披露?10月31日前必须出完,逾期会停牌一天
上市公司三季报先看哪三栏?净利润、扣非净利润、经营活动现金流要放在一起看
数据来源
- 上海证券交易所科创板《股票上市规则(2026年4月修订)》第 9.3.4 条,https://www.sse.com.cn/lawandrules/sselawsrules2025/bond/convertible/listing/c/10817748/files/8d80222543f64159ac5d177b7aace71c.docx
- 财政部《企业会计准则第8号——资产减值》第二条、第三条、第十七条,https://kjs.mof.gov.cn/zt/kjzzss/kuaijizhunzeshishi/200806/t20080618_46240.htm
- 该公司《2025 年年度报告》(2026 年 3 月 28 日披露),合并利润表「净利润」行 841,426,243.10 元、归属于上市公司股东的净利润 408,861,465.49 元,分别用作第四节的分母与对照。
- 某主板上市公司《关于 2026 年前三季度计提资产减值准备的公告》(2026 年 10 月 19 日)。第四节配图即该公告PDF中表格部分的截图,未含公司名称与证券代码;金额取自公告原文,比例由本文据原文数值演算。
- 《上市公司信息披露管理办法》关于季度报告披露期限的规定,正文仅引用 10 月 31 日这一日期事实,不引条号。
以上来源均于 2026-10-23 核对。
风险提示:本文为会计处理与信息披露规则的解读,不构成任何投资建议。第一至三节所列四项算例为假设数据,用于说明两条门槛的用法;第四节的金额取自某只主板股票2026 年10 月19日的公开公告,公司名称与代码已隐去,仅用于演示计算方法,不指向任何具体证券。减值金额的确认与披露标准可能被交易所调整,具体以所属板块规则原文和公司公告为准。季报数据未经审计,与年报最终数可能存在差异,请以经审计的年报为准。
叩富问财仅提供相关信息解读服务,不会替你做出任何交易决策。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 关于【净利润】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2719
 7374
 406
 2643
 1154
1189


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


