


三季度秋肥走弱,四季度冬储或延续弱势
发布时间:2026-10-13 16:04阅读:6

 问一问
 身份认证|
入驻4年
2026年三季度贯穿秋季备肥,高磷肥在原料成本支撑下,价格运行高位,下游采购滞后且谨慎。四季度转为冬储备肥,用肥刚需淡季,冬储高氮肥及平衡肥为主,更加关注原料氮肥市场波动。卓创资讯预计,冬储或在11月中旬前后全面展开,低价预收或普遍,复合肥价格看跌预期偏强。
2026年三季度国内复合肥市场弱势下跌,与2025年走势差异化明显,原料成本波动不同,且需求释放节奏差异共同导致。三季度月均价均高于近6年平均价,低于近年最大值水平。截至9月30日,三季度国内复合肥45%S市场均价为3575.97元/吨,较二季度(3621.61元/吨)下跌45.64元/吨,跌幅1.26%;较去年三季度(3132.51元/吨)上涨443.46元/吨,涨幅14.16%。
三季度复合肥阶梯式下跌,跌速缓慢。原料成本持续松动,且备肥进度阶段性不及预期。新增产能不断投产,复合肥生产能力过剩,供需矛盾加剧,复合肥价格竞争更加激烈。截至9月30日,国内复合肥45%S市场均价为3588.89元/吨,较7月初累计下跌36.67元/吨,跌幅1.01%。
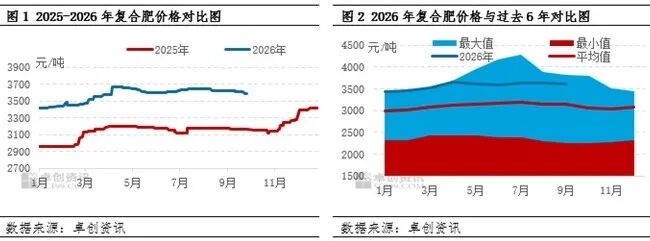
三季度原料成本持续松动,对复合肥市场支撑减弱
复合肥价格下跌,原料成本松动是主要诱因。原料磷酸一铵跌幅相对较大,对秋季高磷肥市场影响最大。依据卓创资讯复合肥山东45%CL(15-15-15)生产成本计算模型,截至9月30日,山东45%CL理论毛利率12.99%,较7月4日提升6.17个百分点;原料成本2497.20元/吨,较7月4日下降9.77%;山东地区45%CL出厂均价2870元/吨左右,较7月4日下跌3.37%,价格跌幅低于原料成本降幅,毛利率略有提升。
从原料端来看,磷酸一铵跌幅最大,对复合肥成本影响最大。三季度国内磷肥处于保供阶段,原料硫磺价格由涨转跌,且跌势难以抑制,对磷肥利空影响大。同时,基层用肥淡季,对高价磷肥接受度预期较弱,经销商备肥量少,需求抑制明显。截至9月30日,山东磷酸一铵55%粉市场价格3900元/吨,较7月4日下跌650元/吨,导致复合肥成本降低221元/吨,跌幅14.29%。国内钾肥货源充足,局部库存压力居高不下,不断强化经销商出货、变现意愿,市场运行进入买方节奏中,钾肥市场再次呈现“量多价跌”现象。截至9月30日,国产氯化钾经销商到站参考3000元/吨左右,较7月4日下跌150元/吨,导致复合肥成本降低37.50元/吨,跌幅4.76%。三季度国内尿素虽有出口支撑,但日产高于往年,供需矛盾依旧存在。截至9月30日,山东临沂接货价1755元/吨,较7月4日下跌49元/吨,导致复合肥成本降低11.76元/吨,跌幅2.72%。
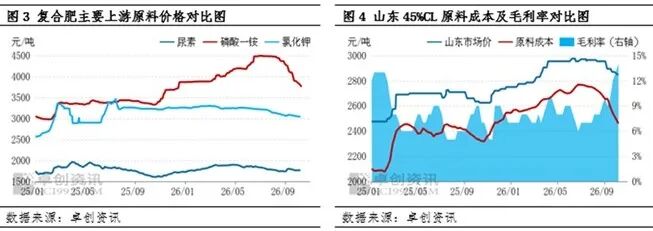
秋季需求释放缓慢,经销商采购情绪对市场影响重
据卓创资讯数据显示,三季度市场提货消费量1310万吨,较去年同期增加19%,低于2023年同期水平。7月秋季肥预收阶段,原料磷肥高位运行,业者对秋季备肥持看涨预期,备肥预收顺利跟进。部分肥企限时提货优惠提振,经销商跟进提货。8月份随着原料磷肥价格下跌,且原料尿素、氯化钾市场同步下行,复合肥原料成本支撑转弱,秋季备肥提货陷入僵局,旺季提货谨慎。部分规模肥企冲刺月度销售任务,保底或适度增加优惠提振需求。9月经销商铺货压力大,考虑到临近用肥,经销商加大提货。因7-8月份肥企铺货进度差异,中小型肥企出货相对较为顺畅。截至9月底,秋季肥市场主流到货6成以上,较往年进度基本拉平。
三季度复合肥企业产量普遍低于去年水平
虽然季度内需求持续释放,但月度分配不均,规模企业出货减量,企业库存持续高于往年水平。多数肥企开工更加谨慎,季度内呈现先增后减态势,趋势和往年一致。截至9月30日,三季度产量在1068.75万吨,较去年同期下降16.83%。

四季度转为冬储备肥,复合肥以高氮肥及平衡肥为主,原料氮肥对复合肥成本影响加大。基于原料氮肥市场预期,冬储高氮配方肥或运行较为平稳。基于原料磷肥看跌预期偏强,跌幅仍存不确定性,复合肥平衡配方肥预期分歧。卓创资讯预计,不排除部分肥企为提振预收,平衡硫基复合肥或低价开局。
10月份秋季备肥扫尾,下旬或月底部分肥企明确冬储备肥暂定价或预收政策。11月待原料市场预期行情明朗,更多肥企展开冬储预收,冬储新价将更加明朗。因阶段性提货优惠或买断等政策,11月中下旬陆续开始冬储配方肥提货。12月份为备肥集中提货阶段,兑现预收订单。四季度仍有新增产能预期投产,复合肥供应能力充足。随着需求节奏推进,复合肥企业开工或先降后增。
从原料市场预期走势来讲,未来三个月磷酸一铵市场或稳中偏弱运行。10月用肥期刚需释放,价格弱势企稳;11-12月需求进入淡季,供需两弱,叠加原料支撑不足及出口管控预期,价格仍有下行空间,重点关注政策指导价及原料市场变化。未来三个月国内尿素市场或先抑后扬。10月供大于需,价格承压下行;11月气头装置检修,供应减少,价格盘整运行;12月工业需求提升、气头减量及集港增加,预计价格有所反弹。关注装置动态、国际消息及下游跟进情况。四季度国内钾肥市场大概率延续"量多价跌"趋势,价格或下探年内低点。进口补给减少但下游需求转弱,库存累积有望触及年内峰值;经销商"背靠背"贸易致周转缓慢,年底回笼资金清库存现象增多。不排除年底出现阶段性"翘尾"行情。
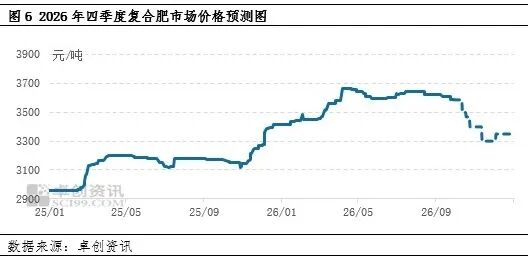
因此,在原料氮磷钾走势影响下,复合肥中平衡配方肥支撑明显不足,备肥风险系数较高。高氮肥原料成本或有后市支撑,高氮肥储备风险系数相对较低。结合近日市场调研,冬储阶段,45%S市场价预期3300-3500年/吨,重心下移明显,跌势或集中在10月下旬-11月;35%CL(30-0-5)市场价预期1600-1700元/吨。
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 债券基金四季度涨跌的概率大吗?
 1742
 7328
 5606
 3890
 638
 1141


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


