


父母过了55岁,保险到底怎么买?这篇一次讲清楚!
发布时间:3小时前阅读:14

 问一问
 身份认证|
入驻4年
现在年轻人给自己买保险越来越普遍,但到了爸妈那一辈,很多人的想法还是:
“身体好好的,花这个钱干嘛?”
我以前也劝过爸妈配置保障,结果基本次次被拒绝。
但作为独生子女,我心里其实很清楚:以后爸妈养老、看病,大概率都要自己扛。
小病小痛花几千块,可能还能承受。
真正让普通家庭压力大的,是父母年纪越来越大以后,一场大病住院十几万、几十万,甚至后面还有长期用药、康复治疗。
所以收入稳定以后,我一直想做的一件事,就是:
趁爸妈身体条件还允许,早点把全家的医疗保障补起来。
但真开始研究才发现:给爸妈买保险,比给自己买难多了!
年龄大了、三高、结节、糖尿病、以前住过院、做过手术……
随便一个问题,都可能卡健康告知。
好不容易找到一款能买的,保费又可能不便宜。
所以给55岁以上的父母配置保险,我反而不建议重疾险、寿险、医疗险一股脑全堆上。
我的思路一直很简单:
1)医保是基础;
2)医疗险,解决大额住院费用;
3)意外险,解决摔伤、骨折这些高频风险;
4)当地惠民保,符合条件可以再补一层。
至于具体产品,就不能所有父母都抄同一份作业了。
一、50-60岁,身体健康
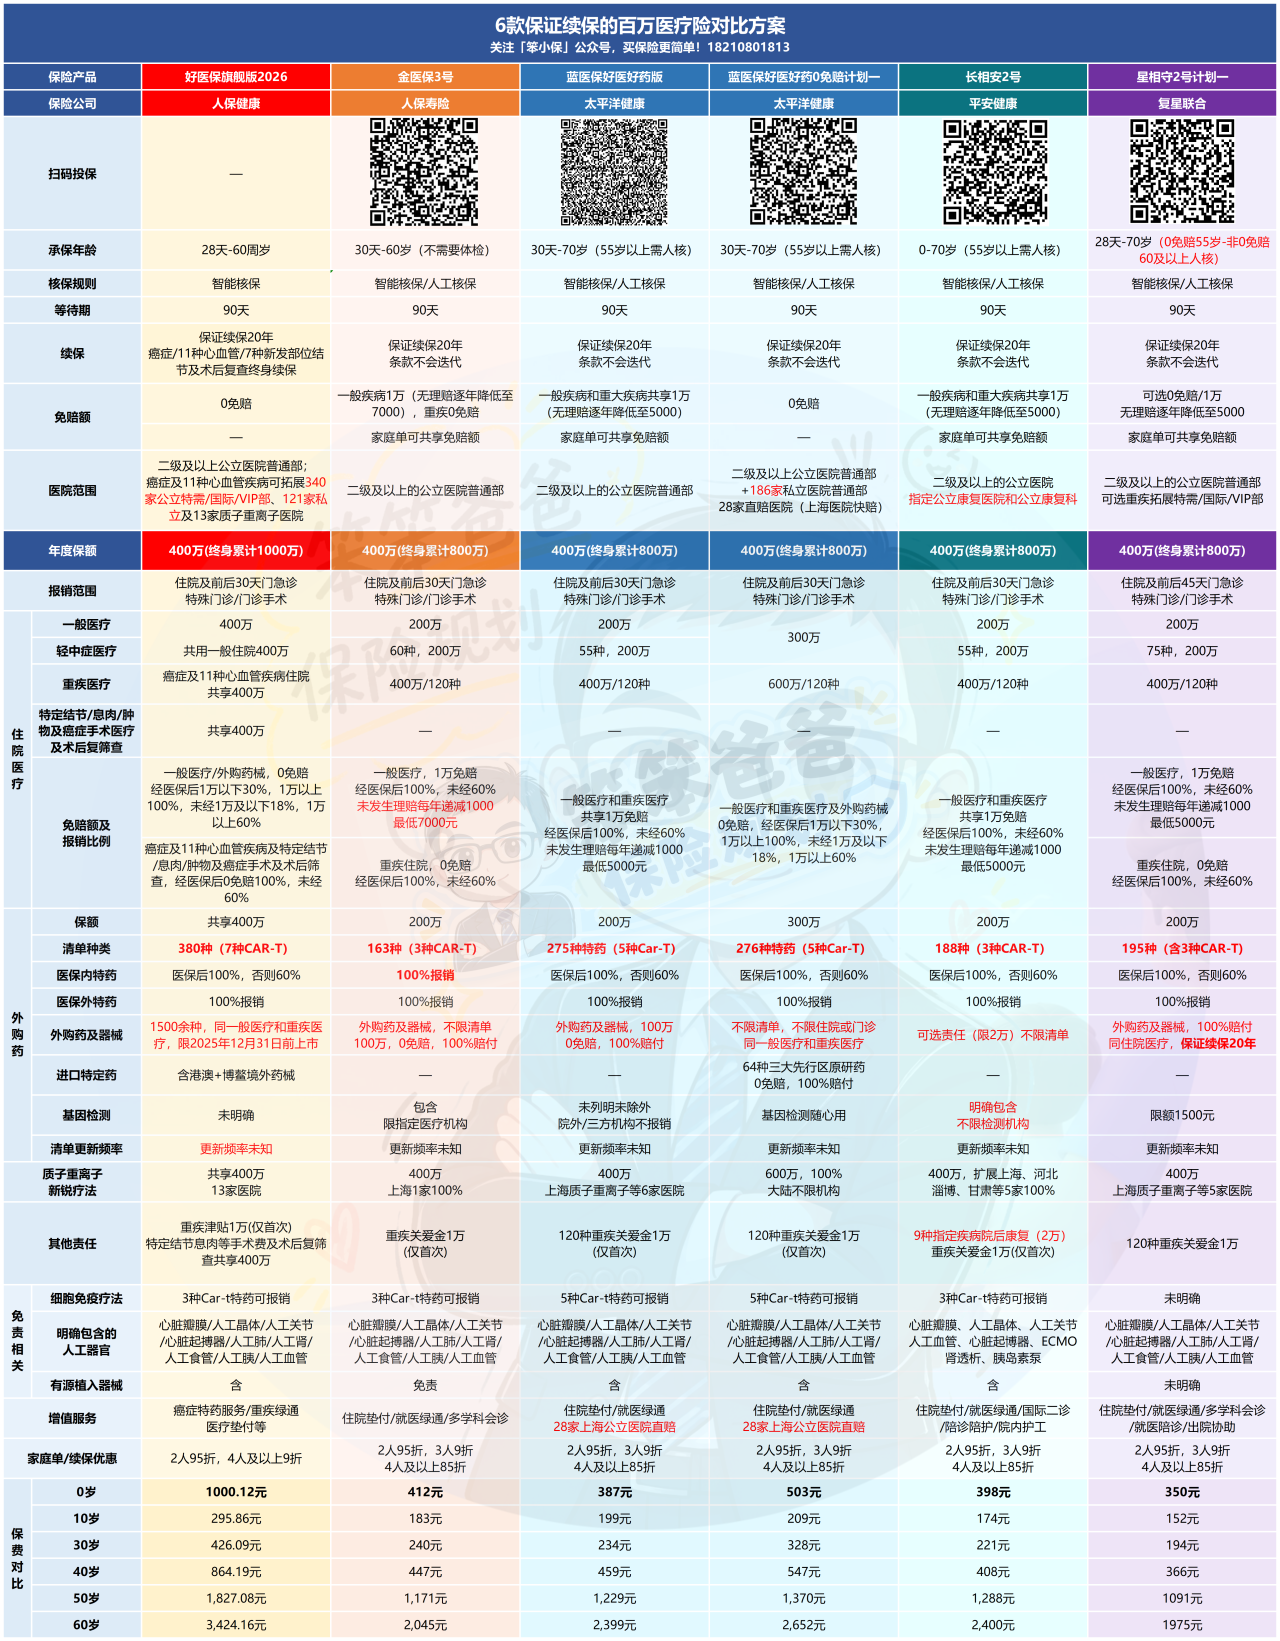
如果父母还没超过60岁,而且身体状况比较好,可以先去争取保证续保时间更长的百万医疗险。
比如金医保3号、蓝医保好医好药版这一类保证续保20年的产品,都可以重点筛选。
为什么?
因为对于五六十岁的父母来说,真正珍贵的并不是“600万还是800万保额”。
一年真能花到几百万医疗费的情况毕竟少。
我更看重的是:趁身体还好,先把长期保证续保资格锁住。
尤其55-60岁这个阶段。
今天可能只是血脂稍微高一点,明年可能查出肺结节,再过两年可能血糖又高了。
一旦身体出现新的异常,再想买医疗险,选择可能就完全不一样了。
所以身体健康、年龄符合,我会优先筛长期医疗险。
1、太平洋蓝医保长期医疗险(好医好药版/0免赔版)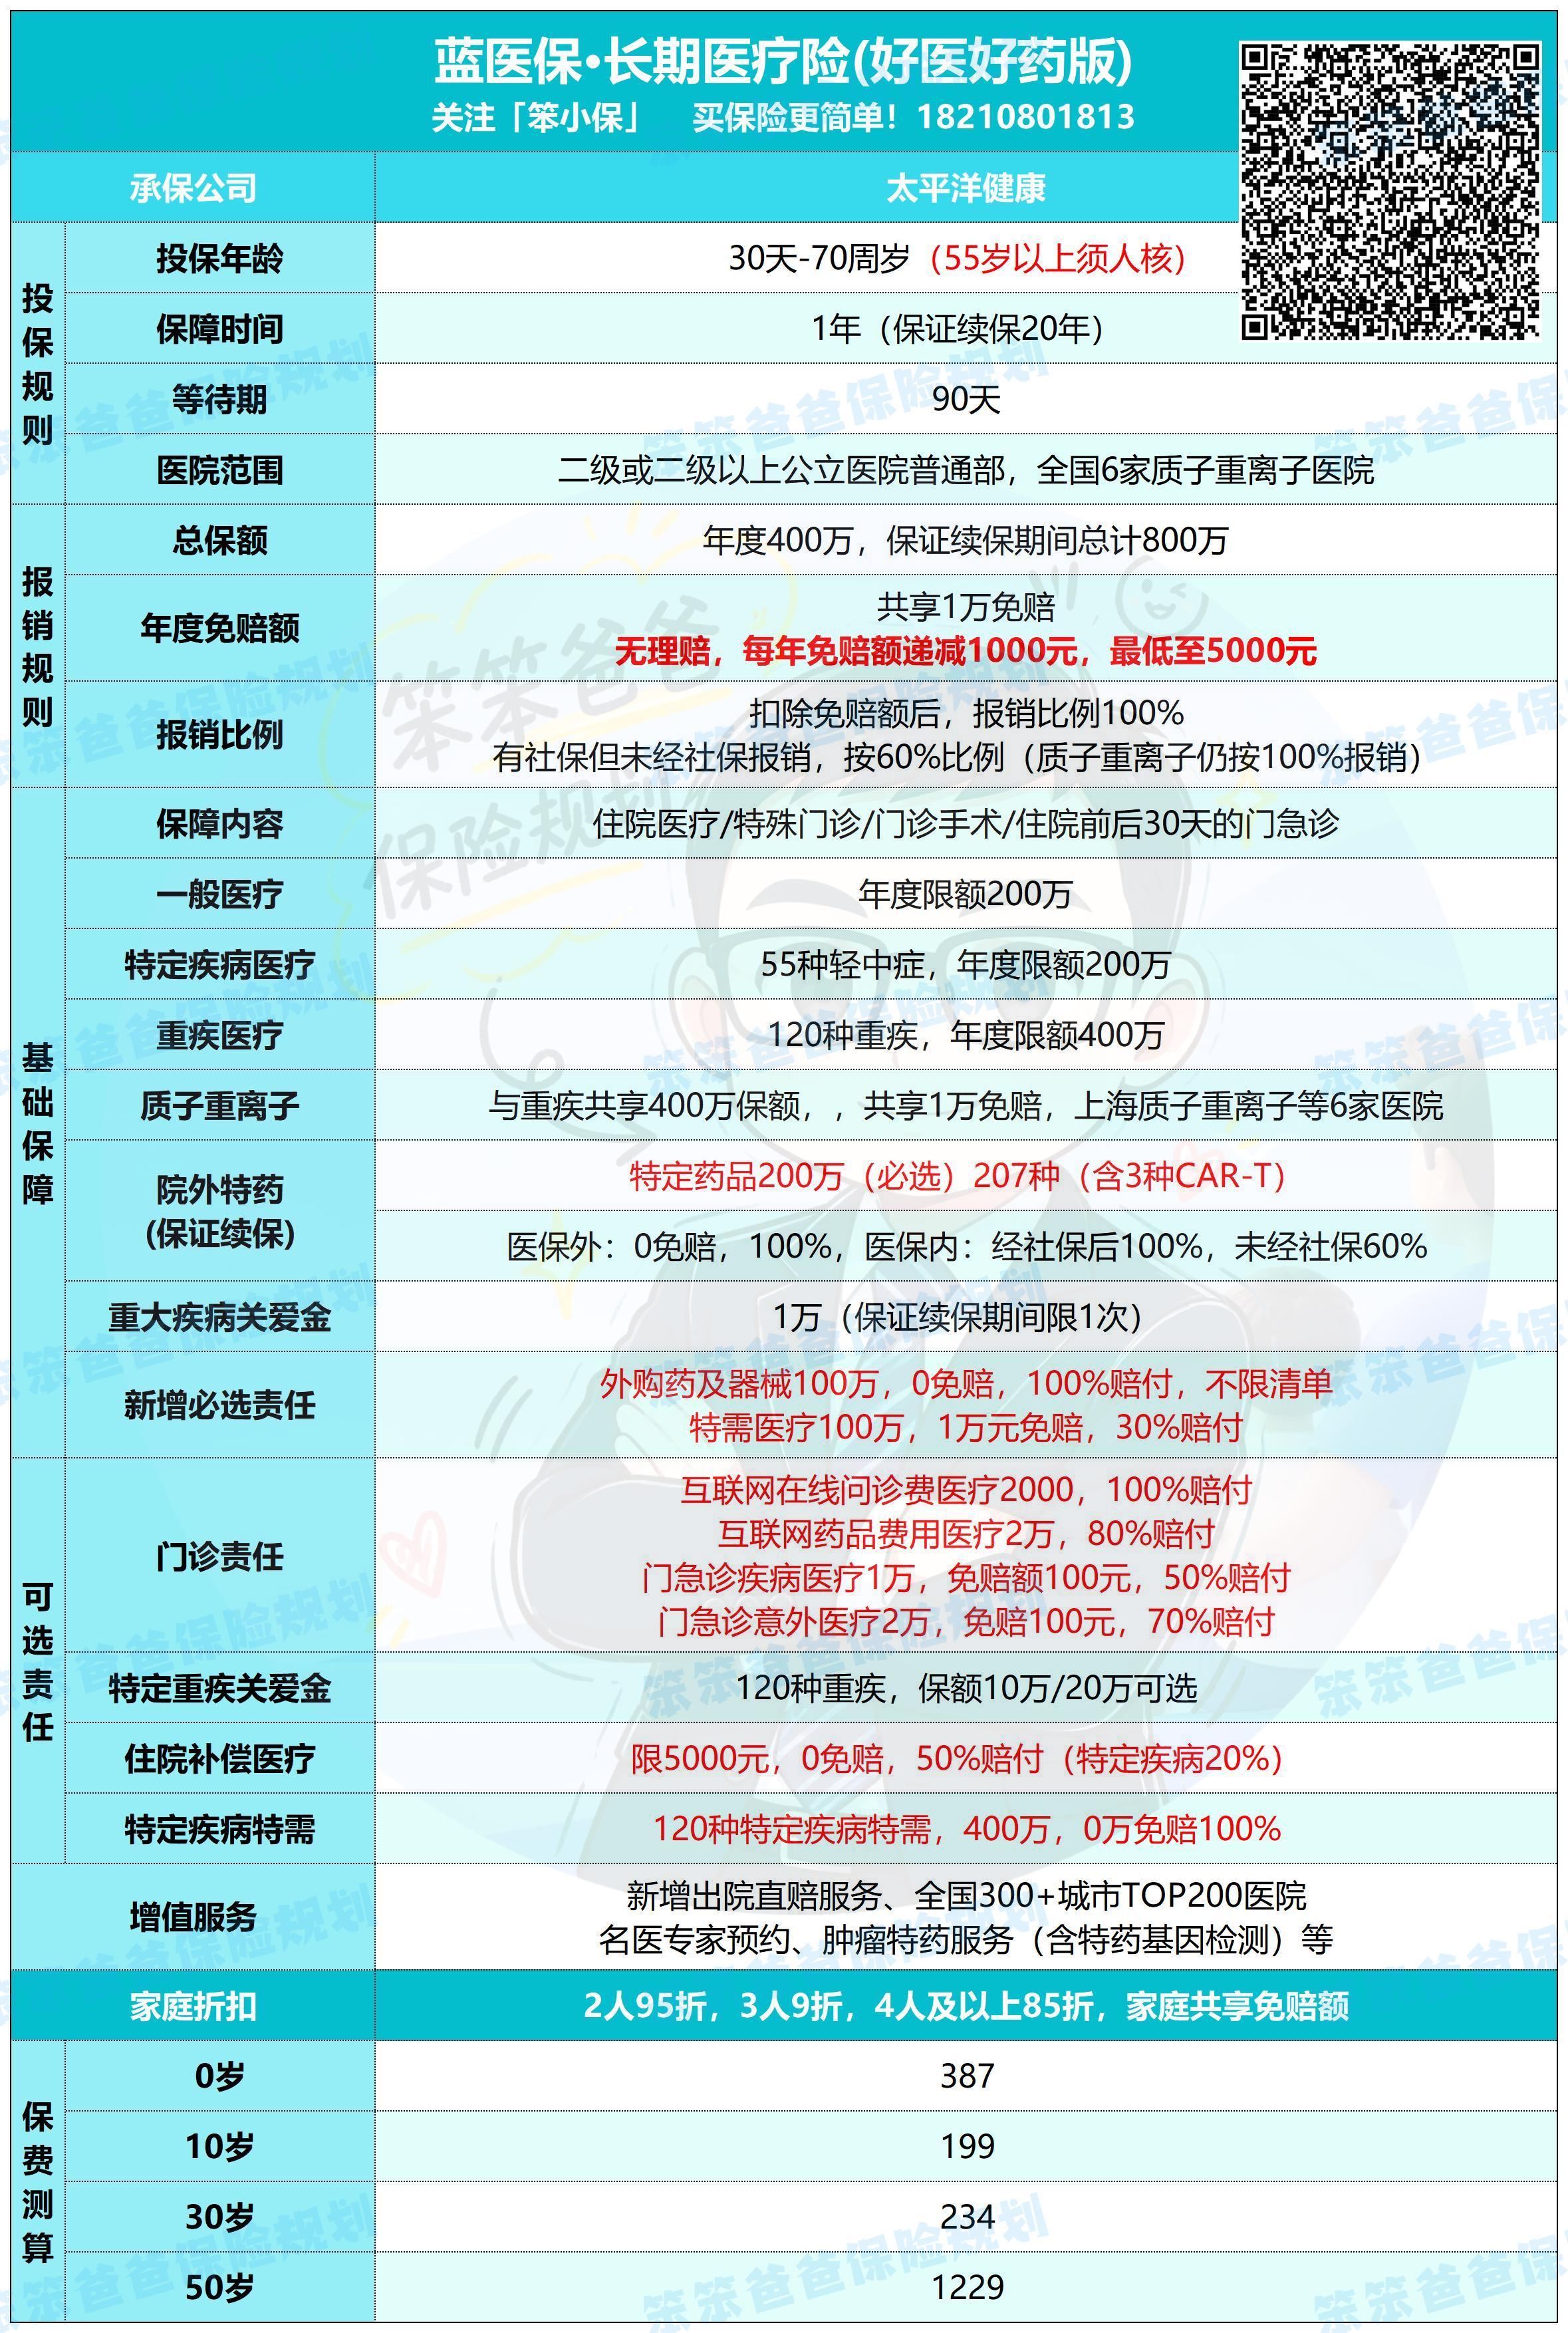 最大亮点就是保证续保20年,最高70岁可投,但55岁以上需要提供体检报告走人核才行,比较适合担心父母以后年龄大了、身体变差,再买医疗险困难的家庭。
一般医疗最高300万,重疾医疗最高600万;标准版1万元免赔额,0免赔版住院1块钱都能报。1万以下的部分,你可以选报30%、50%或80%,1万以上全报。门槛确实低,但保费也贵一截。
用药方面覆盖276种特药,癌症特药、CAR-T等高价治疗也能覆盖;医院范围除了二级及以上公立医院,还拓展到了186家优选私立医院普通部。
比较适合:50-70岁、身体条件不错,更看重20年长期续保稳定性的父母。
投保方式:识别或扫描海报二维码即可投保。
2、人保金医保3号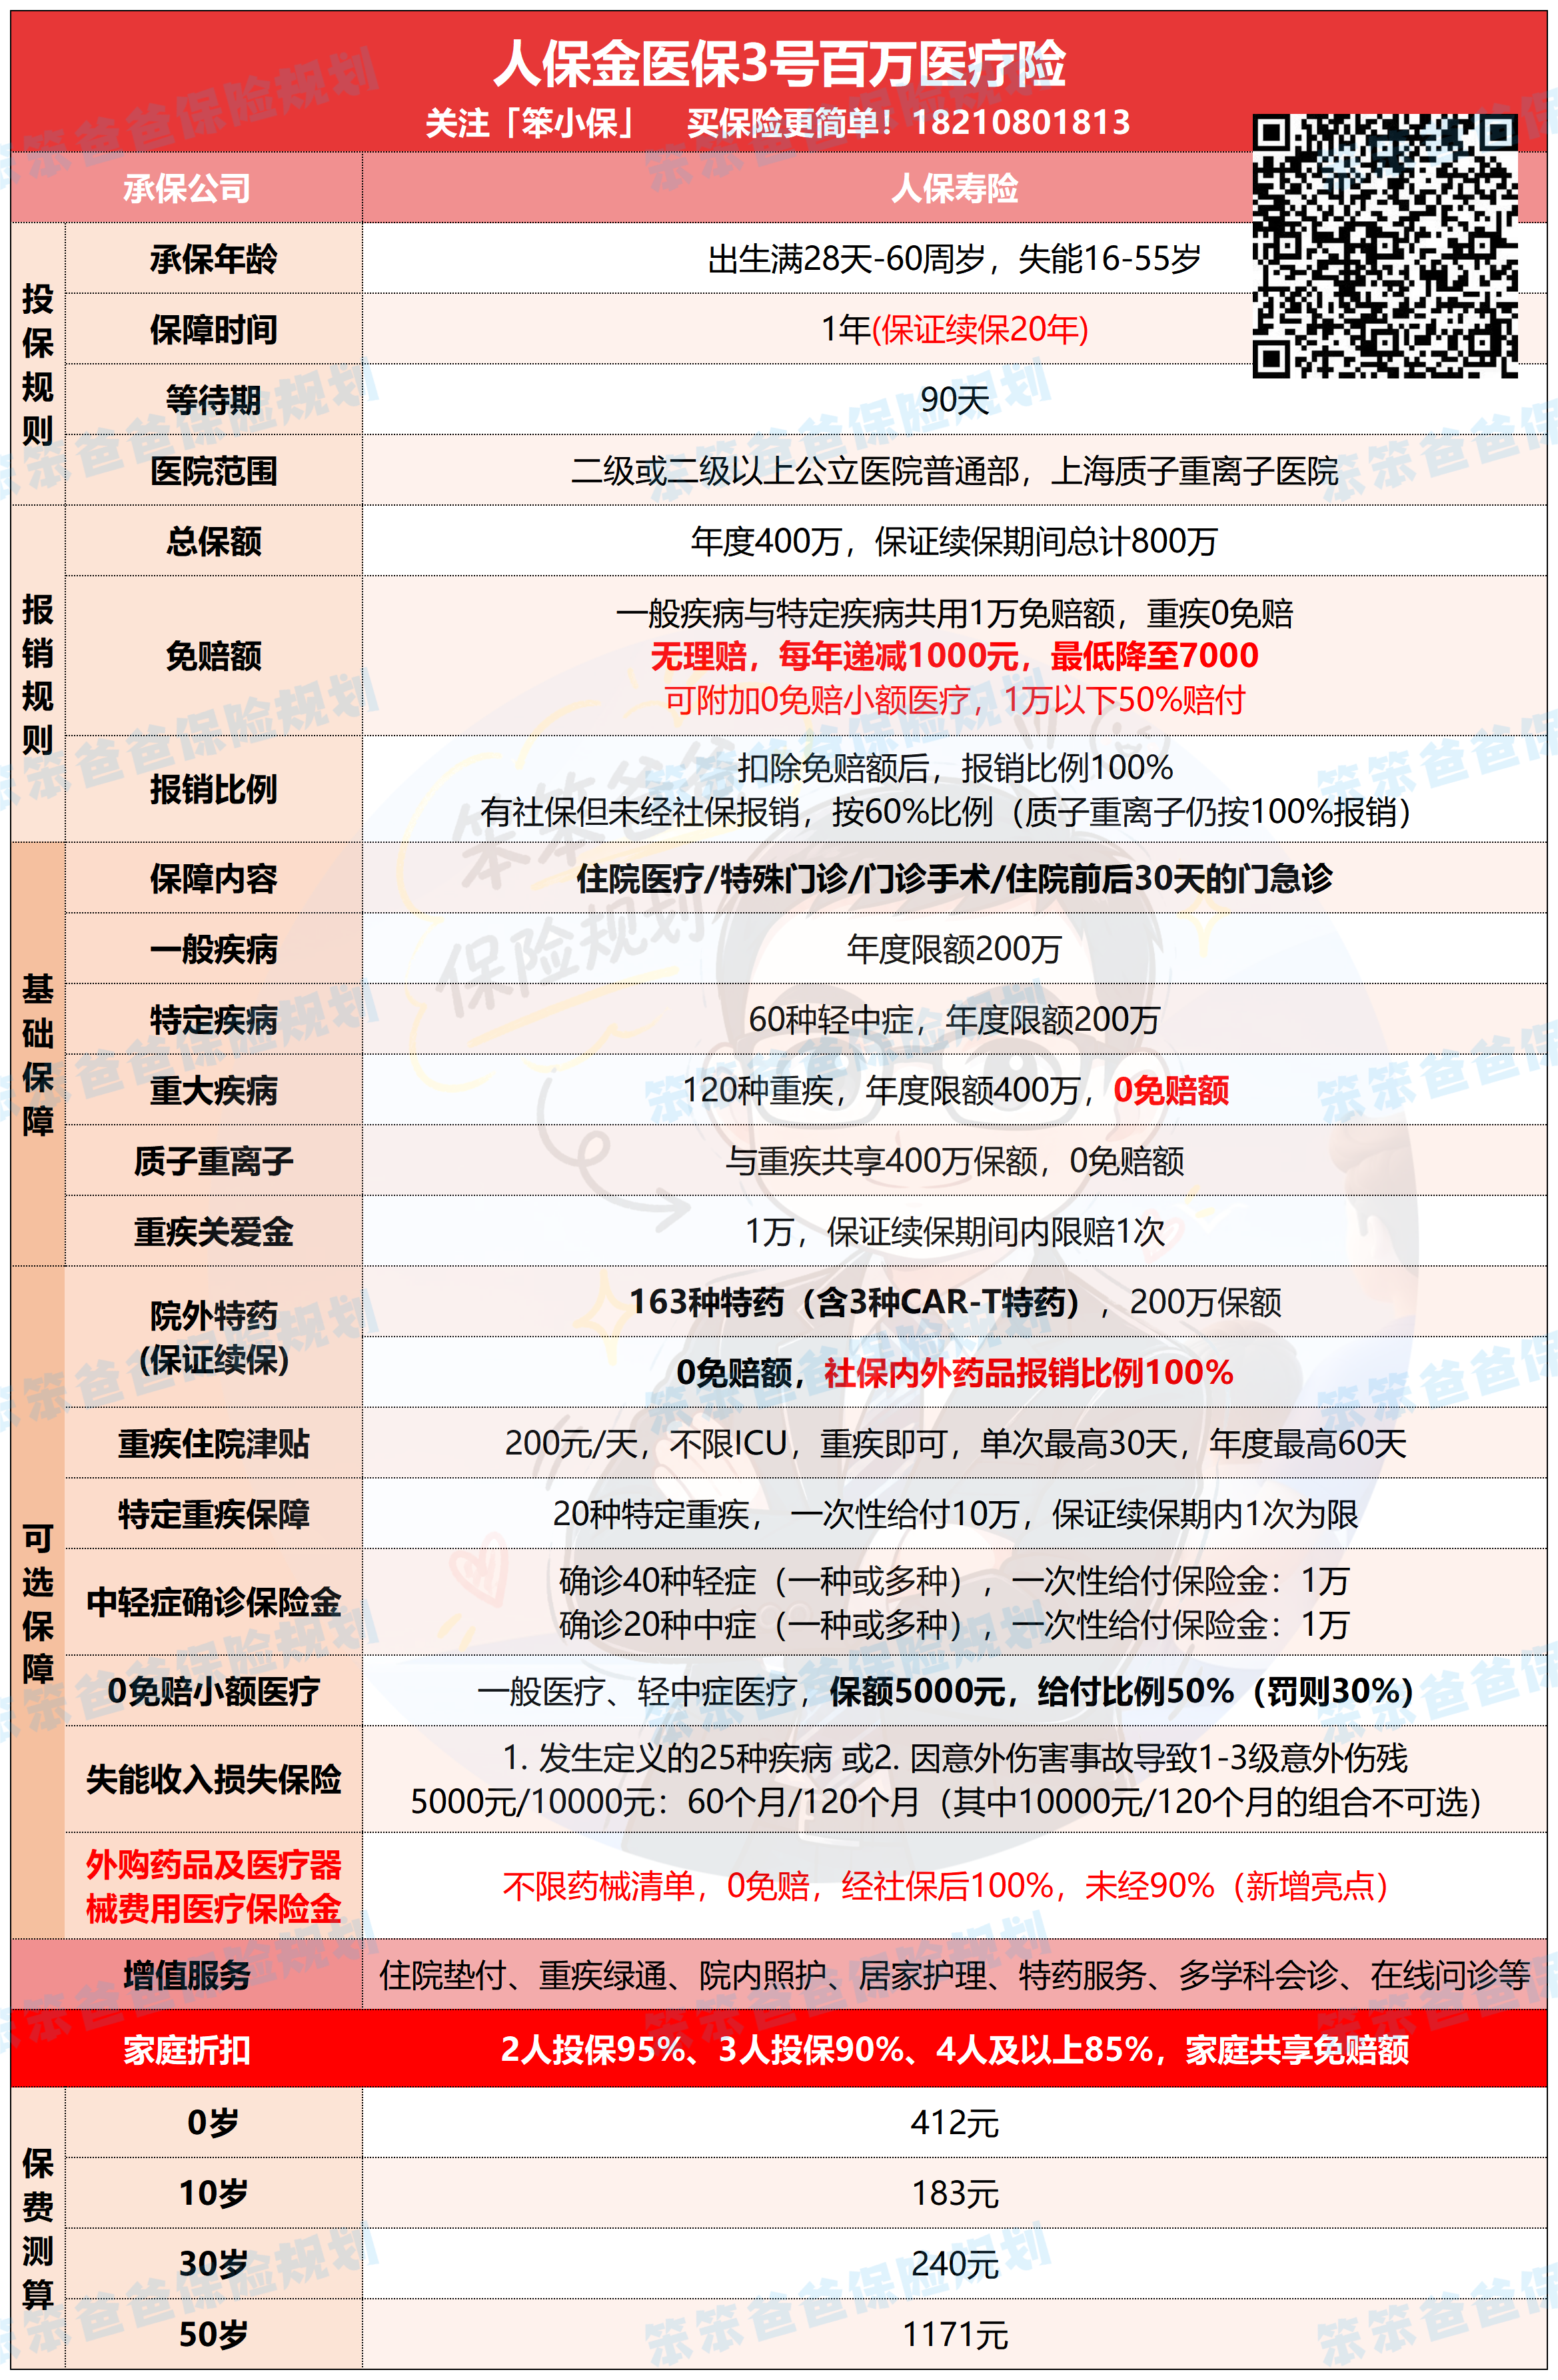 最大优势是保证续保20年,最高60岁可投,且不要求体检,比较适合担心父母年龄越来越大、以后医疗险不好买的人群。
一般医疗200万,1万免赔额符合条件可逐年递减,最低7000元;120种重疾医疗400万,0免赔。
另外它的院外药械保障比较亮眼,可选100万院外药械责任,0免赔、不限疾病和固定药品清单;还可以附加癌症特药、CAR-T等高价药保障。
比较适合:60岁以内、身体条件不错,又比较看重20年长期续保和院外用药保障的父母。
投保方式:识别或扫描海报二维码即可投保。
二、60-70岁,身体健康
超过60岁以后,情况就开始发生变化了,很多保证续保的年龄超限了。
如果父母身体条件不错,但年龄已经偏大,或者更看重医疗保障范围,可以看看众安尊享e生2026!
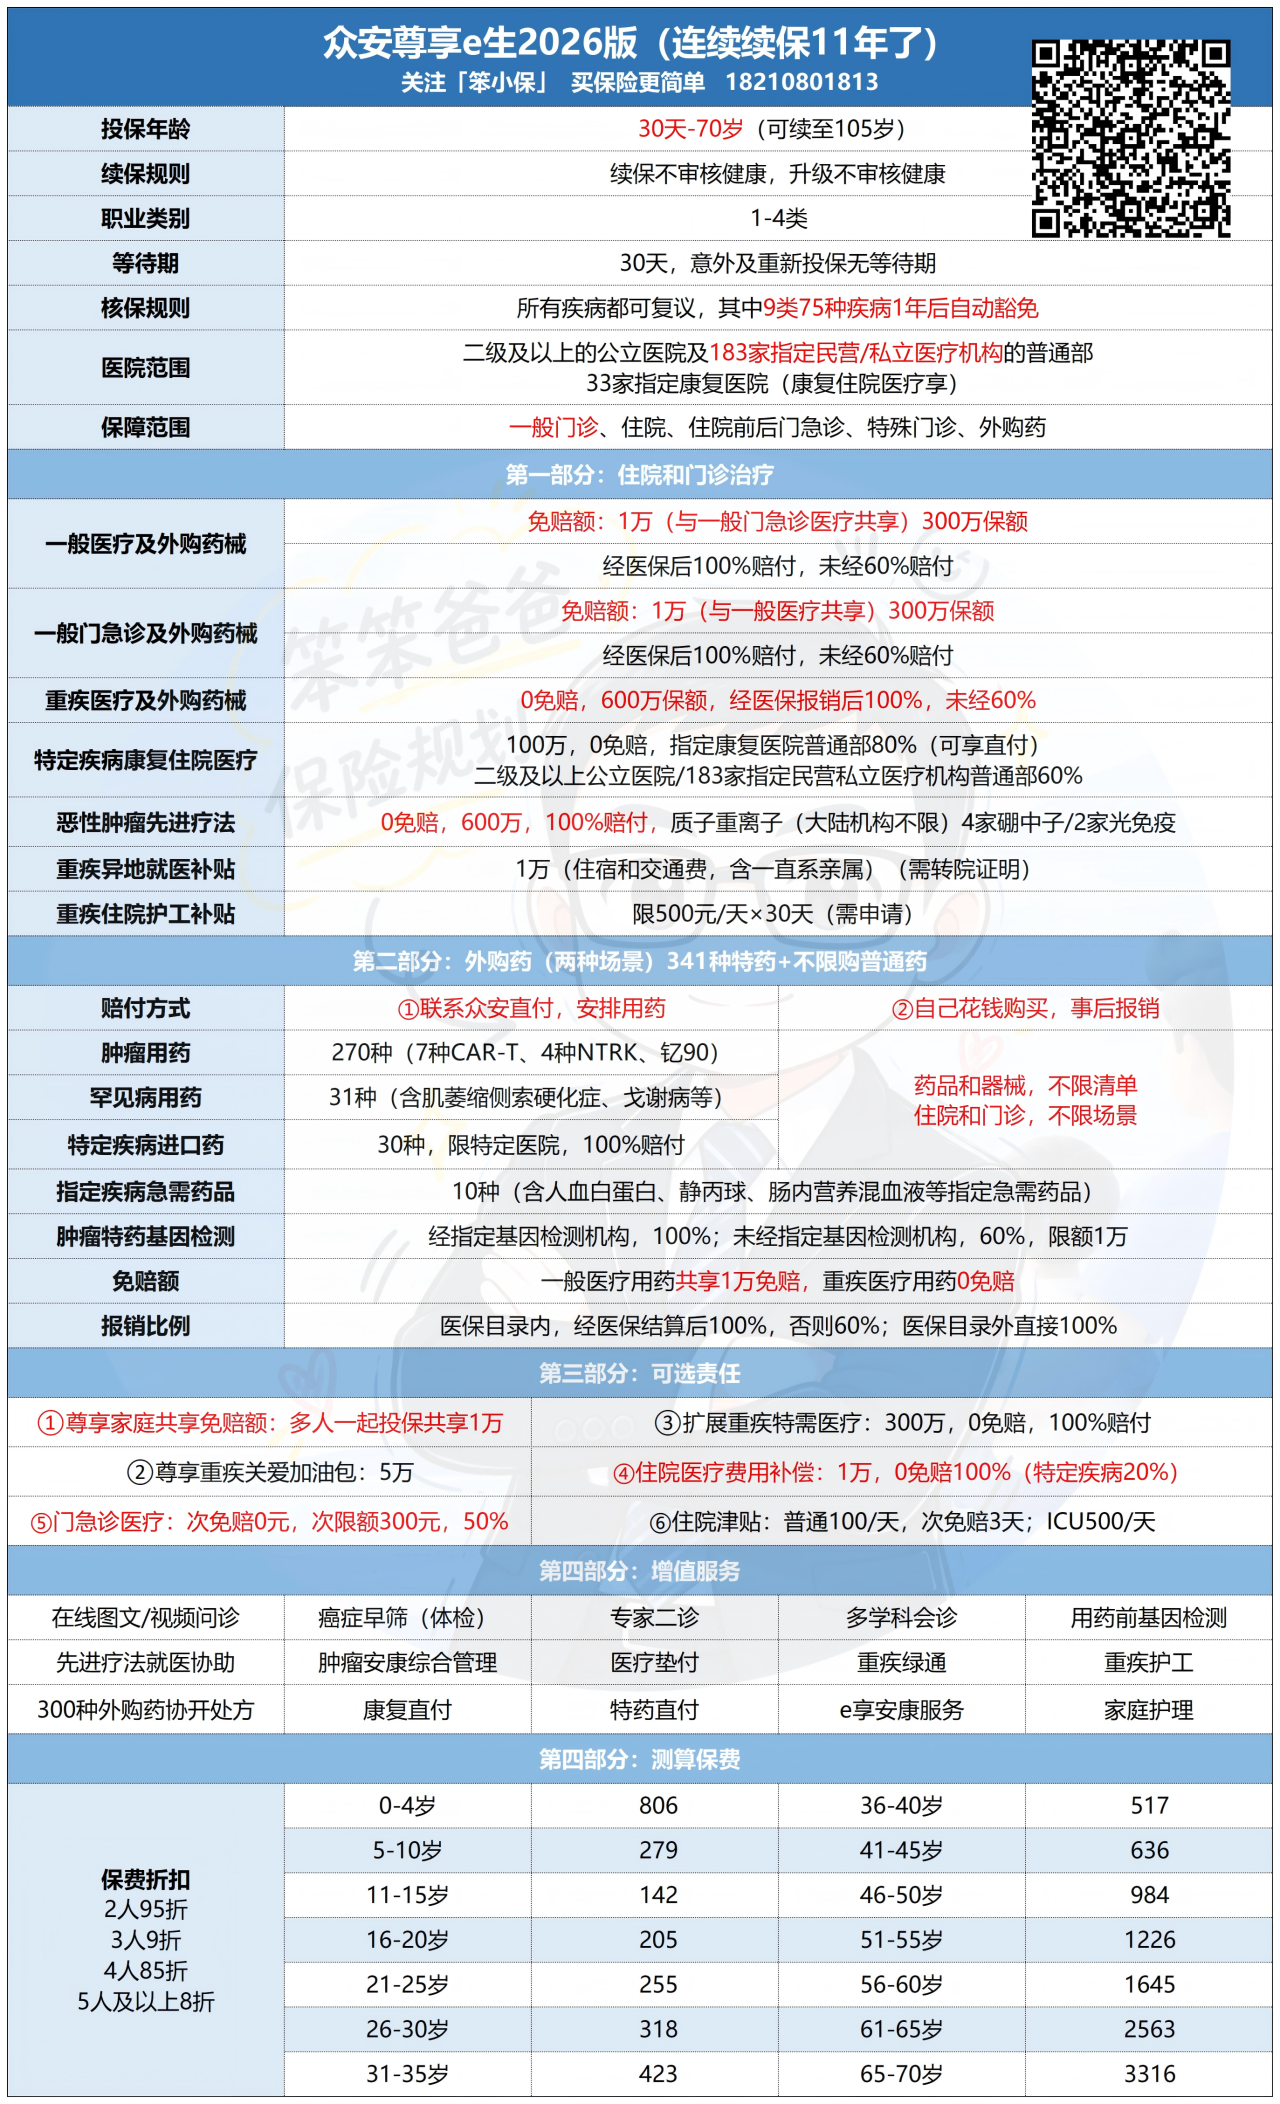
最高70岁可投,不要求体检,一般医疗及外购药械300万、重大疾病医疗及外购药械300万;一般医疗1万免赔,重大疾病0免赔。
2026版比较大的亮点是进一步强化了外购药械、特药和康复医疗,新增特定疾病康复住院保障;
癌症先进疗法最高600万,还覆盖质子重离子、符合约定的BNCT、光免疫疗法等。
医院范围除了二级及以上公立医院普通部,还扩展到183家指定民营医疗机构普通部。
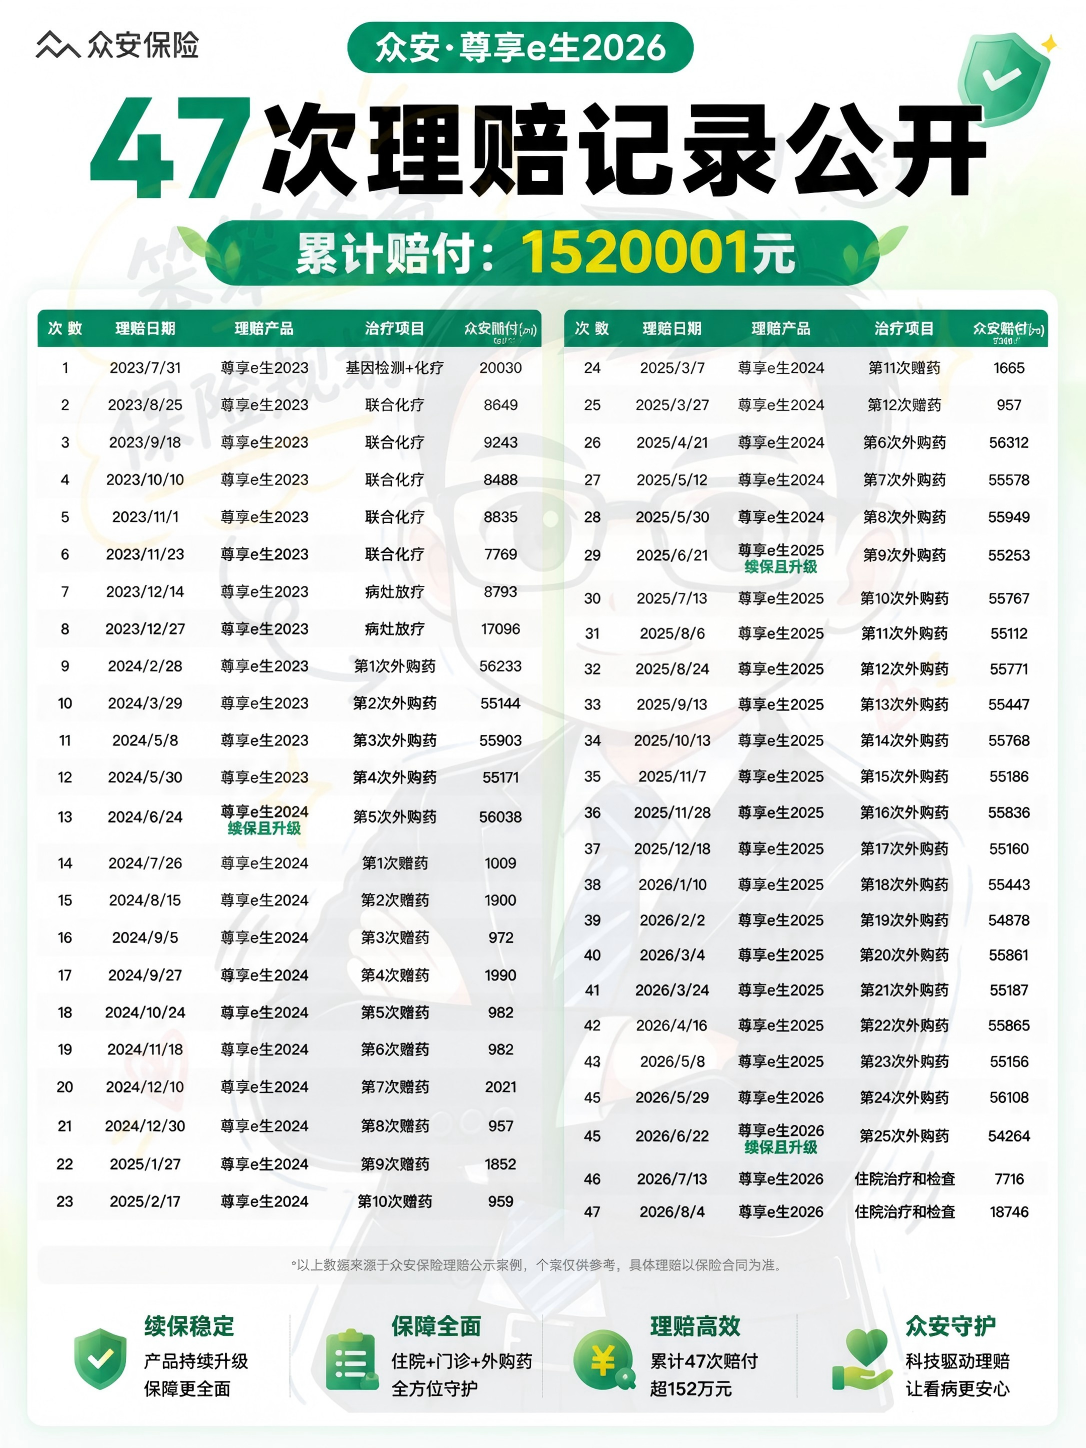
尊享e生2026虽然是1年期的,但已经连续续保11年了(理赔了上百万还能正常续保),每年保费100多亿,体量大,稳定性好!
它和长期医疗险的思路不太一样。
长期医疗更强调:把未来很多年的续保稳定性锁住。
尊享e生更偏向:保障责任丰富、产品持续迭代。
所以两类产品没有绝对谁更好,主要看家庭更在意什么。
比较适合:身体条件不错,更看重保障全面、外购药械和大病治疗资源的父母。
投保方式:识别或扫描海报二维码即可投保。
三、50-70岁,有三高、结节、慢性病
这其实才是很多五六十岁父母真正面临的问题。
体检报告一拿出来:
高血压、糖尿病、甲状腺结节、肺结节、脂肪肝……
常规百万医疗很可能就不好买了。
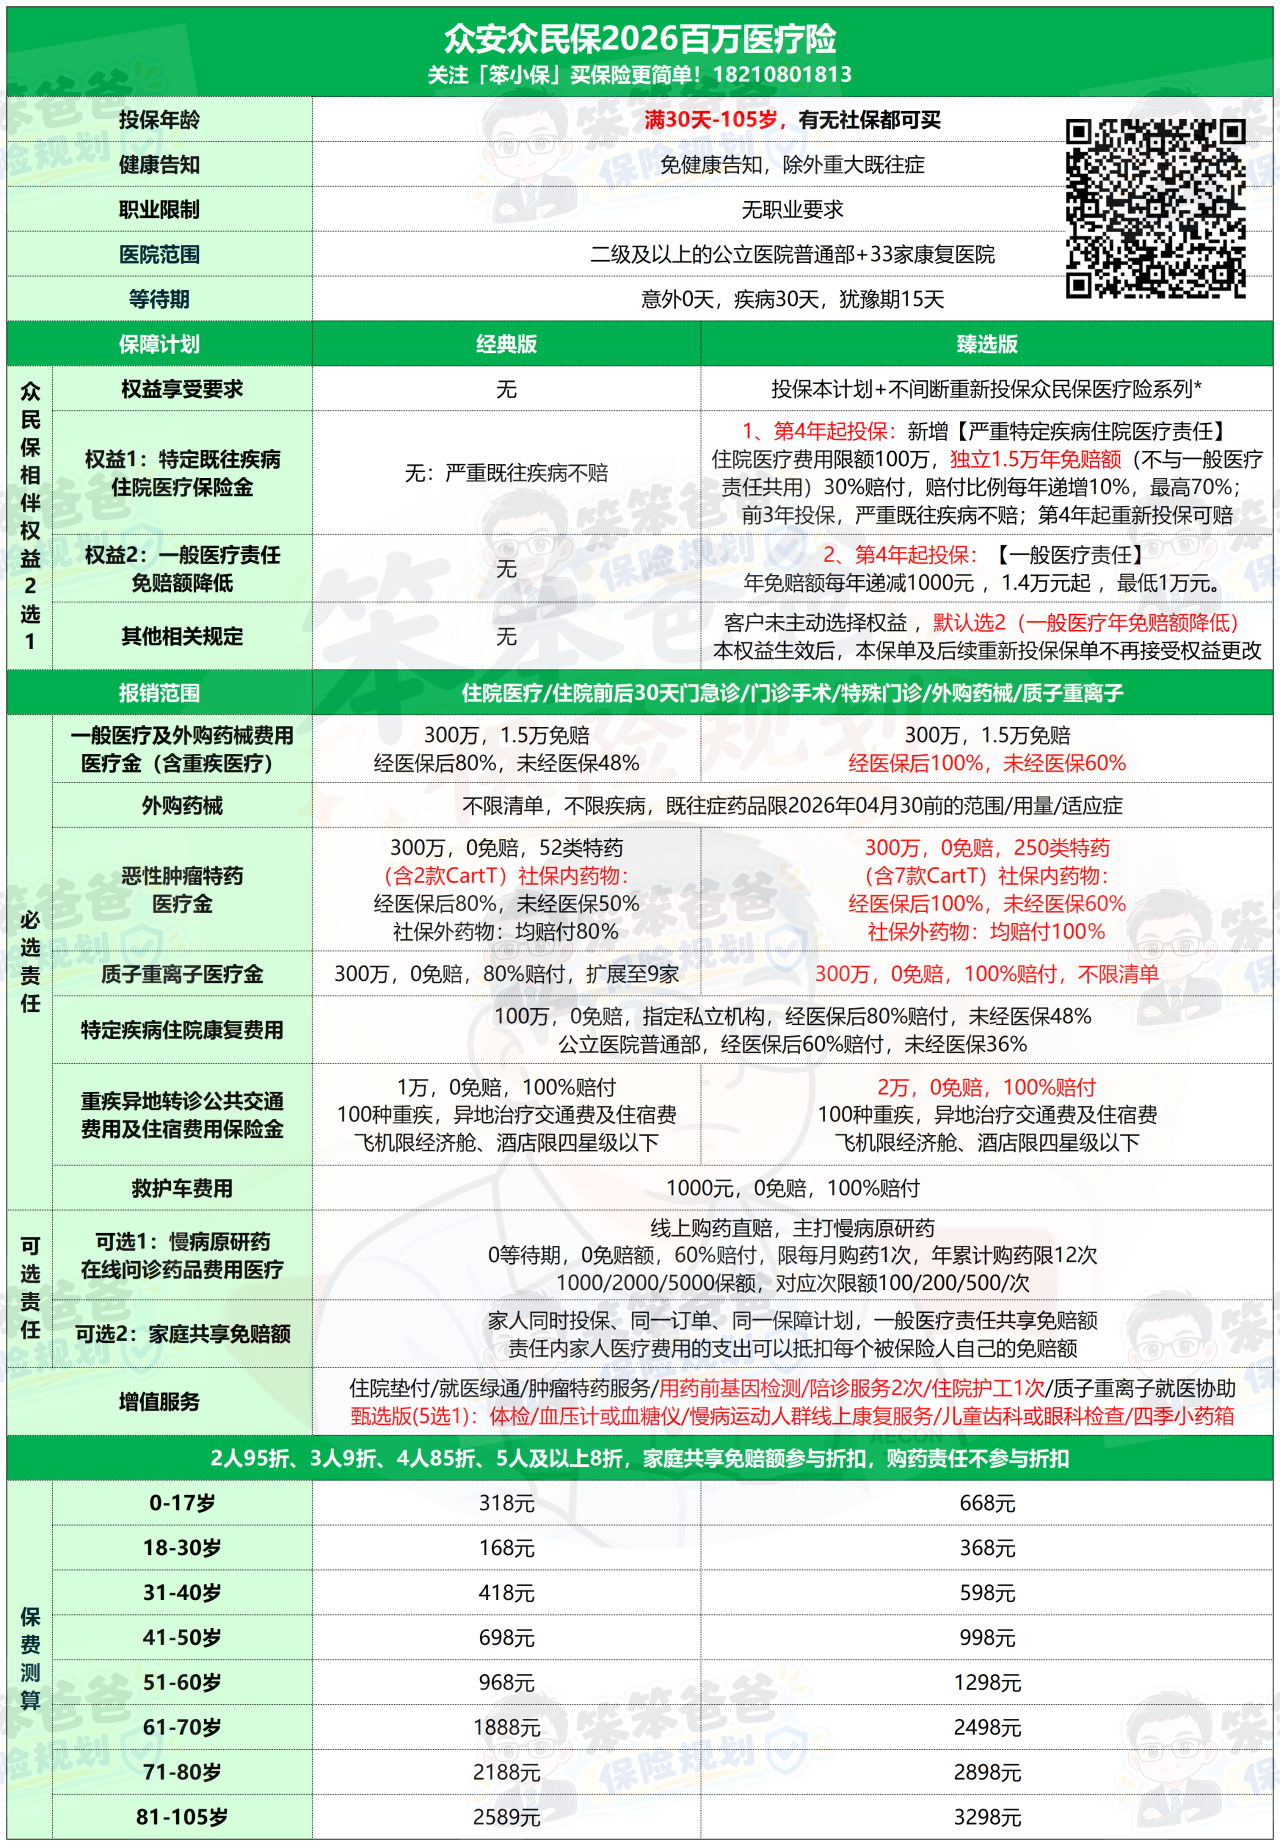
这时候我会重点筛:众民保百万医疗险2026臻选版
 这也是我比较建议高龄或者身体异常父母重点了解的一类产品。
最大优势就是免健康告知,最高105岁可投,对高龄、带病人群比较友好。
一般医疗及外购药械最高300万,2026版还新增住院康复保障,癌症特药扩展到250种,包含7款CAR-T。界面新闻
更大的亮点是“相伴权益”:连续投保满3年后,第4年起可以二选一——严重既往症按30%起赔,之后逐年提高,最高70%;或者一般医疗免赔额逐年下降,最低降到1万元。
比较适合:年龄偏大、有三高、结节、糖尿病等身体异常,常规百万医疗不好买的父母。
⚠️不过一定注意:免健康告知≠所有既往症都能赔,严重既往症前期仍有限制;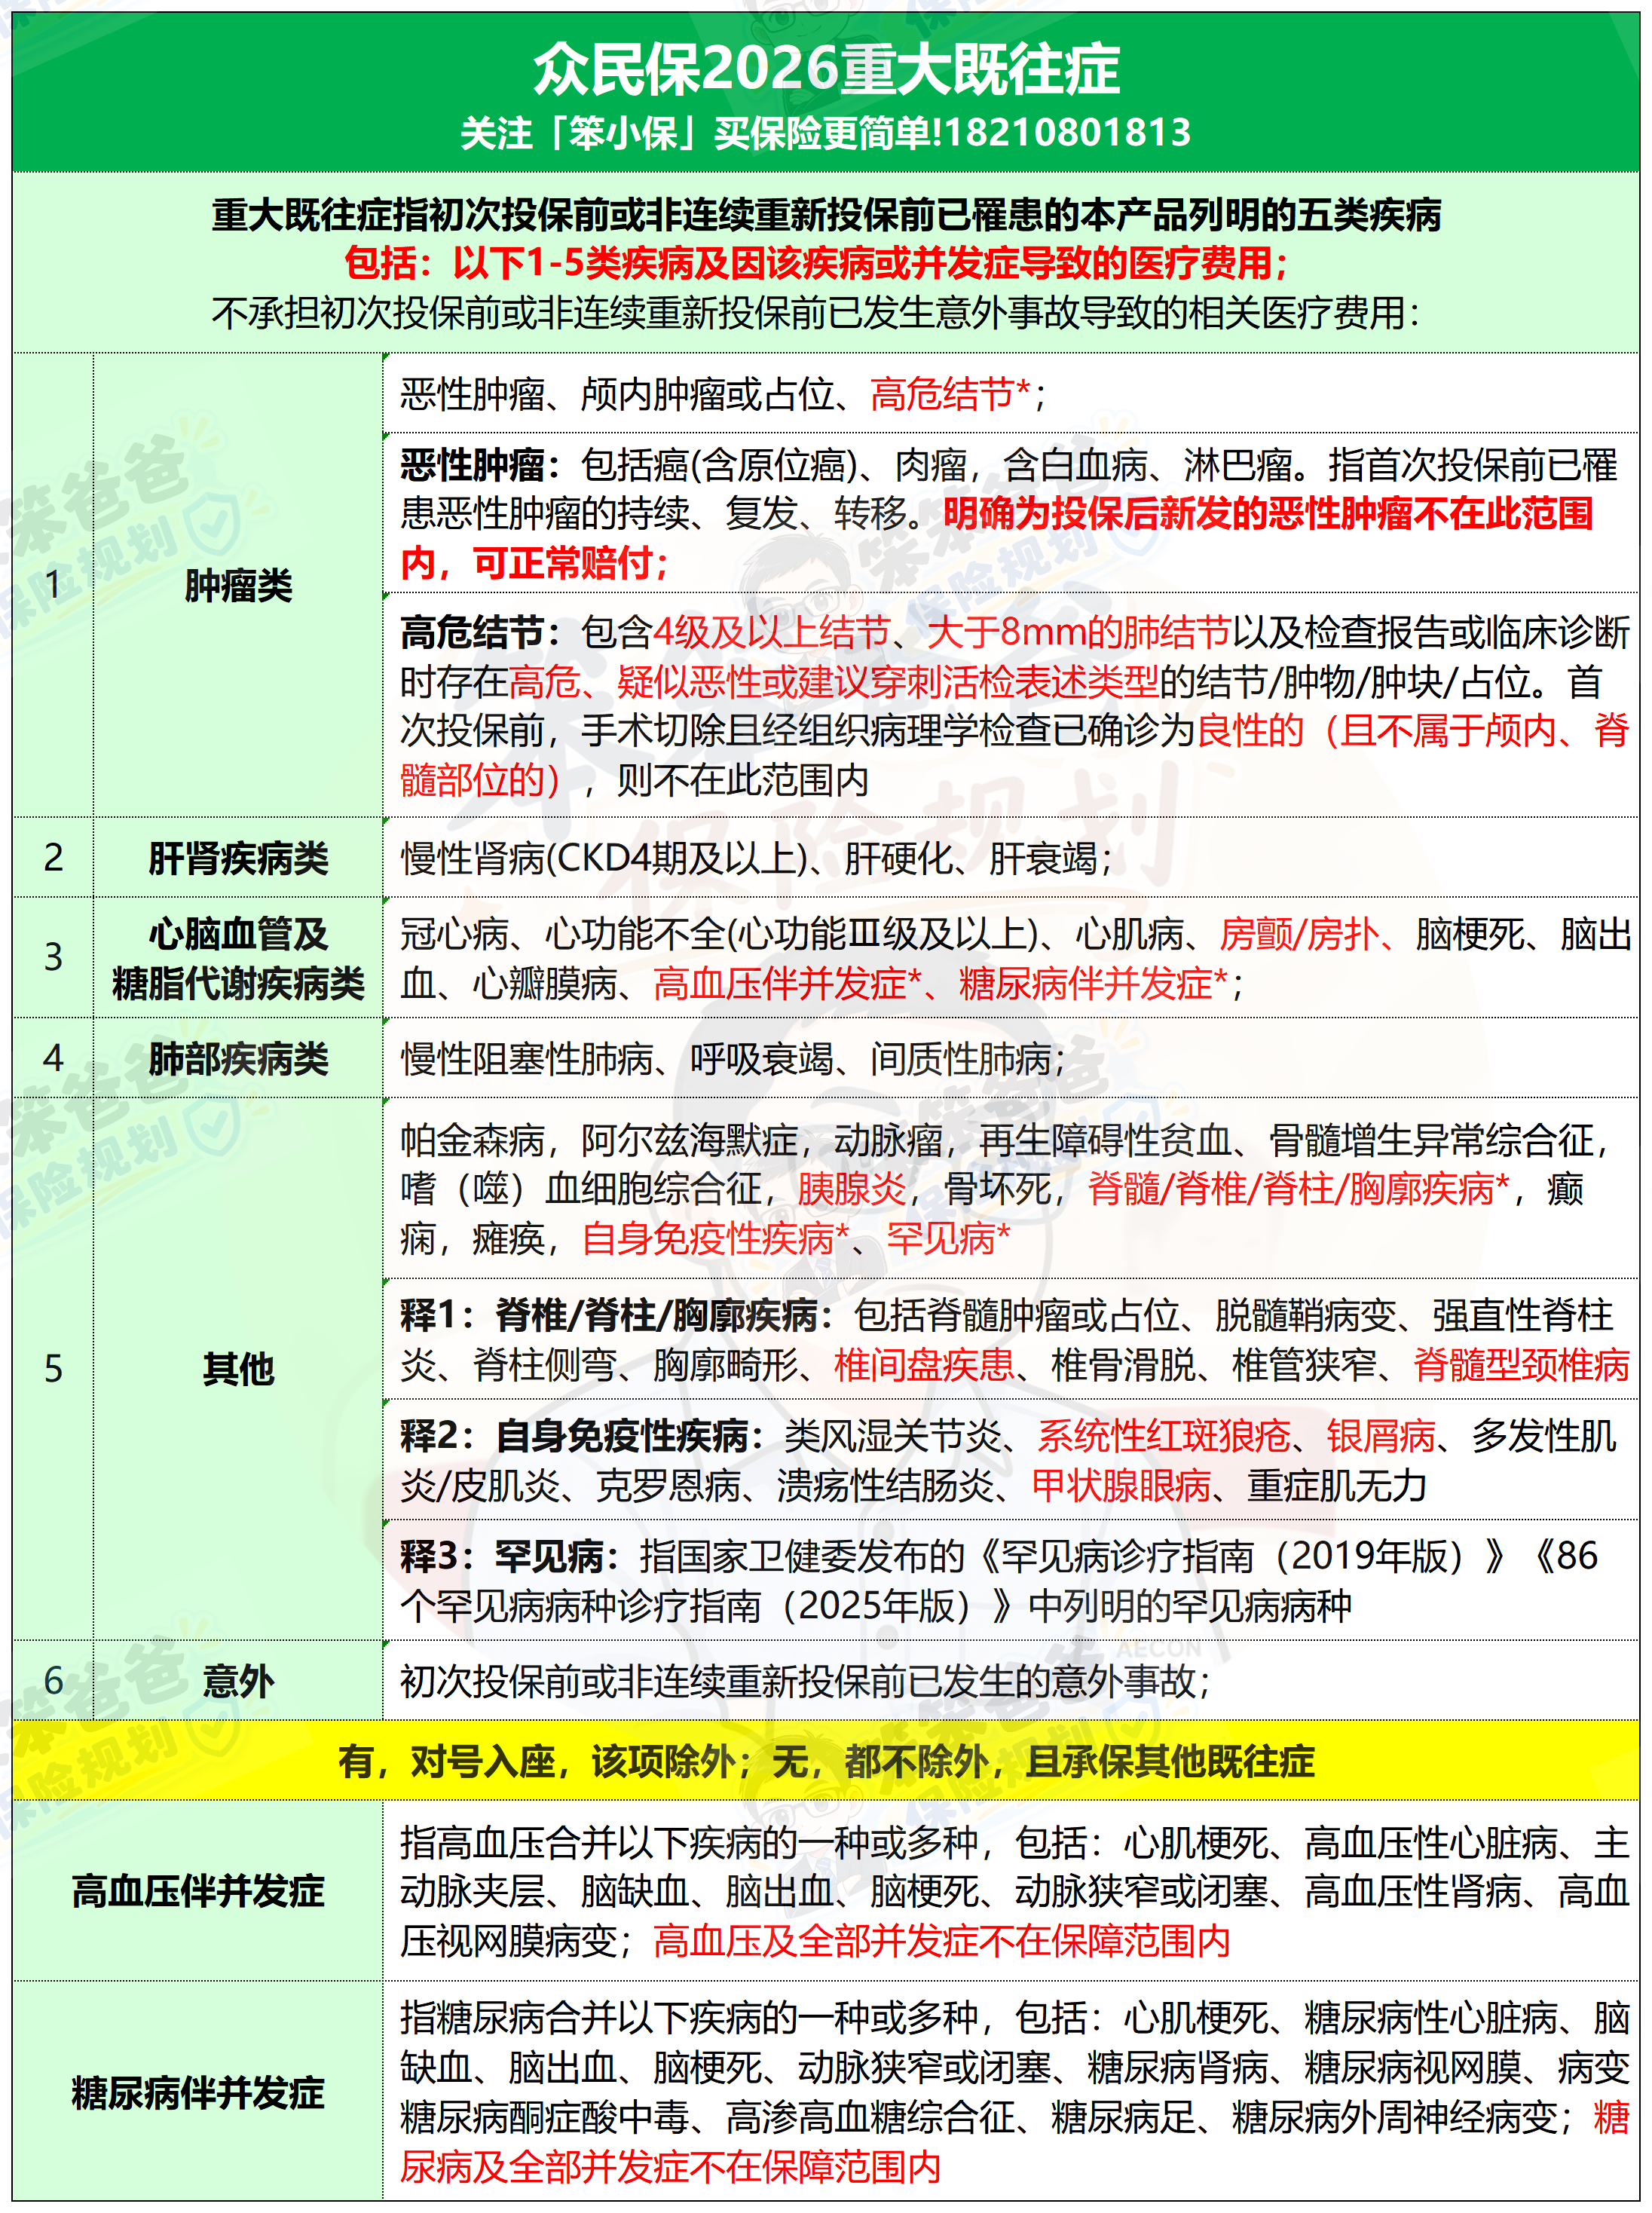 这也是给父母买保险最容易踩的坑。
投保方式:识别或扫描海报二维码即可投保。
四、身体异常+想要更好的就医体验
如果预算高一些,而且父母有一定健康异常,同时希望降低免赔门槛、扩大医院范围,可以看看:
1、众民保中高端医疗险2026
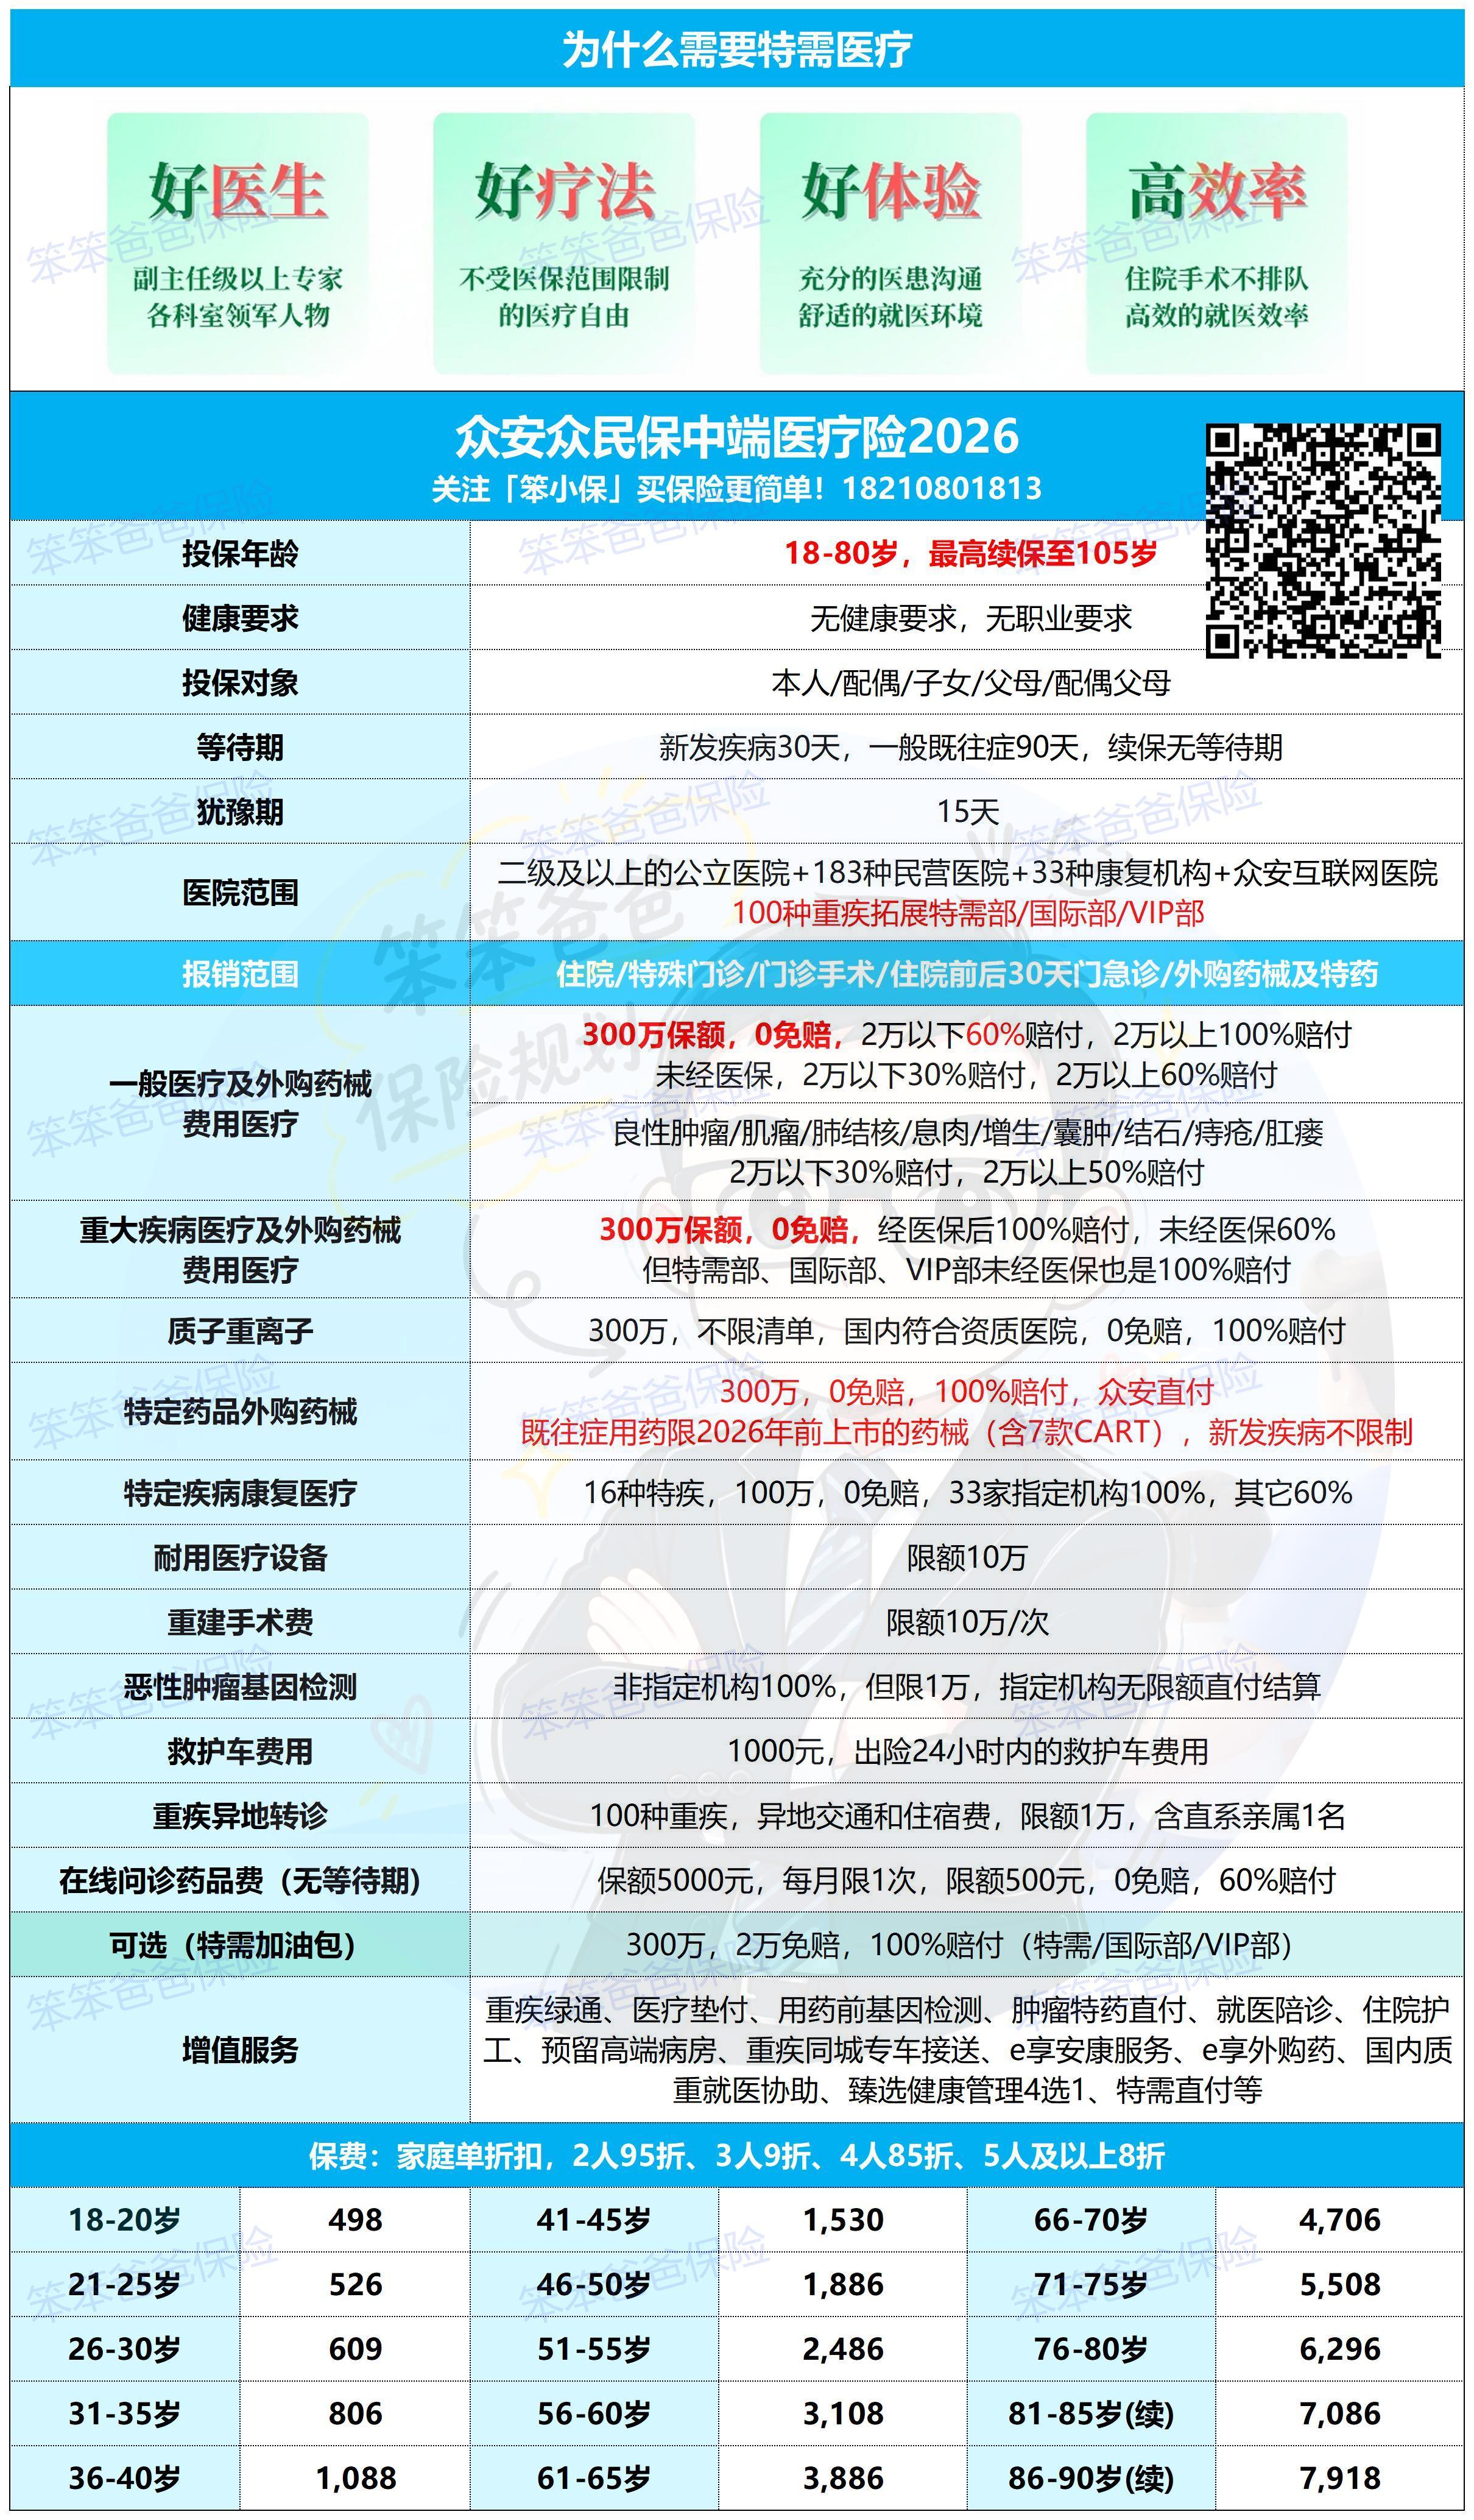
相比普通百万医疗,中高端医疗解决的不只是“有没有钱报”的问题,还包括:
医院范围、就医体验、特需/国际部、外购药械等。
免健告+0免赔。一般医疗及外购药械300万,0—2万元符合约定按60%赔,超过2万元部分按100%赔;重大疾病医疗300万,符合约定0免赔100%赔付。
医院范围也比较宽,除了二级及以上公立医院普通部,还覆盖183家指定民营医疗机构普通部;发生重大疾病,还可以直接扩展到符合约定的特需部、国际部、VIP部。
2026版还增加了特定疾病康复住院保障,针对脑卒中、严重骨折、重度恶性肿瘤等16种疾病,最高100万;同时包含外购药械、肿瘤特药、CAR-T、质子重离子等保障。
比较适合:身体已经有异常、普通百万医疗不好买,又比较在意低免赔和就医资源的父母。
⚠️需要注意:0免赔不代表所有费用100%报销,一般医疗前2万元主要按60%赔;严重既往症也有限制,而且产品属于1年期医疗险。
目前市场上的免健告/宽松健告中高端医疗,也已经成为非标体父母值得比较的一条路线。
投保方式:识别或扫描海报二维码即可投保。
另外还可以一起比较:
2、蓝医保·中高端医疗险2026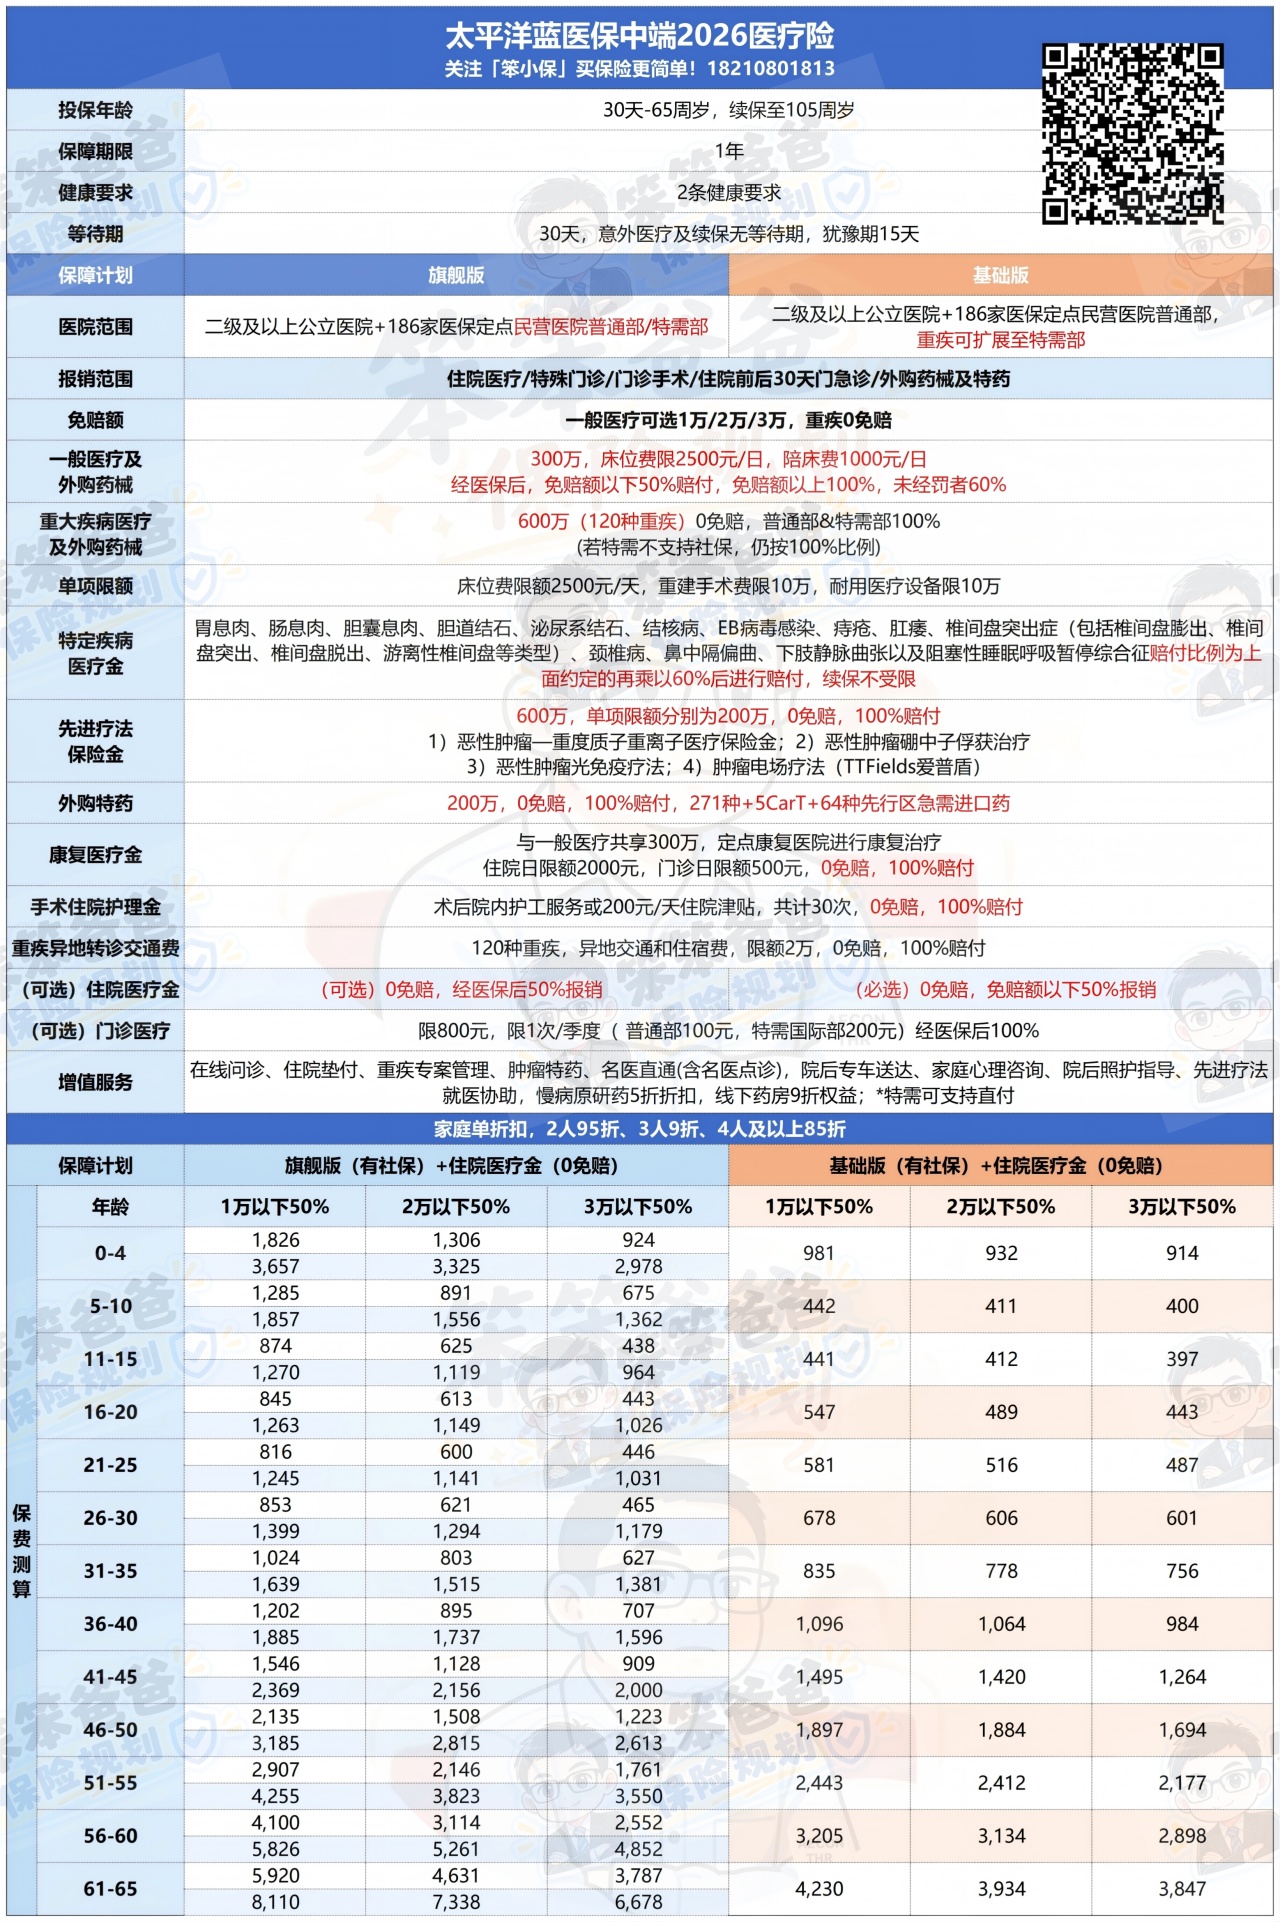 最大亮点就是健康告知只有2条,而且“过保即可赔”只要能够正常承保,很多普通既往症不再直接除外;
仅14种限定疾病首年按60%赔付,连续投保第二年起恢复按保单约定比例赔付。
保障方面,一般医疗300万、重大疾病医疗600万;基础版一般医疗免赔额内还能按50%报销,重疾、康复和先进疗法0免赔。
医院资源也不错:基础版重疾可以扩展到特需/国际/VIP部,旗舰版则不分大病小病,都可以使用符合约定的高端医疗资源。另外还增加了术后康复医疗、外购药械、276种特药,以及质子重离子、BNCT等先进癌症疗法。
比较适合:有三高、结节等既往异常,普通长期医疗险不好买,又比较在意既往症保障和特需医疗资源的父母。
投保方式:识别或扫描海报二维码即可投保。
五、商业医疗险实在不好买——当地惠民保
如果父母已经七八十岁,或者既往病史比较复杂,常规商业医疗险选择非常少:当地惠民保建议重点看看。
它通常价格低、投保门槛低,但免赔额、赔付比例、既往症待遇通常不能直接和百万医疗险画等号。
所以我的定位一直是:
惠民保负责守底线,而不是完全替代百万医疗险。
惠民保打底,条件允许再配置商业医疗险。
也可以考虑下众民保2026臻选版!
六、父母意外险,也别漏掉
医疗险之外,我还会给爸妈补一份老人意外险。
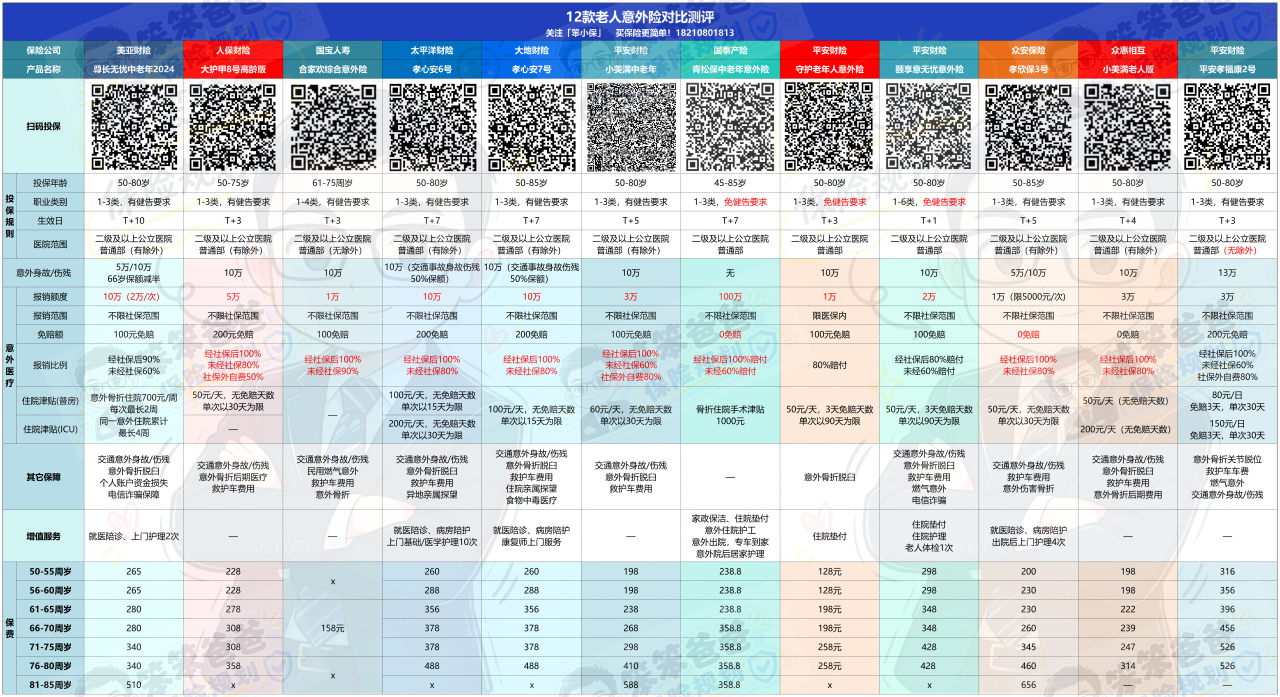
可以看看:大护甲高龄版、孝心安等中老年意外险。
1、人保大护甲8号高龄版
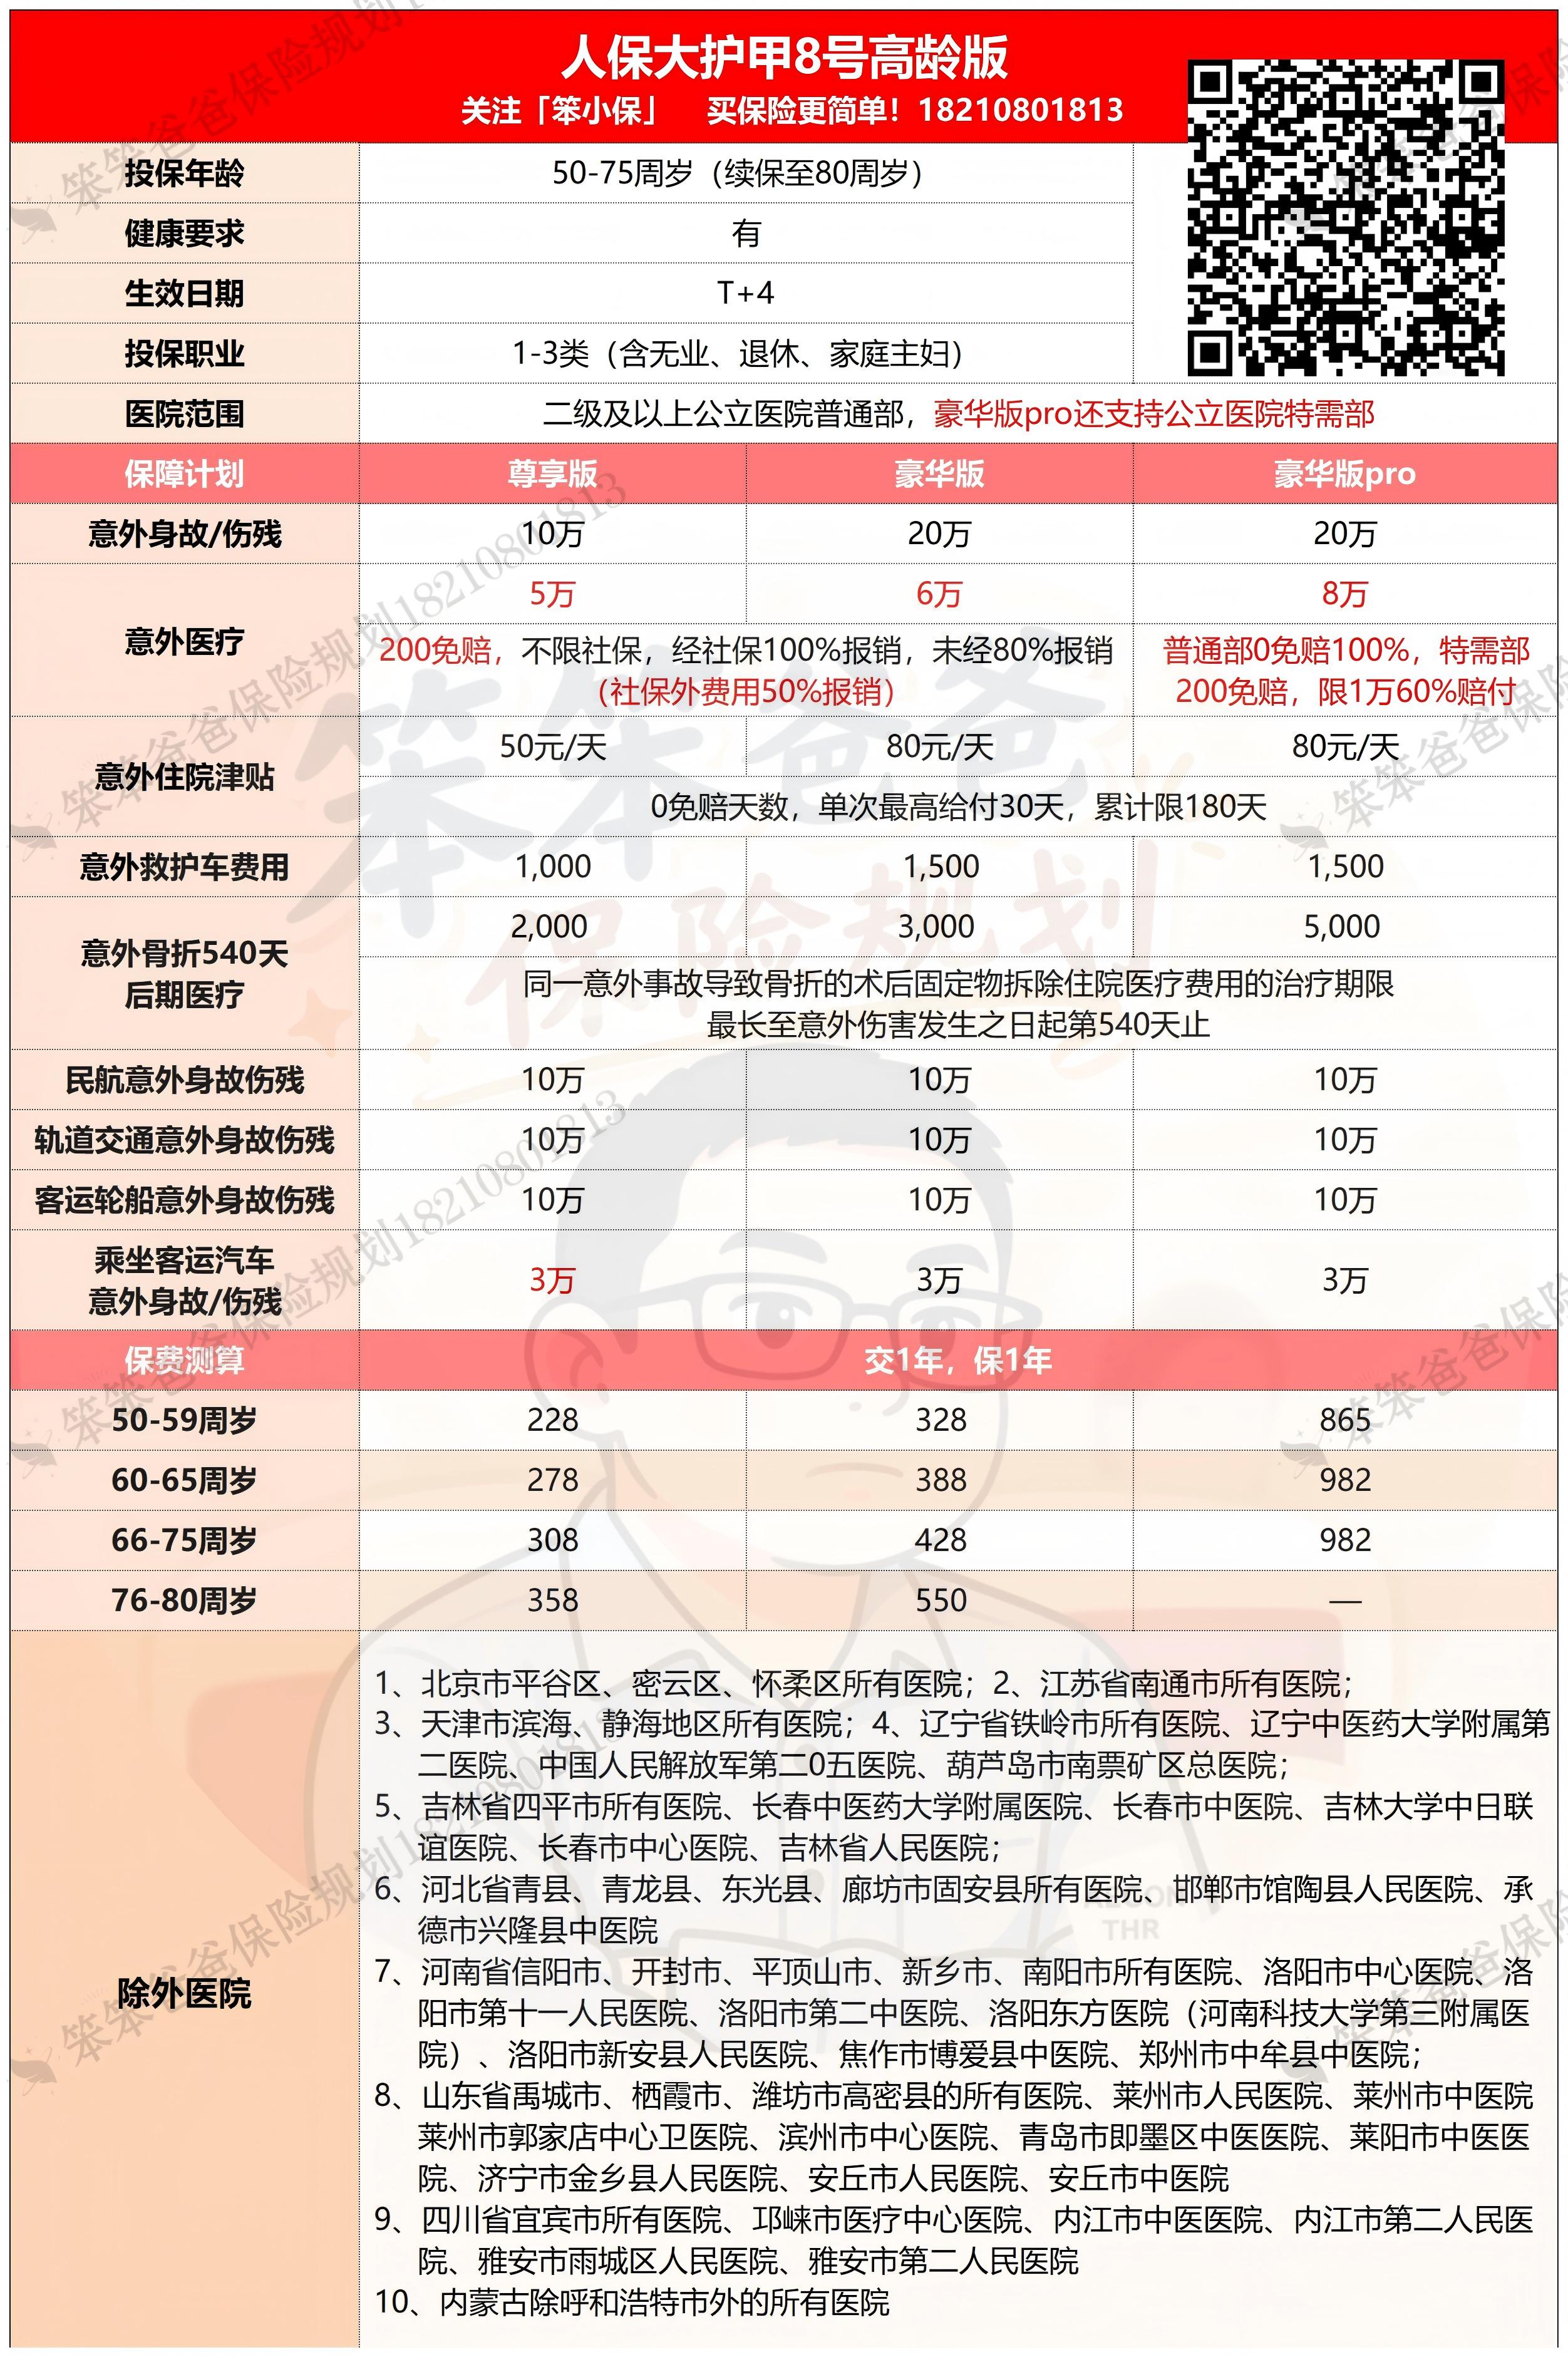 大护甲8号高龄版专门针对中老年人设计,50-75岁可投,意外医疗最高可做到8万元,意外门急诊、住院都能报,而且可以覆盖符合约定的医保外费用。慧择保险网
对老人比较实用的是,它还专门加强了骨折保障:除了正常治疗费用,符合条件的骨折后期拆固定物等医疗费用也能继续保障;另外还有意外住院津贴、救护车费用等责任。
比较适合:50-75岁,想重点解决父母摔伤、骨折、意外门急诊和住院费用的家庭。
⚠️需要注意:不同版本的意外医疗保额、免赔额和医保外费用报销比例不同,而且产品有一定健康和职业要求,不能只看保费便宜就直接买。
投保方式:识别或扫描海报二维码即可投保。
2、众安孝欣保3号
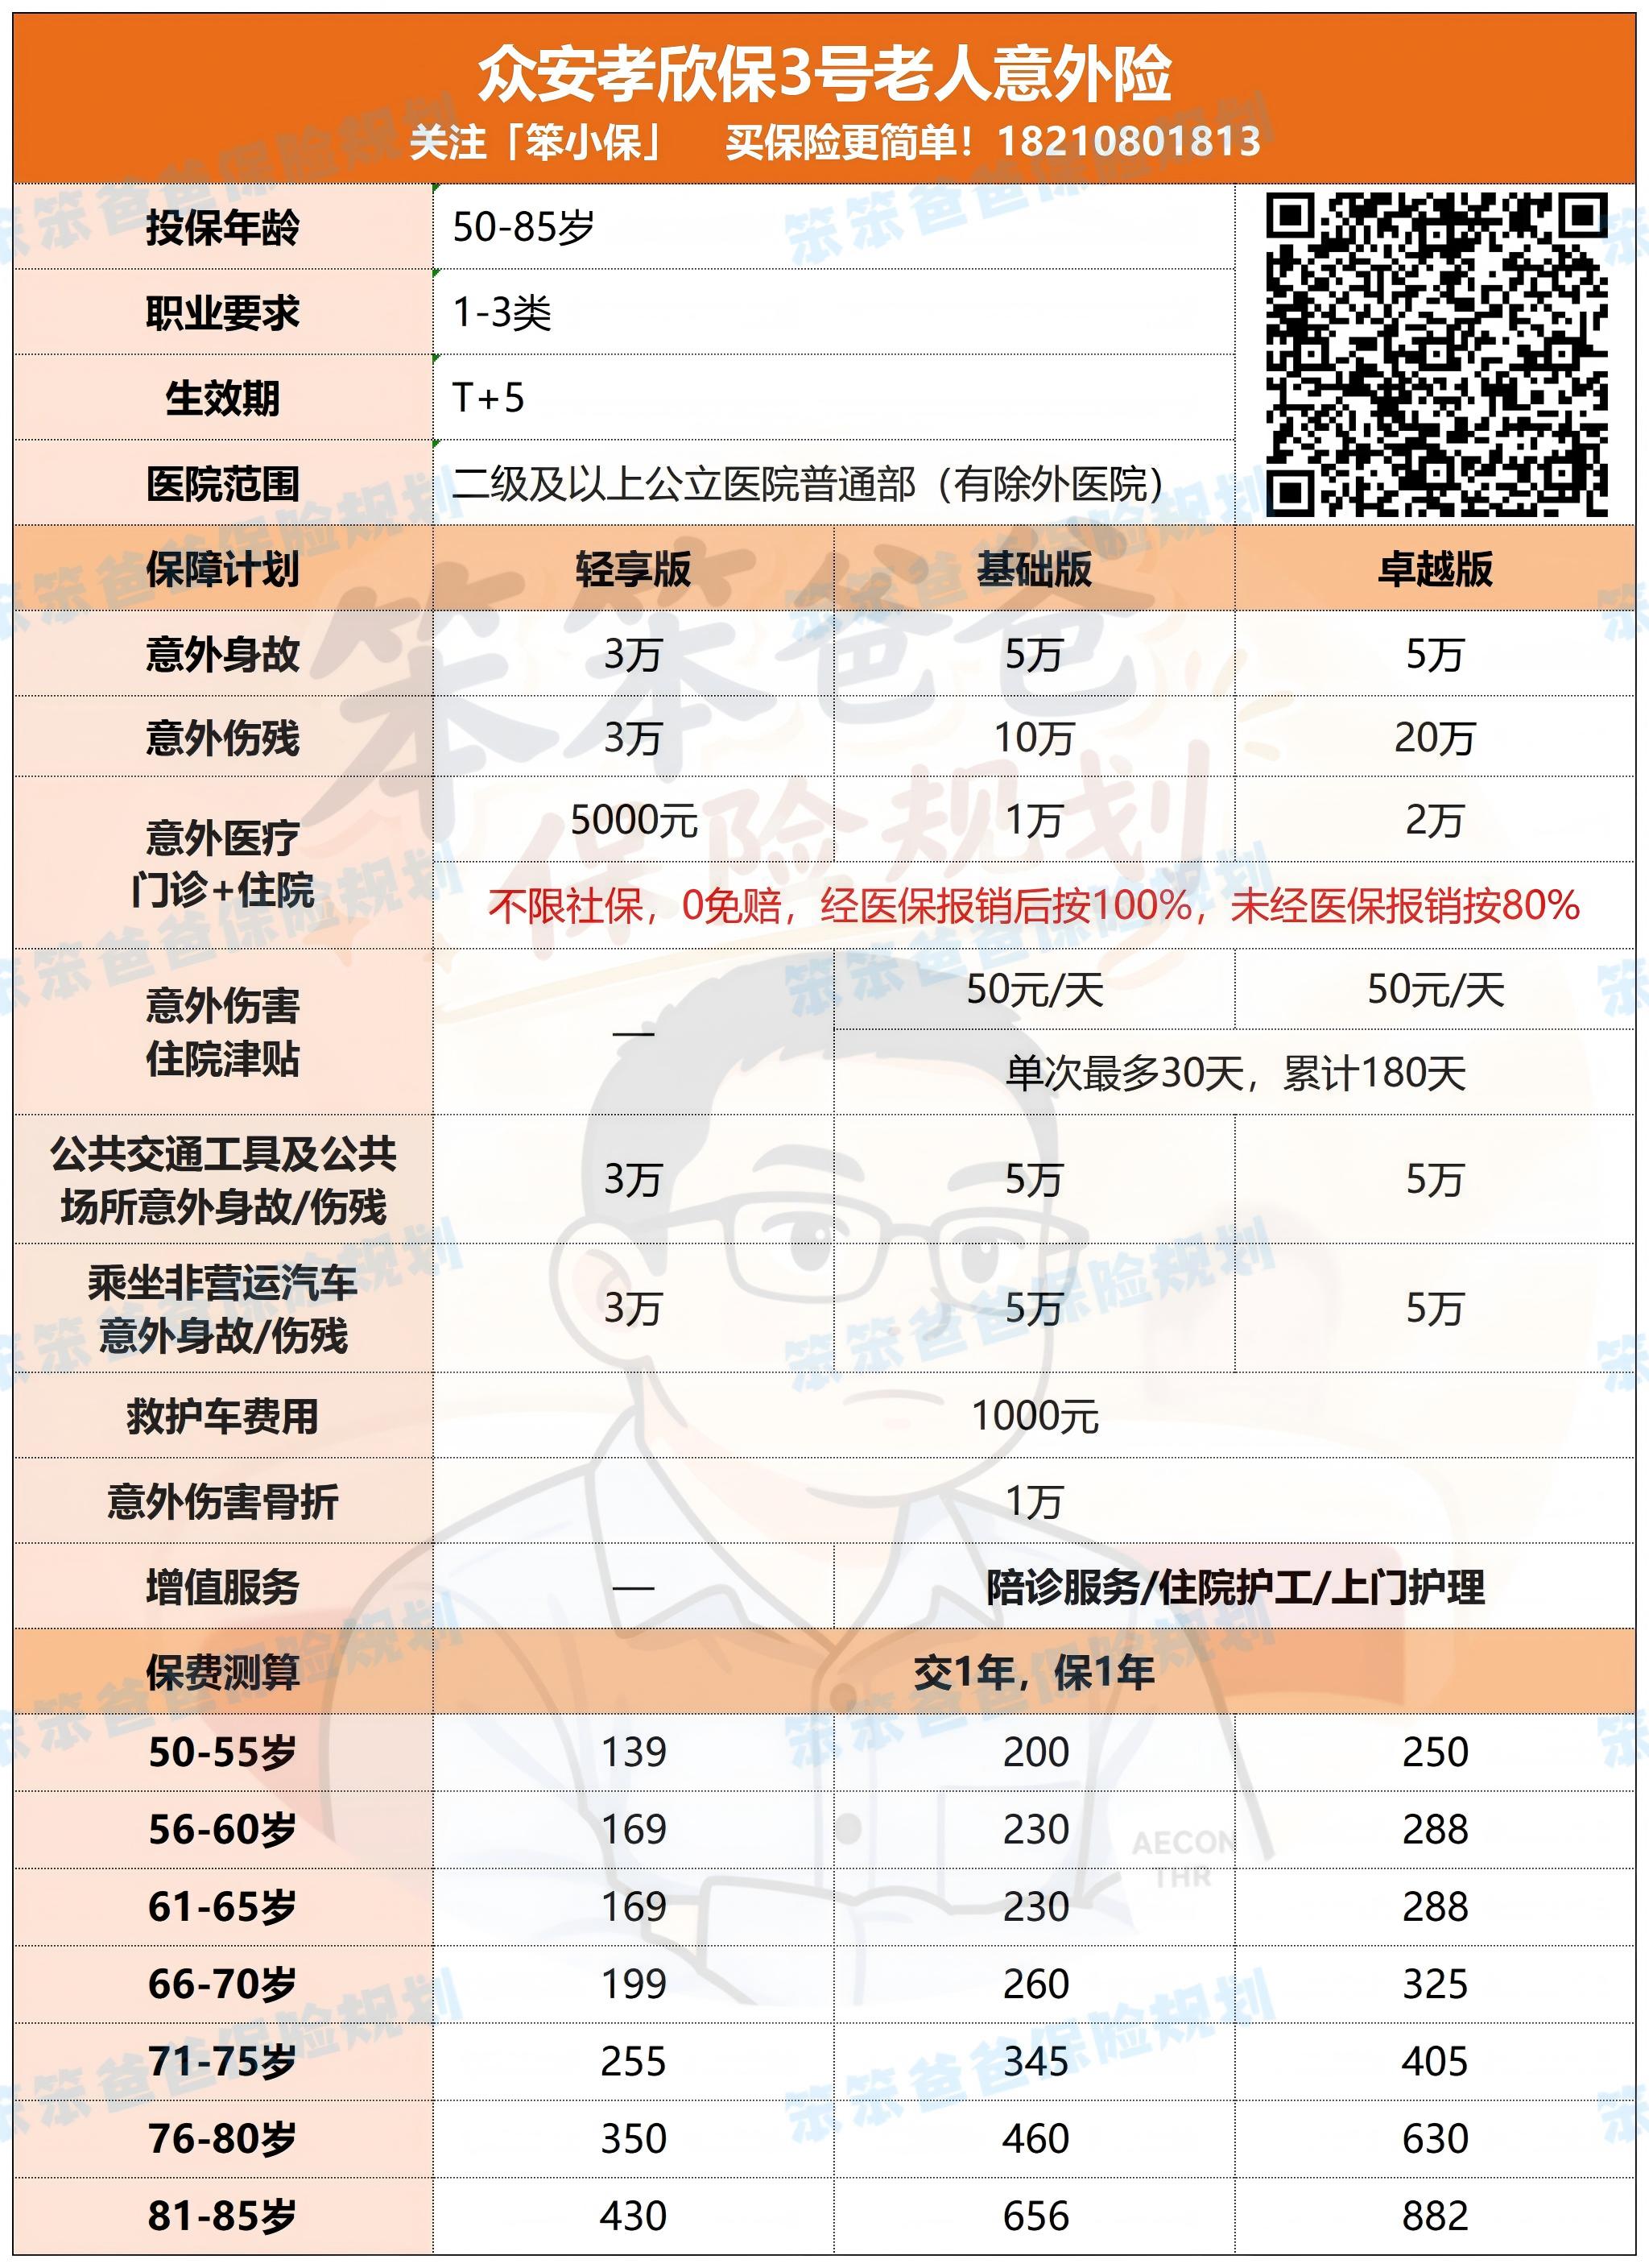
最大优势就是50-85岁可投,对高龄老人比较友好。
意外医疗最高2万元,0免赔、不限社保范围,经社保结算后符合约定可以100%报销,摔伤、扭伤、骨折等日常意外门急诊和住院都能用。
另外意外伤残最高20万元,还可以附加骨折保障,同时包含公共交通/公共场所意外、救护车费用等责任,对老年人的日常意外风险覆盖比较全面。
比较适合:70-85岁高龄父母,或者更看重0免赔、不限社保意外医疗的人群。
⚠️需要注意:意外医疗最高2万元,而且单次事故限5000元;部分地区、医院存在就医限制,投保前一定要看清楚。
投保方式:识别或扫描海报二维码即可投保。
3、平安颐享无忧
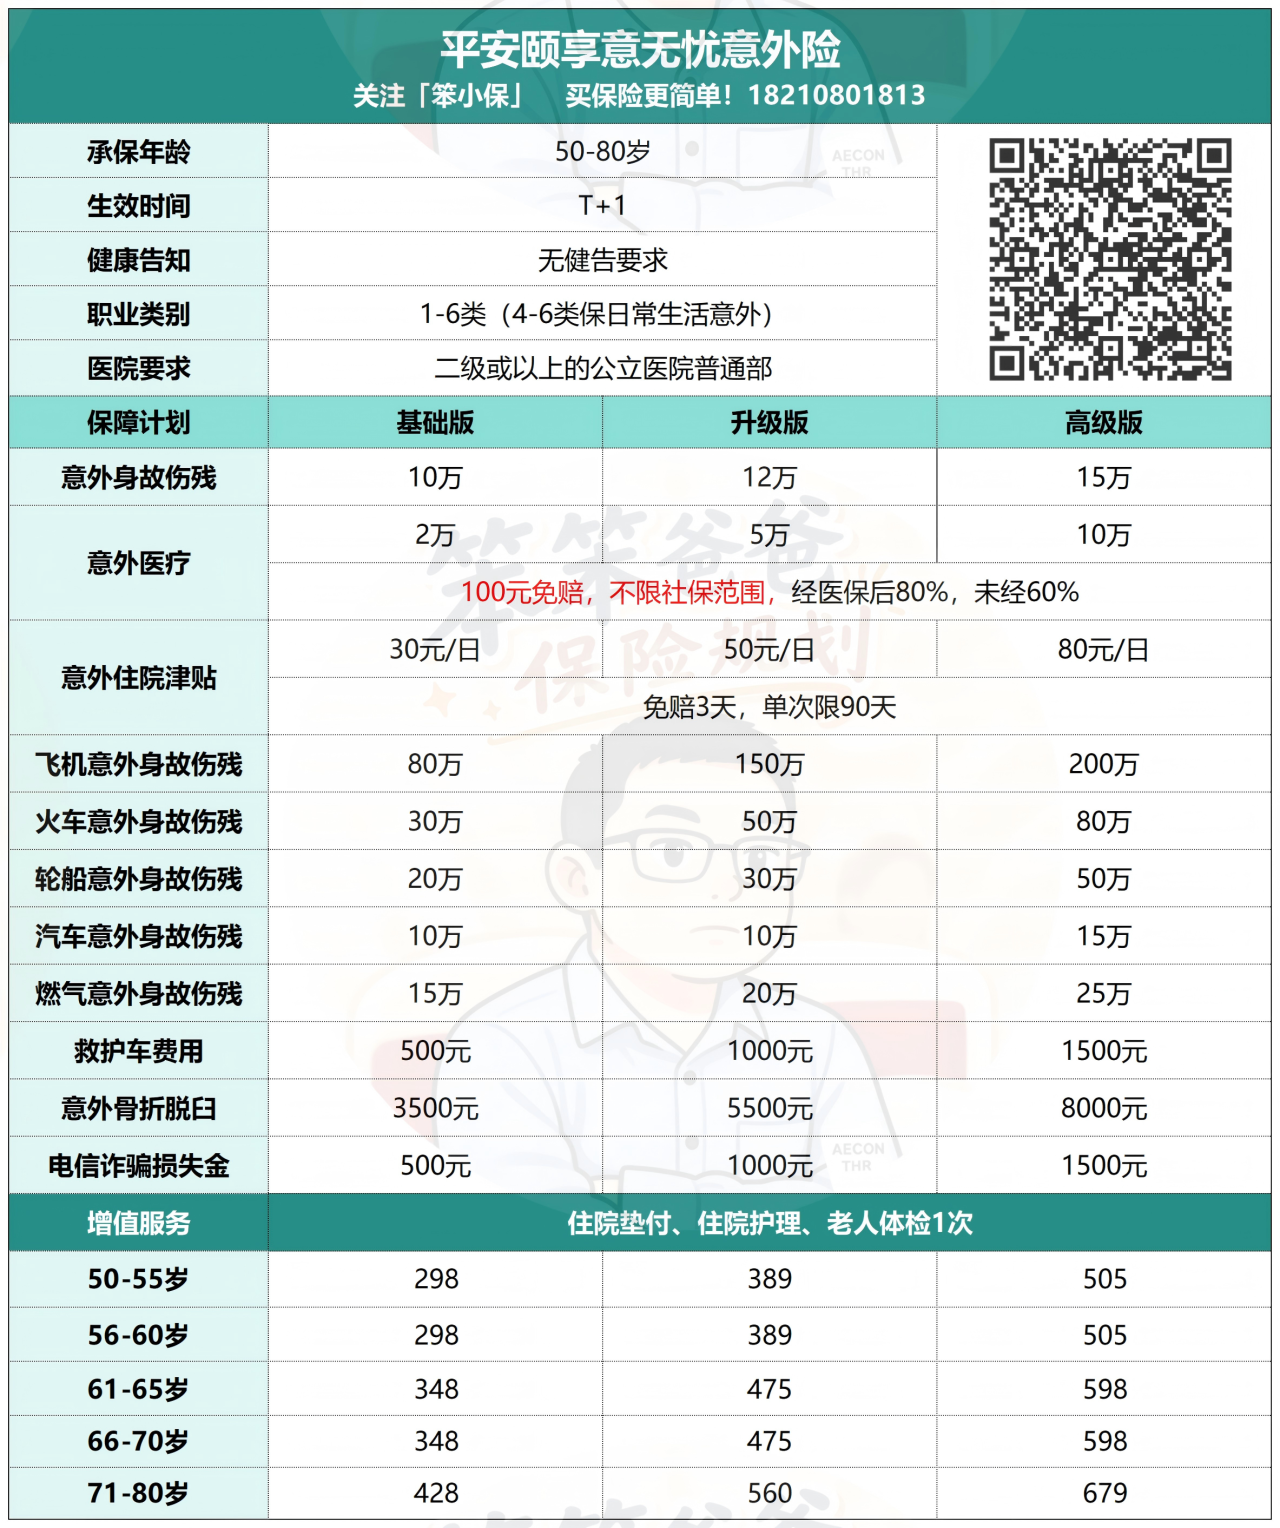
这款产品主要针对中老年人的日常意外风险,保障组合包含意外身故/伤残、交通工具意外、燃气意外、救护车费用等,同时还增加了中老年人银行账户资金诈骗损失保障,整体属于比较典型的老人综合意外保障。
无健告要求,无职业限制(1-6类也能买,但4-6类只保日常意外),带病也能买,没有除外医院还是不错的!
比较适合:想给父母补充基础意外保障,同时比较看重平安品牌的人群。
⚠️不过给老人买意外险,我更建议重点比较意外医疗保额、医保外费用能不能报、免赔额和报销比例。毕竟老人最常见的风险不是意外身故,而是摔伤、骨折之后产生的医疗费用。
投保方式:识别或扫描海报二维码即可投保。
七、那重疾险、寿险还要不要买?
这也是很多人会问我的。对于55岁以上的父母,我一般不会把重疾险和寿险放在配置的第一优先级。
原因很简单,这个年龄买重疾险,通常会面临:
保费越来越贵、能买的保额越来越低、健康告知越来越严格。
而寿险主要解决的是家庭经济支柱离世后的收入损失。
如果父母已经退休,子女也已经经济独立,没有很大的房贷等家庭责任,寿险的优先级自然也会下降。
所以预算有限的情况下,与其什么保险都买一点,不如先把最现实的风险解决:
医保+医疗险+意外险。
先把父母最可能遇到的大额住院和意外风险兜住,再考虑其他保障。
八、最后提醒
我的配置顺序很简单:
医保——医疗险——意外险——预算还有富余,再考虑其他保障!
别因为看到别人给父母买了四五份保险,自己也照着抄。
父母保险最重要的,从来不是“买齐”,而是“买对”。
尤其五六十岁以后,年龄+身体情况基本决定了产品选择。
所以如果你准备给爸妈买保险,建议先把4样东西准备好:
① 年龄
② 高血压、糖尿病、结节等身体异常
③ 最近几年的住院/手术/体检记录
④ 一年预算
再去筛产品。同样是60岁的父母,有人适合蓝医保、金医保,有人更适合尊享e生,也有人只能从众民保、惠民保里筛。
先把身体情况弄清楚,再决定买什么,往往比一上来问“哪款保险最好”靠谱得多。
我是笨笨爸爸,做了10年保险。
如果你不知道父母现在还能买哪款,可以把年龄+身体异常+预算整理一下,再根据健康告知一款一款筛,能少走很多弯路。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取保险相关知识干货合集,帮助你更好理解保险,配置保险!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 父母已经55岁可以买什么保险?
 5639
请教一下55岁以上的父母应该怎么买保险?
 2473
55岁以上的父母应该怎么买保险?
2084
55到70岁的父母怎么买保险呢?
2306
 1490
 1047

下一篇资讯:
暂无下一篇


-
2026国庆国债逆回购+场内货基理财攻略(附7天假期赚16天利息指南)
 2026-09-29 14:01
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:01
-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
2026-09-29 14:01


