


打新债:隆新转债、莱特转债9月29日申购!2只转债转股前均需开权限
发布时间:10小时前阅读:76

 问一问
 身份认证|
入驻1年
关注节前打新的朋友注意啦,今日9月29日还有两只新债同日发行,一只来自深市创业板的聚醚生产企业,一只来自沪市科创板的OLED材料公司。两只都是6年期、AA级品种,都按面值100元/张发行,规模合计约14.85亿元。
一、两只新债的基本要素
先看核心数字。两只债的发行总额分别是96,000.00万元和52,477.90万元,合计148,477.90万元;网上申购上限都是1万张(100万元),最低申购数量都是10张(1,000元),申购时都不需要预先缴付资金。
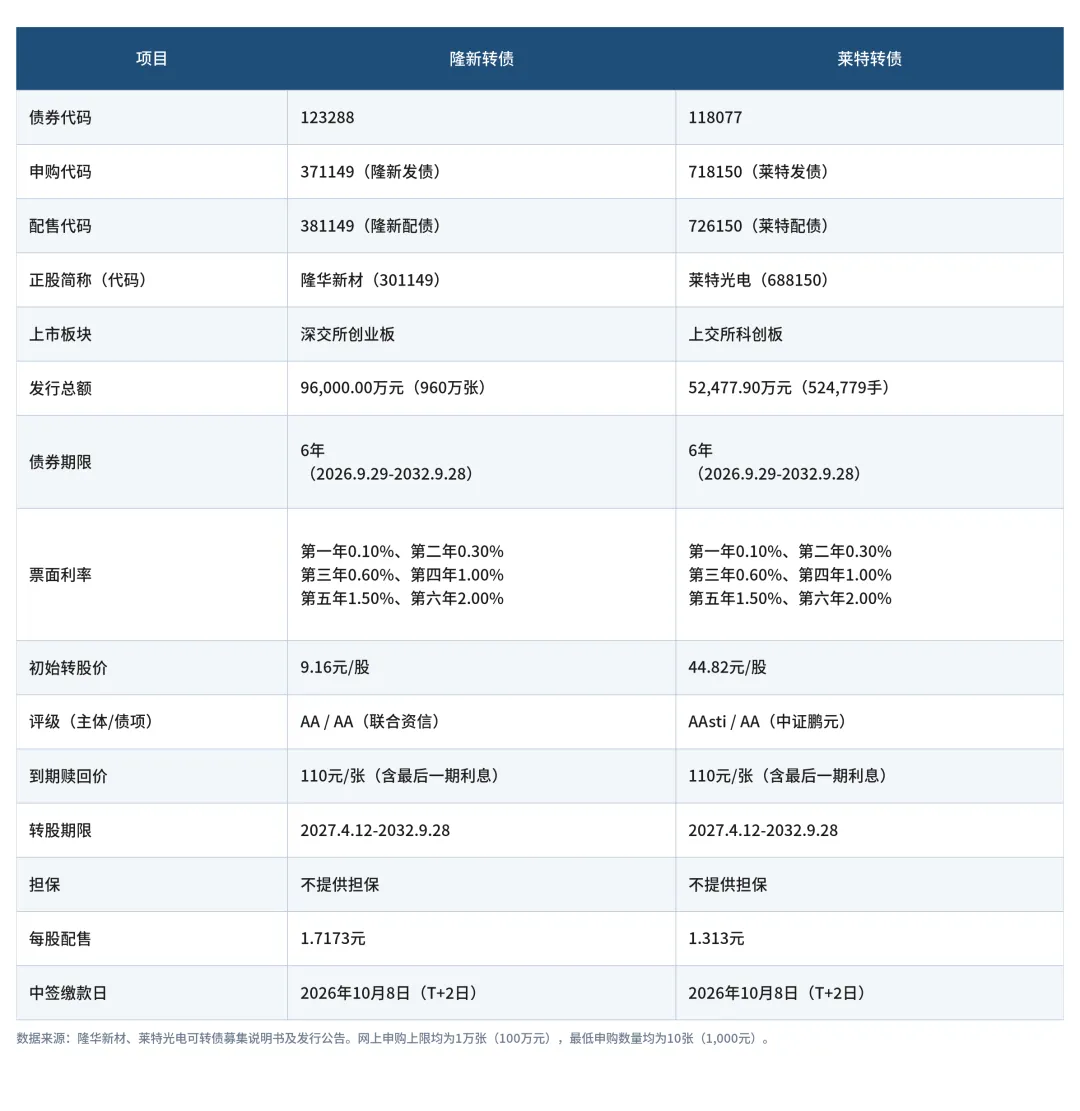
条款上两只债高度一致:都是6年期,到期赎回价都是110元/张(含最后一期利息),都设置了转股价格向下修正条款、有条件赎回条款和回售条款,也都不提供担保。
差别集中在三处:发行规模(隆新转债9.60亿元、莱特转债约5.25亿元)、初始转股价格(9.16元/股与44.82元/股),以及两只债的"户口"——一个在深交所创业板,一个在上交所科创板。第三处看着只是上市地不同,实际影响的是日后能不能顺利转股。
二、一只创业板、一只科创板:申购和转股的权限不一样
这段是本文最值得花两分钟看的部分。
申购环节,两只债的要求完全相同。个人投资者参与向不特定对象发行的可转债申购,需要先开通可转债交易权限:申请权限开通前20个交易日,账户内资产日均不低于10万元(不含融资融券融入的资金和证券);参与证券交易满24个月;签署可转债风险揭示书,风险测评等级达到C4及以上。2022年6月18日之前已经开通该权限、账户没有销户的投资者,不受10万元和24个月这两个门槛约束。
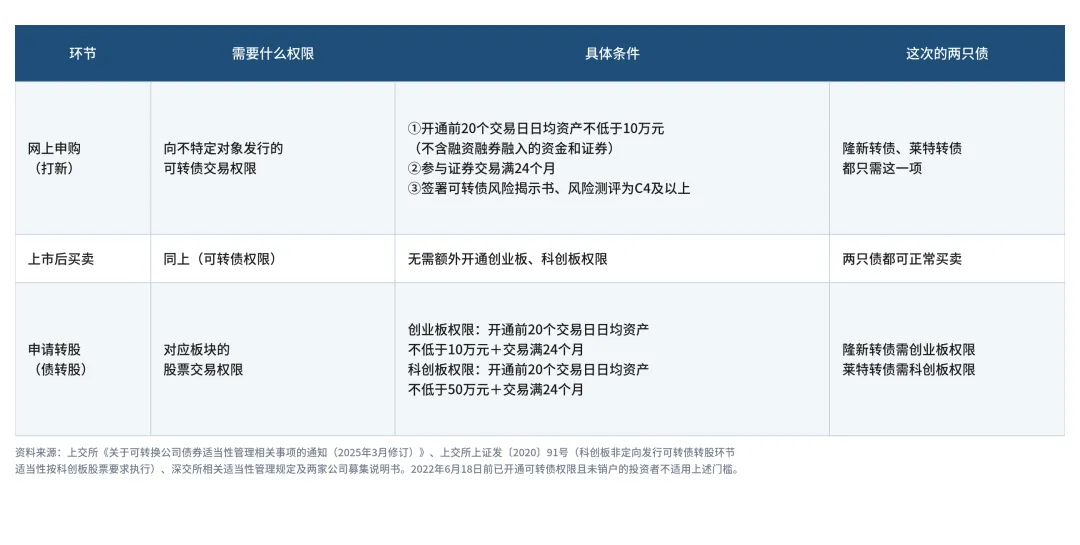
到了转股环节,要求就分岔了。申购和上市后的买卖都只需要可转债权限,不必另外开通创业板或科创板权限;但如果想把债券换成股票,就必须持有正股所在板块的股票交易权限。隆华新材在创业板,隆新转债转股需要创业板权限;莱特光电在科创板,莱特转债转股需要科创板权限。
这两个门槛本身也不一样:创业板权限要求开通前20个交易日日均资产不低于10万元、交易满24个月,科创板权限则要求日均资产不低于50万元、交易满24个月。
这个差别平时不显眼,因为不转股照样能买卖转债。但它会有实际后果:一旦转债触发强制赎回,而持有人手里没有对应板块权限,就只能按约定的赎回价格接受兑付,没办法通过转股兑现收益。
还有一点容易被记错——转股并不是随时都能申请。按约定,可转债自发行结束之日起满六个月才进入转股期,本次两只债的转股期都是2027年4月12日开始、2032年9月28日结束。在转股期开始之前,持有人只能持有或在二级市场卖出。
各家券商APP把权限入口放在哪、叫什么名字,一直没有统一标准。如果翻了两遍菜单还是找不到入口,或者分不清自己缺的到底是可转债权限还是科创板权限,可以直接去叩富问财提个问题——那是个财经问答平台,在上面答题的多是各大金融机构的从业人员和持牌经理,对自家APP的业务路径和审核口径比较熟,比一个人对着页面反复试要快。
三、隆新转债:聚醚龙头,把募资押在端氨基聚醚上
正股公司概况
山东隆华新材料股份有限公司成立于2011年3月28日,2021年11月10日在深交所创业板上市,公司主营聚醚系列产品的研发、生产和销售,产品分三大类——软泡用聚醚(含POP和通用软泡聚醚)、CASE用聚醚、端氨基聚醚。2022年设立子公司隆华高材切入聚酰胺树脂领域,产品包括PA66和特种尼龙,目前PA66一期年产4万吨生产装置已建设完毕,尚处于生产调试与产能爬坡阶段。
行业位置上,按募集说明书援引的卓创资讯数据,2025年国内聚醚产能增至1,057.25万吨,行业集中度CR5提升至47.86%,而行业平均产能利用率维持在64.95%左右;公司同年聚醚总销量为82.09万吨,约占同期聚醚行业消费总量的20.26%,产能利用率82.91%,明显高于行业平均,是国内聚醚行业龙头企业之一。客户结构相对分散,2025年前五大客户合计占营业收入的21.89%,最大单一客户一诺威及其关联方占比10.98%。
业绩表现
报告期内,公司营业收入分别为502,101.23万元、562,396.20万元、632,033.48万元和397,076.15万元,2024年、2025年分别同比增长12.01%和12.38%;同期净利润分别为24,802.95万元、17,138.01万元、14,036.78万元和13,056.01万元,2024年、2025年分别同比下滑30.90%和18.10%。
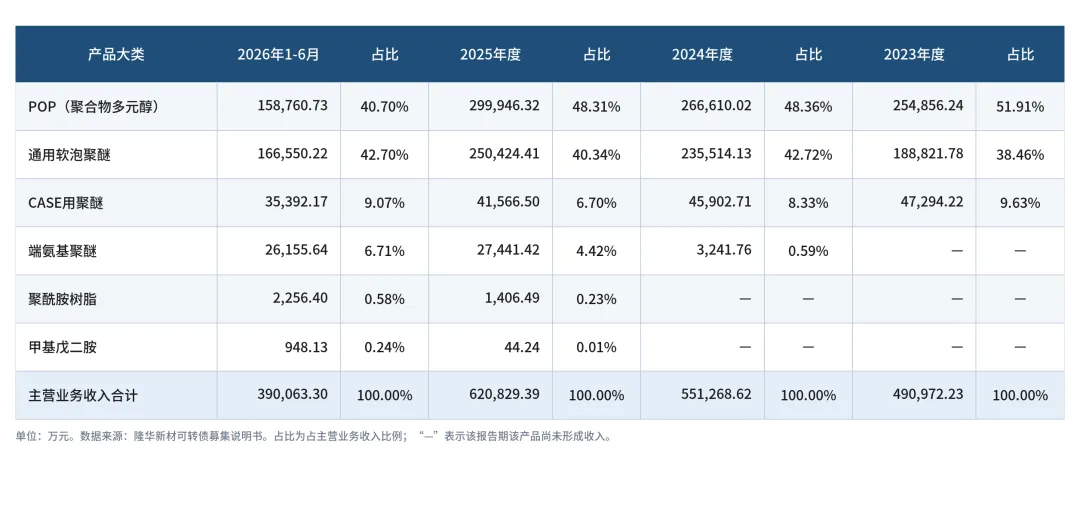
从收入结构看,端氨基聚醚是报告期内唯一明显向上的品类,占比从0.59%升到6.71%;POP的占比从51.91%降到40.70%,通用软泡聚醚则从38.46%升到42.70%。产品重心在从POP往软泡用聚醚和端氨基聚醚两侧移动。
还有一项变化需要知道:根据财政部、税务总局2026年第2号公告,自2026年4月1日起取消聚醚产品的增值税出口退税。公司报告期内境外收入占比在13%至15%之间,2026年上半年收到的出口退税为5,920.17万元,这项政策对出口业务的实际影响还需要继续观察。
四、莱特转债:OLED终端材料国产化的一环
正股公司概况
陕西莱特光电材料股份有限公司的有限公司主体成立于2010年2月21日,2022年3月18日在上海证券交易所科创板上市,公司以OLED有机材料为主业,业务涵盖OLED终端材料与OLED中间体的研发、生产和销售,并向医药中间体、钙钛矿材料延伸,同时布局石英纤维电子布等电子材料。OLED终端材料产品覆盖红、绿、蓝三色发光层材料以及空穴传输层、电子阻挡层、电子传输层等器件核心功能层材料。
技术进展方面,公司Red Prime、Green Host、Red Host、Green Prime材料已在客户端实现量产供应,蓝光系列材料和CGL材料仍处于客户端验证测试阶段。公司自己的表述是,核心产品OLED终端材料的产能规模及出货量均保持国内领先水平。这一环节的终端材料长期由德国默克、杜邦、出光兴产、LG化学、德山集团等境外厂商主导,国产供应商能批量进入面板厂供应链的并不多。客户方面主要对接京东方、深天马等面板厂。
业绩表现
报告期内,公司营业收入分别为30,067.71万元、47,176.67万元、55,218.66万元和30,663.75万元,2024年、2025年分别同比增长56.90%和17.05%;归属于母公司股东的净利润分别为7,704.58万元、16,731.89万元、21,915.74万元和11,002.66万元,2024年、2025年分别同比增长117.17%和30.98%。
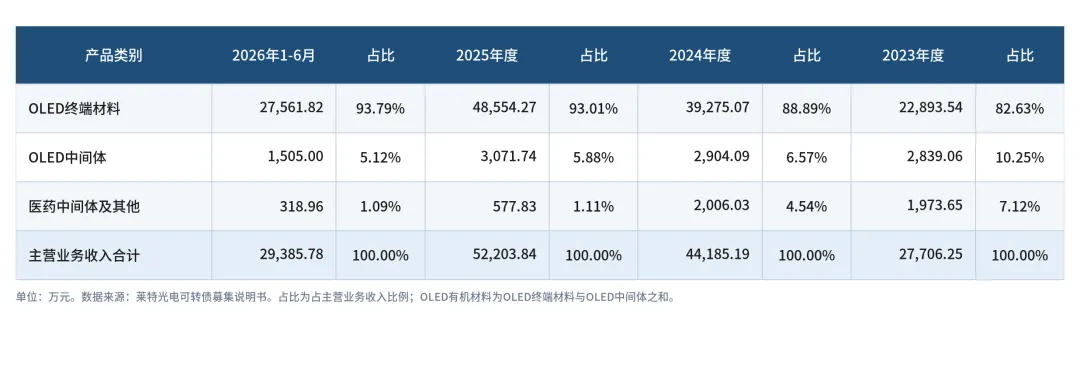
从收入结构看,OLED终端材料的占比从82.63%一路提升到93.79%,OLED中间体从10.25%降到5.12%,医药中间体及其他从7.12%降到1.09%,业务重心越来越集中在终端材料这一个品类上。
不过集中是双向的。公司对第一大客户京东方的销售金额分别为22,586.10万元、35,646.46万元、47,243.30万元和27,453.62万元,占营业收入的比例分别为75.12%、75.56%、85.56%和89.53%;前五大客户合计占比分别达到94.15%、95.41%、97.07%和97.06%。接近九成收入来自单一客户,一旦面板厂的采购节奏或供应商策略有调整,业绩波动会被放大。
五、打新债的流程与几个容易出错的细节
申购
9月29日(T日)在交易时间内,通过券商APP的打新专区或打新日历找到当日可申购的新债,输入申购代码,按10张或10张的整数倍提交,上限1万张(100万元)。申报一经确认不得撤单,网上申购无需预先缴款。
沪深两市的申购时间仍有差别:深市可转债是9:15至11:30、13:00至15:00,沪市是9:30至11:30、13:00至15:00。这次隆新转债在深市、莱特转债在沪市,同一天操作,习惯开盘前就挂单的朋友,记得给莱特转债多等15分钟。
原股东优先配售
如果在中签缴款日之前已经持有正股,还可以通过原股东优先配售拿到新债。股权登记日为9月28日,配售认购与缴款都在9月29日当天完成,逾期视为自动放弃。配售比例上,隆华新材为每股配售1.7173元,莱特光电为每股配售1.313元;配售代码分别是"隆新配债"(381149)和"莱特配债"(726150),可配数量可在股权登记日收市后查看账户内的对应余额。需要注意,参与优先配售的部分要在申购当日缴付足额资金,而参与优先配售之后余额部分网上申购的部分,无需预先缴款。
中签与缴款
两只债的摇号抽签都安排在9月30日(T+1日),中签结果同在10月8日(T+2日)公布,缴款也在当天完成——中间隔着国庆假期,所以从申购到缴款有9天。中签后需确保当天日终账户内有足额可用资金,系统自动扣款,资金不足视为放弃认购。12个月内累计出现3次中签但未足额缴款,接下来6个月内不能参与新股、新债、存托凭证和可交换债的申购;弃购次数按投资者本人合并计算,名下任何一个账户发生弃购都计入。
六、参与前该想清楚的几点风险
1、不是稳赚。可转债存在破发风险,行情不好时新债上市首日跌破面值的情况并不少见。这次两只债都没有提供担保,若存续期内公司经营出现不利变化,本息兑付缺少增信措施。
2、AA这个评级意味着什么。两只债的主体与债项评级均为AA,在可转债评级序列中属于中等偏上的档位,但评级机构每年都会做跟踪评级,评级一旦被下调,持有人承担的信用风险会相应上升。
3、转股价值每天都在变。转债价格与正股走势高度相关,转股价值等于100元除以转股价再乘以正股价格,一天之内就可能明显变化。隆新转债的转股价是9.16元/股,莱特转债是44.82元/股,申购前不妨先了解一下正股所处行业的周期位置、盈利趋势和募投项目推进情况,而不是只盯票面利率和评级高低。
4、两家公司各自的问题值得单独看清楚。隆华新材的规模在扩、毛利却很薄,报告期主营业务毛利率最高也只有7.38%,利润对原材料价格高度敏感,再叠加2026年4月起聚醚出口退税取消;莱特光电盈利能力强、负债率低,但接近九成收入来自单一客户,前次募投项目也经历过多次延期。这些不是申购当天的决定因素,却会直接影响转债上市后的价格中枢。
5、用闲钱参与。中签后需要实打实缴款,不要觉得"打新稳赚",更不要超出自有资金能力参与,打新是伴随风险的。
本文为可转债打新的知识科普与操作说明,不构成任何投资建议。文中数据取自隆华新材、莱特光电披露的可转债募集说明书及交易所发行公告,相关条款细节与业务规则请以监管机构、交易所及证券公司官方发布的最新内容为准。投资有风险,参与前请自行判断。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【可转债】打新日历、申购交易指南以及细节操作,轻松弄懂打新债!
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章

 5044
 654
 1373
 917
 1389
2265




