


2026年10万元闲钱怎么理财收益更稳?
发布时间:13分钟前阅读:32


 身份认证
 问一问
小林今年32岁,在一家互联网公司做运营,手里攒了10万元闲钱。这笔钱暂时不用,但也不敢随便投——去年同事买的银行R2理财破了净,急着用钱赎回亏了好几百;朋友推荐的短债基金也浮亏过一阵子。活期放着吧,一年利息还不够吃顿饭;存定期吧,又怕中途急用钱取出来利息全没了。
10万元不算多,但也是辛苦攒下的。 想稳稳地放、别亏本金,最好收益能比活期高一点——这是大多数普通人的真实想法。
但2026年的理财市场,选择太多反而让人犯难:存款利率一降再降,储蓄国债要靠抢,银行理财全面净值化,基金平台产品琳琅满目……到底怎么配,才能既安心又有点收益?
本文就围绕"10万元闲钱、求稳不亏"这个具体需求,先讲清楚哪些产品真保本、哪些只是"低波动不保本",再按资金闲置时间给出3套可落地的配置方案,最后附上避坑要点。
如果不想自己研究基金、选产品,可以考虑基金投顾组合——由专业团队动态调仓,基金小白解放双手。
产品一览(2026参考)
- 基金投顾组合(R1-R2,不保本,由专业团队动态调仓)
- 货币三佳组合(R1):货币量化增强,一键配一篮子优选货币基金,T+1可取,100元起投,具体收益以启明星页面为准
- 叩富安盈组合(R2):固收增强策略,固收占比约60%-100%,权益仓位不超过20%,追求年化4%-6%,力争最大回撤-4%~-6%(以启明星页面为准)
- 叩富低波组合(R2):固收低波策略,以中低风险债券资产为主,权益类占比很低,波动极小,由投顾团队动态调仓,适合长期持有;具体收益以启明星页面为准
- 优势:不用自己选基、择时,投顾团队做动态调仓和再平衡,省去研究久期和信用的麻烦;投顾服务费年化0.01%-0.50%,按日计提按月扣除
- 银行定期存款(保本,50万内存款保险赔付) 国有行3年期约1.25%;城商行、民营银行3年期约1.7%左右;提前支取按活期计息,损失利息。
- 储蓄国债(保本,国家信用,100元起) 3年期1.63%,5年期1.70%;每月10号左右开售,额度紧张,提前兑取会扣利息。10万可以买,但要等发行窗口。
- 同业存单指数基金(R1低风险) 年化约1.3%~1.8%,T+1赎回,波动极小,适合放备用金。比如平安中证同业存单AAA、广发中证同业存单AAA。
- 中短债基金(R2) 年化约2.0%~3.0%;短期偶尔小幅浮亏,持有6个月以上,正收益概率高。比如财通资管鸿运中短债、永赢迅利中短债、建信短债。
- 银行理财子R2封闭式固收理财(中低风险) 业绩比较基准约2.4%-2.8%,封闭期3个月~1.5年,债市波动会短期破净。业绩基准不等于保证收益。比如光大理财"阳光碧"系列、交银理财"稳享"系列。
- 货币基金/现金管理理财 年化约1.1%~1.4%,随取随用,应急备用金。比如博时现金收益货币、兴全货币。
3套实操方案(按资金闲置时间)
方案A:1年内要用(保守,优先流动性)
适合:1年内有买车、装修、备用支出,完全不想承担本金亏损
配置:
- 2万:可选货币类基金投顾组合,比如货币三佳组合(R1,T+1可取,流动性好,不用自己挑货基);或自己选博时现金收益货币、工银货币等货基
- 3万:同业存单指数基金,比如富国中证同业存单AAA(R1,波动极小,T+1赎回)
- 5万:银行1年期定期存款
预期综合年化:1.3%~1.6%
优点:几乎无本金风险,流动性好;缺点:收益偏低。
方案B:1–3年不用(兼顾安全+收益,大多数人选这个)
稳健均衡,少量承担极小幅波动,追求更高一点收益
配置(10万):
- 2万:可选货币类基金投顾组合,比如货币三佳组合(R1,T+1可取);或自己选华夏现金增利货币等货基
- 3万:银行2–3年期定期存款(保本底仓)
- 3万:可选固收类基金投顾组合,比如叩富安盈组合(R2,追求年化4%-6%,力争最大回撤-4%~-6%,持有满1年);或自己选招商鑫福中短债、中欧短债等中短债基金
预期综合年化:1.8%~2.4%
注意:叩富安盈组合这类R2产品会有短期账面浮亏可能,但由投顾团队做动态调仓,省去自己研究久期和信用的麻烦;只要不中途赎回,持有满1年以上大概率正收益,不要当成存款。
方案C:3年以上确定不用(极致稳健、锁定长期保本)
3年内确定不会动用资金,不想任何净值波动
配置:
- 1万:可选货币类基金投顾组合,比如货币三佳组合(R1,T+1可取);或自己选兴全货币等货基
- 2万:可选固收类基金投顾组合,比如叩富低波组合(R2,波动极小,由投顾团队动态调仓);或自己选鹏华丰禄债券等短债基金
- 7万:储蓄国债(3年期)或城商行3年期定期存款
预期综合年化:1.6%左右
优点:全程保本或极低波动,没有大幅净值波动;缺点:资金锁死,提前支取利息受损,国债需要蹲发行额度。
实操技巧:阶梯存钱法(降低利率与流动性风险)
如果你全部选定期存款,不要一次性10万存3年: 拆成 3万(1年)+3万(2年)+4万(3年)。每年都有一笔到期,到期后继续滚存3年期,避免全部资金锁死、降息踏空。
避坑要点(非常重要)
- 凡是写R2理财、债基、同业存单基金,债市调整时会短暂破净,急用钱赎回就会真实亏损,不要被"稳健"二字误导。
- 结构性存款:收益有保底,但高收益部分是挂钩衍生品,不一定能拿到最高收益,规则复杂,保守型不建议多配。
- 不要跨多家小银行分散存,10万资金只要在单家银行50万以内,存款保险全额保障,不用拆很多家。
- 远离:高息私募、养老理财、固收+(含少量股票)、黄金、信托,不属于"稳"的范畴。
- 优先选择银行自营理财子产品,避开银行代销的外部产品。
- 投顾组合不保本,但由专业团队做动态调仓和风险控制,适合不想自己研究、希望省心打理的人;买之前先看清楚费率、风险等级和持有期建议。
快速帮你精简
- 怕任何本金亏损:存款+国债+同业存单基金,放弃高一点收益。
- 能接受短期小幅账面浮亏,资金放1–3年不动:存款打底+少量R2固收理财/短债基金/投顾组合,综合收益最高。
市场有风险,投资需谨慎。本文不构成投资建议。基金投顾组合及基金过往业绩不代表其未来表现,不预示未来收益。
温馨提示:投资有风险,选择需谨慎。
资深章经理

擅长科学资产配置,专业解答基金投资问题,提供1v1投顾服务。

 +微信
 当前我在线
最快30秒解答
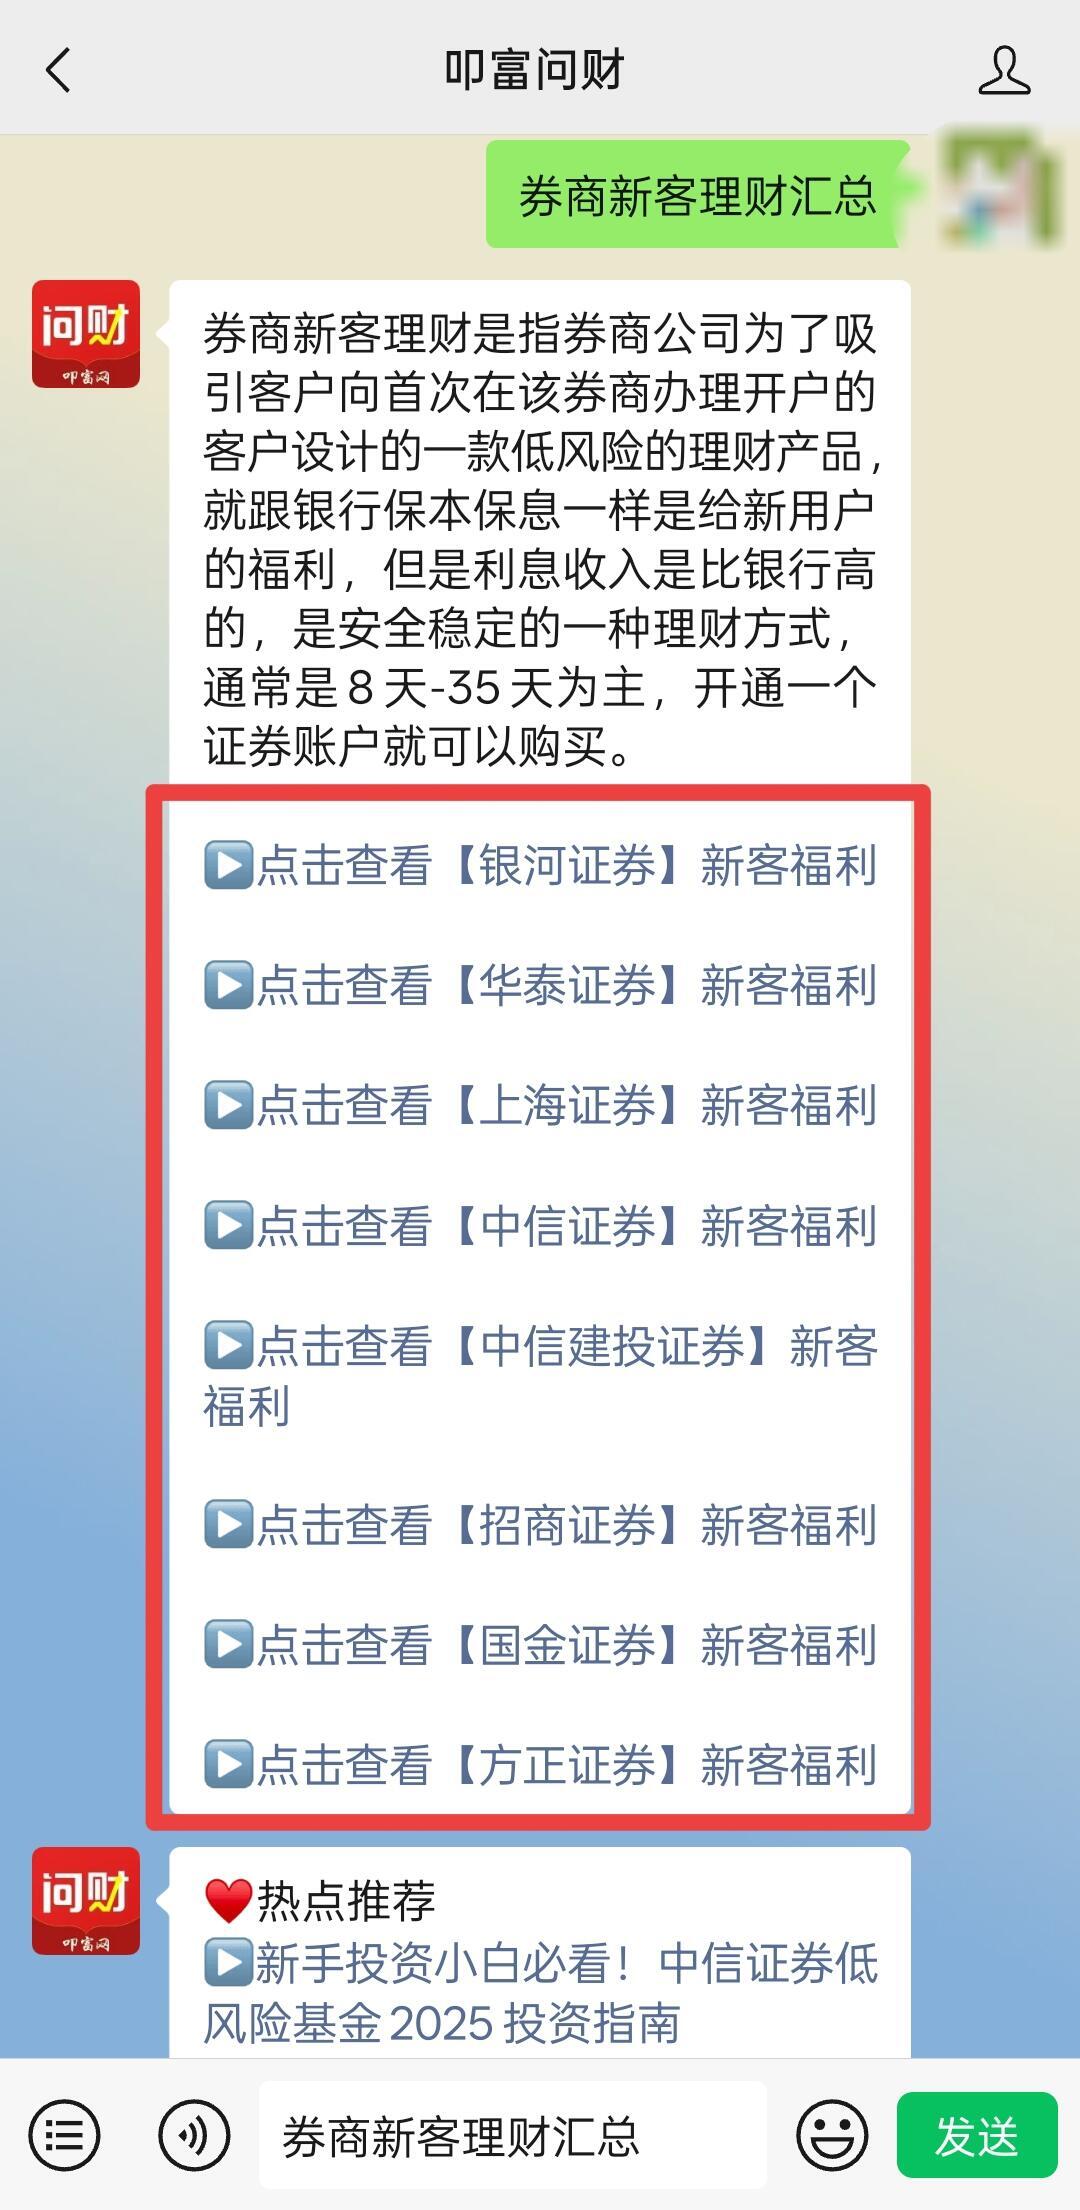
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
版权及免责声明:本文内容由入驻叩富问财的作者自发贡献,该文观点仅代表作者本人,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决策投资行为并承担全部风险。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至kf@cofool.com 举报,一经查实,本站将立刻删除。
推荐相关阅读
 有10万元闲钱,应该如何理财收益更高?
你好,很高兴为您答疑解惑,如果您有10万元的闲钱想要进行理财,以下是一些建议来帮助您获得更高的收益:1.分散投资风险:不要将所有的资金都投入到一种理财产品中,分散投资可以降低风险。您可以考虑将资...
 5066
如何理财让10万元闲钱获得更高的收益?
你好,尊敬的投资者,要让10万元的闲钱获得更高的收益,你可以考虑以下几种理财方式:1.定期存款:虽然定期存款的利率相对较低,但它是风险最小的理财方式。你可以选择期限较长的定期存款,如5...
 1392
2026年10万元怎么理财?
 2342
您好!2026年10万元理财,需结合资金使用周期和风险偏好制定适配方案,以下三类策略供参考:一、稳健保值型(适合1-3年内需用的资金)核心目标是守护本金,获取稳定收益。这类资金可选择:1.盈米启...
2342
2026年10万元怎么理财?
 966
你好,2026年10万元闲钱理财,需综合考虑风险承受能力、投资目标与期限。稳健型投资者可选择银行定期存款、大额存单、债券基金等;平衡型投资者可配置基金定投、银行理财产品;激进型投资者可关注股票基...
966
5万元如何理财 5万元怎么做稳定高收益理财——君得利
 1644
5万元如何理财 5万元怎么做稳定高收益理财——君得利郑州股票开户预约 陈经理 18103836850 QQ:2468702844君得利是国泰君安开发的一款货币型集合理财产品,申购起点5万元,因为其投资的都是一些国债,央票等固定收益类品种,安全性可等同于银行存款,年化收益率长期稳定在3.65%——5.89%之间,且流动性好...
1644
5万元如何理财 5万元怎么做稳定高收益理财——君得利
1590
5万元如何理财 5万元怎么做稳定高收益理财——君得利郑州股票开户预约 陈经理 18103836850 QQ:2468702844君得利是国泰君安开发的一款货币型集合理财产品,申购起点5万元,因为其投资的都是一些国债,央票等固定收益类品种,安全性可等同于银行存款,年化收益率长期稳定在3.65%——5.89%之间,且流动性好...
1590








TA的文章
全部>
TA的回答
全部>
优选券商
更多>


热点推荐
-
@所有人,2026年中秋节A股休市安排出炉!
 2026-09-21 15:07
-
中秋闲钱理财怎么做?国债逆回购+场内货基,两次操作收获8天利息
2026-09-21 15:07
-
指数投资不用瞎找!华泰指数专区:估值筛选+智能选基+一键定投,新手也能轻松上手
2026-09-21 15:07


