


【交易早参】宏观扰动落地,有色板块走势较强,能化品种震荡回调-20260918
发布时间:6小时前阅读:2

 身份认证
编辑日期:2026/9/18
知情人士透露,特朗普总统预计将于下周二在纽约联合国大会期间,与海湾国家领导人举行会晤,商讨对伊朗战事的后续安排。此次会议预计将重点讨论美国提出的战后战略构想。特朗普及其高层团队正在制定战后方案,该方案预计将在中期选举后敲定。
1.9月17日,华为全联接大会在上海启幕。会上,华为发布新一代AI算力基础设施昇腾960超节点。这款算力设施最多搭载的算力卡数量从上一代的1024卡升级到4096卡,并且首次采用一项名为“NPO(近封装光学)”的关键技术,可用于匹配10万亿参数模型训练和推理的需求。AI芯片方面,华为轮值董事长汪涛表示,昇腾960芯片已提前就绪,实现性能翻番。其中,昇腾960DT将于2027年一季度发布,比原计划提前三个季度;昇腾960PR将于2027年三季度发布,比原计划提前一个季度。后续将坚持一年一代的演进节奏,昇腾970计划2028年发布,昇腾980计划2029年发布。
2.英伟达CEO黄仁勋表示,AI正为多个行业带来显著益处。随着AI向不同行业扩散,预计英伟达未来一年芯片销量将达到今年两倍。
日本央行公布利率决议。
风险偏好回暖,股指有望修复
周四A股市场冲高回落,上证指数收跌0.41%,创业板指下跌0.40%,市场成交额维持在1.84(前值为1.85)万亿元。从行业来看,汽车、交通运输板块偏强,有色金属、石油化工板块跌幅居前。股指期货震荡调整,基差偏强运行。
宏观方面,特朗普将于下周二在纽约联合国大会期间,与海湾国家领导人举行会晤,市场预期中东局势或有缓和。产业方面,华为发布新一代AI算力基础设施昇腾960超节点,并表示昇腾960芯片将于2027年一季度发布,比原计划提前三个季度;英伟达CEO黄仁勋预计英伟达未来一年芯片销量将达到今年两倍。综合来看,随着美联储9月加息落地、中东局势出现缓和迹象,隔夜外围市场呈现宏观利空出尽后的风险偏好回升态势,叠加AI产业的向上驱动,股指有望震荡修复。
方向性驱动有限,市场仍偏谨慎
昨日债市震荡运行。宏观方面,国内经济数据整体表现一般,需求端仍偏弱。流动性方面,美联储加息对国内货币政策影响较为有限,央行继续在公开市场净投放,受税期影响,资金成本小上行,但在央行呵护下整体表现平稳。整体来看,宏观面对债市仍有中长期支撑,但短期方向性驱动较为有限,市场偏谨慎,且货币政策未有宽松加码的情况下,上方空间或仍受限。
贵金属
贵金属
加息利空兑现、原油价格高位调整,贵金属于支撑位反弹
黄金/白银:宏观方面,中东局势传出缓和信号,国际油价高位回落。美联储9月如期加息后,暂无更多增量指引。今早CME显示10月、12月至少再加息1次的概率分别为55.4%(+4.6%)和87.5%(-1.2%)。复盘1983年以来美联储历次加息,黄金在加息后的1个月内存在双向波动的风险,但60个工作日后,表现将显著改善,上涨概率和上涨幅度中位数都有明显提高。这或与市场提前计价加息预期有关。中观方面,8月印度白银进口量大幅回升,传统白银需求旺季临近。微观方面,黄金ETF持仓小幅增加,白银ETF持仓平稳,资金面情绪稳定。总体看,加息利空落地,在加息预期进一步升温前,贵金属向下空间或已较为有限。接下来关注中东局势演变,以及10月、11月美国经济、就业数据变化。
铂金/钯金:铂钯基本面变化不大,估值核心驱动取决于加息预期波动。美联储议息会议前市场已提前计价3次加息,9月如期加息后,短线利空有所兑现。
沪铜
宏观拖累减弱,紧缺担忧持续
宏观方面,美联储加息落地,美元指数上行放缓,宏观拖累减弱。供需方面,矿端紧张仍在持续加码,另外受到价格高位回落的影响,市场需求有所改善,现货仍维持升水。美铜关税仍是当前主要不确定性,LME库存连续抬升,市场对非美地区结构性紧张缓解预期延续,但COMEX库存仍在累库。整体来看,宏观面拖累明显减弱,供需紧缺仍对价格形成支撑,但仍需关注美铜关税进展。
沪铝
低库存与旺季消费共振,基本面支撑仍强
宏观方面,美联储加息25bp正式落地,且未对后续利率路径给出前瞻性指引,前期美元及美债收益率上行带来的压力阶段性释放,市场风险偏好改善,有色金属整体获得估值修复空间。基本面来看,海外巴林铝业产量已恢复至战前80%并通过吉达及苏哈尔港出口,中长期供应有转向宽松预期,但短期LME库存仍处低位去化,叠加中东局势下铝锭外运受阻,海外短缺格局短期难改;国内供应端变化不大,产量轻微增加,进口小幅波动。需求端正值传统旺季,消费边际回升,铝锭社库加速去化,截至9月17日主要市场库存降至70.5万吨,较本周一大幅减少4.4万吨,去库趋势为铝价提供坚实支撑。综合来看,宏观利空暂尽、基本面边际向好,低库存与旺季消费共振下,预计短期沪铝维持偏强震荡格局。
氧化铝
多空因素交织,氧化铝低位震荡
原料方面,几内亚出口限制政策始终未有落地,价格表现较为坚挺,但过剩格局未有转变。国内供需方面,产业产能过剩格局仍未发生转变,虽然行业利润不佳,但仍未发生规模性减产,且需求端难有增量,供过于求结构难以扭转。整体来看,当前氧化铝价格处于绝对低位,在成本支撑下进一步向下空间有限,但过剩压力下,价格或继续低位震荡。
沪镍
宏观情绪改善,镍随有色板块回升
宏观面,美联储加息落地后,有色贵金属板块情绪有所修复。政策面,印尼能源与矿产资源部对镍矿HPM基准价公式进行第二次修订,相较4月版下调了镍品位≤1.2%的低品位镍矿的镍、钴CF修正系数,使低品位镍矿参考价格有明显降低。上半年新版HPM基准价的大幅上调,但由于冶炼企业不愿按参考价购买矿石,产生的实际影响有限。本次能矿部HPM基准价公式调整也是基于前期政策面临的阻力,冶炼企业对新价的接受程度和政策推行力度仍待观察。基本面弱现实未改,精炼镍产量、库存虽有边际改善,但需求表现平淡,WBMS最新报告显示7月全球精炼镍继续过剩3.97万吨。综合来看,宏观压力缓和,镍随有色板块修复,但基本面弱现实未改,预计镍价低位震荡。
硅能源
缺乏方向性驱动,预计短期维持偏弱震荡
工业硅方面,供应端新疆大厂东部基地减产兑现,但内蒙前期停产硅厂复产,西南丰水期即将结束,整体供应收缩力度低于预期。需求端多晶硅四季度减产动态频发,硅料厂采购下滑,下游多按需拿货,需求收缩担忧加剧。整体看,供需双弱格局未改,缺乏方向性驱动,预计短期维持偏弱震荡。
多晶硅方面,市场延续政策托底与宽松基本面博弈,产业链观望情绪浓厚,交投活跃度走低。供应端9月仍有累库预期,若10月减产兑现,产量预计降至8.5-9万吨。需求端硅片排产虽有增加,但终端及电池片需求未见明显释放。拐点尚未显现,预计维持震荡偏弱,关注10月减产落地情况。
钢矿
高炉产量不降反升,钢价上方阻力有所增强
钢材:钢材基本面变化不大,需求改善有限,钢联小样本五大品种钢材继续小幅去库。但钢厂大范围亏损后,高炉减产的预期未兑现,本周高炉铁水产量不降反增。且煤炭保供预期有所升温,成本端出现止涨迹象。综合来看,螺纹、热卷价格上方阻力有所增强,如果焦煤供应约束迟迟未能恢复,高炉成本仍将支撑螺纹、热卷价格,反之,螺纹、热卷期价下行风险将显著较高。
铁矿:国内247家样本钢厂盈利率仅7.79%,与上周持平。虽然本周国内高炉生产超预期不降反增,但钢厂低利润仍将继续压制铁矿等高炉原料估值。西芒度铁矿发运量抬升顺利,四季度进口矿发运中枢也有季节性抬升预期,港口高库存较难明显去化。总体看,铁矿基本面整体驱动依旧偏弱,关注10月份高炉减产兑现情况,以及官方与四大矿山长协谈判进展。
煤焦
焦煤强现实与弱预期博弈,焦炭供需矛盾已明显缓和
焦煤:汾渭调研,昨日山西停产煤矿数量小幅减少至56座(日环比-1),涉及产能6140万吨(日环比-60万吨)。蒙煤日通关车辆数延续700车以下偏低水平。焦煤供应约束仍无明确放松信号。但是煤炭保供政策预期有所增强。下游对焦煤价格接受能力转弱,国内样本钢厂亏损比例连续2周超9成。总体看,焦煤依然处于强现实与弱预期之间激烈博弈的阶段,焦煤价格双向波动风险较高,短线维持震荡观点。如果焦煤供应恢复趋势确认,或者下游需求显著减少,焦煤价格下行风险将显著提高,反之,暂不宜高估焦煤价格调整空间。
焦炭:中秋、国庆节前下游补库临近尾声,钢厂焦炭库存处于偏低水平,焦企出货依旧顺畅。下游样本钢厂亏损比例连续2周超9成,后续产量仍有下调的风险。焦炭供需矛盾较前期已明显缓和。虽然焦煤供给约束仍无趋势性放松信号,但煤炭保供政策预期、焦炭基本面等方面的止涨因素有所增多。我们仍然认为焦炭价格相对焦煤更加承压,如果焦煤供应恢复趋势确认,或者下游需求显著降低,焦炭价格回调压力将上升,反之,将限制焦炭价格回调空间。
基本面驱动偏弱,关注燃料成本波动
纯碱:纯碱检修装置已开始恢复,周四日产小幅回升至9.88万吨,下周周产量预计回升至71万吨以上,开工率回升至74%以上。纯碱基本面驱动偏弱。不过价格调整至前低附近后,对行业会议等可能与行业供给侧政策的消息较为敏感。如果没有供应端增量政策,纯碱价格大概率将继续承压,反之,也须观察政策的约束效力和影响程度。
浮法玻璃:国内地产下行周期仍未结束,旺季不旺概率较高。昨日四大主产地玻璃产销率平均值进一步回落至91%(-2%)。在反内卷政策落于现实层面前,浮法玻璃基本面驱动依旧偏空。
原油
地缘存在降温预期,资金推涨谨慎
供应方面,沙特在推进东西管道修复的同时,动用多种措施增加经霍尔木兹海峡出口,尽可能降低损失,美国也明显回避与伊朗及其盟友的紧张局面,市场焦虑有所缓解。前期过热情绪迅速降温,调整需求开始主导盘面。地缘方面,特朗普称正面临对伊朗战争的关键十字路口,计划下周二在联合国大会期间与沙特、阿联酋、卡塔尔等六国领导人会晤,讨论战后战略,但海湾国家不愿与伊朗为敌,重启大规模军事行动难以获得地区支持。整体看,地缘存在降温预期,资金推涨谨慎,高波动阶段注意加强风控。
甲醇
油价调整,甲醇上行动能减弱
中东局势仍在持续发酵,当地开工率处于偏低水平,叠加海峡通行扰动较多,市场对9月甲醇进口量保持偏低预期。且港口库存正处于低位,对价格形成支撑。国内方面,生产利润有所改善,企业开工意愿提升。下游需求方面,虽然有旺季提振,但受利润不佳的影响,整体开工率一般。整体来看,港口低库存仍是主要支撑,但油价近期出现调整,叠加需求端谨慎,甲醇进一步上行动能或有所放缓。
PVC
供需双弱,成本支撑减弱
近期PVC价格整体偏弱震荡。供需方面,开工率仍受到检修因素的拖累,供给压力有限,但市场对复产担忧有所增加。需求方面,虽然政策端较为积极,但短期对消费实质性提振较为有限,旺季订单有所改善,但整体表现一般,叠加库存仍处偏高水平。原料方面,前期支撑有所减弱。整体来看,供需双弱延续,成本支撑减弱,价格偏弱震荡。
农产品
原油上行动能放缓,弱现实压制价格
油脂板块近期整体承压,弱现实对价格形成一定拖累。马棕高频数据显示上半月出口同比下降17.8%-25.6%,而产量同比增加21.28%。叠加MPOB报告显示马棕库存处于历史高位,油价出现回落,短期对价格上方形成压制。但中长期来看,天气减产担忧以及生物柴油需求增长仍未证伪,上行趋势未打破。整体来看,棕油价格跌破万元关口,市场情绪转向谨慎,等待价格企稳。
白糖
内蒙古甜菜糖厂陆续开机,新榨季供应逐步释放,对国内白糖价格形成利空压制。同时,国际油价高位回落,海外白糖多头资金获利了结,价格也跟随调整。不过厄尔尼诺天气带来的未来海外白糖减产预期未证伪,仍将为白糖提供长线利多驱动。预计白糖短线承压,但中长线价格底部将逐步抬升。接下来关注巴西白糖压榨进度、中东局势以及中国新糖上市的情况。
数据来源:同花顺,钢联,SMM,兴业期货投资咨询部
本文非期货交易咨询业务项下服务,其中的观点和信息仅作参考之用,不构成对任何人的投资建议。兴业期货不因任何订阅或接收本报告的行为而视其为兴业期货的客户。上述信息均来源于公开资料,兴业期货对这些信息的准确性和完整性不做任何保证,也不保证所包含的信息和建议不会发生任何变更,我们已力求内容的客观、公正,但文中的观点、结论和建议仅供参考,投资者据此做出的任何形式的任何投资决策与兴业期货和作者无关。上述内容版权仅为兴业期货所有,未经书面授权,任何机构和个人不得以任何形式翻版、复制发布。如引用、刊发,须注明出处为兴业期货,且不得进行有悖原意的引用、删节和修改。如本文涉及行业分析或上市公司相关内容,旨在对期货市场及其相关性进行比较论证,列举解释期货品种相关特性及潜在风险,不涉及对其行业或上市公司的相关推荐,不构成对任何主体进行或不进行某项行为的建议或意见,不得将本文的任何内容据以作为兴业期货所作的承诺或声明。在任何情况下,任何主体依据本报告所进行的任何作为或不作为,兴业期货不承担任何责任。市场有风险,投资需谨慎。
市场有风险,投资需谨慎!
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
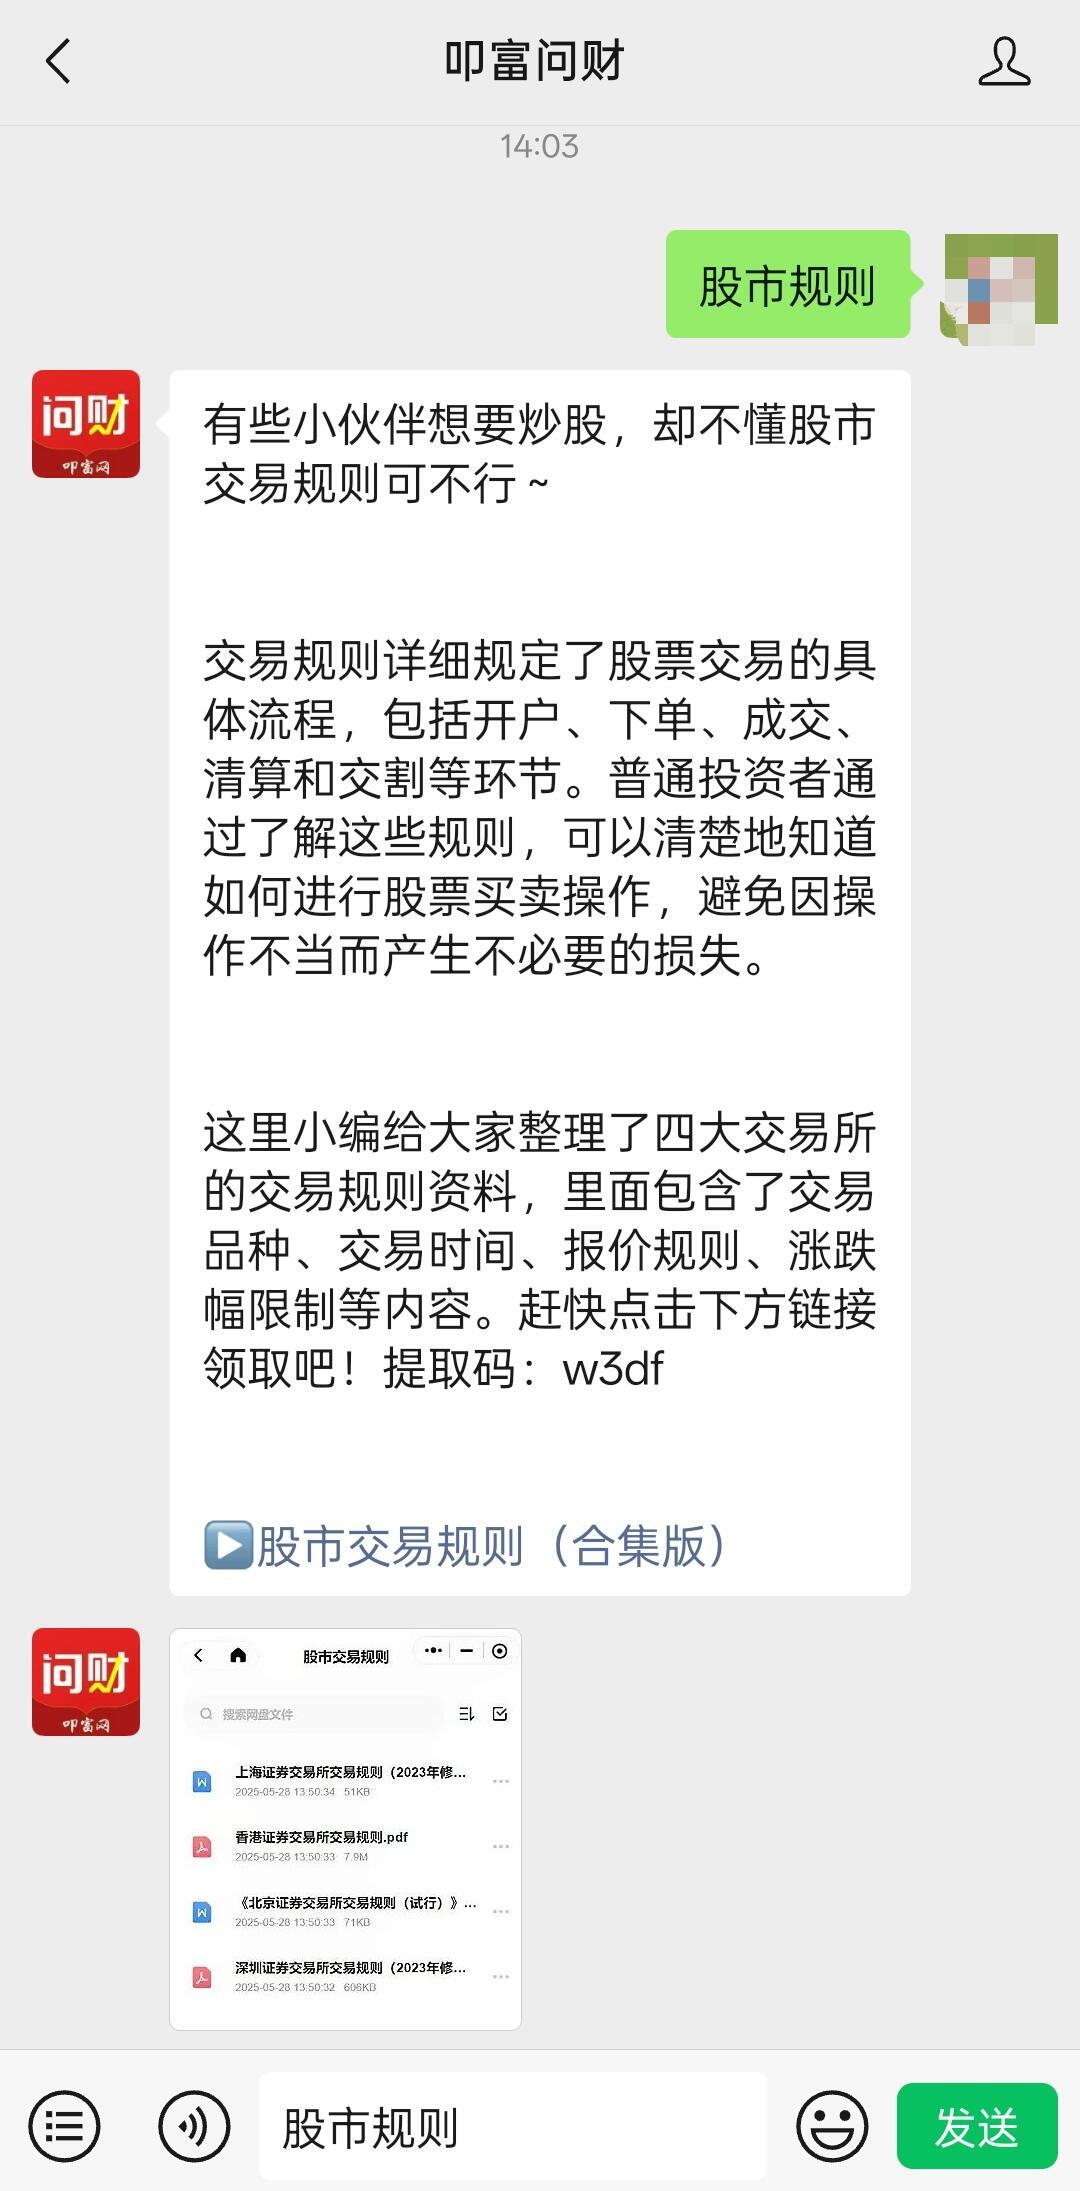
 点击下方按钮,即可获取股市【各个板块】知识合集+开通指南,带你快速上车~
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 4486
 3070
 2120
12139
 596
 587







-
看不懂K线总踩坑?国泰海通形态大师,自动抓买卖信号不用猜
 2026-09-14 18:18
-
选行业总踩坑?华泰证券【行业透视】:一键看清景气度,选赛道不迷茫
2026-09-14 18:18
-
长城证券网上开户流程详解:手机开户步骤与官方入口
2026-09-14 18:18


