


还在纠结量化开户用什么系统?量化开户选QMT量化系统,全市场主流量化交易策略开发平台!
发布时间:2小时前阅读:14


 资质已认证
 问一问
还在纠结量化开户用什么系统?QMT量化系统,全市场主流量化交易策略开发平台!
一、系统和开发公司简介
QMT全称迅投极速策略交易系统,是由北京睿智融科控股股份有限公司(品牌名“迅投”)自主研发的专业量化交易平台。睿智融科成立于2011年,核心研发团队多来自清华、中科院等院校,长期为券商、基金、期货等持牌金融机构提供交易系统与技术服务。QMT并不直接面向个人投资者销售,而是由券商采购部署后向符合条件的客户开放使用权限,账户体系与交易通道依托券商体系运行。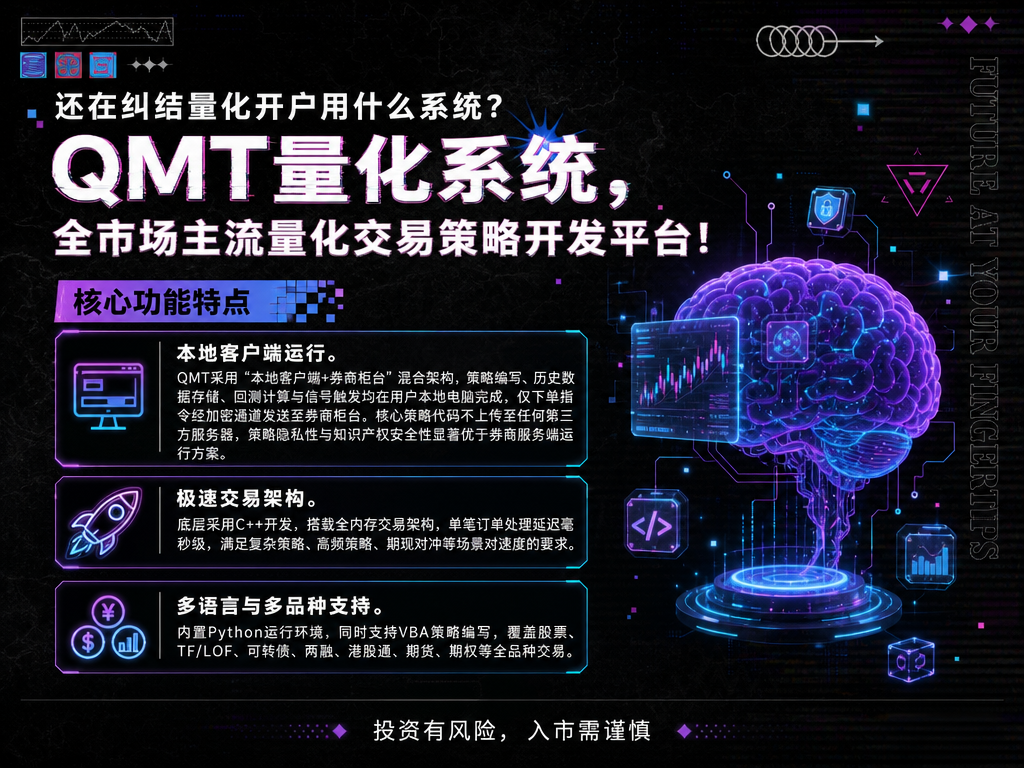
二、核心功能特点
本地客户端运行。QMT采用“本地客户端+券商柜台”混合架构,策略编写、历史数据存储、回测计算与信号触发均在用户本地电脑完成,仅下单指令经加密通道发送至券商柜台。核心策略代码不上传至任何第三方服务器,策略隐私性与知识产权安全性显著优于券商服务端运行方案。
极速交易架构。 底层采用C++开发,搭载全内存交易架构,单笔订单处理延迟毫秒级,满足复杂策略、高频策略、期现对冲等场景对速度的要求。
多语言与多品种支持。 内置Python运行环境,同时支持VBA策略编写,覆盖股票、TF/LOF、可转债、两融、港股通、期货、期权等全品种交易。
三、策略开发、回测与实盘链路优势
在策略开发环节,用户可直接在客户端内完成指标计算、信号逻辑编写与参数设定,利用内置回测引擎验证历史表现,再通过模拟环境校验执行细节,最终进入实盘自动执行。
回测方面,QMT支持Tick级、分钟级、日线级多周期回测,可精确模拟手续费、滑点与保证金等真实交易环境,有效降低策略过度拟合风险。回测完成后自动生成收益曲线、最大回撤、夏普比率、胜率等绩效指标,辅助策略评估。
实盘链路方面,回测、模拟与实盘使用同一套本地引擎,策略从验证到上线的切换无需修改代码结构。实盘运行中,策略信号经QMT底层内核封装为委托指令,通过加密通道直连券商柜台报送,成交回报原路回传至本地策略,形成完整闭环;同时,可对接券商LDP极速柜台服务,优化交易链路。
四、适配人群与基础能力要求
适配人群:
1.QMT适合具备一定编程基础、有明确策略开发需求的投资者:
2.有Python编程能力的量化爱好者与程序员;
3.重视策略保密性的量化交易者;
4.深耕日内回转、可转债套利、多因子选股等场景的精细化交易者;
5.以及有策略研发需求的小型私募与机构客户。
基础能力要求:
1.金融市场常识,需掌握订单类型、涨跌停与停牌影响、各类交易规则、保证金逻辑等各种基础交易规则;
2.Python数据处理能力,重点在于使用Pandas/NumPy进行时间序列清洗与指标计算;
3.策略逻辑设计能力,能将交易想法转化为可验证的假设,并拆解为信号生成、仓位管理与退出规则;
4.回测评估能力,理解调仓时点、交易成本近似等回测假设对结果的影响。
智能交易可能因系统、通讯等原因无法正常使用或无法按照您的设置价格发出委托指令及完成成交,最终成交价格及数量以交易所、登记结算机构等记录为准。请密切关注交易回报情况及条件单设置情况。以上信息仅供参考,不构成对委托指令成交的承诺,不构成投资建议,不构成收益或避免损失的承诺。请您务必仔细阅读相关风险提示及协议,了解各类智能交易功能的区别及不同风险,审慎决策是否使用相关功能。
投资有风险,入市需谨慎!
更多需求了解,欢迎点击文章上方“问一问”,或文章下方微信+电话,直接联系沟通需求!
温馨提示:投资有风险,选择需谨慎。




 +微信
 当前我在线
最快30秒解答
 量化交易
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章
 73
 263
261
 201
 262
191









-
看不懂K线总踩坑?国泰海通形态大师,自动抓买卖信号不用猜
 2026-09-14 18:18
-
选行业总踩坑?华泰证券【行业透视】:一键看清景气度,选赛道不迷茫
2026-09-14 18:18
-
长城证券网上开户流程详解:手机开户步骤与官方入口
2026-09-14 18:18


