


低.风险理财眼花缭乱,一张表看懂六类产品的对比
发布时间:2026-9-15 19:01阅读:7


 身份认证
 问一问
市面上低.风险理财产品数量繁多,很多投资者都会纠结,不知道该如何挑选。本文从五大核心维度拆解六类主流低风险产品,帮你快速定位适配自己的品种,不用对着APP无从下手。
选低风险产品,重点看这五个维度
无论挑选哪一类理财,都可以从下面五个角度综合评判:
1. 安全性:是否保本、波动水平高低;
2. 流动性:能否随时赎回、资金到账时长;
3. 收益性:合理收益参考区间;
4. 购买门槛:起投金额;
5. 税收属性:利息是否享受免税政策。
下面逐个解析每一类产品:是什么、优缺点、适配人群以及代表产品。
银行存款:安全性拉满的底层资产
50万以内保本保息,安全性最高,但收益水平偏低。
• ✅优点:本金安全,操作简单。
• ❌缺点:整体收益低;定期提前支取只能按活期计息,利息损失大;大额存单设置较高起存门槛。
• 适合人群:追求绝对本金安全,对收益要求不高的投资者。
• 代表产品:国有大行3年期整存整取;20万起存大额存单。
国债:国家信用背书的稳健选择
安全性极高,利息免税,但存在购买时间限制。
• ✅优点:信用等级高,利息免征个税,收益一般高于同期限存款。
• ❌缺点:储蓄国债每年只有固定发行期,需要抢购;提前支取分档计息,持有时间太短会损失利息。记账式国债虽然可交易,但价格受利率影响会波动。
• 适合人群:可以持有到期,追求极致安心的投资者。
• 代表产品:储蓄国债(电子式);记账式国债。
基金投顾组合:专业团队打理的一篮子公募基金
底层由多只公募基金按照既定策略搭建而成,投研团队负责选基、资产配置与调仓,投资者只需要选择匹配自身风险等级的组合跟投即可。分为R1、R2两个档位:
• R1级:以货币、纯债基金为主,波动极低,主打稳健现金管理。
• R2级:固收类基金为主,少量固收增强,波动温和,收益空间高于R1。
• ✅优点:多基金分散配置;专业团队持续调仓再平衡;现成配置比例,配套投后陪伴,无需个人频繁盯盘。
• ❌缺点:收取投顾服务费;产品不保本;更适合半年以上持有。
• 适合人群:没时间研究理财,希望交给专业力量打理的投资者。
• 代表产品:
○ 货币三佳组合(R1):优选多只货币、短债基金,波动极低,收益略优于单只货币基金,适配资金使用时间不确定的备用金,100元起投。具体风险收益以平台页面公示为准。
○ 叩富低波组合(R2):固收增强策略,配置债券基金辅以小比例增强,波动温和,适合持有半年以上,追求高于存款的收益,100元起投。具体风险收益以平台页面公示为准。
| 提示:基金投顾属于持牌业务,投顾服务费年化0.01%‑0.50%,按日计提、按月扣除,盈亏不挂钩,费率会在下单页面明确展示;务必选择和自身风险测评结果匹配的组合。 |
银行理财(R1/R2):银行发行的净值型理财
• R1现金管理类:偏向现金管理,波动很小,申赎灵活。
• R2固收类:主要投向债券,净值温和波动,收益空间更高。
• ✅优点:产品供给丰富;R1档位流动性优秀。
• ❌缺点:全部为净值型,不保本;R1/R2仅代表风险等级,不等于收益保证,购买前务必阅读说明书,查看历史最大回撤。
• 适合人群:可以接受小幅波动,希望获取高于存款收益的投资者。
• 代表产品:招银理财朝朝宝;兴银理财稳利恒盈系列。
货币基金:随存随取的零钱工具
• ✅优点:流动性极佳,几乎无波动,门槛极低。
• ❌缺点:收益持续下行,长期很难跑赢通胀。
• 适合人群:存放随时要用的备用零钱。
• 代表产品:天弘余额宝货币、易方达易理财货币、南方现金通货币。
同业存单基金:货币基金的收益进阶选项
• ✅优点:收益高于货币基金,持有满7天免赎回费,波动偏小。
• ❌缺点:7天内赎回有高额惩罚费率,流动性弱于货币基金。
• 适合人群:确认7天以上不用的短期闲置资金。
• 代表产品:华夏中证同业存单AAA指数7天持有、富国中证同业存单AAA指数7天持有。
六类产品汇总对比表
| 产品 | 风险等级 | 安全性 | 流动性 | 收益区间(2026参考) | 门槛 |
| 银行存款 | R1 | 最高(50万内保本) | 定期差/活期好 | 定存约0.95%,大额存单更高 | 50元起;大额存单20万起 |
| 国债 | R1 | 极高 | 储蓄国债流动性偏弱 | 3年1.8%‑2.0%;5年2.0%‑2.2% | 100元起 |
| 基金投顾组合 | R1/R2 | 高/较高 | R1优秀,R2视策略而定 | 以平台页面展示为准 | 100元起 |
| 银行理财 | R1/R2 | 高/较高 | R1优秀,R2看产品 | R2约2.2%‑3.0% | 普遍1元起 |
| 货币基金 | R1 | 高 | 最好,随取随用 | 七日年化约1.11% | 1元起 |
| 同业存单基金 | R1/R2 | 高 | 持有7天后流动性好 | 约1.3%‑1.8% | 1元起 |
| 注:收益为市场参考,会跟随利率环境变动,基金投顾组合收益以平台实际展示为准。 |
根据自己的需求,快速对号入座
• 追求绝对本金安全:优先银行存款、储蓄国债,接受收益换本金安稳。
• 看重随时支取的流动性:货币基金、银行R1现金理财、R1级基金投顾组合。
• 希望收益高于存款,可以接受小幅波动:R2银行理财、同业存单、短债基金,或者R2级基金投顾组合。
常见购买疑问
Q1:这些产品分别在哪里买?
• 银行存款、银行理财:银行网点或者手机银行。
• 储蓄国债:银行柜台、手机银行认购;记账式国债可券商交易。
• 货币基金、同业存单、基金投顾组合:在持牌基金销售平台购买;基金投顾必须选择拥有投顾试点资质的机构。
Q2:每一类产品购买前要重点留意什么?
1. 银行存款:50万以内受存款保险保护,超过部分关注银行经营情况;定期提前支取会损失利息。
2. 国债:储蓄国债不是随时可买;提前支取会产生利息损耗。
3. 基金投顾组合:不保本,存在净值波动;看清投顾服务费;选择匹配自身风险等级的策略。
4. 银行理财:净值产品不保本,R1/R2不是保本承诺,关注投资范围与历史回撤。
5. 货币基金:不保本,七日年化仅代表过去表现,不预示未来收益。
6. 同业存单基金:避开7天内赎回,适合确定7天以上不用的资金。
Q3:新手容易踩哪些坑?
1. 误以为银行理财等同于存款,能够保本。净值理财已经取消刚性兑付,R2同样会阶段性浮亏。
2. 把货币基金七日年化当成固定收益,忽视收益会随市场变化。
3. 觉得储蓄国债随时可以赎回,忽略提前支取的利息损失。
4. 看到“R2中低风险”就默认不会亏钱,债市调整阶段R2产品同样会浮亏。
5. 选择基金投顾组合,只看名字,不去看底层资产、风险等级。
总结
六类低风险产品没有绝对的优劣,各有定位。追求本金绝对安全选存款、国债;看重灵活取用优先货币基金;想要博取更高收益,可以考虑银行理财、短债、同业存单;不想自己研究调仓,再考虑基金投顾组合。
先想清楚这笔钱多久要用,自己能接受多大波动,再匹配对应产品即可。
| 市场有风险,投资需谨慎。本文内容仅供参考,不构成投资建议。基金过往业绩不代表未来表现,净值型产品不保本;基金投顾组合不保本,投顾服务费按日计提、按月扣除,与账户盈亏不挂钩。购买前请仔细阅读产品说明书并完成风险测评。 |
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
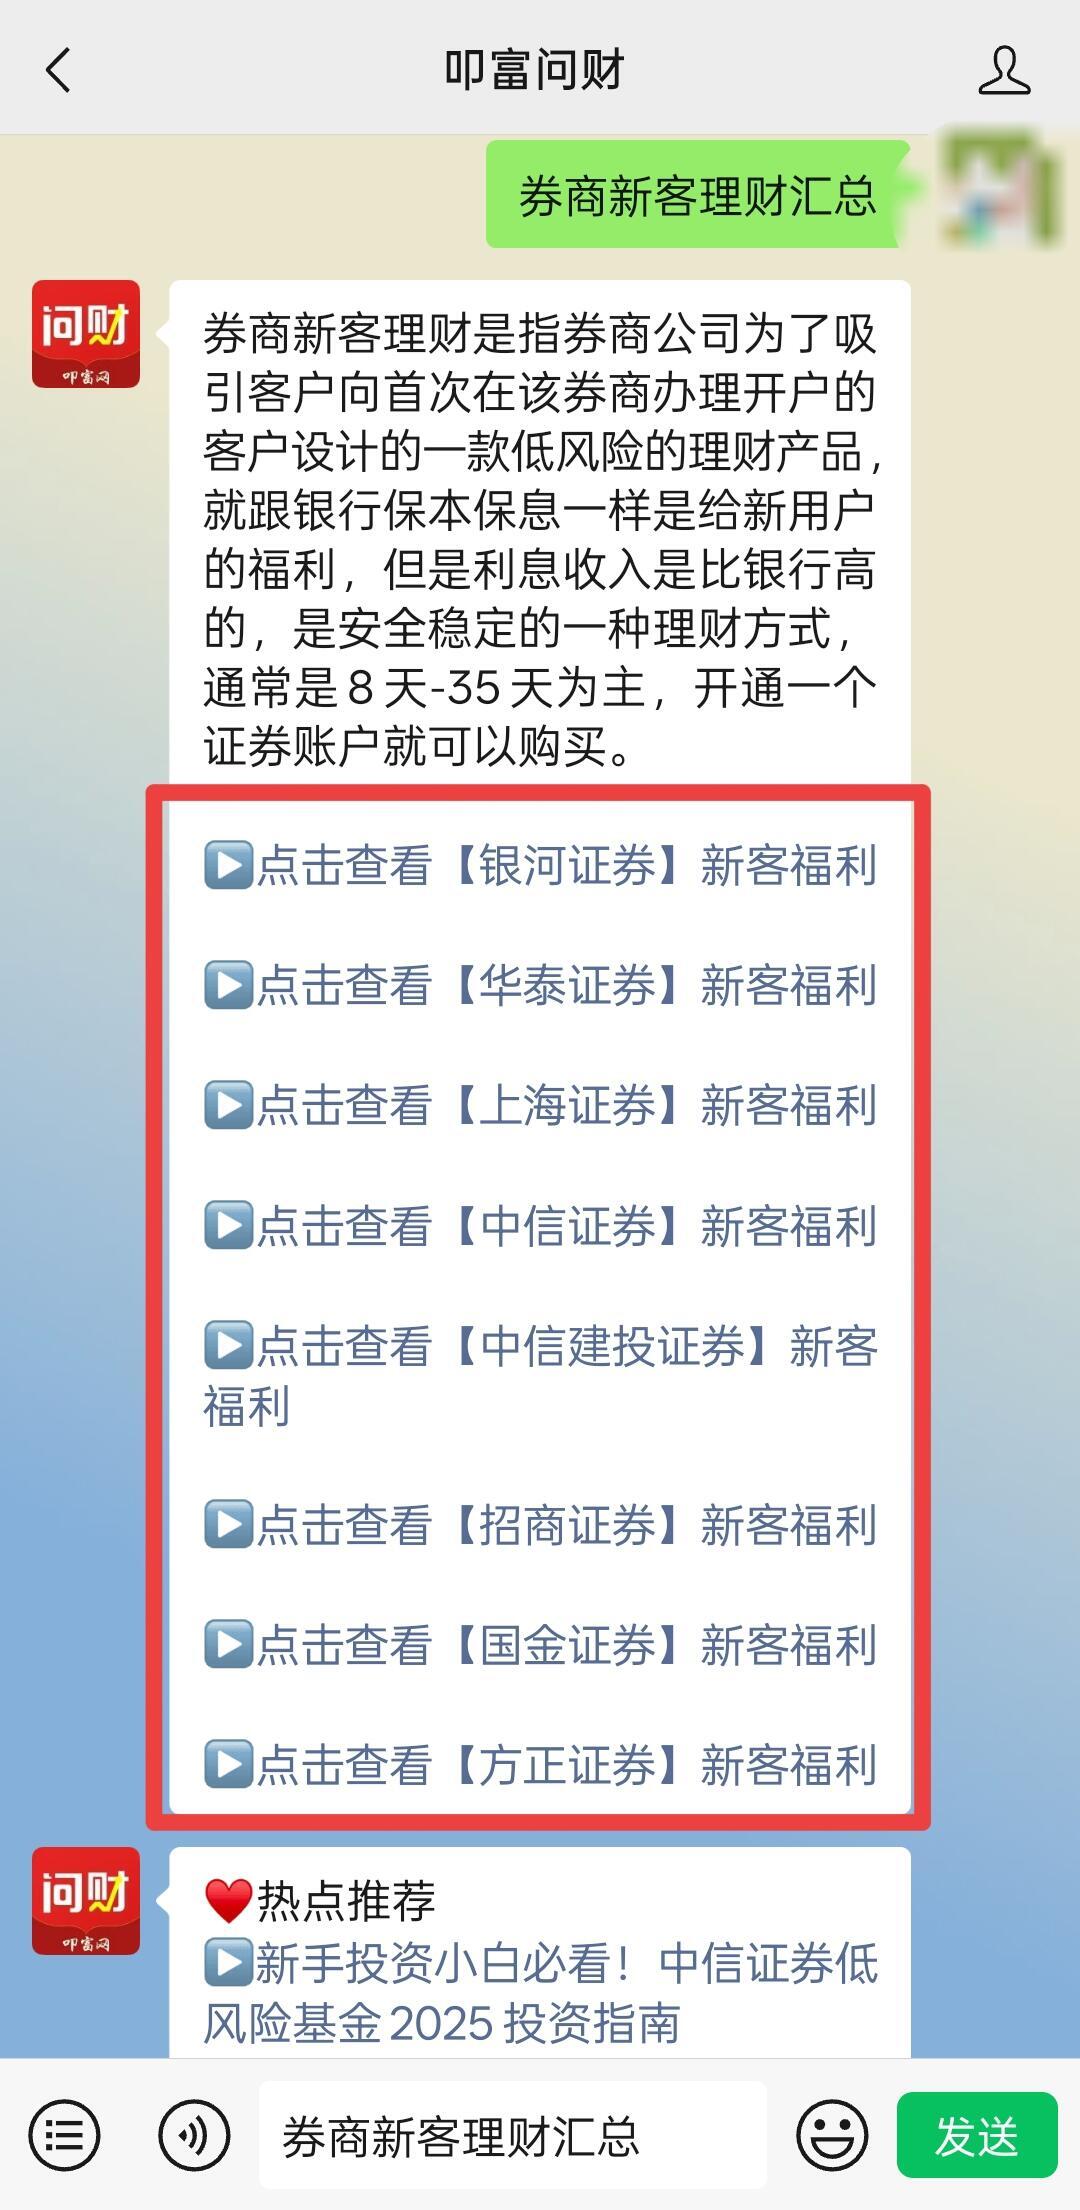
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 758
 517
 706
 751
 1097
 1236









-
账户业务哪些必须临柜?可线上办清单与3类需临柜情形
 2026-09-14 18:13
-
华泰证券开户流程是什么?线上开户需要几分钟?
2026-09-14 18:13
-
养老理财9月底有望再扩围:谁能买、怎么选?别把它和个人养老金搞混了
2026-09-14 18:13


