


量化收紧,miniQMT禁止,大QMT实时数据接口如何获取,个人量化交易开通指南!
发布时间:1小时前阅读:52


 资质已认证
 问一问
miniqmt的禁止,是近期量化交易圈最大的一件事情了。因为mini可以直接用原生python去用mini的下单接口进行交易,又可以使用外部的数据,就非常的不安全,有风险,需要监督管理。
其实有些券商在大QMT中还保留了读取csv文件和读取本地文档中的代码信号的功能,这个和mini其实差不多。
通过这种方式,基本就能实现miniQMT的功能,只是相较于之前就没有那么方便。
大QMT的A股量化实时数据、交易接口对接实操指南
QMT:本地执行
QMT(Quantitative Trading Platform 系列客户端,常见为迅投 XtQuant 内核)的策略运行在投资者本机客户端内。
策略载体:内置 Python 编辑器 + 本地 Python 环境
生命周期:
init(ContextInfo)
— 策略初始化,仅执行一次
after_init(ContextInfo)
— 初始化完成后回调,适合放一次性任务
handlebar(ContextInfo)
— 每根 K 线 / 每个 tick 驱动一次,主逻辑所在
数据路径:客户端接收行情 → 落本地内存 / 本地硬盘 → 策略调用接口读取
优势:可调用任意本地第三方库(pandas、numpy、sklearn、torch),调试直观
代价:策略运行完全依赖本机——开机、联网、供电、系统更新、内存占用,任何一个环节出问题都会中断交易
数据层:QMT 的行情接口
QMT 的数据接口不是单一函数,而是按数据时效性和覆盖范围划分的一组取数方式。选错接口,等于在架构层面给策略设了天花板。
全推接口 get_full_tick
用途:获取全市场所有品种的最新 tick 快照,无需逐品种订阅。
特征:
- QMT 客户端启动后即自动接收全市场最新数据快照
- 只有当下,不含历史——返回的是最新一笔状态,不是序列
- 返回结构为 dict,key 为品种代码(如
510XXX.SH)
代码示例: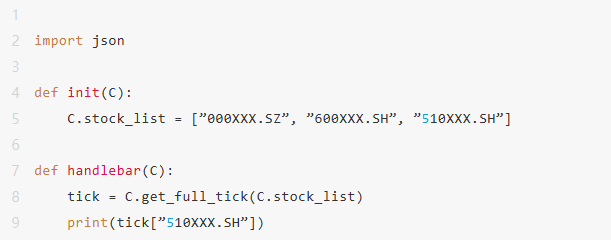
返回值关键字段:lastPrice(最新价)、open、high、low、lastClose、amount(成交额)、volume(成交量)、bidPrice/askPrice 档位、timeStamp。
适用场景:
全市场扫描:涨停预警、成交量异动监测、振幅突破
多因子横向排序:每个驱动周期对全 A 做一次截面筛选
精度说明(常见误区)客户端内部对全推数据的处理频率较高,但 Level-1 行情源本身是 3 秒一次的快照。也就是说,get_full_tick 取到的 tick 数据实际刷新间隔约为3 秒。若怀疑行情延迟,建议:
- 校准本地系统时间(
w32tm或网络时间同步) - 打印
timeStamp与本地时间做差值比对 - 做秒级策略时需明确这一延迟不可消除,须转向 Level-2 数据源
订阅接口 subscribe_quote / get_market_data_ex
用途:向行情服务器注册指定品种,获取连续的实时序列。
可订阅周期:分笔(tick)、1 分钟、5 分钟、日线
限制:单次订阅品种数上限 100 个,超出需分批调用 subscribe_quote。
代码示例: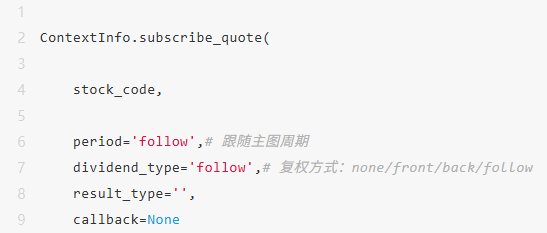
适用场景:自选股持续跟踪、日内分时突破、短周期趋势跟随。
与全推的分野:
- 全推 = 全市场 × 单快照
- 订阅 = 少品种 × 连续序列
两者不可互相替代。
本地历史接口
get_market_data_ex(subscribe=False) / get_local_data
用途:读取已落盘到本地的历史行情。
特征:不走网络,读取速度最快。回测模式必须使用本地数据接口。
用实时接口跑回测是典型的性能错误——数千根 K 线逐笔向服务器请求,I/O 阻塞会让回测从分钟级劣化到小时级。
适用场景:策略回测、历史因子计算、回测结果可视化。
数据下载接口 download_history_data
用途:将历史行情批量写入本地,为 2.4 节提供数据源。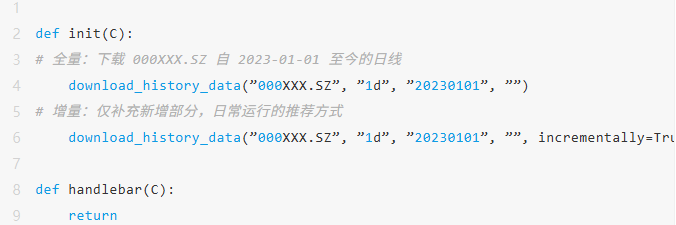
注意事项:
- 第二个参数为周期:
tick/1m/5m/1d - 存在周期限制、流量限制、流速限制,不可一次性拉取全市场十年 tick
- 生产环境建议:每日收盘后跑一次增量下载,而非盘中全量拉取
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 量化交易
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章
 1903
 2632
 1698
 560
 1502
830








下一篇资讯:
暂无下一篇


-
看不懂K线总踩坑?国泰海通形态大师,自动抓买卖信号不用猜
 2026-09-14 18:18
-
选行业总踩坑?华泰证券【行业透视】:一键看清景气度,选赛道不迷茫
2026-09-14 18:18
-
长城证券网上开户流程详解:手机开户步骤与官方入口
2026-09-14 18:18


