


股票期权多空交易机制:增加交易灵活性,享惊喜优惠佣金费率!
发布时间:2小时前阅读:16


 资质已认证
 问一问
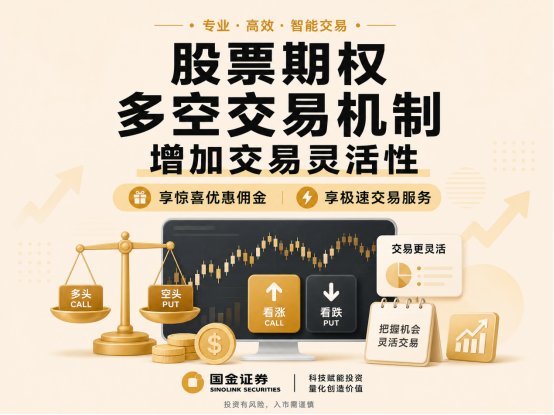
国内的股票期权是指ETF期权,期权逐渐受到更多投资者的关注,核心在于其交易方向与策略组合的高度灵活性。与股票只能做多、期货虽可多空但损益线性不同,期权通过认购与认沽、买入与卖出的多重组合,为投资者提供了在上涨、下跌、震荡、波动率变化等不同市场环境下,可从多个维度展开交易,增加交易灵活性。
一、期权多空机制:四种基础交易方式
期权的多空并非简单的“看涨做多、看跌做空”。
1、买入认购:预期上涨,以有限权利金换取上行收益,最大亏损为权利金。
2、买入认沽:预期下跌,以有限权利金换取下行保护或做空收益。
3、卖出认购:预期不涨或温和下跌,收取权利金,但承担上行风险。
4、卖出认沽:预期不跌或温和上涨,收取权利金,但承担下行风险。
四种头寸可以单独使用,也可以组合成价差、跨式、宽跨式等策略。
二、期权合约状态:实值、虚值与平值
期权合约按其行权价与现货价格的关系,分为实值、虚值和平值三种状态。
1、实值期权:
认购期权的现货价格高于行权价,认沽期权的现货价格低于行权价;
2、虚值期权:
认购期权的现货价格低于行权价,认沽期权的现货价格高于行权价;
3、平值期权:
行权价与现货价格大致相等;
实值期权具有内在价值,虚值期权没有内在价值,仅有时间价值。随着标的ETF价格变动,合约会在实值、平值、虚值之间转换。
三、期权合约的实际价值:内在价值+时间价值
1、内在价值:是立即行权所能获得的收益,市值期权才有内在价值;
认购期权内在价值=现货价格—行权价
认沽期权内在价值=行权价—现货价格
2、时间价值:
到期现货价格可能向有利方向变动的可能性,剩余期限越长、波动率越高,时间价值越大。
四、期权合约价格的形成:(权利金价格)
由市场供需与定价模型共同决定:
现货价格与行权价:决定内在价值的大小。
剩余到期时间:时间越长,时间价值越高。
隐含波动率:市场对未来波动的预期,波动率越高,权利金越贵。
短期国债利率:影响持有成本与远期价格。
五、期权到期日与交收日:
期权到期日:
通常为到期月份的第四个星期三(遇节假日顺延)。到期日当天,买方可以选择行权或放弃,卖方则需准备履约。
期权交收日:
期权行权交收采用T+2制度,行权日(T日)申报行权,T+1日完成份额与资金的交收,T+2日标的ETF可卖出。
股票期权的多空灵活性,既可以进行简单的“做多或做空”,也可以通过买购买沽、卖购卖沽、不同行权价与到期月的组合,构建出适应各种市场预期的策略。理解期权交易的各个维度,可以从交易方向、波动率、时间三个维度上进行灵活交易。
新户专属福利
✅“惊喜优惠佣金费率”丨
✅“免费量化交易软件QMT、PTrade”丨
✅“极速交易服务”丨
✅“智能交易条件单” 、“网格交易工具”
✅“精选靓号开户”丨
✅ 底仓增强策略在线开通使用丨
如有需要可以点击文章下方微信/电话咨询联系,一对一资深客户经理为您服务!
投资有风险,入市需谨慎!
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【股票】知识合集+热点问题解答,一键掌握基础知识!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 4134
 2044
 697
636
519
698







下一篇资讯:
暂无下一篇




