


QMT量化策略编写|避坑指南+实操技巧
发布时间:2026-5-11 17:43阅读:258

 问一问
 从业认证|
从业6年
【回测参数设置建议】避开虚假完美收益陷阱
✅ 初始资金贴合实际仓位逻辑:
不要随便填大额资金!如果策略持仓多只个股,要根据每只标的投入合理计算总本金。
资金规模和持仓体量不匹配=资金使用效率低→年化收益虚高!
✅ 交易成本精细化配置:
佣金:按市场常规设置,保留最低收费门槛,别忽略基础扣费!
印花税:仅在卖出时收取,双向计费=收益虚高!
滑点:区分标的大小!大盘蓝筹滑点低,中小盘适当调高,涨跌停标的单独放大!
✅ 合理调低成交比例:
实盘中涨跌停很难全额成交!别默认100%成交!
建议调低整体匹配比例,增加风控过滤条件(如:避免涨停追入、限制下单量)!
【代码编写建议】实用技巧 + 禁忌要点
✅ 实用技巧:
用实时挂单价替代最新成交价生成信号,更贴近真实交易(比如买入参考卖一价)
数据统一存放在专用容器,别用全局变量,防止数据错乱
复杂逻辑放在策略启动时一次性完成,减少重复运算,提升效率
自动备份账户/订单关键信息,防止程序中断导致数据丢失!
❌ 避坑建议:
别用未来函数!别用当天收盘价算当天信号,实盘根本看不到!
不写死循环、time.sleep(),会阻塞主线程,策略卡死!
同一K线内不连续下单,避免重复操作或冲突!
【实盘过渡:模拟盘→实盘的关键步骤】
模拟盘至少跑2周!
设和实盘一致的资金量、启动时间,测试震荡/上涨/下跌三种行情,信号无异常再推进!
小仓位试盘:
⚠️ 先用小仓位试1周,实盘收益能达模拟80%以上,再慢慢加仓!
每天查日志:
委托日志(有没有废单?)
成交日志(滑点是否超标?)
盈亏日志(差距在哪?)
量化交易稳字当头!
回测别追高收益,实盘别贪满仓!
关注我,获取更多量化干货!
私信我,领取《MT量化策略优化手册》!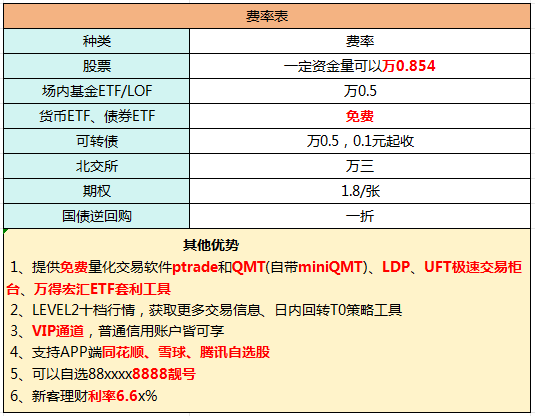 投资路上,细节决定成败!
温馨提示:投资有风险,选择需谨慎。



 +微信
 当前我在线
最快30秒解答
 QMT量化
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章

 286
 916
 180
 122
 448
363


-
@所有人,2026年中秋节A股休市安排出炉!
 2026-09-21 15:09
-
美联储加息25个基点落地:股市和黄金会受什么影响?3个细节别忽略
2026-09-21 15:09
-
一码通账户怎么查?名下券商账户、3户上限与旧户去向
2026-09-21 15:09


