
夫妻两人月入共2.4万,有22万存款,想每年花3万用于健身和健康饮食,资产配置核心怎么规划?
还有疑问,立即追问>

夫妻两人月入共2.4万,有22万存款,想每年花3万用于健身和健康饮食,资产配置核心怎么规划?

叩富问财 浏览:1117 人 分享分享

共1个回答
身份认证| 入驻1年

首发回答

你好!结合你们月入 2.4 万、22 万存款和每年 3 万健康支出的情况,资产配置核心是 “先保基础、再谋增值”,优先留足健康备用金,再用闲置资金做基金等理财。
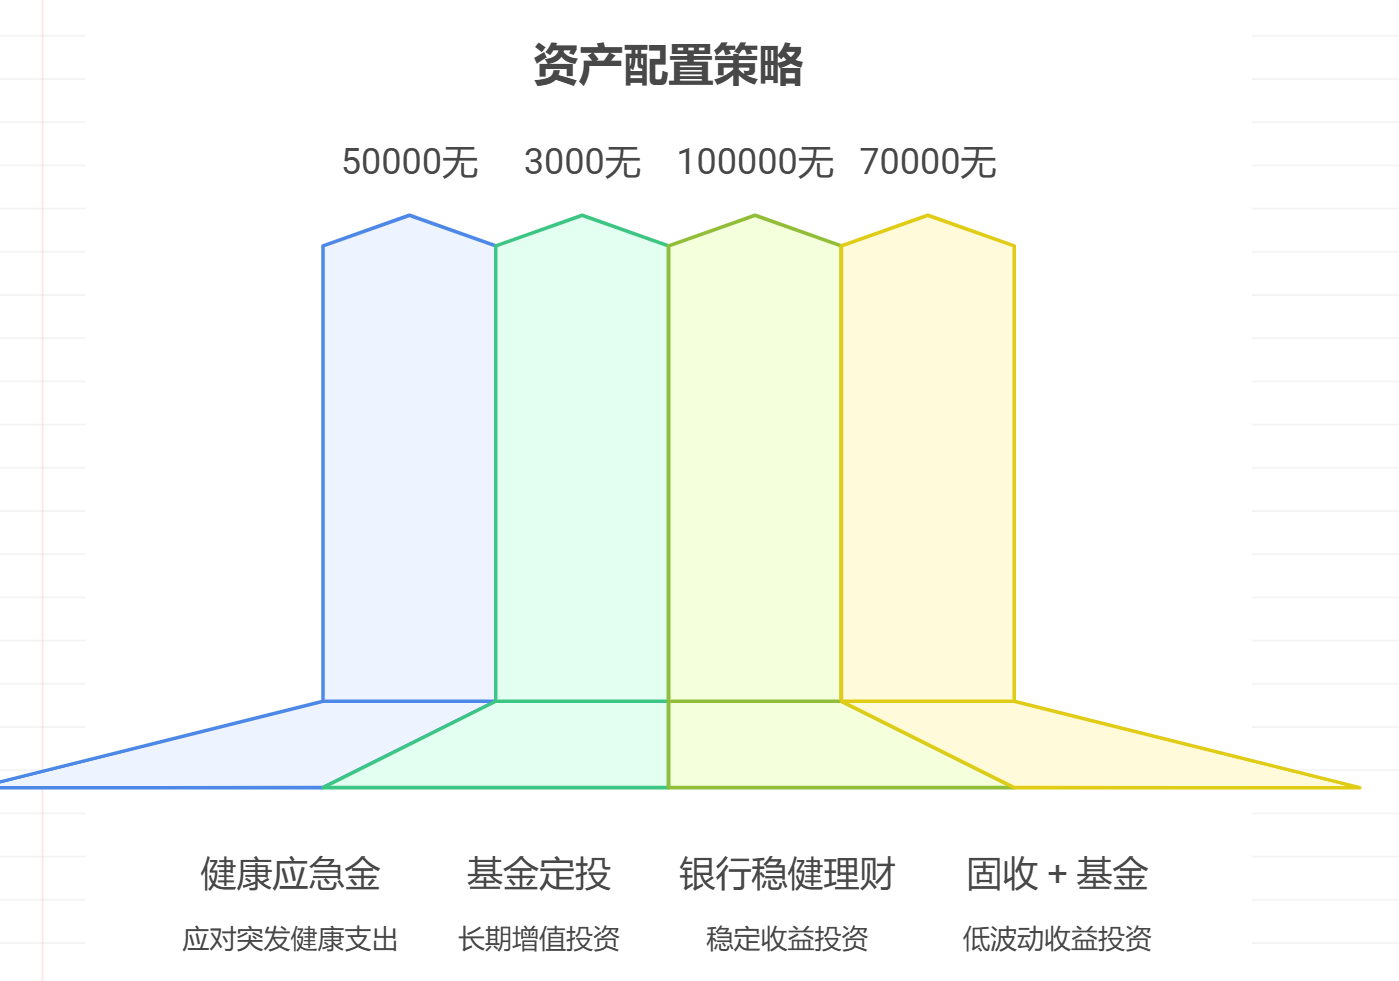
夫妻两人月入共2.4万,有22万存款,想每年花3万用于健康和健康饮食,资产配置核心怎么规划?

核心配置:分三层规划更稳妥
1.预留健康应急金,应对突发需求:

每年 3 万健康饮食支出是固定项,建议从 22 万存款中先划 5 万存货币基金,比如余额宝或银行活钱理财,随时可取用,能应对突发健康支出。很多客户反馈,这样既不影响日常健康开销,又能避免急需用钱时动用其他理财,心里更踏实。
2.每月结余做基金定投,长期增值:

你们月入 2.4 万,扣除生活和健康开支后,每月大概能有 5000-8000 结余,可拿出 3000 元做基金定投,选沪深 300 指数基金 + 医疗主题基金组合,长期看年化收益大概率在 6%-10%。有客户坚持定投 3 年,不仅跑赢通胀,还攒下了一笔额外健康储备金,很适合你们的需求。
3.剩余存款配稳健理财,兼顾收益:

22 万存款扣除 5 万应急金后,剩下 17 万可分两部分,10 万买银行稳健型理财(年化 3%-4%),7 万在我这开户买固收 + 基金,这类基金波动小、收益稳,近 1 年不少客户获得了 5% 左右的收益。开户后我还会推荐专属高收益基金,让这部分资金更高效增值。

你们的资产规划需要结合健康支出节奏和长期增值目标,点击,我会帮你们细化每月基金定投方案,推荐适配的高收益基金和稳健理财,还能根据健康支出需求调整资金分配,让每笔钱都用在刀刃上,避免盲目配置。

赞 关注 分享
踩
发布于2025-9-4 14:06

还有疑问?看看专业认证经理怎么说

资深崔经理:
先预留应急备用金覆盖日常支出与突发风险,再将闲置资金按期限划分配置不同产品
张经理:
需结合两人风险承受与目标周期调整,定期复盘优化配置的比例结构
18名擅长【资产配置】的认证经理当前在线>
其他类似问题
工作4年有16万存款,想每年花2万提升生活品质(买家电、服饰等),资产配置核心怎么平衡?
您好,16万存款想每年花2万提升生活,核心是“保本打底+灵活支取+收益覆盖”!别直接“砍”16万当零花钱,按“8万稳存+5万增值+3万灵活用”分配,既能每年痛快消费,又能让钱“边花边长...
资深刘经理 3105
刚结婚小夫妻,无存款,月入共1.4万,想1年内攒够5万应急金,资产配置核心有什么储蓄方案?
您好,刚结婚没存款,月入1.4万想1年攒5万应急金,核心是“极致抠细节+强制高储蓄+选对工具”!建议每月至少存4167元(5万÷12),实际可按“6000元强制储蓄+灵活调整”操作,比...
资深刘经理 2620
夫妻两人有20万存款,一方想给孩子报私立幼儿园(每年3万),一方想先攒钱,资产配置核心怎么协调?
您好,夫妻有20万存款,一方想花3万报私立幼儿园,一方想攒钱,资产配置核心是“先保基础+分阶段满足需求”:建议用5万(25%)覆盖孩子1-2年私立园费用,剩下15万继续攒钱(买稳健理财...
资深刘经理 2145
工作6年有36万存款,想每年花4.5万用于家庭旅游,资产配置核心怎么平衡消费和长期储蓄?
你好!工作6年有36万存款,想每年花4.5万家庭旅游,其实可以把存款分“旅游专项金”“长期储蓄增值金”来规划,既能安稳满足每年旅游需求,也不耽误长期存钱,搭配合适的理财还能让钱生钱呢。...
资深刘经理 1917
夫妻两人月入共2.5万,无负债,想每年花5万旅游,资产配置核心怎么规划储蓄和消费?
您好,夫妻月入2.5万无负债,想每年花5万旅游,资产配置核心是“先存后花,稳中求趣”:建议每月先存4167元(5万÷12)到专属旅游账户,选低风险理财保本增值;剩下的钱按“50%必需开...
资深刘经理 2307
家庭有100万存款,想做稳健投资,通过资产配置该怎么规划?
家庭有100万存款做稳健投资,资产配置可以这样规划。首先可以拿出一部分资金,比如30-40万投资债券基金,债券基金相对比较稳定,收益也较为平稳,联系我可以申请很低的佣金,老牌券商值得您...
高级胡经理 1001
同城推荐
  • 咨询

    从业认证|

  • 咨询

    从业认证|

  • 咨询

    从业认证|

相关文章
回到顶部





