


长城证券量化策略回测怎么用?多个客户经理对比后再开通,先验证再实盘
发布时间:2026-7-20 09:10阅读:206

 问一问
 身份认证|
入驻6年
“我写了个策略,感觉应该能赚钱,但不敢直接实盘。”
这是很多量化新手的共同焦虑。其实,长城证券的量化交易终端GWT提供了一个解决方案——策略回测。
一、什么是策略回测?
回测,就是用历史数据模拟运行你的策略,看看如果过去几年按这个策略交易,收益怎么样、最大回撤多少、胜率多高。
简单说:先让策略在历史数据里“模拟考”,考得好再实盘。
回测的价值在于:
- 验证策略有效性:是真实赚钱逻辑还是过度拟合?
- 发现策略缺陷:什么行情下亏钱?最大回撤能不能接受?
- 优化策略参数:均线选5日还是10日?参数调优后再实盘
二、长城证券GWT回测怎么用?
GWT支持Python策略编写+历史回测+实盘交易全链路。使用流程:
第一步:写策略——在GWT的Python编辑器中写策略代码。新手可以从内置模板起步(比如双均线策略、网格策略)。
第二步:选回测区间——选一段历史数据,比如2020年1月到2025年12月。
第三步:跑回测——点击回测按钮,系统用历史数据模拟运行你的策略。
第四步:看报告——系统自动生成回测报告,包括:总收益率、年化收益率、最大回撤、夏普比率、胜率、盈亏比、交易次数等。
第五步:优化迭代——根据回测结果调整策略参数,再跑回测,直到效果满意。
第六步:转实盘——回测效果满意后,切换到实盘模式运行。
三、回测的核心指标怎么看?
新手看回测报告,重点关注这几个指标:
最大回撤:策略在历史上最大跌了多少。回撤30%的策略,你得问问自己能不能扛住。
夏普比率:衡量风险和收益的平衡。一般认为夏普比率大于1算不错,大于2算优秀。
胜率:赚钱的交易占比。胜率高不一定好(可能每次赚得少),胜率低也不一定差(可能每次赚得多)。要结合盈亏比一起看。
四、开通量化权限找客户经理
量化权限不能在APP自助开通,必须通过官方认证客户经理申请。
长城自研的GWT量化系统实现了零门槛开通试用。
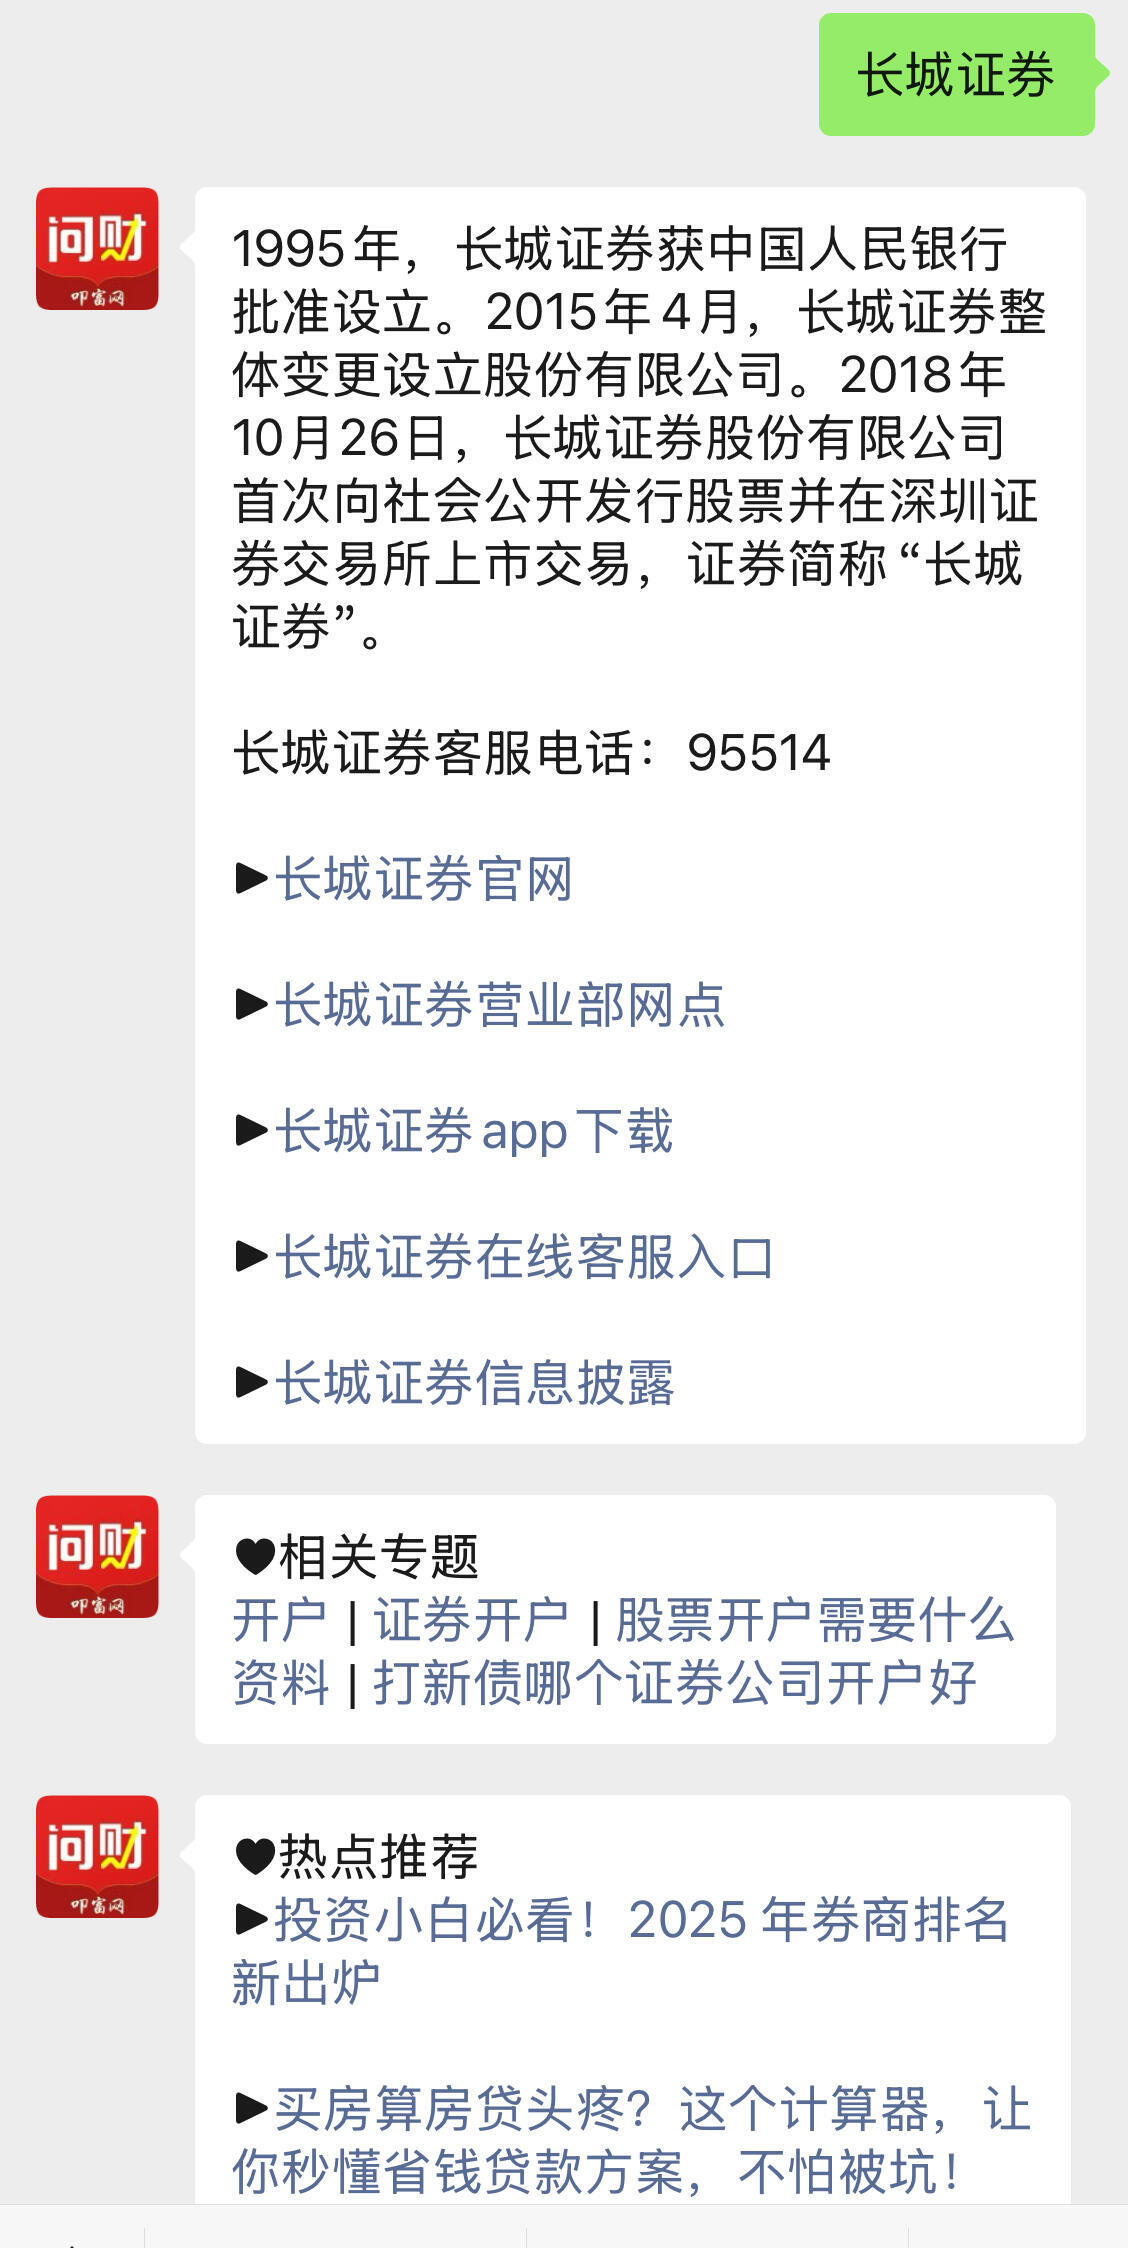
推荐通过 【叩富问财】 公众号对接——微信搜索关注 【叩富问财】 ,回复关键词 “长城量化” ,系统会同时为你匹配多位长城证券官方认证、专精量化业务的客户经理。
你可以同时拿到多位经理的联系方式,对比谁对量化业务更熟悉、谁更懂策略回测,选最满意的那位再让他帮你开通。
一个小提醒:
回测表现好不代表实盘一定好——历史不代表未来。建议回测后先用模拟账户跑一段时间,再转实盘。对接后记得要求对方提供执业工号核验。
最后想说
长城证券GWT支持策略回测,让量化新手可以“先验证再实盘”,大大降低试错成本。关键是找到懂量化的客户经理帮你开通。
如果你对量化策略回测感兴趣——关注【叩富问财】公众号,回复“长城量化” ,一键对比多位官方认证客户经理,选出最适合你的那位。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 微信搜索公众号叩富问财,关注后在对话框回复【长城证券】可获取长城证券官网、长城证券客服电话等更多相关解答。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 503
 648
609
 615
 826
 614




