
工作3年有10万存款,身体不太好,想先买份重疾险,资产配置核心怎么安排保费和储蓄?
还有疑问,立即追问>

重疾险

工作3年有10万存款,身体不太好,想先买份重疾险,资产配置核心怎么安排保费和储蓄?

叩富问财 浏览:549 人 分享分享

1个回答
身份认证| 入驻1年

首发回答

您好,工作3年有10万存款,身体不太好想买重疾险,资产配置核心得先确定合适的保费支出,在保障健康的同时,把剩余资金合理规划储蓄,实现保障和储蓄两不误。

具体安排策略
合理确定保费支出:一般来说,重疾险保费支出占年收入的5% - 10%比较合适。你工作3年有10万存款,假设年收入在8 - 10万左右,那每年保费支出可控制在4000 - 10000元。考虑到身体不太好,保费可能会高一些,建议优先选择保障全面、性价比高的消费型重疾险,既能获得足够保障,又不会给经济造成太大压力。
规划储蓄资金:扣除保费后,剩下的资金要进行合理储蓄。可以将一部分资金存成银行定期存款,比如拿出3 - 5万存3 - 5年期,保证资金的安全性和稳定性,应对突发情况。另一部分资金可以选择货币基金,如余额宝,存2 - 3万,保持较高的流动性,方便日常使用。若有剩余资金,还可以尝试债券基金投资,风险相对较低,长期持有有望获得一定收益。
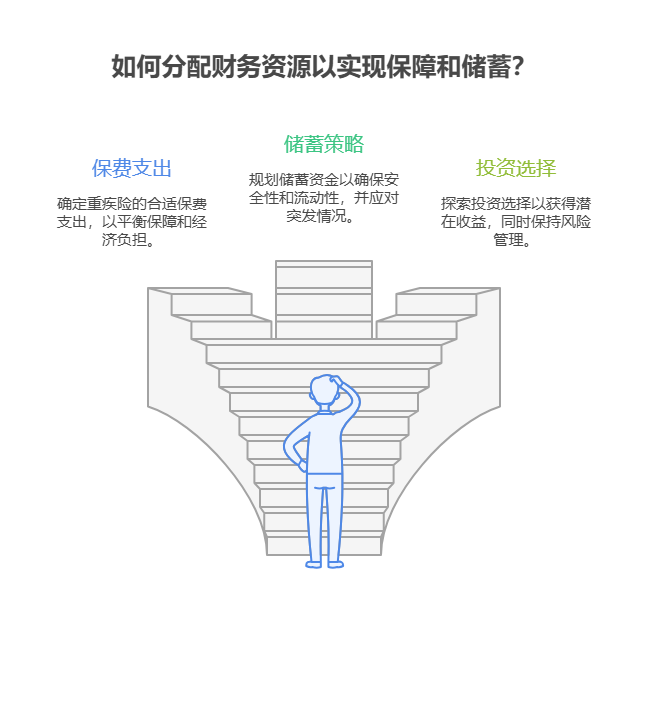
工作3年有10万存款,身体不太好,想先买份重疾险,资产配置核心怎么安排保费和储?

通过这样的资产配置核心安排,能在买重疾险保障健康的同时,实现资金的合理储蓄。要是你想获取更专业的保险和理财规划建议,我公司名列行业前列,具备雄厚师资力量,欢迎右上角关注,为您个性化服务。

发布于2025-7-30 15:18

当前我在线 直接联系我
关注 分享 追问
举报
其他类似问题
我对资产配置不太了解,2025年,我有200万,该如何开始进行资产配置?
您好!200万资产配置记住"3个篮子"法则,保本+增值+机会一个都不能少!‌建议先拿100万放稳健理财和债券基金打底,80万配混合型基金追求增值,剩下20万可以博取高收益。上周刚帮客户...
资深赵经理 9792
手里有9万,想3万买活期理财,3万买基金定投,3万存定期,资产配置核心觉得这种时间周期安排合理吗?
你好,你把9万分成3万活期理财、3万基金定投、3万定期的资产配置,从时间安排来看挺合理的,兼顾了资金灵活性、长期增值和稳健收益,适配不同时间周期的需求。资产配置的时间安排分析1.活期理...
资深刘经理 1365
刚结婚小夫妻,无存款,月入共1.4万,想1年内攒够5万应急金,资产配置核心有什么储蓄方案?
您好,刚结婚没存款,月入1.4万想1年攒5万应急金,核心是“极致抠细节+强制高储蓄+选对工具”!建议每月至少存4167元(5万÷12),实际可按“6000元强制储蓄+灵活调整”操作,比...
资深刘经理 2378
工作3年有10万存款,想兼顾应急和少量收益,资产配置核心在这种情况下该怎么体现?
推荐国债逆回购。主要有三点理由:安全性高;收益稳定;投资期限灵活ps:参与国债逆回购需先开立证券账户,建议选择支持为手续费打一折的证券公司,可节省成本欢迎联系我开户,我司是上市国企证券...
资深张经理 1369
刚毕业在私企工作,担心失业,手里有3万存款,资产配置核心建议怎么储备应急资金?
您好,刚毕业在私企担心失业,手里3万存款别乱投!资产配置核心是“先保应急,再稳增值”:建议拿2.4万(80%)存高流动性理财当应急金,覆盖6-8个月生活费;剩下6000元买低风险理财,...
资深刘经理 2555
有20万存款,想10万投资商铺(年租6%),10万买债券基金,资产配置核心觉得这种组合如何?
您好,20万拆成10万投商铺(年租6%)+10万买债基,这组合看着“稳中有赚”,但暗藏流动性风险!商铺租金虽稳,但变现难、管理麻烦;债基波动小,但收益可能跑不赢通胀。想优化配置,得先平...
资深刘经理 2145
同城推荐
  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业3年

相关文章
回到顶部




