


2026年闲钱理财选什么平台比较好?
发布时间:39分钟前阅读:11

 问一问
 身份认证| 入驻1年
闲钱理财这件事,2026年的环境和三年前完全不同。货币基金七日年化平均约1.11%,超过两成产品跌破1%;银行一年期定存挂牌利率在1%附近;储蓄国债的收益率也降到了2%以下。钱放在哪里,收益差别已经不大,但流动性和安全性的差别还在。
所以"选什么平台"这个问题,2026年要拆成两问:这笔闲钱多久不用?需要多快的到账速度?回答完这两个问题,平台基本就定了。
先把"闲钱"分成三层
第一层:随时可能用。 三个月内要付的钱——房租、学费、保险、应急备用金。这层的要求是T+0或T+1到账,收益是次要的。
第二层:半年到一年不用。 有明确用途但时间还没到——装修、旅行、年度大额支出。这层可以接受T+1到账,追求比活期高一点的收益。
第三层:一到三年不用。 暂时没有明确用途,但也不敢投权益。这层可以考虑短债、固收类组合,接受小幅波动换取更高一点的历史收益。
三层的比例因人而异。常见的做法是:第一层留3-6个月的家庭开支,第二层按未来一年的确定支出估算,剩下的放第三层。
各层的可选工具与收益区间
| 层级 | 可选工具 | 2026年收益区间 | 到账速度 | 风险等级 |
|---|---|---|---|---|
| 第一层 | 货币基金、银行活期+、现金管理类产品 | 货币基金七日年化平均约1.11%,部分跌破1% | T+0快赎(单日限额通常1万元)/T+1 | R1 |
| 第二层 | 同业存单指数基金、短债基金 | 同业存单指数基金约1.3%-1.8%;短债约2.0%-2.8% | T+1至T+2 | R1-R2 |
| 第三层 | 中长期纯债基金、R2级固收类投顾组合 | 纯债约2.5%-3.5%;R2组合约3.0%-4.5% | T+1至T+3 | R2 |
需要说明的是,上表区间的口径是2026年8月市场数据,收益率随市场变化,不代表未来。低风险理财的整体区间在1%-6%之间,具体产品落在哪一段,取决于底层资产和久期。
平台怎么选:四类渠道的实际差别
| 平台类型 | 闲钱类产品覆盖 | 快赎额度 | 起投门槛 | 费率特点 |
|---|---|---|---|---|
| 盈米启明星 | 货币基金、同业存单指数、短债、R2组合 | 按产品规则,通常单日1万元 | 基金1元/组合100元 | 申购费1折起约0.15%;投顾服务费年化0.01%-0.50% |
| 支付宝(蚂蚁基金) | 货币基金、短债、银行理财代销 | 通常单日1万元 | 1元 | 部分基金1.25折起(0.15%-1.5%);投顾服务费约0.20%-0.40% |
| 天天基金(东方财富) | 货币基金、短债、同业存单指数 | 按产品规则 | 10元 | 部分基金1.25折起;投顾服务费约0.25%-0.50% |
| 银行渠道 | 活期+、现金管理类、存款、国债 | 部分产品支持实时到账 | 100元起 | 存款无申购费;代销基金8折至不打折 |
| 券商渠道 | 场内货币ETF、国债逆回购 | 卖出后T+1可用 | 按1手或1000元起 | 佣金万1至万3;逆回购收手续费 |
这张表里最需要关注的是"快赎额度"这一列。货币基金的T+0快速赎回,监管规定单日单账户上限通常为1万元,超过部分按T+1到账。如果你的应急备用金有5万元,那就需要分散到多个产品,或者接受部分资金T+1到账。
另一个容易被忽略的是"起投门槛"。第三层的短债基金和固收组合,起投金额差异较大:盈米启明星基金1元、组合100元起投,支付宝1元,天天基金10元,银行和券商常见100元至1000元。想做每月500元的强制储蓄,门槛低的平台更容易执行。
2026年的三个现实变化
变化一:货币基金的收益优势消失。 七日年化1.11%的平均水平,扣除通胀后实际收益接近于零。把大额资金长期放在货币基金,等于只买流动性,不买收益。
变化二:存款利率持续下行。 一年期定存挂牌利率在1%附近,三年期、五年期也已降至2%以下。靠存款吃利息的时代基本结束,这也是2026年"存款搬家"讨论变多的原因。
变化三:短债与同业存单指数基金成为替代品。 这两类产品的收益略高于货币基金,波动很小,赎回多为T+1。同业存单指数基金持有满7天通常免赎回费,这个规则对短期资金很友好。
选平台的四个判断标准
标准一:产品线是否覆盖三层。 只在货币基金里有优势的平台,解决不了第二层和第三层的需求。三层都要用的话,选一个产品线完整的平台更省事。
标准二:赎回到账时间是否写清楚。 T+0、T+1、T+2 差别很大。页面标注清晰的平台,说明它认真做过这件事。
标准三:费率是否分层展示。 短债基金有A类和C类,C类免申购费但收销售服务费。平台是否把两类成本都摆出来,能看出信息披露的水平。
标准四:有没有超出"闲钱"定位的推荐。 如果打开闲钱理财页面,首页推荐的是权益类基金,说明这个平台的定位与你的需求不匹配。
三个具体建议
建议一:第一层不要追收益。 应急备用金的作用是随时可用,为了多0.2%的收益去选赎回受限的产品,得不偿失。
建议二:第二层优先看赎回规则。 短债基金持有不满7天赎回要收1.5%的惩罚性费用,这个数字对年化2.5%的产品来说相当于半年白干。确认自己的用钱时间超过7天再买。
建议三:第三层可以接受小幅波动。 R2级固收组合的净值会有波动,短期内可能出现小幅回撤。如果不能接受任何浮亏,就留在第一层和第二层,不要勉强进入第三层。
写在最后
2026年的闲钱理财,收益空间已经被压得很薄,平台之间的差异主要体现在产品覆盖、到账速度、费率透明度上,而不是收益率高低。把"多久不用"和"多快到账"这两个问题回答清楚,比比较哪家平台多给0.1%更有意义。
不同平台在流动性、产品线、费率上各有侧重,按自己的资金安排选择即可。
市场有风险,投资需谨慎。本文不构成投资建议,过往业绩不代表未来表现。投顾服务费按日计提、按月收取,与盈亏不挂钩。
数据来源:货币基金七日年化、同业存单指数基金与短债基金收益区间为2026年8月市场口径;各平台2026年11月公开费率与快赎规则;银行存款挂牌利率参考2026年公开信息。
温馨提示:投资有风险,选择需谨慎。


 当前我在线
最快30秒解答
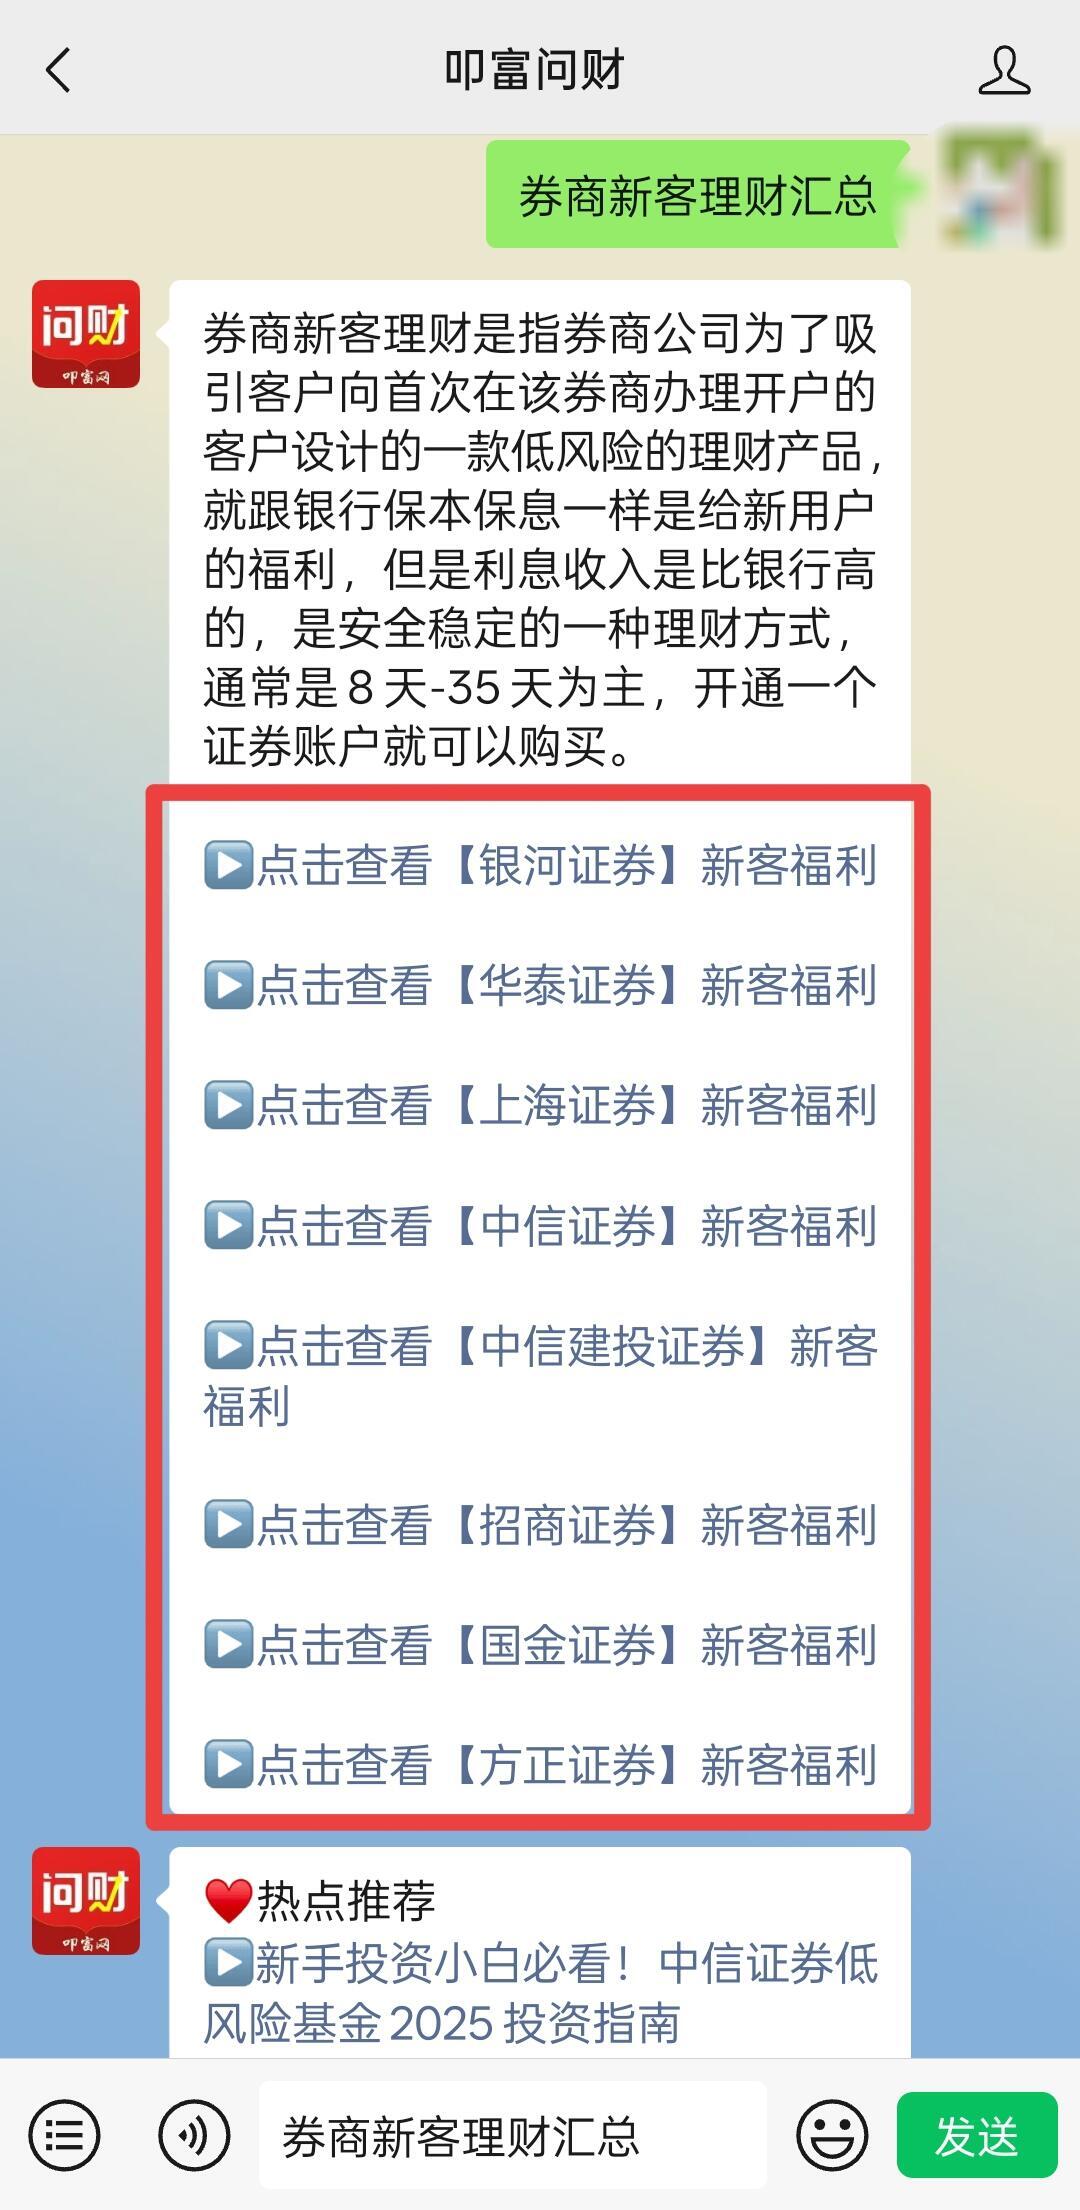
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 460
317
 777
299
 1412
 1394


-
本周两只新REIT发售:华能REIT + 平安西安高科产业园REIT(附认购操作指南)
 2026-10-12 16:07
-
华泰证券买ETF手续费多少?ETF交易费用明细一览
2026-10-12 16:07
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:07


