


【农产品早评】生猪:二育承接带动现货反弹,体重压力尚待持续消化
发布时间:8小时前阅读:14
 问一问
 身份认证| 入驻4年
农产品
2026年11月17日星期二
油脂可以考虑逢低布局远月,关注产区降水和11月马来高频产销数据
豆粕短线关注豆粕去库能否延续至压榨回升阶段,以及现货成交能否放量
橡胶11月16日南华商品综合指数下跌1.51%,整体商品环境偏弱,胶价相对抗跌仍需现货持续验证
生猪若反弹促使大猪集中兑现,而终端跟进不足,价格仍可能重新承压
苹果近月估值向上修复,远月注入悲观预期,近期关注交割和市场走货情况油脂
棕榈油
昨日棕榈油主力收盘9009元/吨,上涨48元/吨,涨幅0.54%;基差:天津111(-68),山东91(-68),江苏-89(-68),广东-279(-68)。
供给端:本周厄尔尼诺指数3.3℃,环比下降0.1℃;SPPOMA数据,2026年11月1-15日马来西亚棕榈油单产环比上月同期减少14.63%,出油率环比上月同期减少0.38%,产量环比上月同期减少14.63%(上期减26.05%);ITS数据显示,马来西亚11月1-15日棕榈油出口量为794717吨,较上月同期的802481吨减少1%(上期减1.9%);马来西亚2026/27年度棕榈油产量预估上调至1940万吨,较上次更新增加2.6%,但较2025/26年度下降5.8%;2026/27年度印度尼西亚棕榈油产量预期:5100万吨(区间:4600万至5600万吨),较上次预估下调4.6%;印尼棕榈油协会主席Eddy Martono表示,今年产量预计将达到约6000万吨,高于去年的约5655万吨,受厄尔尼诺天气现象影响,印尼棕榈油产量可能减少多达300万吨,最大影响预计将在2027年显现;10月MPOB报告好于预期,10月马来棕榈油产量215.4万吨,低于路透预期的220万吨,出口170.9万吨,高于路透预估的160万吨,库存362.1万吨,低于路透预期的375万吨;马来西亚已下调12月毛棕榈油参考价,但由于价格仍处于较高区间,出口税维持在10%;SD Guthrie Bhd表示,受厄尔尼诺引发的干旱天气影响,明年印尼棕榈油产量或将下降约10%,若干旱形势持续,2028年所受冲击可能进一步扩大;据外媒报道,印尼政府设立的大宗商品出口监管机构DSI首席执行官表示,随着公司的监控门户于1月1日全面投入运营,DSI将开始收取出口验证费;路透社消息,由于种植园受到长期干旱天气和大面积火灾的影响,印度尼西亚加里曼丹的主要棕榈油产出在第四季度可能会下降12%到15%。
需求端:SEA数据,印度10月棕榈油进口量环比上升约7%,至874740吨,当月植物油进口总量环比上升13%,至178万吨;印尼能源与矿产资源部高级官员表示,截至11月10日,今年印尼棕榈油基生物柴油消费量已达1384万千升,相当于今年总配额的83%,印尼计划在2027年继续维持B50强制掺混政策;GAPKI表示,今年1至9月,印尼棕榈油产品出口量达到2730万吨,较去年同期增长9.6%;10月份印度棕榈油到港量增加至86.6万吨,环比增长6%,食用油进口总量突破174万吨,环比增长13%;花旗集团预计,美联储将在2026年12月加息25个基点;美国环境保护署(EPA)周二提议,未来两年内,大型炼油厂需掺入更多生物燃料,以期在11月国会选举前赢得农业州选民的支持,一种方案是将2025年小型炼油厂豁免的额外量平均分配到2026和2027合规年度,另一种方案是将其全部计入2027年;据行业报告测算,B60项目每年可能需要消耗约2200-2300万吨毛棕榈油,明显高于目前B50每年约1600-1700万吨的需求水平;印尼官员:目前B50普及率达80%;马来西亚种植与原产业部预计,将半岛及沙巴地区的生物柴油掺混比例从B10提升至B12或B15,每年可削减柴60%;上周国内棕榈油库存123.7万吨,环比增加2.2%,同比增加89%。
豆油
昨日豆油主力收盘8775元/吨,下跌18元/吨,跌幅0.2%;基差:福建263(25),广东193(25),江苏233(25),山东83(25),天津83(25)。
供给端:截至上周四,巴西2026/27年度大豆种植率为78%,高于一周前的64%,也高于去年同期的71%;美国农业部:11月美国2026/2027年度大豆单产预期为53.3蒲式耳/英亩,市场预期为53.5蒲式耳/英亩;11月美国2026/2027年度大豆产量预期为45.74亿蒲式耳,市场预期为45.97亿蒲式耳,11月美国2026/2027年度大豆期末库存预期为3亿蒲式耳,市场预期为3.31亿蒲式耳;阿根廷2026/2027年度大豆产量预期在5000万吨不变;维持巴西2026/2027年度大豆产量预期在1.86亿吨不变;全球大豆产量下调20万吨,压榨量上调53万吨,期末库存下调78万吨;截至2026年11月8日当周:美国大豆收割率为92%,市场预期为94%,此前一周为88%,五年均值为91%;国家粮食和物资储备数据中心:预计本周油厂开机率略有回升,大豆压榨量在200万吨左右。全月压榨量约850万吨,环比下降约15万吨,同比下降约50万吨,较过去三年同期均值增加约10万吨。
需求端:SEA数据,印度10月豆油进口量环比增长7%,达660518吨,当月植物油进口总量环比上升13%,至178万吨;据外媒报道,巴西矿业与能源部高级官员Marlon Arraes周二表示,巴西政府预计含20%生物柴油的柴油(B20)测试将于3月完成,并补充称该混合燃料的批准可能会在5月或10月跟进;国内中储粮竞价采购20万吨毛豆油、收储利多;花旗集团预计,美联储将在2026年12月加息25个基点;中美双方经贸团队正在探讨推进各自300亿美元规模的对等降税框架安排;美国环境保护署(EPA)周二提议,未来两年内,大型炼油厂需掺入更多生物燃料,以期在11月国会选举前赢得农业州选民的支持,一种方案是将2025年小型炼油厂豁免的额外量平均分配到2026和2027合规年度,另一种方案是将其全部计入2027年;巴西矿业和能源部预计将于2027年2月完成柴油中生物柴油掺混比例最高达20%的技术可行性测试,届时可能获得监管批准,如果需要进行规格调整,批准时间可能推迟至2027年8月;上周国内豆油库存146.8万吨,环比下降2.6%,同比增加7.7%。
菜油
昨日菜油OI主力收盘10065元/吨,下跌48元/吨,跌幅0.47%;基差:广东675(48),广西505(48),江苏805(48),福建505(48)。
供给端:美国农业部:11月全球菜籽产量上调67.5万吨,因澳大利亚、乌拉圭单产走高,压榨上调43万吨,期末库存上调24万吨;国内短期供应偏紧,受菜籽衔接问题影响开机率偏低;AAFC大幅上调2026/27市场年度油菜籽期末库存预测至197.9万吨,8月预估为150.4万吨,库存上调47.5万吨,增幅近32%;LSEG报告显示,2026/27年度加拿大油菜籽产量预测下调0.9%至2240万吨;乌克兰农业部公布,该国2026年油菜籽收割工作已经全部完成,总产量为379万吨,高于2025年的330万吨;2月28日,商务部正式裁定原产于加拿大的进口油菜籽存在倾销,并决定自2026年3月1日起的五年内,对相关加方公司征收5.9%的反倾销税;中国与澳大利亚签署关于实施和审议中澳自贸协定的谅解备忘录。
需求端:SEA数据,印度10月葵花籽油进口环比大增约106%,至223778吨,当月植物油进口总量环比上升13%,至178万吨;花旗集团预计,美联储将在2026年12月加息25个基点;美国环境保护署(EPA)周二提议,未来两年内,大型炼油厂需掺入更多生物燃料,以期在11月国会选举前赢得农业州选民的支持,一种方案是将2025年小型炼油厂豁免的额外量平均分配到2026和2027合规年度,另一种方案是将其全部计入2027年;美国对加拿大部分产品征收50%进口关税,市场对未来加籽需求有所担忧;加拿大最新生物燃料激励计划已明确将菜籽油列为核心原料;上周国内菜油库存50.9万吨,环比下降2%,同比下降23%。

豆粕
今日主题:油厂去库支撑基差,成交偏弱限制双粕上行
现货端,11月16日广东豆粕3,070元/吨,较13日下跌10元/吨;菜粕2,420元/吨,下跌30元/吨。广东豆粕基差为-35元/吨,走强32元/吨;菜粕基差168元/吨,走强6元/吨。现货跌幅小于期货,基差改善并不意味着现货已经转强。
期货端,豆粕01合约收盘3,105元/吨,较13日下跌42元/吨(1.33%);菜粕01收盘2,252元/吨,下跌36元/吨(1.57%)。豆菜粕价差853元/吨,收窄6元/吨。豆粕01—05价差286元/吨,收窄23元/吨;菜粕01—05价差30元/吨,收窄17元/吨,近月相对优势边际减弱。
供应端,11月16日大豆日度开机率50.63%,较13日下降0.03个百分点,日压榨266,450吨,减少150吨。11月13日全样本豆粕周产量142.27万吨,较前周减少9.56万吨;油厂豆粕库存125.23万吨,减少9.46万吨(7.02%)。减产配合去库,缓解了油厂库存压力,但能否持续仍取决于后续大豆到港、压榨恢复与提货进度。菜粕同期周产量5.90万吨,减少0.45万吨,油厂库存却增至1.83万吨,增加0.31万吨。
需求端,11月16日豆粕日成交143,160吨,较13日减少3,840吨;源表当日记录的“昨日提货量”为185,660吨,减少490吨,属于前日提货口径。11月13日豆粕周度表观消费151.73万吨,减少4.35万吨;未执行合同452.0万吨,减少41.7万吨。饲料企业物理库存7.32天,减少0.06天,下游仍以消耗库存、按需采购为主。菜粕11月16日成交3,000吨,上一有效观测为11月11日的1,000吨,不能写作较13日增加。
总的来说,豆粕库存明显下降,对基差和近月供应形成支撑,但本期去库同时伴随产量下降、表观消费回落,不能仅以去库判断需求转强。成交与未执行合同偏弱,说明追价意愿仍不足。菜粕油厂库存反而增加,需求改善也缺少连续性,双粕仍难形成一致上行动力。短线关注豆粕去库能否延续至压榨回升阶段,以及现货成交能否放量;若后续供应恢复、采购仍弱,基差支撑也可能减弱。
1.美国农业部11月16日发布的周报显示,截至11月12日当周,美豆出口检验170.83万吨,前周191.41万吨,环比减少10.75%;去年同期120.55万吨。出口同比增加,周度装运节奏有所放缓。
2.同期美国对中国大豆出口检验量合计69.17万吨,占当周美豆出口检验总量40.49%;该数值为已检验装运量,不是新增采购或出口销售合同。
3.国内最新周度数据:截至11月13日,全样本豆粕油厂库存降至125.23万吨,周减9.46万吨;菜粕油厂库存1.83万吨,周增0.31万吨。两者库存方向分化,豆粕去库支撑与菜粕累库压力需分别看待。

橡胶
今日主题:泰国原料回升、青岛继续去库,需求跟进仍是上涨约束
原料及现货端,11月16日泰国胶水79.75泰铢/公斤,较13日上涨1.00泰铢;杯胶76.00泰铢/公斤,上涨1.50泰铢,水杯差收窄至3.75泰铢/公斤。泰混18,680元/吨,与13日持平。QinRex六地全乳报价本期尚未取得16日可核记录,山东最后可核为13日19,100元/吨,较12日上涨400元/吨,不将其视作16日报价。
供给与天气,降雨库最近实测截至11月11日,泰国东北部、北部和南部样本降雨分别为0、19.69和30.73毫米,南部8—11日连续出现较多降雨。泰国气象局11月16日预报,16—22日南部仍有雷阵雨及局部强降雨,18—22日季风增强,20—22日南部东海岸局部或有特大暴雨。若兑现,割胶与运输可能受扰;目前原料上涨对成本形成支撑,但预报不能直接等同于已发生的减产。
需求端,11月13日全钢胎开工59.18%,周降0.24个百分点;半钢胎开工63.80%,周升0.12个百分点。山东样本全钢成品库存26.42天,周增0.25天;半钢36.32天,周降0.13天。全钢减产仍累库,半钢改善幅度有限,尚不足以确认轮胎厂将集中补胶。
库存与资金端,库内11月13日青岛一般贸易库存50.10万吨,周降0.43万吨;保税库存3.75万吨,周降0.47万吨。11月16日NR仓单3,628吨,较13日增加201吨。RU、NR全合约持仓合计306,180手,减少3,578手(1.16%);其中RU减4,330手、NR增752手,不能把合计减仓理解成新增多头入场。RU2701收盘19,620元/吨,上涨20元/吨(0.10%)。
总的来说,原料回升、南部降雨风险和区外去库共同支撑胶价,国内流通端尚未出现普遍累库压力。但全钢胎成品库存仍增、采购改善不足,NR仓单回升也增加了可交割货源。11月16日南华商品综合指数下跌1.51%,整体商品环境偏弱,胶价相对抗跌仍需现货持续验证。短期以供给支撑与需求约束之间的拉锯看待,留意南部降雨是否兑现,以及区外去库能否延续;单凭原料上涨,尚不足以确认新一轮主升行情。
1.库存数据:(隆众资讯,11月16日发布)截至11月15日,青岛样本天然橡胶库存合计53.85万吨,较上期减少0.90万吨(1.65%)。其中保税库存3.75万吨,下降11.17%;一般贸易库存50.10万吨,下降0.85%。
2.行业消息:《欧洲第三季度替换胎市场销量降1.3%》(QinRex,11月12日)
欧洲第三季度替换胎销量6,142.3万条,同比减少1.3%;其中乘用车胎销量下降1%,卡客车胎下降0.2%。替换需求仍偏弱,对轮胎出口订单形成约束。
3.行业消息:《马来西亚第三季度天胶产量同比下降6.1%》(QinRex,11月10日)
第三季度马来西亚天胶产量88,093吨,同比下降6.1%、环比增加35%;9月产量31,657吨,同比增加18.8%。季度同比偏弱与9月增产并存,不能将季度降幅直接外推至后续月份。
4.财经消息:《我国10月份国民经济运行总体平稳向新向优》(QinRex,11月16日)
10月规模以上工业增加值同比增长4.8%,装备制造业、高技术制造业分别增长10.6%和17.6%;制造业PMI为49.3%。工业生产保持增长,制造业景气仍待改善。

生猪
今日主题:二育承接带动现货反弹体重压力尚待持续消化
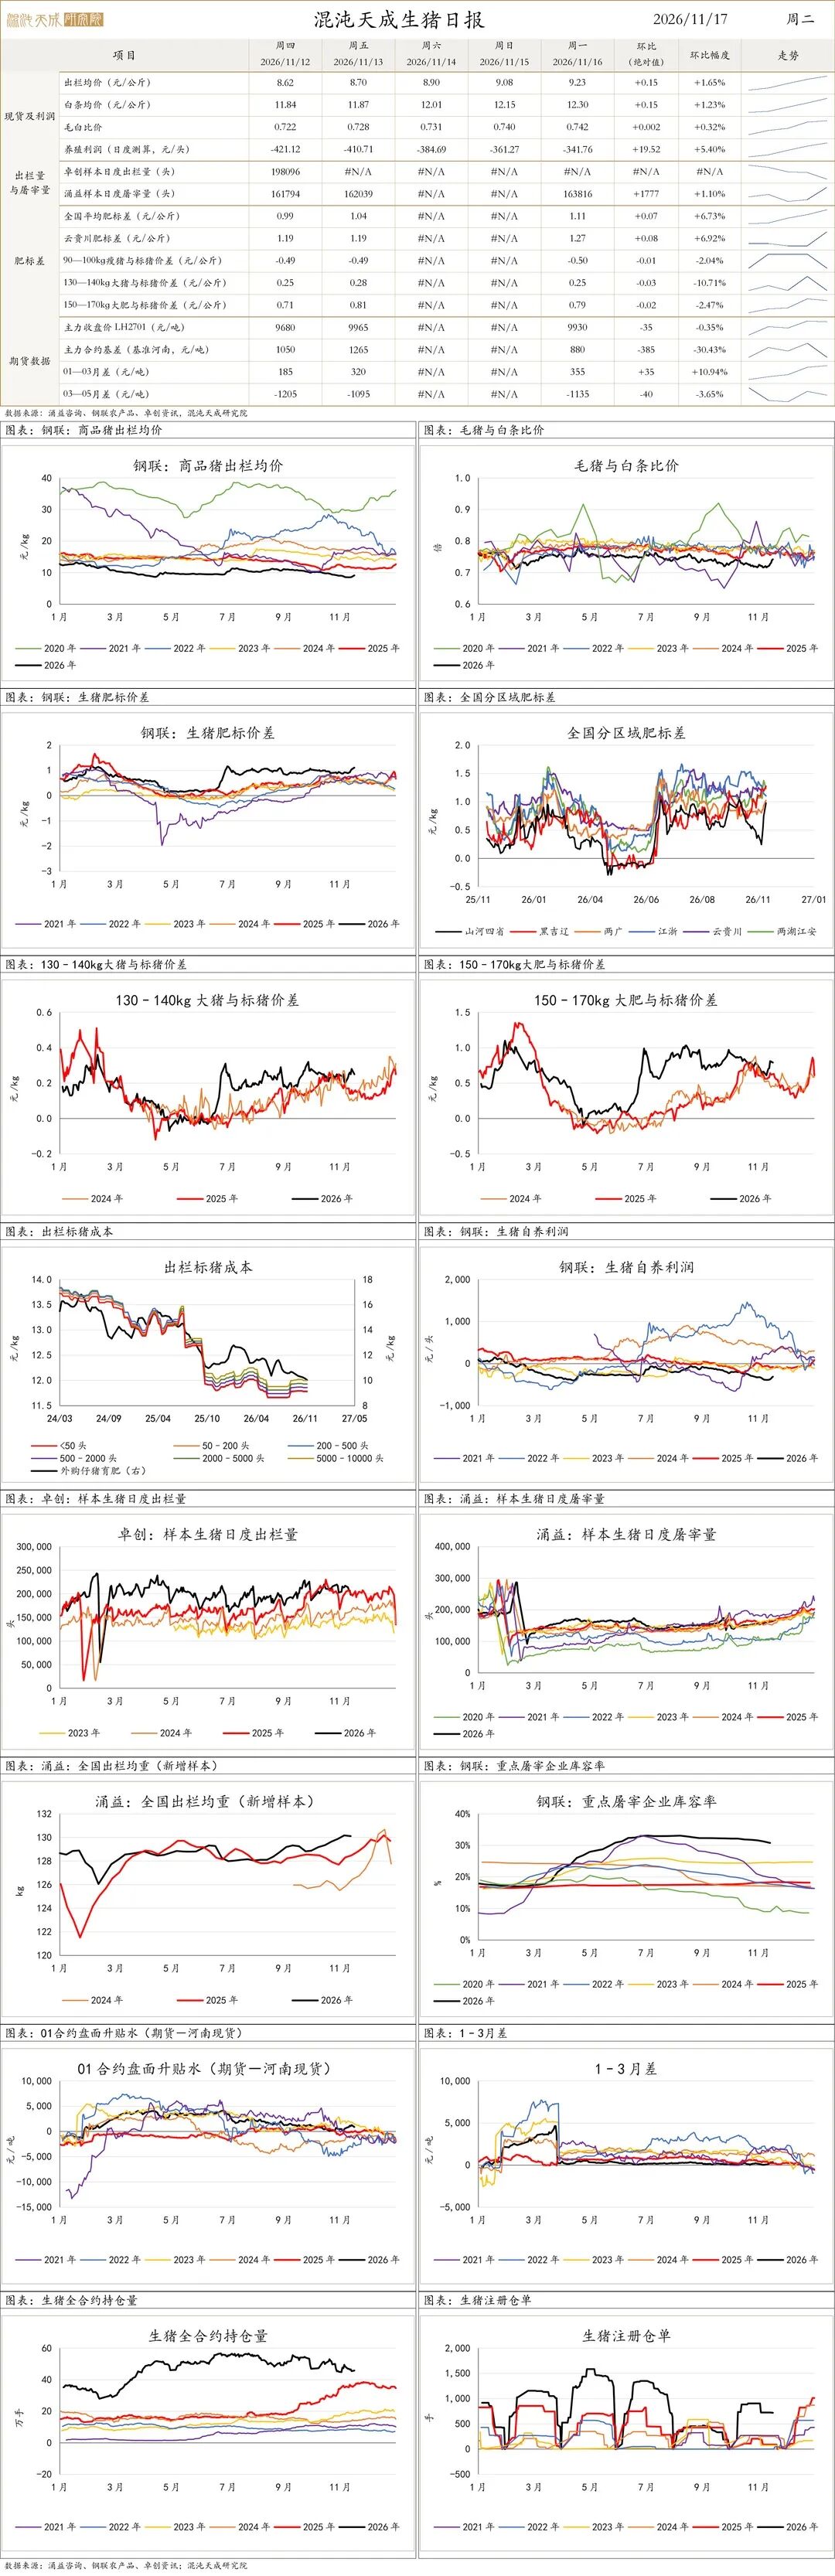
现货端,11月16日涌益全国出栏均价9.23元/公斤,较15日上涨0.15元/公斤(1.65%);河南8.98元/公斤,上涨0.08元/公斤。广东最高10.56元/公斤,湖北、贵州最低,均为8.67元/公斤;江西涨幅最大,上涨0.45元/公斤至10.11元/公斤。
期货端,11月16日主力LH2701收盘9,930元/吨,较13日下跌35元/吨(0.35%),合约持仓137,715手,减少666手。生猪全合约持仓457,856手,增加3,302手(0.73%);注册仓单720手,减少5手,较去年对应周的11月17日增加630手。01—03价差355元/吨,扩大35元/吨。
供给端,卓创样本出栏量最近可核至11月12日,为198,096头,较11日减少8,695头。11月12日涌益周度全国均重130.11公斤,周降0.06公斤;集团126.41公斤、周增0.13公斤,散户148.64公斤、周降0.53公斤。11月16日定制样本36家均重等权平均126.22公斤,较13日减少0.046公斤;同日计划出栏314,627头,实际303,800头,完成率96.56%,下降1.26个百分点。实际出栏增加13,359头,计划增量17,712头,完成率回落不能直接解释成供应收缩。
需求端,11月16日涌益样本屠宰163,816头,较13日增加1,777头(1.10%)。150—170公斤大肥与标猪价差0.79元/公斤,较13日收窄0.02元/公斤;130—140公斤价差0.25元/公斤,收窄0.03元/公斤。11月10日17省二育栏舍利用率简单平均34.35%,较10月31日上升0.12个百分点;最新午评反映周末二育入场增多,仍需后续调查确认。11月13日样本冻品库容率30.76%,周降0.47个百分点。
总的来说,本轮反弹有二育承接和屠宰增量配合,但现货上涨快于大肥溢价,入场成本提高后,部分二育已转向谨慎。样本均重小幅回落是改善,散户体重仍高、企业实际出栏也在增加,肉量压力尚未充分解除。盘面在现货走强时小幅回落,01—03价差却继续扩大,近月与远月预期仍有分化。后续重点看屠宰能否连续增量、二育承接能否延续,以及集团和散户均重是否同步下降;若反弹促使大猪集中兑现,而终端跟进不足,价格仍可能重新承压。
1.机构消息:(涌益咨询,11月16日午评)今日南北方市场企业出栏量有稳有增,成交尚可。
2.机构消息:(涌益咨询,11月16日午评)补栏:多数市场反馈猪价止跌反弹后二次育肥补栏积极性提升,周末阶段体现较为明显,今日部分转为谨慎,主要考虑为进场成本提升。出栏:近期价格上涨后,大猪出栏积极性有所提升。
3.企业公告:(新五丰,11月10日)10月公司销售生猪38.47万头,同比减少36.93%,其中商品猪18.00万头;商品猪销售均价9.69元/公斤。生猪总销量与商品猪销量口径不同,不宜直接据此推算行业出栏。
苹果
苹果:山东产区地面货源上量减少,多集中在毕郭、寺口等市场交易,果农多顺价销售,客商收购量不多,价格趋于稳定;西部产区地面交易扫尾,陕北地面货源仍有,各产区开始出库,多以客商自发货源为主,果农货源调货不多,有订单客户少量订货;整体来看,现货入库进入尾声阶段,第三方机构统计在960-1020万吨区间,入库利空落地,近月估值向上修复,远月注入悲观预期,近期关注交割和市场走货情况。

红枣
红枣:新疆主产区新季灰枣下树时间延迟,和田、若羌地区成交区间3.50-4.50元/公斤,且末地区收购扫尾,阿拉尔地区零星成交价格2.50-2.90元/公斤,从目前下树质量看出成率低于去年,在疆客商采购谨慎;河北崔尔庄到货3车,下游按需采购,成交多以质论价;广东如意坊市场到货2车,到货质量较好,客商按需采购;新季产量预估在60万吨以上,总体供应充足,收购季开启,维持底部震荡,关注收购价格变动。

棉花
价格:11月16日,国内新疆棉3128B均价16912元/吨,较昨日下跌50元/吨;郑棉主连收于15515元/吨,较昨日下跌40元/吨;期现基差为1397元/吨,较昨日下跌10元/吨。

白糖
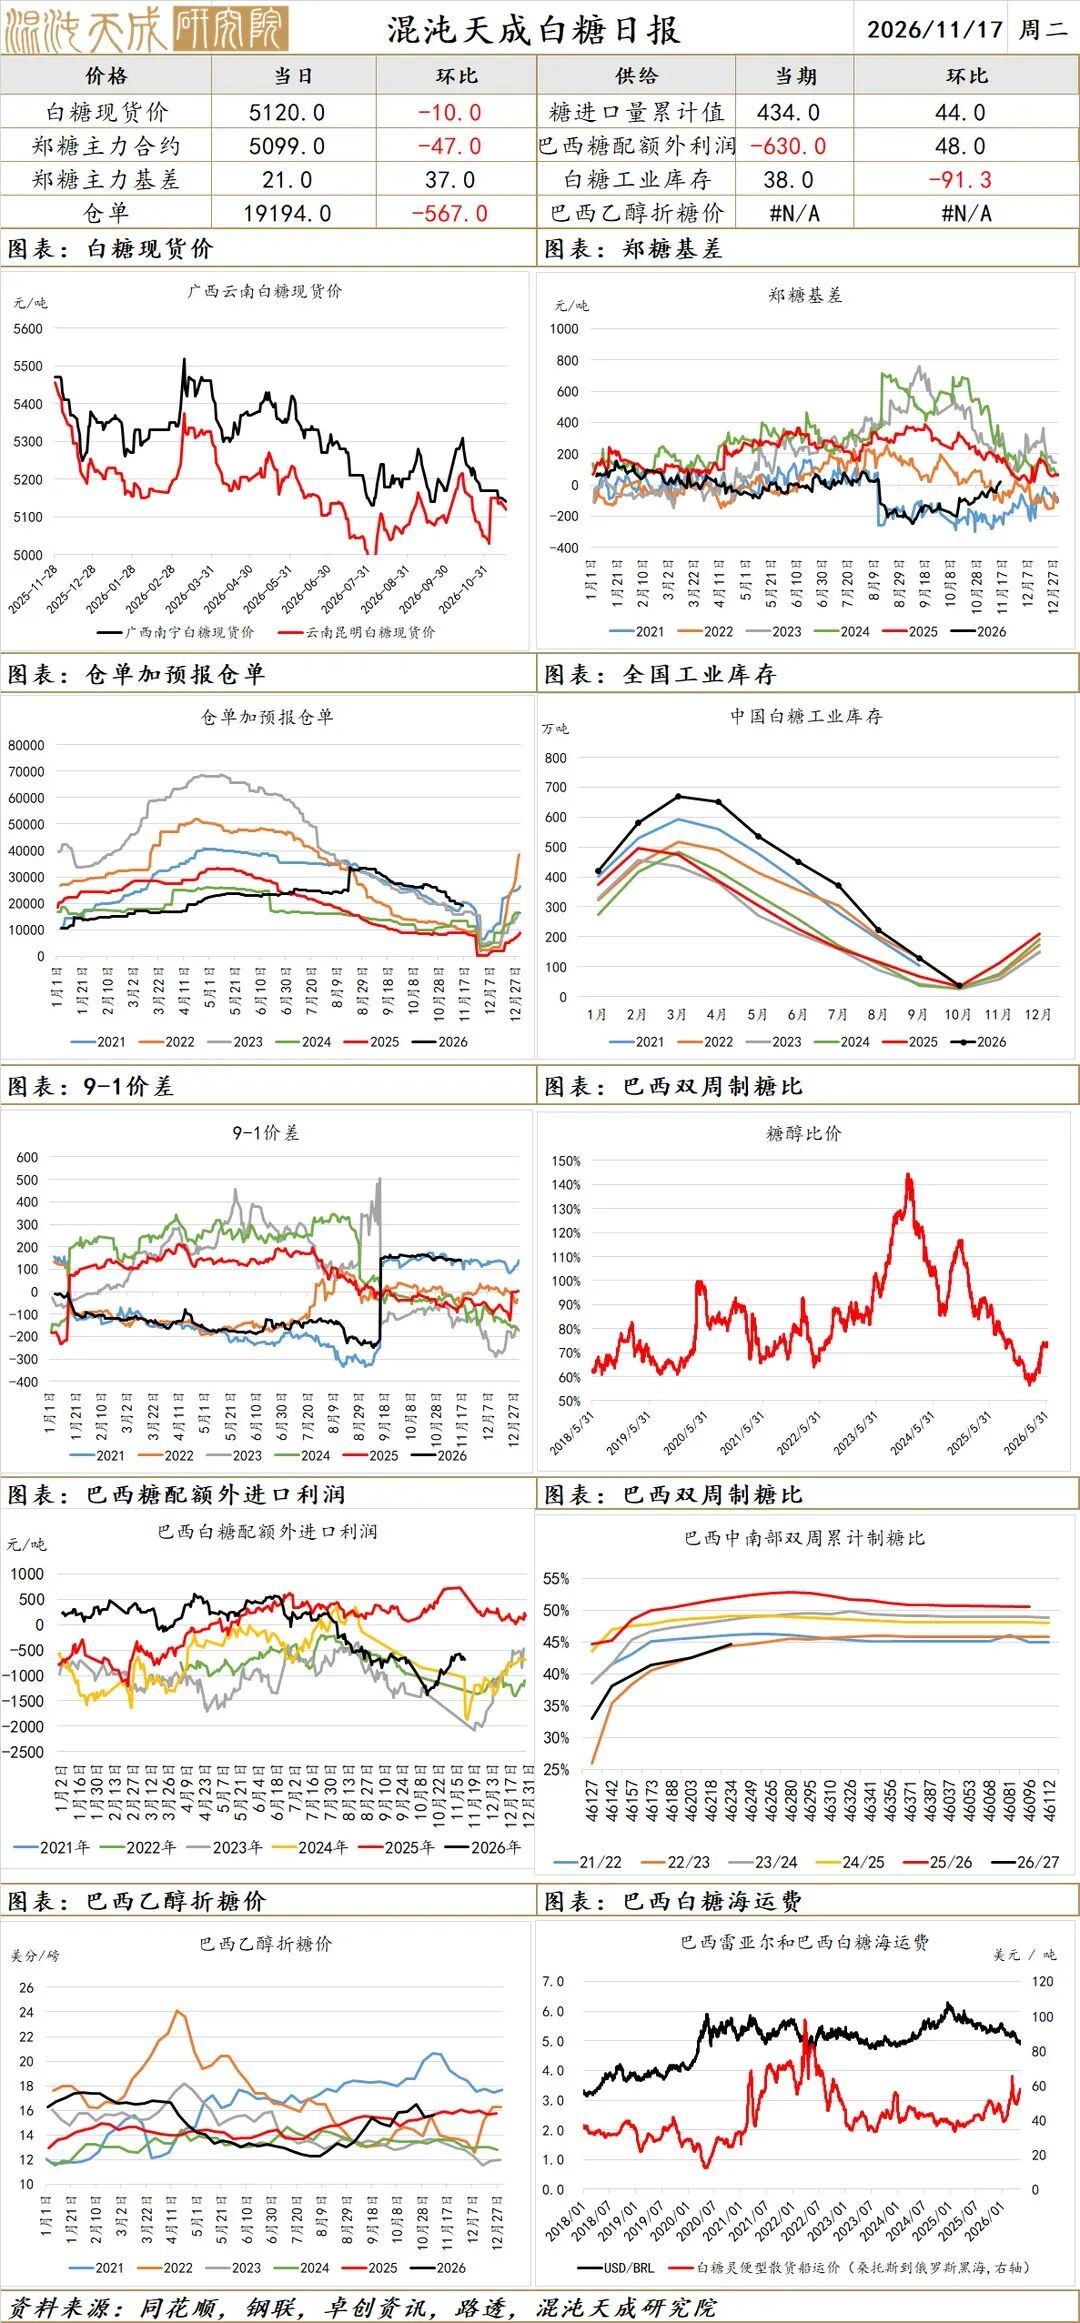
价格:11月16日,国内南宁白糖现货价格为5120元/吨,较昨日下跌10元/吨;郑糖主连收于5099元/吨,较昨日下跌47元/吨;期现基差为21元/吨,较昨日上涨37元/吨。
1、11月农业部预测,国内白糖26/27产季增产至1360万吨。

温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 点击下方按钮,即可获取【现货】知识合集+行情中心+交割专栏,现货投资更清晰~
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 农产品有哪些特点?农产品期货有哪些品种?
 8938
 8093
 4527
 2949
 776
601


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


