


谁在给铁矿石定价?拆开一张由六个国家组成的供应版图
发布时间:1小时前阅读:46

 问一问
 身份认证|
入驻4年
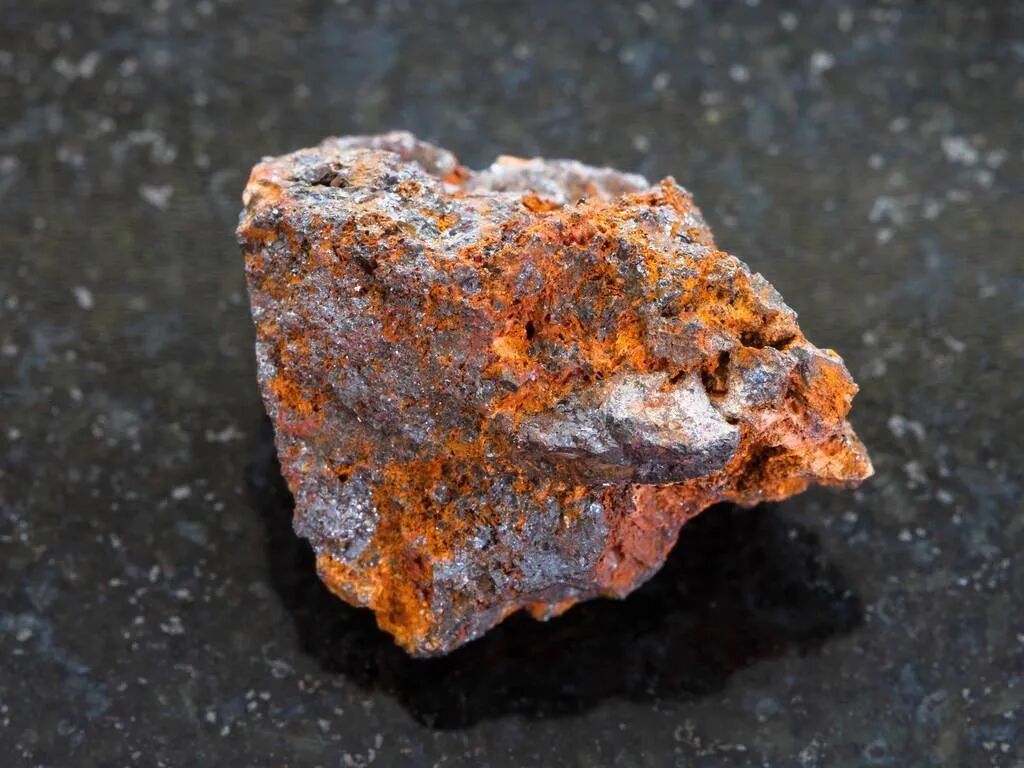
铁矿石在商品期货里是个特例:需求几乎全在国内,供应却分散在好几个国家。2026年1—7月中国进口铁矿石73711万吨,澳大利亚占60.3%、巴西占20.2%,剩下不到两成由南非、印度、秘鲁、加拿大等国分摊——每个国家在这个版图里的位置不同,对价格的作用方式也完全不同。截至2026年10月30日收盘,大商所铁矿石主力合约i2701报672.7元/吨,10月以来震荡下行。要读懂这个价格,得先按影响力把这张版图排一次序。
一、排序前先明确:影响力看三个指标
1、份额——占进口总量的比重,决定它是"基本盘"还是"边际量"。
2、增量贡献——它是在增还是在减,增量的绝对值有多大。
3、可替代性——它少了能不能被别人补上,被替代的难度越高,同等减量对价格的冲击越大。
按这三条排下来,六个国家分成四个层级:澳大利亚是核心层,巴西是次核心层,南非、印度、秘鲁、加拿大是边际层,几内亚则是单独一档的格局层。下面逐层拆。
二、核心层:澳大利亚,六成份额,扰动最敏感
1、体量:1—7月自澳大利亚进口44422万吨,占60.3%,同比增长4%。这个份额意味着它哪怕只是发运节奏的小波动,绝对量都不小。
2、三家矿山构成:力拓、必和必拓、FMG主导。2026年10月周均发运,力拓约718.7万吨、必和必拓约521.0万吨、FMG约424.6万吨,澳大利亚19港周均发运1888.0万吨。
3、四季度指引:力拓皮尔巴拉产区销量预计7970万—9470万吨(中值8720万吨),必和必拓西澳约7400万吨、环比增加约200万吨,FMG预计5000万吨、环比增加320万吨,三家合计环比增量约820万吨。
4、两类扰动要盯:一是季节性天气,澳洲一季度气旋多发,常造成发运中断与港口清港,属于可预期但不可控的变量;二是矿山自身的产销节奏,FMG与中矿集团谈判未落定曾使三季度销量低于发运量390万吨,差额最终沉淀成国内库存。
5、这一层的价格含义:它是供给的基本盘,基本盘稳,价格就缺乏向上的突发驱动;基本盘出问题,冲击是即时的。
三、次核心层:巴西,两成份额,运距把波动放大
1、体量:1—7月自巴西进口14863万吨,占20.2%,同比增长4.2%。10月巴西19港周均发运793.7万吨,同比下降6.47%,走势弱于澳洲。
2、淡水河谷一家独大:二季度销量7970万吨、同比增长3%;S11D+20项目7月投产,满产后预计每年增加2000万吨产能;Compact Crushing项目四季度投产,供应仍有边际增量。10月其全球周均发运592.4万吨、环比下降2.40%。
3、为什么它的波动被放大:运距长是主因。从图巴朗港到青岛的航程远长于澳洲,海运费波动对到岸成本的侵蚀更明显;同时尾矿坝等安全生产事件历史上曾造成阶段性供应中断,属于低频但冲击大的变量。
4、这一层的价格含义:巴西端的动作传到国内更慢,但一旦出现中断,持续的时长往往超过市场预期。
四、边际层:南非、印度、秘鲁、加拿大,量小但定松紧
2026年1—5月非主流矿进口10550万吨,同比增长11.66%,占比提升1.24个百分点。四国各自的量级都在3%以下,但合计的边际变化往往决定供给是"宽松"还是"偏紧"。
1、南非:进口2324万吨、占3.2%,同比下降5.3%。受西芒杜高品位矿替代与运距优势削弱的双重挤压,份额在收缩。
2、印度:进口1721万吨、占2.3%,同比增长15.4%。印度国内钢铁产能在扩张,其出口政策与关税调整对这一块影响明显。
3、秘鲁:进口1437万吨、占1.9%,同比增长53.8%,是增速较快的来源之一。
4、加拿大:进口980万吨、占1.3%,同比增长5.7%。
5、这一层怎么读:主流矿山增量有限时它们是补充,主流放量时它们率先被挤出——所以它们的增减,本质是判断供给松紧的温度计,而不是价格的方向盘。
五、格局层:几内亚西芒杜,改的是结构不是当期量
1、进度:2025年11月首船运出,2026年前5月累计出口530万吨,5月单月达230万吨;三季度年化产能已达1000万吨并继续爬坡,单周发货一度突破110万吨,9—12月保持每月300万吨级别的节奏。
2、全年目标:力拓对Simandou的全年销售目标为500万—1000万吨,四季度销量预计再增100万—200万吨。
3、它的意义不在当期量级:500万—1000万吨相对于7亿吨的进口总量仍然不大,但它把全球海运铁矿石的供给集中度撬开了一道口子。过去四大矿山的定价底气来自"买家没有别的地方可去",多一个稳定来源,议价格局就会逐步变化。
4、对价格的作用方式:短期体现为供给增量的预期压制,中长期体现为定价权的稀释。
六、两条隐形线:国产矿与海运计价
1、国产矿是缓冲垫:国内原矿产量随矿价与季节调节,价格高时复产、低时停产,作用是在价格两端做缓冲,不改变海外主导的格局。
2、海运成本直接算进到岸价:黑德兰港至青岛港海岬型船运费由9月11日17.85美元/吨降至10月15日11.27美元/吨,10月22日回升至14.16美元/吨;图巴朗港至青岛港由43.18美元/吨降至30.08美元/吨后回升至33.97美元/吨;BDI自9月4日3628点回落至10月20日2593点。运费下移会压低进口到岸成本,削弱矿价的成本支撑。
3、定价基准与计价货币都在变:铁矿石长期以美元计价的普氏指数为参照,2026年10月19日普氏62%指数报89.8美元/吨,跌破90美元关口,为2024年9月以来新低;供给端的动作先落到美元价上,再折算到国内盘面。同时中矿集团与必和必拓的长协已采用"人民币港口现货+美元指数"的混合定价,人民币计价的权重在上升。
七、版图怎么变成看盘动作
1、传导链条:矿山发运量 → 海上在途 → 到港量 → 港口库存 → 可贸易货源松紧 → 现货价格 → 期货盘面。
2、时间差必须算进去:澳洲海运约两周、巴西约一个半月,发运领先到港,到港再领先库存。用当周发运解释当天涨跌,往往错位。
3、库存是验证信号:10月23日47港铁矿石库存17274.97万吨,环比减少94.20万吨,为连续五周上升后首降,但同比仍增加2165.5万吨;年内高点为3月13日的17947万吨。
4、季节性可作参照:四季度海运费回落是季节性特征,2011—2025年的四季度中BDI有11年下跌,平均跌幅17.4%。
八、当下这套版图指向什么
1、供给端偏稳:四大矿山四季度合计环比增量约820万吨,西芒杜持续爬坡,非主流整体同比增长11.66%,港口库存同比仍在增加2165.5万吨。
2、需求端偏弱:247家钢厂日均铁水产量233.66万吨、同比减少7.29万吨,钢厂盈利率约8.23%,采购转为按需补库;港口库存同比高位累积而钢厂原料库存处于近三年低位,说明钢厂不愿囤货。
3、方向由此而来:供给稳、需求弱,这是10月以来盘面从690.5元/吨高点回落至671元/吨附近的基本背景。
4、合约层面的参照:大商所铁矿石期货交易单位100吨/手,最小变动价位0.5元/吨;按i2701当前价格,交易所保证金8%、一手5376元,手续费万分之1、一开一平约13.44元。
把版图收拢成一句话:澳大利亚定基本盘,巴西放大波动,南非、印度、秘鲁、加拿大定边际松紧,几内亚改长期格局,而发运经海运到港后沉淀成的港口库存,是这张版图最终落地的验证点。跟踪时把发运量、到港量、港口库存和海运费四个数据放在一起看,比盯某一个数字更接近真实。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 铁矿石期货是什么?怎么交易铁矿石期货?铁矿石开户条件
 8387
最新铁矿石期权一张多少手续费?
 994
 8011
 3153
 588
 693

下一篇资讯:
暂无下一篇




