


QMT量化编程入门:从写策略到跑实盘的实用指引
发布时间:2小时前阅读:49

 问一问
 从业认证|
从业5年
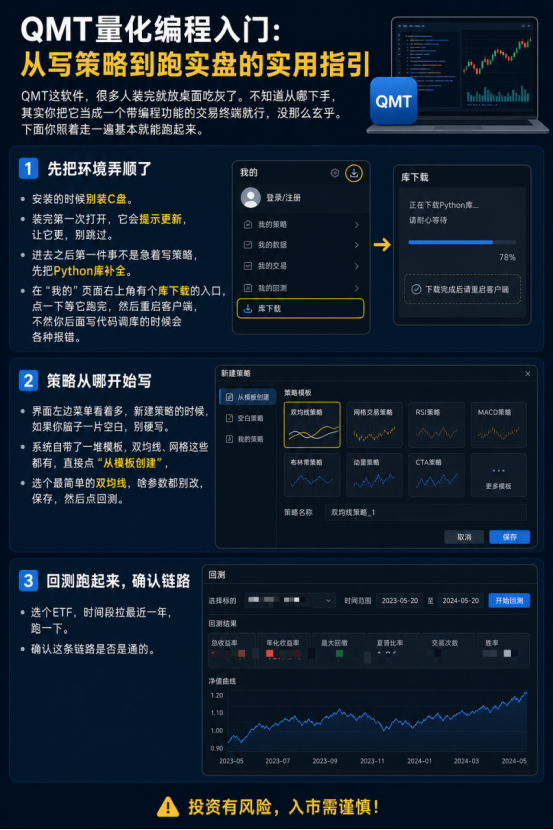
QMT这软件,很多人装完就放桌面吃灰了。不知道从哪下手,其实你把它当成一个带编程功能的交易终端就行,没那么玄乎。下面你照着走一遍基本就能跑起来。
先把环境弄顺了
安装的时候别装C盘。装完第一次打开,它会提示更新,让它更,别跳过。进去之后第一件事不是急着写策略,先把Python库补全。在“我的”页面右上角有个库下载的入口,点一下等它跑完,然后重启客户端,不然你后面写代码调库的时候会各种报错。
策略从哪开始写
界面左边菜单看着多,新建策略的时候,如果你脑子一片空白,别硬写。系统自带了一堆模板,双均线、网格这些都有,直接点“从模板创建”,选个最简单的双均线,啥参数都别改,保存,然后点回测。选个ETF,时间段拉最近一年,跑一下。确认这条链路是否是通的。
写代码时几个容易踩的坑
QMT的Python策略有两个函数是必须有的:init和handlebar。init只在策略启动时跑一次,用来设股票池、初始化参数;handlebar是核心,历史K线上每根K线走一遍,盘中每个tick推送也会触发它。这里有个特别容易犯的错:别往ContextInfo里存你自己要改的变量。它的值在每次handlebar调用之间会回滚,你这次改了,下次进来又变回去了。正确的做法是在外面自己定义一个类或者全局对象来存状态。
还有,策略文件开头记得写#coding:gbk,QMT里所有策略跑在同一个线程里,你写了个死循环或者time.sleep之类的阻塞操作,整个客户端里其他策略都得跟着卡住,这点心里要有数。
回测跑完看什么
报告出来一堆数字,新手先盯三个就够了:年化收益率、最大回撤、夏普比率。年化正数不代表策略牛,得看回撤你扛不扛得住;夏普大于1算凑合,大于2算不错,模拟盘先多观察几天
回测觉得还行,别直接上实盘。在“模型交易”里新建个任务,运行模式选“模拟交易”,让它跟着真实行情跑一周。你会发现模拟盘和回测有差距,这太正常了,回测是理想撮合,模拟盘至少还有行情延迟和部分成交的模拟。跑出感觉了,再考虑要不要切实盘的事。
✅ 优惠佣金 —— 各项专属优惠费率
✅ 智能交易条件单 + 网格交易工具 —— 自动盯盘、自动触发条件单、网格交易,省心又高效
✅AI投顾服务(AI选好股、AI选好基、AI投ETF)——限时30天免费使用
风险提示:智能交易可能因系统、通讯等原因无法正常使用或无法按照您的设置价格发出委托指令及完成成交,最终成交价格及数量以交易所、登记结算机构等记录为准。请密切关注交易回报情况及条件单设置情况。以上信息仅供参考,不构成对委托指令成交的承诺,不构成投资建议,不构成收益或避免损失的承诺。请您务必仔细阅读相关风险提示及协议,了解各类智能交易功能的区别及不同风险,审慎决策是否使用相关功能。投资有风险,入市需谨慎
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 QMT量化
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章

 493
 268
 30
 412
1232
 1727

下一篇资讯:
暂无下一篇


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


