


全球资本盯上人民币,低利率只是开胃菜
发布时间:9小时前阅读:7
 问一问
 身份认证|
入驻4年
10月28日,美团在离岸市场扔下一笔融资大单。

一笔合计80亿元人民币的点心债,分两档:45亿元5年期票面利率2.50%,35亿元10年期票面利率3.10%,而对比美团此前的美元债务,融资成本普遍在4.5%以上。
同样的发行人,同样的信用资质,人民币融资成本比美元低了近200个基点。
这是当下全球离岸融资市场的一个缩影:美元债正在快速入冬,人民币点心债却卖得热火朝天。
市场上有观点认为,这轮热潮就是因为“中美利差倒挂”,觉得人民币不过是重演了当年日元的老路,靠低利率吸引套息资金,终究是一场周期红利。
但中金公司首席经济学家缪延亮给出了完全不同的判断:人民币融资需求的增长,不能简单等同于日元式套息交易。低利率只是敲开了大门,真正支撑人民币走上全球融资货币舞台的,是中国实体经济与全球供应链的底层力量。
01
离岸融资的大切换
五年前,中国企业出海借钱,美元债是绝对首选;如今这条赛道已经冷到刺骨。
彭博数据显示,截至今年10月15日,中资美元债发行量仅516亿美元,同比大降42.1%。拖累市场的不只是收缩中的房企与城投,高企的融资成本,正在把越来越多优质发行人推向人民币阵营。

当前中美10年期国债利差倒挂已超300个基点,10月初一度扩大至约360个基点,直接拉开了两类债券的成本鸿沟:新发点心债票面利率普遍在2.4%-3.1%区间,而投资级美元债融资成本普遍在4.78%上下,如果再加上美元汇率锁定成本,实际融资差距只会更大。
腾讯就是最直观的样本。10月其同步发行260亿元点心债与18亿美元美元债,其中10年期美元债票面利率6.10%,而10年期人民币点心债仅2.40%;30年期人民币债券利率3.00%,20年期美元债利率则高达6.75%。
此消彼长之下,点心债迎来了历史级别的爆发。继2024、2025年连续两年发行规模突破万亿元后,2026年仅过去十个多月,点心债发行量就已超过去年全年,德银统计的同比增幅超过75%。
更值得注意的是,发债的人已经彻底换了一批。过去点心债的主力是地方城投与银行金融机构,如今科技巨头与实体产业成了绝对主角:腾讯单笔260亿元刷新年内纪录,国家电网149亿元创下央企之最,京东、顺丰、美团先后完成百亿级首发。
与此同时,在点心债市场中,印尼、亚投行等主权与超主权主体相继入场,其贡献发行量占比已逾三分之一。
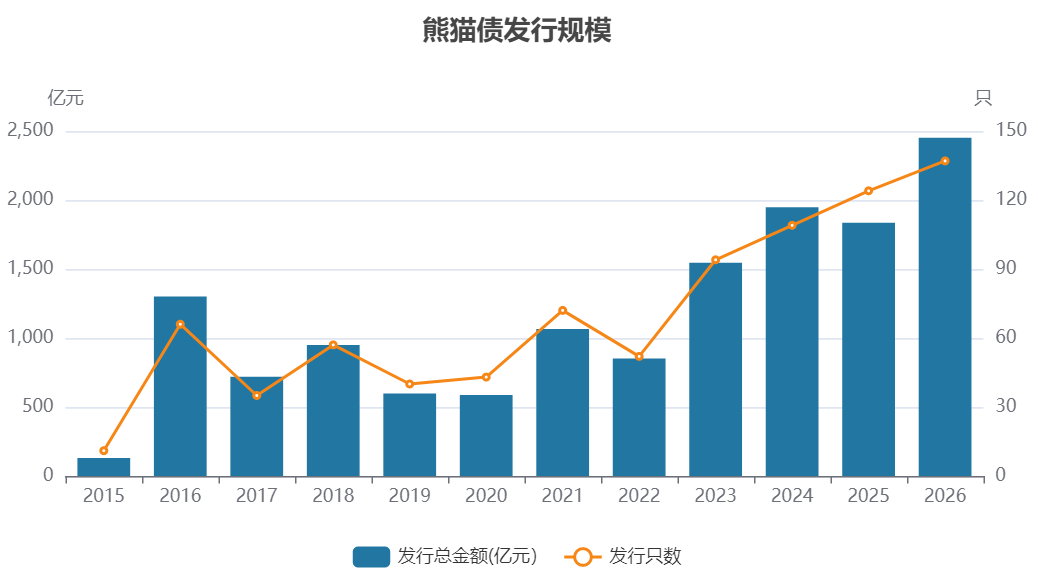
不止离岸的点心债,在岸的熊猫债也在同步井喷。中国人民银行数据显示,今年前三季度熊猫债累计发行2450.5亿元,已超过2025年全年水平,斯洛文尼亚、哈萨克斯坦等国政府接连登陆中国银行间市场,巴斯夫、宝马等跨国企业持续加码人民币融资。
一边是美元融资贵到发不起,一边是人民币债券越卖越火。问题也随之而来:这场席卷在岸与离岸的人民币融资热潮,究竟是利差带来的短期风口,还是结构性的长期拐点?
02
别只看见“便宜”,这不是日元套息交易2.0
一种很流行的说法是:人民币正在成为新的套息货币,和当年的日元一模一样,即借入低利率货币,投向高收益资产,赚利差的钱。
从表面看,逻辑似乎成立:人民币利率处于历史低位,中美利差持续走阔,天然具备套息交易的土壤。
但缪延亮明确提醒,不能把人民币融资需求的增长,简单等同于日元式的套息交易。
核心区别在于:纯靠低利率吸引的钱,来得快,走得更快。
点心债市场对此早有教训。2011至2014年的第一轮繁荣里,资金涌入的核心逻辑是赌人民币单边升值,带有强烈的投机属性,一旦汇率预期反转,市场立刻快速收缩。
日元的前车之鉴更为深刻。长期超低利率让日元成为全球最经典的套息货币,但这种地位长期以金融投机为主,产业与贸易锚定较弱,一旦利差收窄、汇率波动,套息资金就会快速平仓撤离。
这一轮人民币债券的爆发,逻辑已经完全不同。
中信固收团队分析到,上一轮靠的是“人民币升值预期+海外人民币资产稀缺”,而本轮的核心是“成本套利+制度供给”。企业是实打实算账:发人民币债利息更低,主动选择人民币负债,没有汇率投机的成分,市场稳定性要强得多。
换句话说,低利率是敲门砖,但不是压舱石。
如果只靠便宜,人民币最多成为第二个日元,但人民币要走的,是一条完全不同的路。
在缪延亮看来,人民币下一阶段国际化的关键,恰恰是提高汇率弹性。

一个很容易被忽略的数据是:在彭博追踪的25种主要货币中,人民币一个月期波动率仅高于港元,排在倒数第二位。汇率不够灵活,既是人民币的稳定器,也在一定程度上制约了国际化的深度。
如果人民币汇率能展现出更强的独立性,贸易伙伴就有更多理由在贸易中使用人民币计价结算,甚至将其作为本币汇率的参考锚,从而更有弹性的汇率还能自然吸收外部冲击,调节跨境资本流动。
幸运的是,改革的时间窗口已经出现。
缪延亮的研究显示,当美元走弱、汇率失衡压力有限时,正是逐步提高汇率灵活性的有利阶段。2026年以来,在美元指数上涨近2%的背景下,在岸人民币兑美元反而升值4.8%,走出了独立行情,这本身就是增强国际信心的最好信号。
制度层面的补位也在加速。今年6月债券通“南向通”扩容,为离岸人民币债券引入了海量境内长期资金;央行副行长陶玲更是在10月明确提出“收到人民币、使用人民币、投资人民币、对冲人民币风险”的四步循环,从顶层设计上畅通人民币的国际使用路径。
03
真正的压舱石:全球供应链的真实需求
在缪延亮看来,人民币要成为真正的全球融资货币,核心底气是中国制造业增加值占全球约30%,拥有全球规模最大的制造业基础,以及深度嵌入全球的供应链网络。
真实的融资需求,从来不是来自金融市场的投机套利,而是来自生产与贸易的底层循环。
中国企业出海扩大投资、布局全球生产网络,天然需要跨境人民币融资与结算支持;全球合作伙伴采购中国设备、嵌入中国产业链,自然会产生借入人民币、使用人民币结算的真实需求。
这种扎根于贸易、投资与生产网络的需求,和单纯追逐利差的热钱有着本质区别。它不会因为利差收窄就瞬间消失,反而会随着产业链的深度绑定越沉淀越稳固。
熊猫债的爆发就是最好的佐证。
越来越多的外国政府、跨国企业跑到中国境内发行人民币债券,不是为了炒汇率,而是为了匹配其在中国的业务布局与供应链往来。
哈萨克斯坦的主权财富基金发债,是用于中哈之间的产业合作,巴斯夫、拜耳等化工巨头发熊猫债,是为了支撑其在华的产能扩张与研发投入。
这也正是本轮热潮与历史上所有周期行情最大的不同,人民币不再只是单边升值预期下的投机标的,而是开始成为全球产业链里实实在在的融资工具。
发行主体从金融、城投转向科技与实体,境外发行人从试水转向重仓,期限从短期转向中长期,每一个变化的背后,都是真实产业需求的支撑。
当借钱的目的从“赌汇率”变成“做生意”,人民币融资市场的根基才真正扎了下去。
低利率打开了全球资本认识人民币的大门,但能让他们留下来的,永远是真实的使用场景与不可替代的产业价值。
人民币国际化的下一站,是成为扎根全球生产网络、服务真实贸易与投资的全球融资货币。
毕竟,便宜的钱到处都有,但能绑定全球最大供应链的货币,目前只有人民币。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 点击下方按钮,立马获取存款利率、贷款利率、大额存单利率等专业内容+利率攻略!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 融资最低利率多少,低利率条件
 7129
 7118
 5446
 2514
 952
 835


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


