


券商新客理财为什么收益偏高?薅羊毛攻略与弊端全解析
发布时间:9小时前阅读:44

 问一问
 身份认证|
入驻1年
现在无风险利率普遍下行,各大银行的存款利率已经普遍回到 1 时代,3 年期和 5 年期的定存也只有 1% 多一点的收益,短期的定存和大额存单收益更低。在这种情况下,股市又没有行情,趴在账户里的钱不敢乱投,又想稳健跑赢通胀,获取更大资金收益。这种情况下,有个薅羊毛的好办法,就是券商的新客理财。
一、先分清 R1 与 R2 风险等级
理财产品统一分为 R1 至 R5 五个等级,等级越高,意味着承担的风险系数也越高,其中 R1、R2因为风险更低,是稳健理财的主流选择。
- R1(低风险,保守型)
投资范围仅限同业存单、短期国债、券商质押债等货币工具,不配置股票、可转债;本金亏损概率极低,净值几乎没有波动,是稳健理财里风险最低的一档兴业银行。
市场常规收益:普通银行 R1 现金理财,年化仅1.4%~1.6%,几乎和货币基金持平。 - R2(中低风险,谨慎型)
以高等级信用债为主,可少量配置债券类资产,净值会随债市小幅波动;遇到债市调整,短期会出现小幅浮亏,不再是刚性稳赚新浪财经。
市场常规收益:银行 R2 固收理财,业绩基准普遍在1.8%~2.5%,行情差的时候甚至会跌破 2%。
二、券商新客理财:R1 评级,收益反而超过多数 R2 产品
券商新客理财底层资产本身收益很低,产品全部归类为R1 低风险,主要分为两类:报价回购、保本型收益凭证,底层是券商自有债券质押与券商信用兑付,全程不碰权益资产,本金波动几乎为零。
收益数据对比
| 产品类型 | 风险等级 | 市场常规年化 | 券商新客理财(补贴后) |
|---|---|---|---|
| 银行现金理财 | R1 | 1.4%~1.6% | —— |
| 银行 R2 固收理财 | R2 | 1.8%~2.5% | —— |
| 券商新客理财 | R1 | 基础收益 1.5%~2.2% | 短期产品可达 4%~6%,部分 7~30 天产品最高到 7%~8% |
从数据可以清晰看出:券商新客理财属于纯 R1 低风险产品,本金安全性和银行 R1 理财处在同一水平;但叠加券商营销补贴之后,收益直接甩开普通 R1 产品,甚至大幅高于绝大多数银行 R2 理财,做到了 “低风险拿到中低风险级别的收益”,这也是这款产品最大的吸引力。
高出基础资产的收益,并不是投资赚来的,全部是券商拿出获客补贴补齐差价。券商靠短期高息吸引新用户开户,高收益只针对首次开户的新客户,老客户购买同类型产品,收益立刻回落至 1.5%~2.2%,回归正常 R1 产品水平。
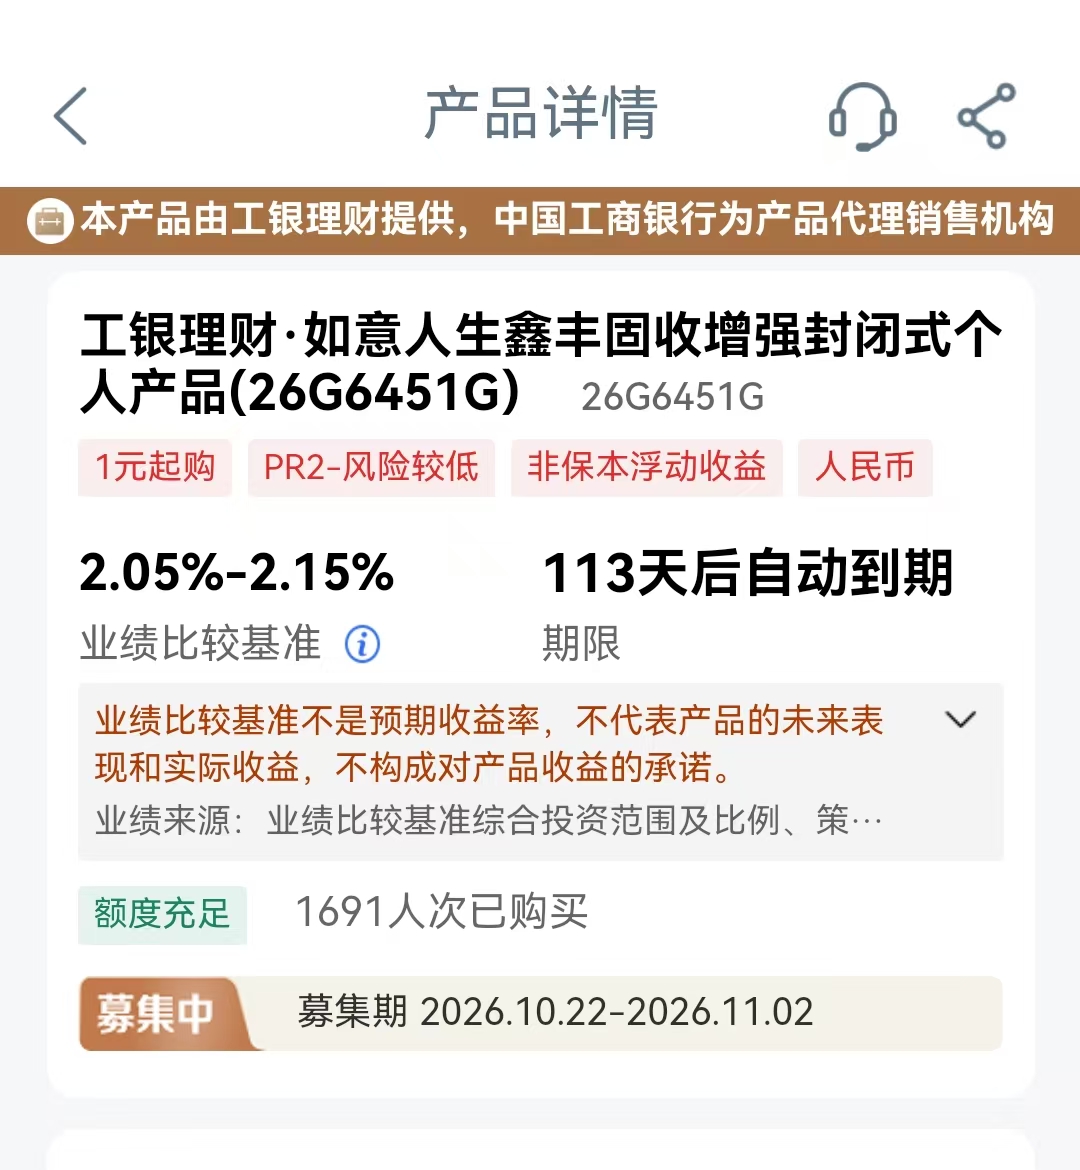
同样的R2产品我们也看一下,以工商银行的工银理财为例,风险为R2等级,期限113天,年化收益2.05%-2.15%之间,这已经是当前市场R2等级里收益偏高的了。
 我们也看一下同期的券商新客理财的情况,下面是同一天截取的中国银河证券的理财页面的天天利产品截图。
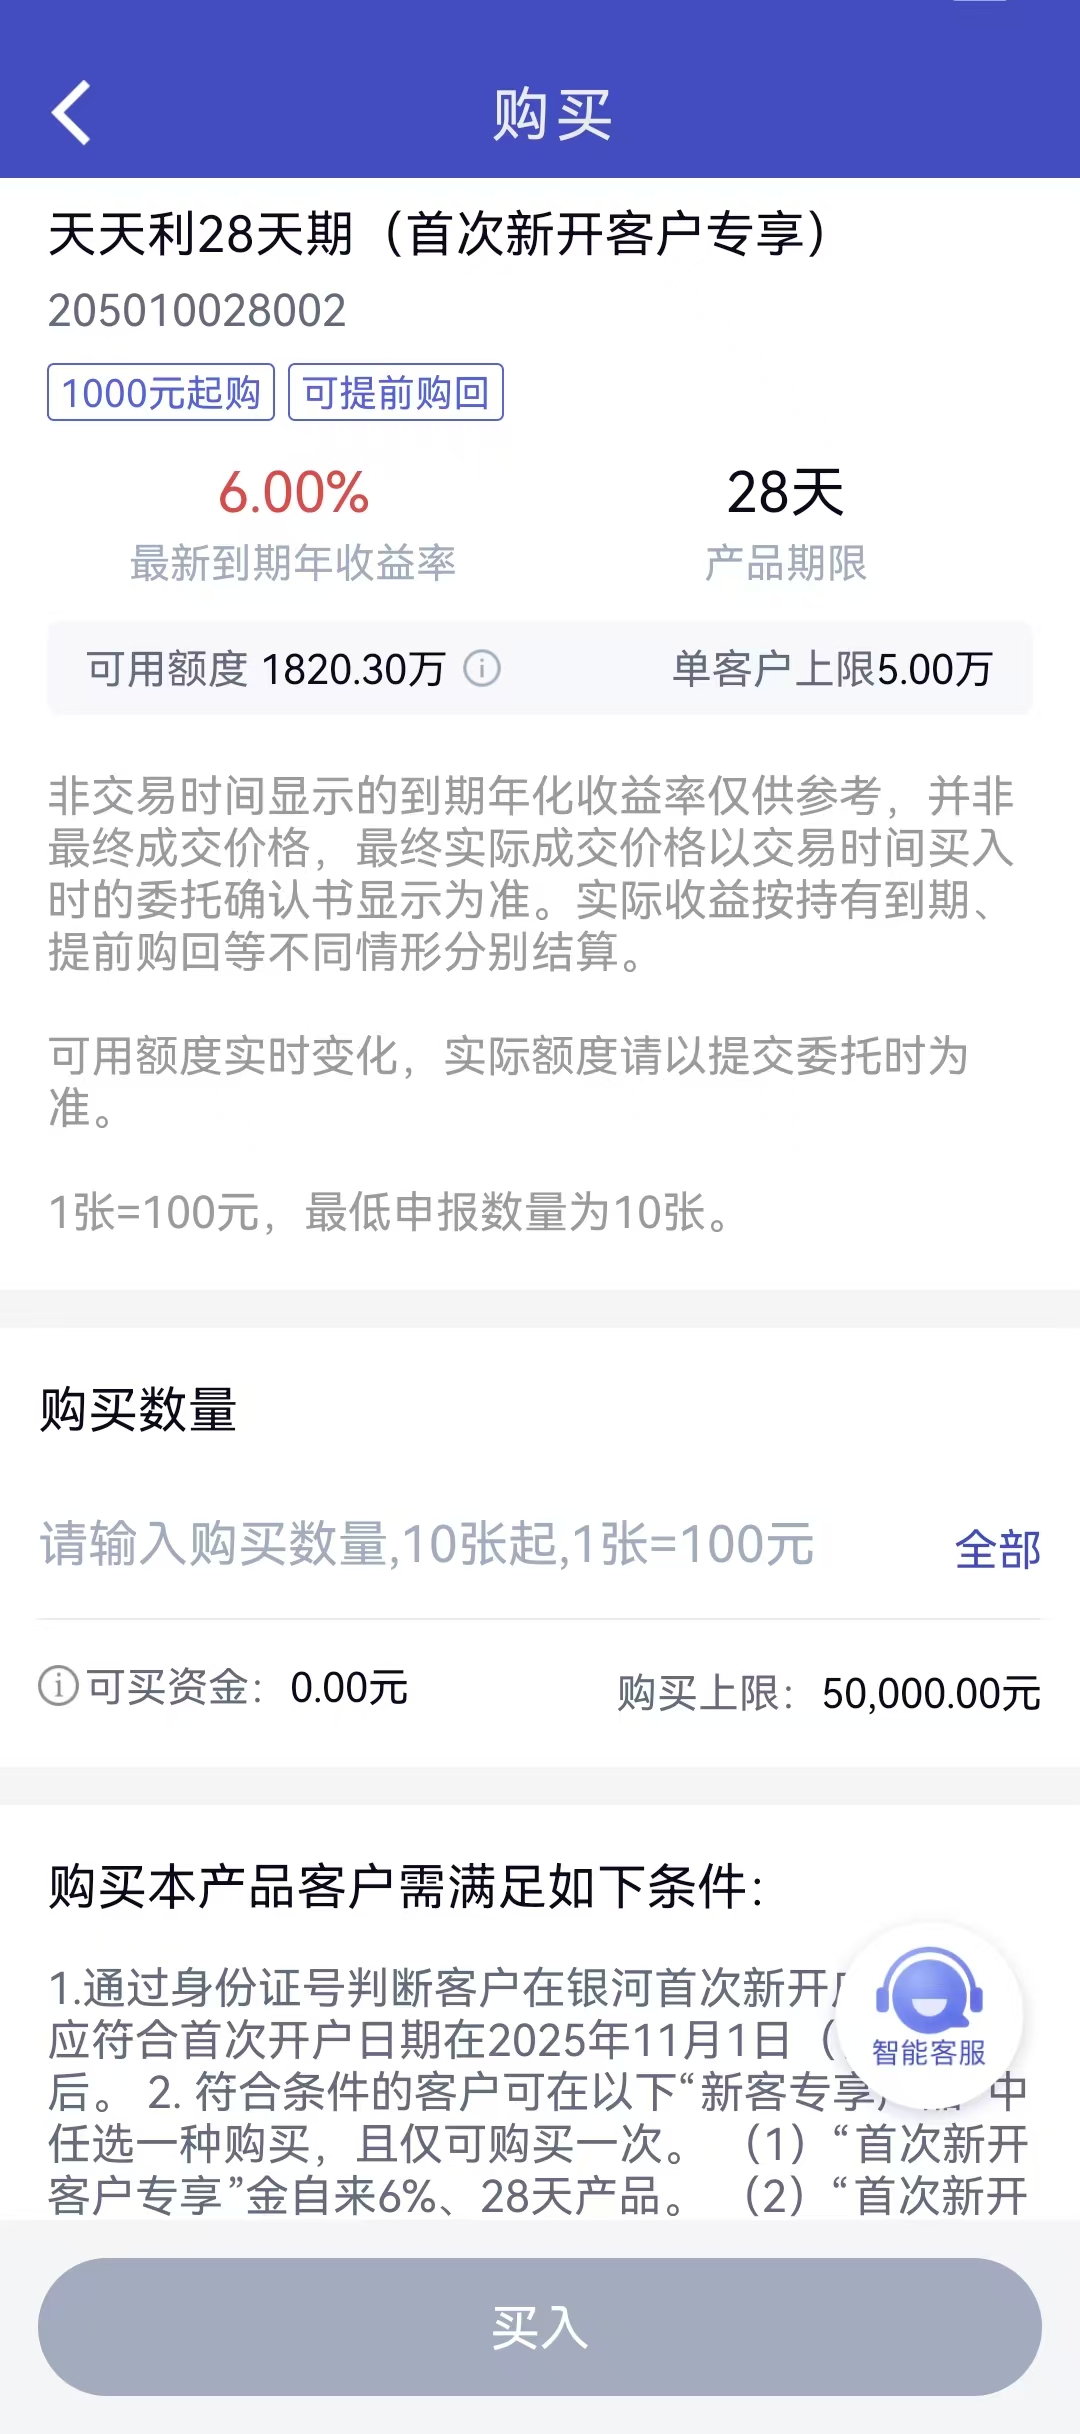 产品风险等级为R1,年化收益达到6%。相比风险R2的银行理财,风险更低,收益反而更高。
但需要注意:券商的新客理财是有条件约束的,这是针对新开户客户的补贴式理财,所以只针对在该券商新开户的客户,同时,每个身份证的限额为5万元。
三、风险到底大不大?能不能当成保本存款?
- 本金风险极低,但不等于银行存款保本
产品标注为 R1 低风险,本金发生亏损的概率极低,头部国企券商几乎不存在兑付违约。但关键红线一定要记住:它不属于银行存款,不受存款保险保障,哪怕 50 万额度也没有兜底条款。保本型收益凭证仅依靠券商自身信用履约,仅优先选择央企、国有头部券商,才能把信用风险降到最低。 - 容易被忽略的隐性风险
① 页面展示的是业绩比较基准,监管不允许承诺保本保息,极端市场环境下存在收益不及预期的可能;
② 产品带有固定封闭期,封闭期限内无法提前赎回,中途急用钱只能放弃全部利息;
③ 部分高息产品附带条件,需要完成一笔股票或基金交易才能解锁购买资格,只买理财无法享受高息福利。
四、认购限额、期限规则
- 终身仅限一次,一户一福利
同一个身份证,在同一家券商终身只能购买一次新客理财,福利用完直接转为老户,无法重复领取补贴。 - 收益越高,额度越低
- 7%~8% 超高息(7~30 天短期):认购上限 3 万~5 万元,起投门槛 1000 元;
- 4.5%~6% 主流档(30~90 天):认购上限 5 万~10 万元,1000 元起投;
- 3%~4% 长期档(90~180 天):最高可投 20 万元,1 万元起投。
高收益产品额度严格封顶,哪怕买到最高年化,单户到手收益大多只有一两百元,只能做短期零钱增值,没法靠它做大额财富增值。
- 资格有有效期
开户后一般只有 30~45 天的购买窗口期,逾期高息资格自动作废,不能延期保留。
五、合规薅羊毛实操方法
- 优先选头部正规券商,头部券商多为央企,实力雄厚,信用好,资金足。比如上文截图的中国银河证券、中信证券等,都是国内头部央企券商。薅羊毛的方法是:可以通过【中国银河石嘴山 e 服务】公众号预约开户,提前和客户经理确认新客理财期限、额度、购买门槛,防止开户后高息额度已经抢空。
- 合理利用账户名额:沪 A、深 A 账户每人最多各开 3 户,不要盲目批量开户浪费名额;严格只走官方渠道,不要相信私下返现金、返红包的中介,违规返利容易产生资金纠纷。
- 资金只使用短期闲置资金,严格控制在认购限额以内;产品到期后立刻把资金转出账户,避免被引导频繁做短线交易,产生不必要的佣金成本。
- 购买顺序:先抢短期高息产品,额度用完再选择中长期档位;只薅新客一次性福利,不盲目买入个股、短线题材。
- 也可以在关注【中国银河石嘴山 e 服务】公众号后,一对一跟持牌客户经理详细咨询沟通清楚,并顺道谈一下股票和ETF基金的佣金费率,以便后期股市有行情的时候,多一条投资路径。
六、券商新客理财的短板
- 收益上限很低,只能小额增收
受额度严格限制,单户收益仅有几十到两百多元,只能做短期资金过渡,完全无法替代长期存款与资产配置。 - 福利不可持续,仅限开户首单
高补贴终身只有一次,薅完福利之后,后续理财收益直接回归普通 R1 产品水平,没有长期高息。 - 流动性被锁死,中途用钱会损失利息
所有新客理财都设有封闭期,封闭期间不能赎回,一旦临时急需用钱,本金虽然安全,但当期利息会全部清零。 - 高息额度需要抢购
年化最高的短期产品每日限量发售,高于6%的热门产品需要抢购,普遍的6%左右的份额较为充足。
如果开通证券账户,后续还可以操作国债逆回购、宽基 ETF 定投与网格条件单,可提前对接客户经理,确认新客理财额度与交易佣金,同时获取网格交易、定投工具的实操指导。
风险提示:券商新客理财为 R1 低风险净值产品,不属于银行存款,不享受存款保险保障;业绩比较基准仅为收益参考,不代表保本保收益;该产品仅为一次性福利,不能作为长期理财方案,投资有风险,入市需谨慎。
温馨提示:投资有风险,选择需谨慎。


 当前我在线
最快30秒解答
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1294
2160
 1211
1200
 954
 636


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:03
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:03
-
华泰证券买ETF手续费多少?ETF交易费用明细一览
2026-10-12 16:03


