


跨境ETF溢价怎么产生的?新手参与ETF套利需要开通什么权限?
发布时间:1小时前阅读:34

 问一问
 从业认证|
从业4年
跨境ETF的溢价和境内ETF完全是两回事。境内ETF的套利机制能把折溢价很快熨平,但跨境ETF这套机制经常“失灵”,溢价可以挂在那里好几天甚至更久。把这两件事分开看,比笼统问“溢价能不能套利”要清楚得多。
溢价从哪来:三个卡点同时存在
第一个卡点是QDII外汇额度。跨境ETF要买海外资产,用的是基金公司手里的QDII额度。额度是有限的,当市场需求突然放大、大量资金涌入某只跨境ETF时,基金公司可能因为额度不足而暂停申购或限制大额申购。一级市场的新增份额供给被卡住,二级市场的买盘却还在往里挤,价格自然被推高。这是跨境ETF溢价最根本的供给端约束。
第二个卡点是交易时差。境内ETF有10%的涨跌幅限制,而底层的美股、韩股等市场没有这个约束,单日波动可以远超10%。当海外市场发生剧烈波动时,境内ETF的价格因为涨跌停板被“锁住”,无法同步反映底层资产的真实变化,价格和净值之间就出现了结构性脱节。另外,海外市场休市时,跨境ETF的申赎效率也会受影响,进一步削弱套利资金的纠偏能力。
第三个卡点是情绪驱动的供需失衡。前两个卡点已经让套利机制跑不顺畅,市场情绪再一放大,溢价就容易被推到脱离基本面的水平。理财周刊的报道里提到过一个很直观的例子:中韩半导体ETF溢价率一度突破30%,随后单日下跌超过5%,底层资产没怎么动,高溢价本身就成了亏损的来源。溢价率反映的是二级市场的供需热度,不是底层资产的投资价值,把它当成“看涨信号”是典型的认知错位。
套利权限:普通买卖不需要,一级申赎才是真门槛
先厘清一个常见的混淆:在股票账户里像买卖股票一样交易ETF,不需要任何额外权限,开好A股账户就能做。但这只是二级市场的买卖,只能博弈折溢价的方向,不属于标准的一级申赎套利。
真正的一级申赎套利,是溢价时买入一篮子成分股、申购成ETF份额再在二级市场卖出,或者折价时反向操作。这个闭环需要单独向券商申请ETF一级申赎权限,而这道门槛对个人投资者来说并不低。
资金门槛。每只ETF都有最小申赎单位,主流宽基和行业ETF常见30万份、50万份或100万份起,必须是整数倍。按对应的成分股价格折算,一次申赎动用的资金量通常在几十万到上百万级别。部分券商对开通一级申赎权限的个人客户还设有额外的资产要求,常见水平在百万级账户资产。小额账户在一开始就被排除在外。
技术门槛。套利窗口存在的时间往往只有几秒到几分钟,需要实时盯着IOPV、成分股价格和折溢价率的变化,并在同一时间完成多笔委托。靠手动在APP里逐笔操作,几乎不可能跟上节奏,通常需要配合程序化工具或极速柜台。
交收风险。跨境ETF涉及外汇兑换和境外结算,申赎周期比普通ETF更长,T+2甚至T+3到账是常态。在这段时间里,底层资产价格波动、溢价率收敛,都可能让开仓时看到的价差在交割完成之前就已经消失,甚至反向。价差是“看到的时候存在”,不是“拿到手的时候还在”。
一个更现实的视角
跨境ETF的溢价,本质上是额度约束、时差约束和情绪共同作用的结果,不是某个单一因素能解释的。套利机制理论上可以纠偏,但在跨境场景下,额度卡住了供给、时差打乱了定价锚、交收拉长了风险暴露,套利资金的效率被系统性削弱。对大多数个人投资者来说,溢价率更适合当作一个“温度计”来用——超过一定幅度说明市场情绪已经偏热,而不是一个可以直接冲进去做套利的“机会信号”。如果确实对某个海外方向有配置需求,在溢价偏高时,场外联接基金或跟踪同一赛道、溢价更低的其他产品,往往是更务实的替代路径。至于交易环节的佣金,不同券商的方案存在差异,和客户经理提前沟通通常能拿到比自助开户更合适的成本佣金安排,但这属于执行层面的优化,改变不了跨境ETF套利本身的结构性门槛。
上市大券商提供超低股票万0.854(满足资金条件可协商),场内基金和可转债交易费率可低至万0.5。国债逆回购享有一折优惠,专项融资融券利率4%—5%(量大可进一步协商),期权交易每张仅需1.7元全包,点我头像即可联系咨询开户!
享受L2超级行情服务,我们提供靓号开户、智能条件单、网格交易、ETF套利及日内T0策略工具。ETF免申赎费!免费提供QMT+ptrade量化软件(交流群),配备极速ldp柜台。您还可以登录同花顺、雪球、腾讯自选股、通达信、万得、大智慧等软件。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
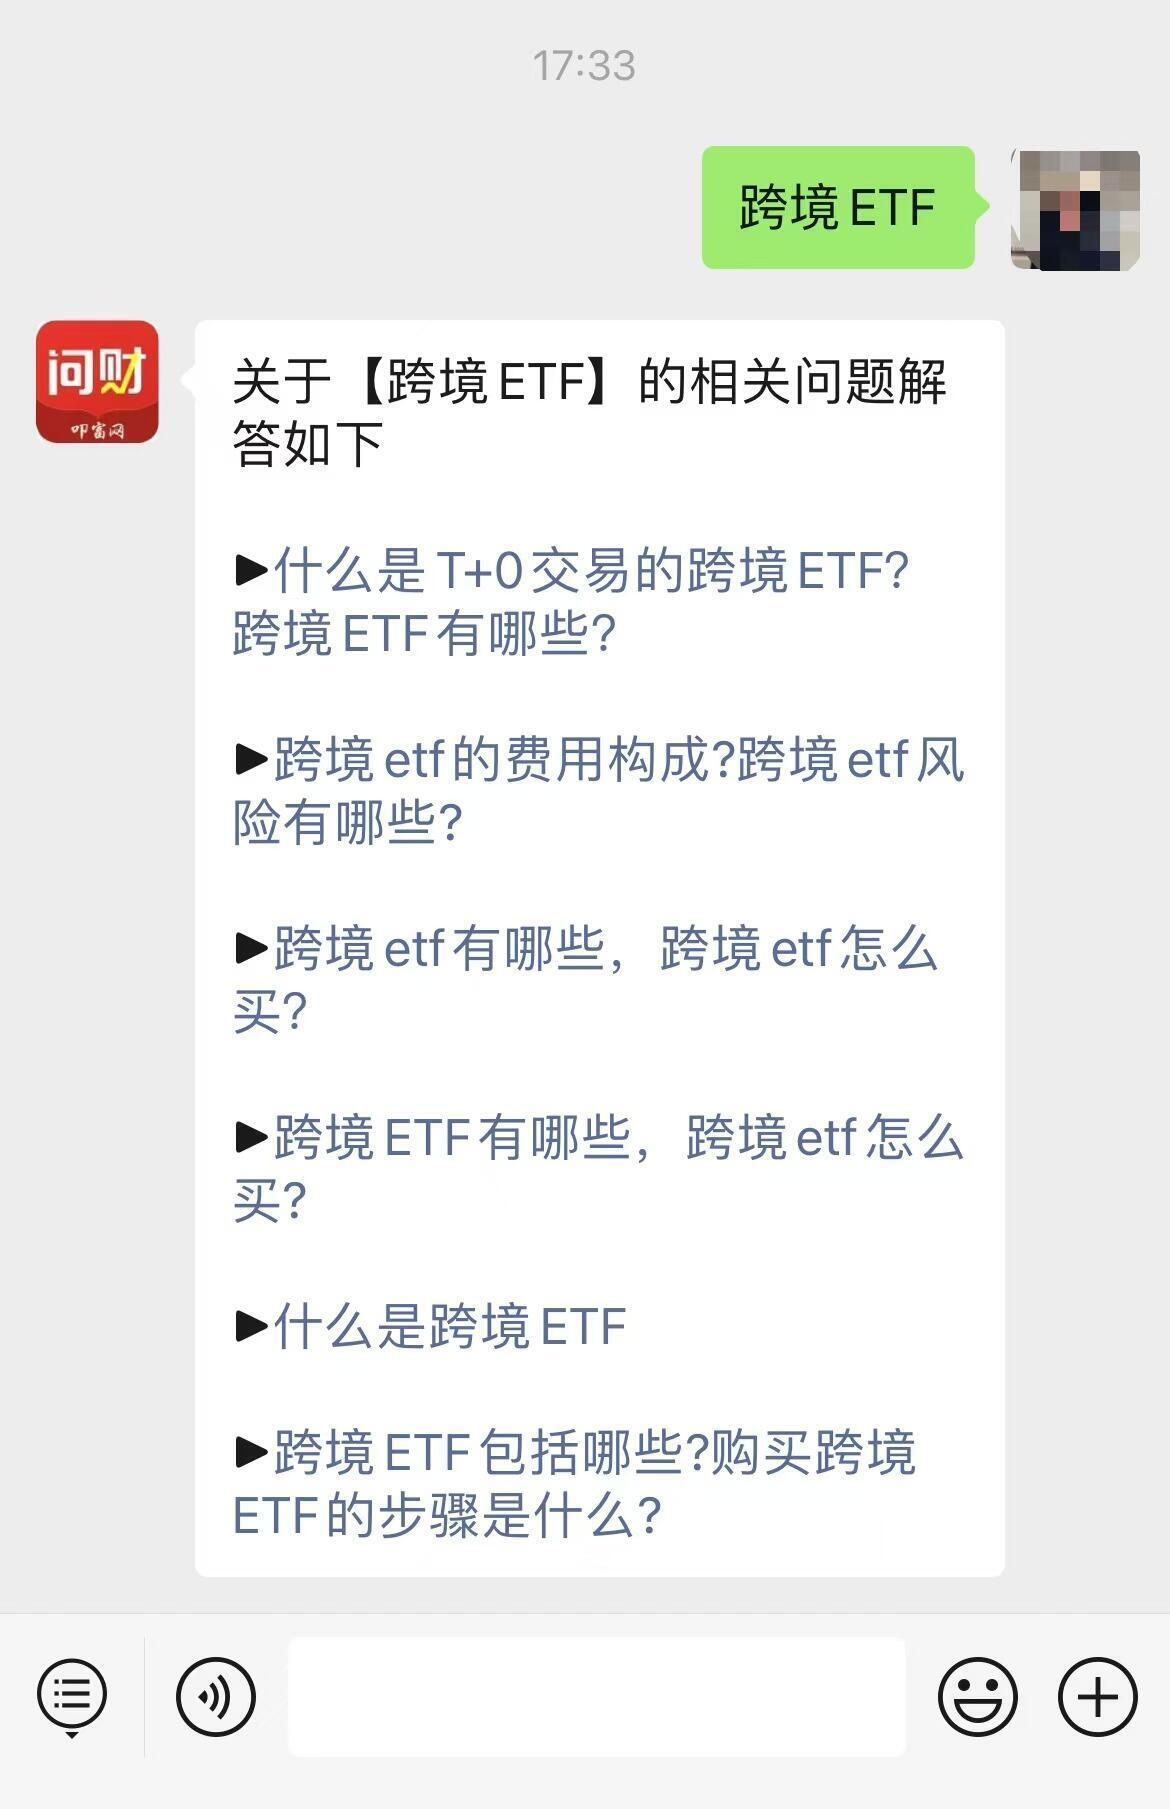
 如果您想要了解更多关于中信证券ETF详细介绍,您可以微信搜索公众号叩富问财,关注后在对话框回复【跨境ETF】可获取中信证券ETF方面的详细文章
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1965
 461
 1813
 1730
 418
668




