


黄金加工企业如何通过期货对冲价格风险?
发布时间:4小时前阅读:40

 问一问
 身份认证|
入驻4年
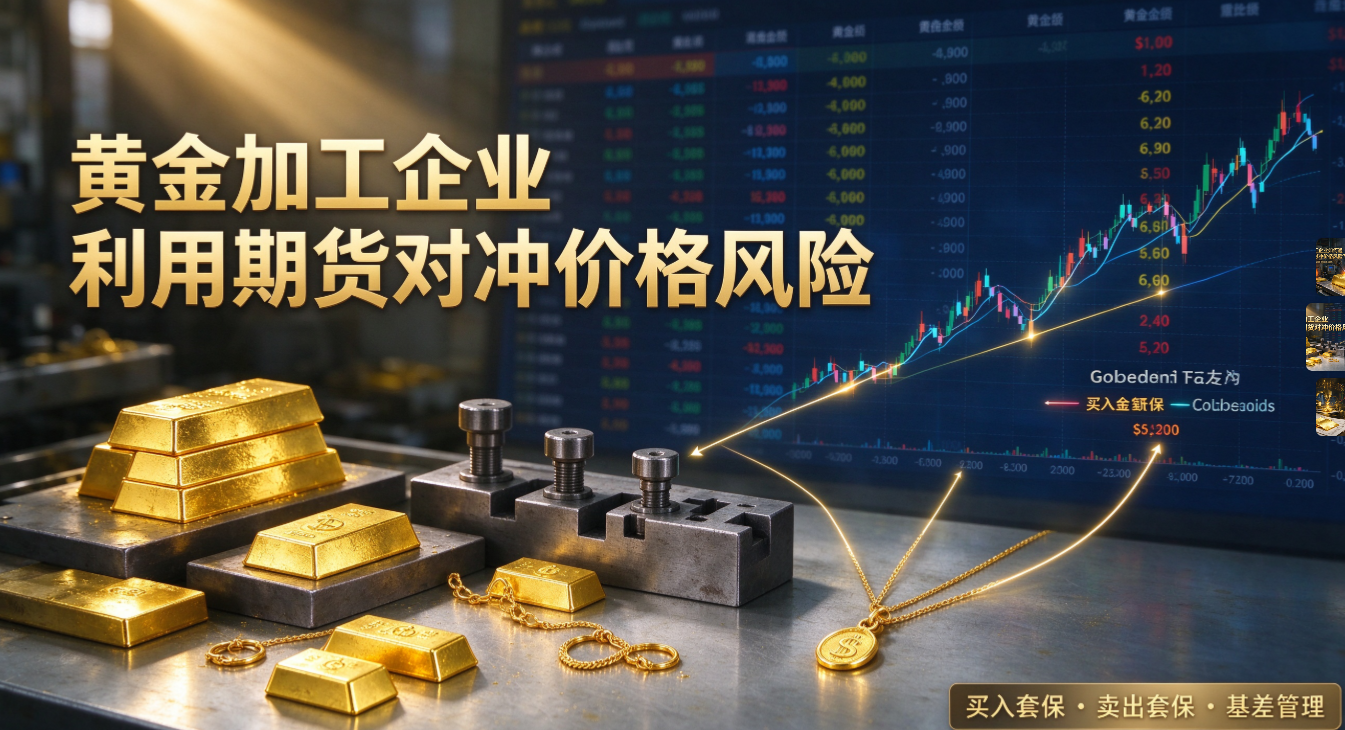
黄金加工企业处于原料采购与成品销售两个市场之间,其经营往往 "买在当下、卖在未来"。当金价剧烈波动时,原料成本和成品售价可能出现明显背离,直接侵蚀加工利润。期货套期保值通过建立与现货方向相反、数量相近的期货头寸,把价格波动的风险转移出去,是黄金加工企业管理价格风险的重要工具。本文从风险敞口、对冲原理、工具选择、典型模式到实施风控,系统梳理其运作逻辑。
 一、黄金加工企业的风险敞口从何而来
1. 采购与销售的时间错配
企业通常先按当期价格采购金料,再经历提纯、熔炼、压延、镶嵌等工序后对外销售。从采购到回款往往间隔数周甚至数月,期间金价变化会直接改变利润水平。
2. 库存与在手订单的暴露
已入库尚未出售的原料库存,以及已签订单但尚未定价的敞口,都构成价格风险。金价上行时成本上升,下行时库存减值,二者方向相反,若缺乏对冲则难以两头兼顾。
3. 敞口的三种表现
一是原料涨价导致成本超支;二是成品跌价导致销售亏损;三是期现定价脱节导致加工费被压缩。三类敞口共同构成需要管理的价格风险总量。
二、期货对冲的基本原理
1. 套期保值的内涵
套期保值是在期货市场建立与现货头寸方向相反、数量匹配的持仓,用期货端的盈亏冲抵现货端的价格变动。其本质是锁定价格而非博取收益,属于风险管理行为。
2. 期现价格收敛的核心逻辑
期货价格与现货价格同受供需与宏观因素影响,临近交割时趋向收敛。正因两者走势高度相关,反向持仓才能实现盈亏对冲。
3. 基差及其残余风险
期货与现货价格之间存在基差,其波动不会完全同步。套保可抹平绝对价格的大幅波动,但基差变动仍会带来小幅偏差,这是套期保值天然存在的残余风险,需要在建仓与平仓时纳入考量。
三、对冲工具的选用
1. 沪金期货
上海期货交易所的黄金期货以人民币报价,交易单位为每手 1000 克,最小变动价位为 0.02 元 / 克,合约月份覆盖近月与远月,是国内黄金加工企业套保的主要场内工具,流动性充足、价格透明。
2. 黄金 T+D 与场外工具
部分企业也会参考黄金 T+D 或银行场外远期,以匹配不同期限与规模的敞口。T+D 存在递延费等成本不确定性,期货套保则在移仓换月时面临升贴水选择,工具各有适用场景。
3. 选用的考量要点
应综合敞口期限、流动性、资金占用与交割便利度来匹配工具,并以业务规模为基准决定对冲比例,避免超量投机。
四、典型的对冲模式
1. 买入套期保值
企业预计未来需补库采购原料时,先在期货市场买入相应头寸。若金价上涨,期货盈利可冲抵采购成本上升;若金价下跌,现货采购成本的节省可弥补期货亏损,从而实现成本锁定。
2. 卖出套期保值
企业持有黄金库存或远期交付订单时,在期货市场卖出对应头寸。金价下跌时,期货盈利补偿库存减值;金价上涨时,现货增值可覆盖期货损失,从而稳定销售毛利。
3. 加工费保值的延伸
在 "金价基准 + 加工费" 的行业定价模式下,企业可将原料与成品两端同步对冲,仅保留加工费作为经营利润来源,规避基准价波动带来的价差,这也是行业普遍采取的做法。
五、实施流程与风控要点
1. 套保比例的测算
依据敞口数量、订单进度与价格敏感度确定对冲规模,动态调整而非一次锁定,避免与现货数量严重错配。
2. 资金与保证金管理
套保占用保证金会放大资金杠杆,需预留充足资金并设置风险预案,防止保证金不足导致的强制处置打乱对冲计划。
3. 基差与移仓管理
关注期现基差变化,选择合适时机建仓、平仓与移仓。远月升水较大有利于卖出保值移仓,贴水则利于买入保值,需结合持仓期限相机决策。
4. 制度与合规建设
套保应纳入公司内控制度,明确授权额度、决策流程与止损纪律,并在会计上按套期会计处理,做到业务留痕、责任清晰。
总结来说:黄金加工企业的价格风险管理不是孤立的期货操作,而是一项系统工程。它要求企业先认清自身敞口,再选择合适的场内工具,以买入或卖出套保锁定成本与售价,并通过比例测算、资金管理和制度约束控制残余风险。唯有将期货对冲与库存管理、订单定价相衔接,企业才能在金价波动中稳住加工利润,实现稳健经营。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 点击下方按钮,即可获取【期货】知识合集+热点问题解答+重要信息,顺利开启期货投资!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 企业账户如何通过期货市场对冲风险?
 4821
1496
 866
 633
 1308
 1573

下一篇资讯:
暂无下一篇




