


贵金属反弹,原油维持坚挺-20261022
发布时间:18小时前阅读:6

 问一问
 身份认证|
入驻4年
首席点评:贵金属反弹,原油维持坚挺
国际贵金属期货普遍收涨,COMEX黄金期货涨0.41%报4159.50美元/盎司,COMEX白银期货涨0.20%报58.12美元/盎司。黄金涨0.41%,主要受地缘局势升级推升避险买盘、央行持续购金支撑实物需求,叠加美联储政策分歧下的双向对冲。美油主力合约收跌0.11%,报97.71美元/桶;布油主力合约涨1.13%,报110.02美元/桶。援引三名美国官员报道,国务院准备下令美国驻海湾地区的部分人员及家属撤离。同时,沙特阿美一处油田遭无人机袭击,造成两人死亡。
原油:SC夜盘下跌1.5%。晚间有消息称美伊双方接近达成协议。也门胡塞武装19日称,过去48小时内,该组织使用大量弹道导弹、巡航导弹和无人机,对沙特阿拉伯境内的石油设施、航空设施和军事目标发动了6次军事打击行动。近期沙特方面与胡塞武装互袭力度增强。与此同时,胡塞武装与沙特支持的也门政府军在多条战线的交火日趋激烈。乌克兰国防军对俄罗斯萨马拉州新古比雪夫炼油厂实施了打击。该企业区域内发生爆炸并引发火灾。乌方称,该企业参与俄罗斯军队后勤保障。
贵金属:夜盘贵金属震荡整理。美伊局势不明,油价维持高位,扰动市场情绪。此前由于美国9月CPI和PPI超预期走强,整体通胀压力抬升,加息预期升温。短期贵金属大概率延续震荡格局,美元指数和美债利率高位运行压制贵金属走势,关注油价走势和美联储货币政策路径预期。长期来看,美债信用风险重定价推动“去美元化”趋势延续,全球央行购金趋势不改,叠加ETF配置资金回流,共同为黄金价格构筑坚实底部支撑。白银、铂金、钯金兼具金融与工业双重属性,整体跟随贵金属板块运行,向上弹性打开依赖工业需求的配合。
股指:美国三大指数上涨,上一交易日股指高开低走,其中农林牧渔行业领涨,电力设备行业领跌。资金方面,10月2021.29亿元至24512.4510AI
品种观点
一、当日主要新闻关注
1)国际新闻
乌克兰总统泽连斯基接受采访时表示,乌方可在保留至少75%领土控制权的基础上达成和平协议。泽连斯基称,俄罗斯已同意举行新一轮美乌俄三方谈判。美方提议尽快启动会谈,乌克兰予以支持,各方争取在11月初或更早时间召开会议。
2)国内新闻
中共中央办公厅、国务院办公厅发布《关于推动科技创新和产业创新深度融合的意见》,要求推动全链条贯通、全领域覆盖、全要素融通、全方位保障,形成科技创新和产业创新互融共促新格局。意见提出,推动集成电路、工业母机、高端仪器、先进材料、生物制造等重点领域关键核心技术攻关取得决定性突破。在新业态新领域开展放宽市场准入试点,探索开展承诺即入制。加强新技术应用监管,探索“沙盒监管”方式。
3)行业新闻
我国工业和信息化领域碳排放双控重点任务目标明确:到2030年,建设国家级零碳工厂和零碳算力设施500个左右,规模以上工业单位增加值二氧化碳排放比、能耗比较2025年分别降低17%、10%以上。
二、外盘每日收益情况
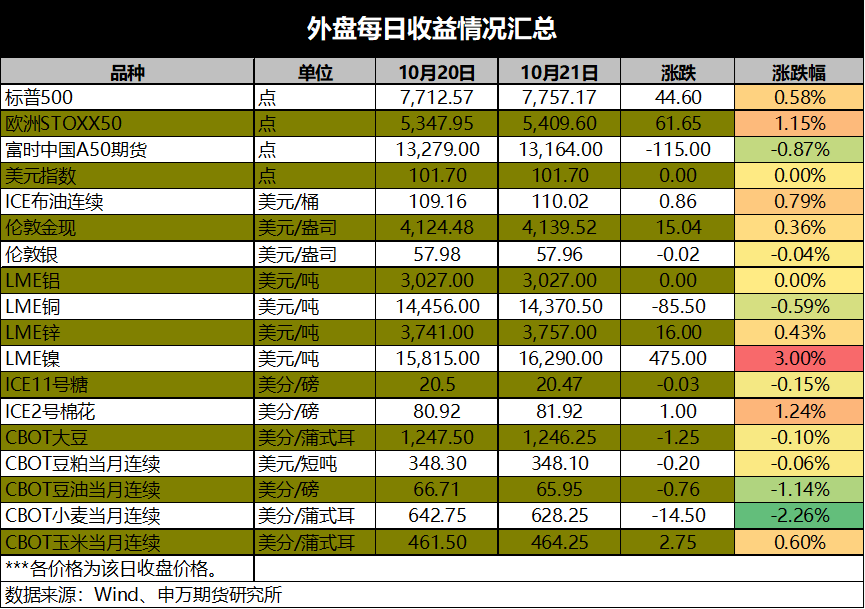
三、主要品种早盘评论
1)金融
【股指】
股指:美国三大指数上涨,上一交易日股指高开低走,其中农林牧渔行业领涨,电力设备行业领跌。资金方面,10月20日融资余额减少21.29亿元至24512.45亿元。美债长端收益率上行直接抬升了全球权益资产的定价基准。当前10年期美债收益率反复在高位震荡,已经从预期叙事演变为现实约束。高估值成长资产对利率变动敏感度极高,贴现率上行直接压缩成长板块估值空间,近期美股AI链、国内硬科技等前期交易拥挤的方向波动显著放大,资金主动向高股息、红利类近现金流资产迁移避险,跨市场之间的风险外溢也在传导,港股、部分新兴市场同步承压。预计当前市场反复性较强,短期仍需等待更明确的企稳信号。
【国债】
国债:小幅下跌。央行表示将于10月21日至11月2日开展隔夜逆回购操作,采用固定利率、数量招标,每日操作量不超过10000亿元,部分Shibor利率下跌且创阶段新低,市场资金面保持宽松,1年期 /5年期以上LPR报价均持平。央行行长宣布即将推动出台的一系列政策措施,将研究择机把公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。海外方面,美国9月CPI同比上涨3.7%,创近五个月以来最大涨幅,受能源价格飙升推动,PPI同比上涨6.3%,创2022年12月以来最高水平;消息称美军正在为可能重启对伊朗大规模军事行动制定新的打击方案,美债收益率上行。国内9月份规上工业增加值同比5.5%,社零同比+1.1%,均较8月上行;固定资产投资同比下降7.2%,与上月持平,房地产开发投资、销售面积和金额、新开工同比降幅继续扩大,仍是内需最大拖累项,但价格端出现积极变化,一线城市房价边际企稳,体现地产托底政策逐步见效。总体上三季度GDP同比4.6%,环比增1.2%,经济温和修复。当前海外高利率仅形成边际约束,国内经济弱修复、货币政策维持宽松的核心基本面支撑债市韧性,政策利率切换为隔夜后推动利率中枢下移,整体债市将维持震荡偏强格局,关注国内资金面与政策节奏变化。
2)能化
【原油】
原油:SC夜盘下跌1.5%。晚间有消息称美伊双方接近达成协议。也门胡塞武装19日称,过去48小时内,该组织使用大量弹道导弹、巡航导弹和无人机,对沙特阿拉伯境内的石油设施、航空设施和军事目标发动了6次军事打击行动。近期沙特方面与胡塞武装互袭力度增强。与此同时,胡塞武装与沙特支持的也门政府军在多条战线的交火日趋激烈。乌克兰国防军对俄罗斯萨马拉州新古比雪夫炼油厂实施了打击。该企业区域内发生爆炸并引发火灾。乌方称,该企业参与俄罗斯军队后勤保障。
【甲醇】
甲醇:甲醇夜盘上涨0.16%。国内煤(甲醇)制烯烃装置平均开工负荷在70.67%,较节前一周下降6.7%。本周期内受内地东部MTO装置停车影响,导致国内CTO/MTO开工负荷整体下降。截至10月15日,本周国内甲醇整体装置开工负荷为75.32%,较节前一周下降1.38个百分点,较去年同期下跌1.23个百分点。华南到港卸货增多,尤其是福建,沿海整体甲醇库存相比上周上升,相比节前库存下降。截至10月15日,沿海地区甲醇库存在41.33万吨(目前沿海库存处于历史低位),相比10月8日上升3.92万吨,涨幅为10.48%,相比9月30日下降3.75万吨,跌幅为8.32%,同比宽幅下降73.07%,整体沿海地区甲醇可流通货源预估16.85万吨附近。据卓创资讯不完全统计,预计10月16日至11月1日中国进口甲醇船货到港量为21.72万-22万吨。
【橡胶】
天胶:天胶走势回落。供应端,国内产区降雨减少,泰国产区也逐步走出雨季,将过渡至供应旺季。同时,市场仍关注厄尔尼诺对泰国、印尼产区四季度可能带来的减产影响。季节性旺季临近、厄尔尼诺预期共同作用下,短期天胶走势预计延续调整。
【聚烯烃】
聚烯烃:聚烯烃回落为主。基本面角度,国际原油价格涨幅放缓,近期市场消息面转向欧洲。原油对于化工影响仍在延续。近几天聚烯烃盘面与现货价格松动。市场驱动在成本支撑和终端需求兑现承接之间反复。总体而言,当下或是供需最强的时点,同时也是成本高企的时点。受到多重因素影响,聚烯烃现货和期货总体表现偏强。不过,仍需关注到未来潜在的供需的转变以及油价依然围绕谈判展开。
【玻璃纯碱】
玻璃纯碱:玻璃期货收阴。数据方面,上周玻璃生产企业库存6586箱,环比下降121万重箱。纯碱期货收阳,夜盘回落,上周纯碱生产企业库存153.6万吨,环比下降13.4万吨。短期玻璃面向消费玻璃需求逐步恢复,需求拉动效果逐步显现。总体而言,玻璃和纯碱仍处于弱势基本面当中,修复进程与价格趋势一致性仍在延续。中周期角度,仍需观察基本面的修复成效。
【PX】
对二甲苯:夜盘主力合约跌0.22%。现货价格下跌,纸货12月在1216/1219商谈,1月在1195/1200商谈。华南一套100万吨装置已重启。据CCF,截止10月15日,PX负荷78.1%,周环比+0.4个百分点。扬子石化54万吨9月底重启,剩余35万吨预计10月下旬重启,海南炼化100万吨预计10月中下旬重启。下游PTA部分装置停车,开工率阶段性回落至7成以下。综合来看,PX供需双增,延续去库对其加工费有支撑,但是终端需求偏弱对价格形成压制,绝对价格跟随成本波动。当前中东局势仍然紧张,在成本支撑下PX价格高位震荡。关注中东局势演变和上下游装置动态。
【PTA】
PTA:夜盘主力合约跌0.34%。现货市场商谈一般,基差偏强。本周报盘在01+600,递盘在01+550附近。11月中上报盘01+390,递盘01+350。部分装置停车,开工率阶段性回落。据CCF,截止10月15日,PTA负荷67.6%,环比-3.3个百分点,同比-9.1个百分点。嘉通能源300万吨10月14日短停12天。由于终端需求疲弱和聚酯利润不佳,聚酯减产保加工费,使得开工率维持相对低位运行,对PTA需求偏弱。综上,PTA供应震荡回升,主流供货商排货,市场流通性较为顺畅,且下游负荷低位运行,对价格形成压制,但是成本对价格形成支撑。预计PTA价格在成本支撑下高位震荡。关注中东局势演变、装置动态和需求变化。
【乙二醇】
乙二醇:夜盘主力合约涨0.91%。现货价格震荡整理,市场商谈偏弱。现货基差在11合约升水430-445元/吨,商谈5510-5525元/吨。11月下期货基差在11合约升水200-230元/吨,商谈5280-5310元/吨附近。EO-EG价差扩大,部分产能转产导致负荷窄幅回落。据CCF,截止10月15日,乙二醇综合开工率77.46(-1.71)%,其中,油制开工率73.32(-1.26)%,古雷石化、三江石化、远东联负荷小降;合成气制开工率84.88(-2.69)%,新疆天业、鑫润能源提负,红四方另一条线重启中,建元、神华榆林停车检修,畅亿计划10月底停车20天。据CCF,截止10月19日,乙二醇华东主港库存18.0(+6.8)万吨,进口到货库存回升。综合来看,乙二醇国内负荷处于历史同期高位,进口船货陆续到港,且下游需求表现一般,使得乙二醇供应紧张的局面边际缓解,导致价格承压偏弱。但是在中东局势实质性改善前,预计价格下行空间有限,高位震荡为主。关注中东局势演变和上下游装置动态。
3)金属
【贵金属】
贵金属:夜盘贵金属震荡整理。美伊局势不明,油价维持高位,扰动市场情绪。此前由于美国9月CPI和PPI超预期走强,整体通胀压力抬升,加息预期升温。短期贵金属大概率延续震荡格局,美元指数和美债利率高位运行压制贵金属走势,关注油价走势和美联储货币政策路径预期。长期来看,美债信用风险重定价推动“去美元化”趋势延续,全球央行购金趋势不改,叠加ETF配置资金回流,共同为黄金价格构筑坚实底部支撑。白银、铂金、钯金兼具金融与工业双重属性,整体跟随贵金属板块运行,向上弹性打开依赖工业需求的配合。
【铜】
铜:夜盘铜主力合约收涨0.16%。精矿供应延续紧张状态,冶炼利润处于盈亏边缘,冶炼产量环比回落。国家统计局数据显示,电源光伏和风电新增装机负增长,汽车产销和地产负增长,家电排产下降。由于美联储加息以及铜下游需求疲弱,铜价短期可能偏弱波动。关注美元、铜冶炼产量和下游需求等变化。
【锌】
锌:夜盘锌主力合约收涨0.59%。锌精矿加工费持续低位,精矿供应阶段性紧张。国家统计局的国内锌冶炼产量月度小幅下降。中钢协统计的镀锌板库存总体高位。基建投资累计增速负增长,汽车产销和地产负增长;家电排产下降。由于美联储加息和下游需求疲弱,锌价短期可能偏弱波动。建议关注美元、冶炼产量和下游需求等变化。
【铝】
铝:夜盘沪铝上涨1.44%。周三佛山地区A00铝锭平均报价23530元/吨,单吨平均升水205元,升水继续下降但已连续第4个交易日升水维持高位区间。国内主流消费地电解铝锭库存为60.7万吨,环比去库2.9万吨,国内去库力度仍显偏强,但铝企铝水比例已连续多周下降,关注去库持续性和力度。LME铝库存为23.61万吨,环比下降100吨,海外趋势上仍在加速去库。估值层面,高油价高通胀和经济韧性驱动下,美元指数未见趋势性走弱迹象,对有色金属估值压制仍在。在中东复产和印尼产能的加持下,远期海外铝供给缺口整体是在往收窄的方向在走,铝价上行承压,国内部分地区现货高升水回归加上去库延续,铝锭现货仍维持紧平衡格局,但传统旺季临近尾声叠加远期供给压力,下方支撑趋于松动,关注海内外库存和宏观预期变动。
【双焦】
双焦:昨日夜盘双焦盘面呈震荡走势,焦煤总持仓环比小幅增加。上周矿山的焦煤供应出现环比增幅,且9月下旬多部门联合部署煤炭稳产保供致使四季度存在供应边际回升预期,并且当前钢厂利润处于历史低位水平,后市大概率会通过高炉减产应对,因此双焦基本面存在走弱预期,判断短期双焦盘面呈震荡偏弱走势,需警惕高基差带来的波动。后市重点关注铁水产量走势、供应恢复情况、以及旺季终端需求成色。
4)农产品
【生猪】
生猪:全国生猪均价9.77元每公斤,下跌0.08元,河南跌0.13元。养殖端北方出栏有增有减,成交一般;南方正常出栏,走货平平。屠企收购顺畅,计划完成快。市场整体供应宽松,需求一般。本周仔猪价格延续弱势,断奶苗主流80至120元每头,采购积极性低迷,成交较差。河南货源充足,成交差;山东低价波动,适量采购;四川偏弱调整,成交不佳;湖南主流90至100元,补栏偏弱。预计短期猪价延续震荡偏弱调整。
【蛋白粕】
蛋白粕:夜盘豆菜粕偏弱震荡,美国中西部地区天气干燥有利于大豆收割,近期美豆收割进度持续加快。USDA周度作物报告显示,截至10月18日美国大豆收割率为64%,市场预期为66%,此前一周为46%,五年均值为65%;落叶率为96%,此前一周为92%,五年均值为97%。同时近期南美丰产预期也有所加强,巴西播种进度达15.6%,高于去年同期的11.1%及五年均值的15.2%.国庆节后中国采购基本缺席,美豆需求端也缺乏支撑,短期在丰产预期逐步兑现下短期继续施压美豆价格。国内方面,高库存仍压制上方空间,进口成本下移施压盘面,预计短期继续偏弱震荡为主。
【油脂】
油脂:夜盘豆棕偏强震荡,菜油小幅收跌。根据高频数据显示,SPPOMA预计2026年10月1-15日马来西亚棕榈油单产环比上月同期减少0.84%,出油率环比上月同期减少0.18%,产量环比上月同期减少1.79%。出口方面,SGS预计马来西亚10月1-15日棕榈油出口量环比增加14.52%。马来西亚正考虑免除原棕榈油出口税,以促进出货并缓解高库存压力。虽然供需出现边际好转,但短期产地库存压力仍大,短期油脂预计继续震荡为主。整体来看厄尔尼诺预期下远月棕榈油和菜油供应都将受到影响,中长期油脂价格仍有支撑。
5)航运指数
【集运欧线】
集运欧线:EC下跌7.95%。周二下午马士基新开舱第45周,至鹿特丹大柜报价3200美元,环比下降100美元,而此前11月初涨价函公布为持平10月下旬的大柜美元,涨价函落空,11月初涨价预期证伪,使得前期市场基于往年11月涨价程度给出的估值回调,同时市场情绪也同步降温。从马士基的开舱来看,11月初现货整体揽货情况并不强劲,目前统计到11月船司的空班情况也未看到明显的控运力意愿。按照往年的季节性表现,11月和12月基本进入运价上行期,但今年节奏和幅度上或异于往年。后市来看,马士基新开舱不及预期或并不等同于常规的季节性证伪,关注后续运价开舱情况。
贵金属分析师:陈梦赟 交易咨询号:Z0022753 从业资格:F03147376
研究局限性和风险提示
报告中依据和结论存在范围局限性,对未来预测存在不及预期,以及宏观环境和产业链影响因素存在不确定性变化等风险。
作者符合期货交易咨询从业条件,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,作者及利益相关方不曾因也将不会因本报告中的具体推荐意见或观点而直接或间接获取任何形式的不当利益。
本报告的信息均来源于第三方信息提供商或其他已公开信息,本公司对这些信息的准确性、完整性、时效性或可靠性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。市场有风险,投资需谨慎。我们力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的买卖出价,投资者据此做出的任何投资决策与本公司无关。
本报告所涵括的信息仅供交流研讨,投资者应合理合法使用本报告所提供的信息、建议,不得用于未经允许的其他任何用途。如因投资者将本报告所提供的信息、建议用于非法目的,所产生的一切经济、法律责任均与本公司无关。
本报告的版权归本公司所有。本公司对本报告保留一切权利,未经本公司书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用、刊发,需注明出处为申银万国期货,且不得对本报告进行有悖原意的引用、删节和修改。
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
 关于【原油】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2734
 851
 1056
 718
 1195
 1238


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


