


QDII 跨境 ETF 折溢价套利:RTGS 结算优势拆解
发布时间:1小时前阅读:810

 问一问
 从业认证|
从业6年
很多做 ETF 套利、量化交易的朋友都关注跨境 QDII ETF 折溢价机会,但传统跨境 ETF 套利最大痛点就是:申购份额无法当日卖出,要承担隔夜波动、时差带来的巨大风险敞口。而RTGS 实时逐笔全额结算,就是解决这个痛点的关键。
跨境 ETF 瞬时套利,本质就是利用跨境 ETF(QDII-ETF)二级市场成交价,和基金实时参考净值 IOPV 之间短暂的价差,做折价或者溢价套利交易。
和普通 A 股 ETF 对比,QDII 跨境 ETF 受外汇额度、海外时差、基金申赎规则约束,套利门槛更高。只有券商支持 RTGS 结算机制时,才能大幅提升套利效率:当日申购的 QDII ETF 份额可以实时到账、盘中直接卖出,大幅压缩持仓时间,减少盘中波动带来的不确定性。某证券支持 RTGS 结算机制,满足套利交易者快速到账的需求,开户可享 VIP 交易佣金优惠、新客福利礼包,量化交易软件可免费开通使用。
跨境 ETF 瞬时套利的核心特点
1. 二级市场日内回转交易:跨境 ETF 支持 T+0 日内交易,当日买入当日可卖出,可多次回转,给捕捉短暂瞬时价差提供基础条件。
2. RTGS 实时逐笔全额结算:RTGS 实现申购份额实时到账、当日可卖,把套利闭环压缩在同一个交易日内;目前只有部分券商开通该机制。
3. QDII 外汇额度约束:QDII 基金有外汇额度上限,额度紧张时基金公司会暂停申购,二级市场供给不足,容易持续出现高溢价。
4. 市场情绪带来折溢价:受海外行情、资金情绪影响,跨境 ETF 市价会短暂偏离 IOPV,形成折价、溢价的套利窗口。
跨境 ETF 基础套利方式:溢价套利 & 折价套利
折溢价套利是跨境 ETF 最基础的套利模式。
1. 溢价套利(市价>IOPV) 当二级市场交易价格高于基金实时参考净值 IOPV,就是溢价。 操作逻辑:一级市场按照 IOPV 净值申购 ETF 份额 → 份额到账后,二级市场以更高市价卖出,赚取价差。 借助某证券 RTGS ,申购份额盘中实时到账,当天即可完成卖出闭环。
2. 折价套利(市价<IOPV) 当二级市场价格低于 IOPV 参考净值,即为折价。 操作逻辑:二级市场低价买入 ETF 份额 → 提交一级市场赎回,兑现价差收益。
跨境 ETF 套利的底层逻辑,是二级市场交易价格和基金真实净值的短暂背离;但要重点提醒:套利存在多重约束与风险。
风险提示:跨境 ETF 套利并非无风险策略,受 QDII 额度、流动性、汇率波动、交易成本、时差、行情快速变动等因素影响,折溢价可能快速收敛甚至反向,存在亏损可能。本文仅为机制科普,不构成任何投资建议。投资有风险,入市需谨慎!
场内ETF基金申赎还可以申请免交易手续费哟,如有需要可以点击我回答/文章/头像下方微信/电话咨询联系,一对一资深客户经理为您服务!
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
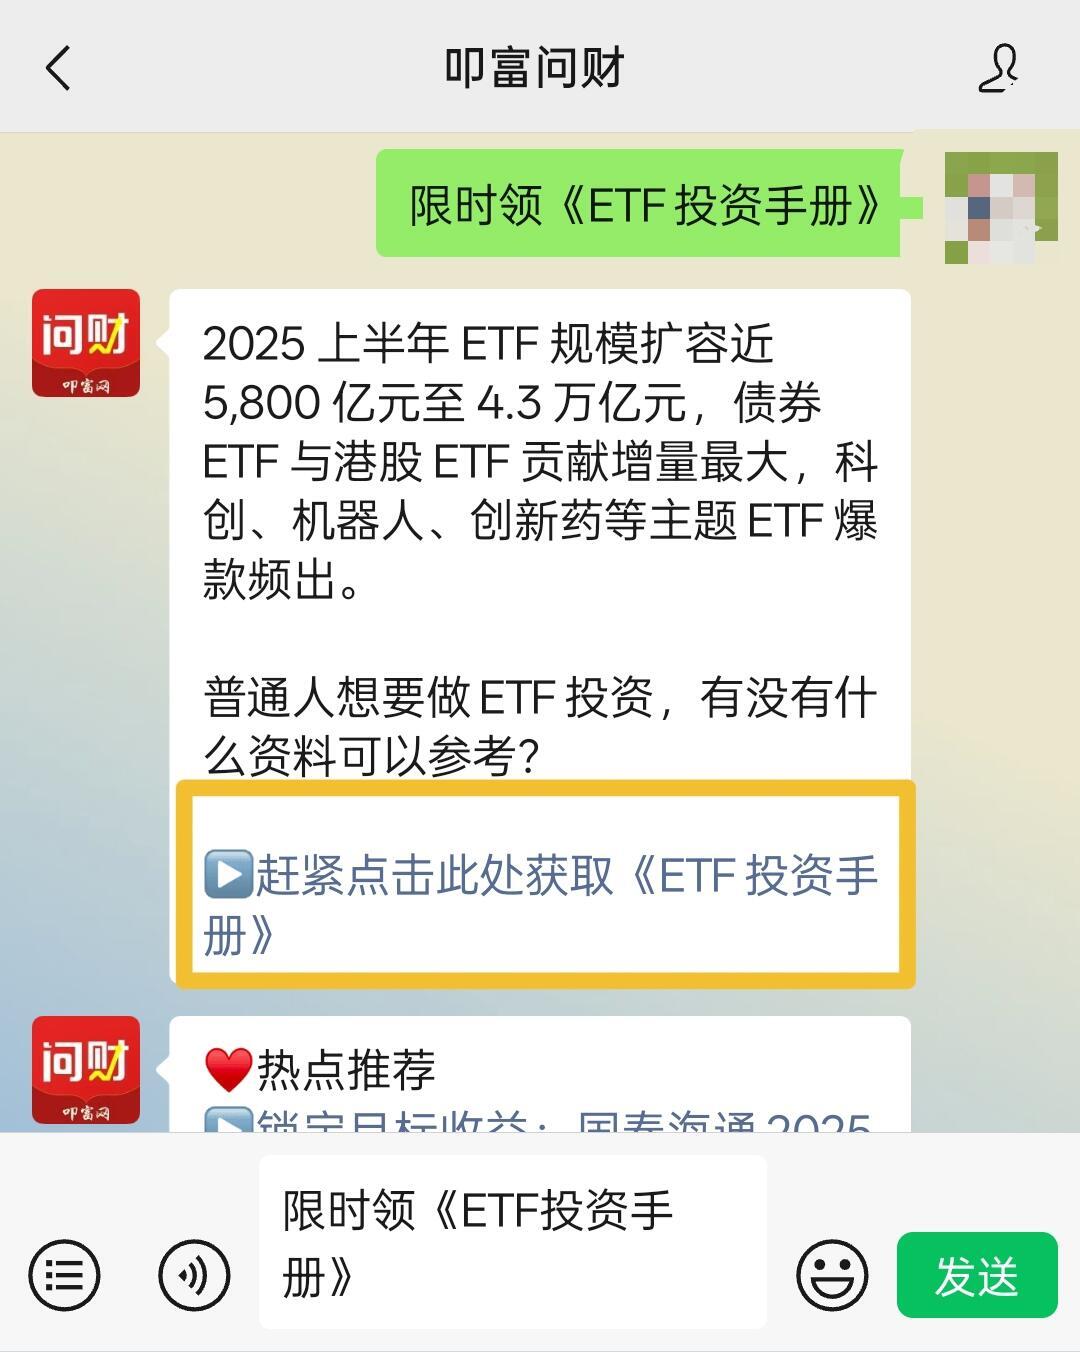
 点击下方按钮,立马获取【ETF投资手册+实操指南】,干货满满超实用!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 367
387
 627
 551
 532
539

下一篇资讯:
暂无下一篇




