


美联储主席IMF讲话:议息会议前的收官表态,A股投资者要关注什么?
发布时间:17小时前阅读:28

 问一问
 身份认证|
入驻1年
10月16日,美联储主席凯文·沃什在曼谷出席国际货币基金组织(IMF,协调国际货币事务的机构)和世界银行的秋季年会,跟 IMF 总裁格奥尔基耶娃做了一场炉边谈话(一种相对随和的公开对话)。
这场谈话的分量,不在内容有多劲爆,而在时间点:10月27日至28日,美联储要开议息会议(FOMC,决定美国基准利率的会议)。从10月17日起,美联储官员进入“静默期”——开会前不再公开发声,免得干扰市场预期。所以今天这场,是沃什在会前的收官表态。
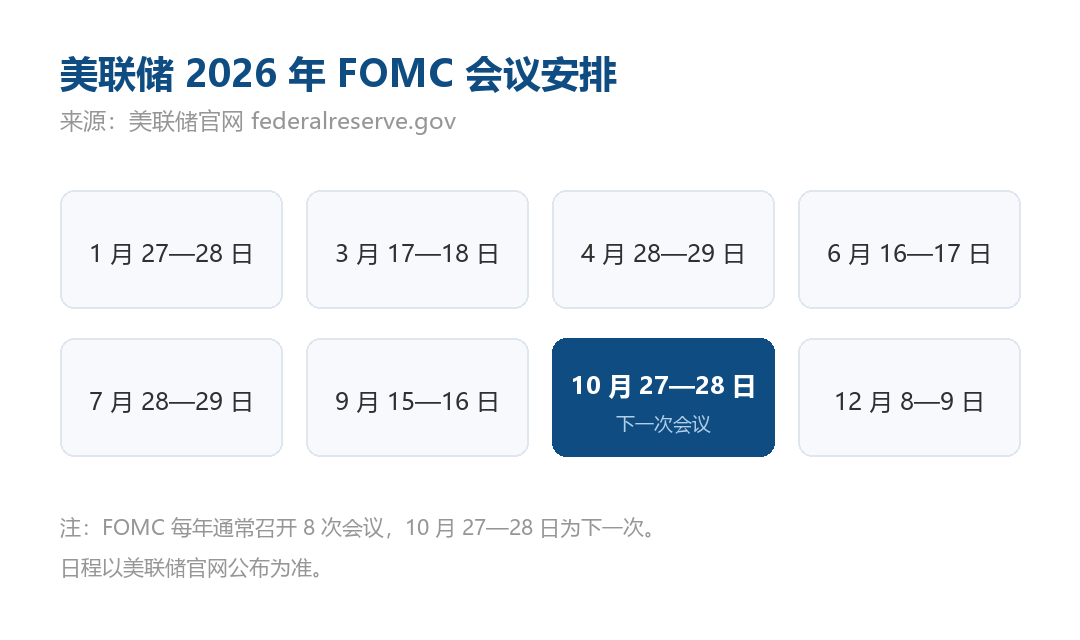
小叩把三件事捋一捋:他说了什么、市场在赌什么、这跟A股有什么关系。
沃什说了什么?
整场谈话里,沃什花了不少篇幅谈 AI。他说,这是他一生中影响格外深远的一次经济变革,会先冲击经济需求侧、再到供给侧,短期对就业的影响还不好说,“通往这一目标的道路会充满波折”。他还透露,美联储将于11月16日在旧金山湾区就 AI 开一场现场听证会。
谈到全球经济,他用的词是“结构性增长”和“投资热潮”,并把这一轮投资热潮归功于良好的政策。不过他也没回避另一面:各国央行行长碰头时,聊得多的都是物价上涨。
至于大家关心的利率,他的回答很有意思——不预判。他说,美联储已经明确致力于物价稳定,9月也已经“撤回了一部分宽松”(也就是加息25个基点),但他“不赞成预先对议息会议做出判断”,也不会提前说今年余下几次会议会怎么做。
一句话:他给了态度,没给路线。
市场现在在赌什么?
先看背景。美国9月的通胀数据,接连超预期:
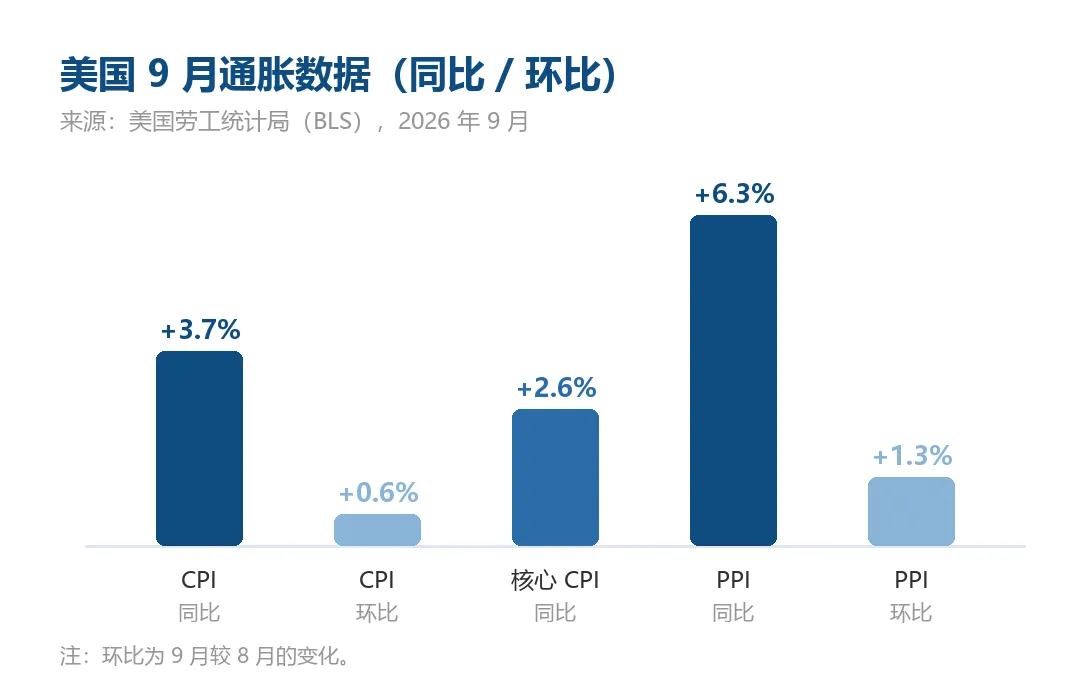
• 9月 CPI(居民消费价格指数)同比涨 3.7%,8月是 3.4%;
• 9月 CPI 环比涨 0.6%,核心 CPI(剔除食品和能源)同比涨 2.6%;
• 9月 PPI(生产者出厂价格指数)环比涨 1.3%、同比涨 6.3%,创下 2022年3月以来的单月新高。
价格压力还在,所以美联储9月已经动过一次手——加息25个基点,把联邦基金目标区间上调到 3.75% 至 4.00%,这是 2023年以来首次加息。
再看市场怎么定价。CME“美联储观察”10月16日的数据显示:市场认为10月议息会议维持利率不变的概率是 71.8%,加息25个基点的概率是 28.2%;而到12月,维持不变的概率只剩 7.2%,加息的概率合计超过九成。
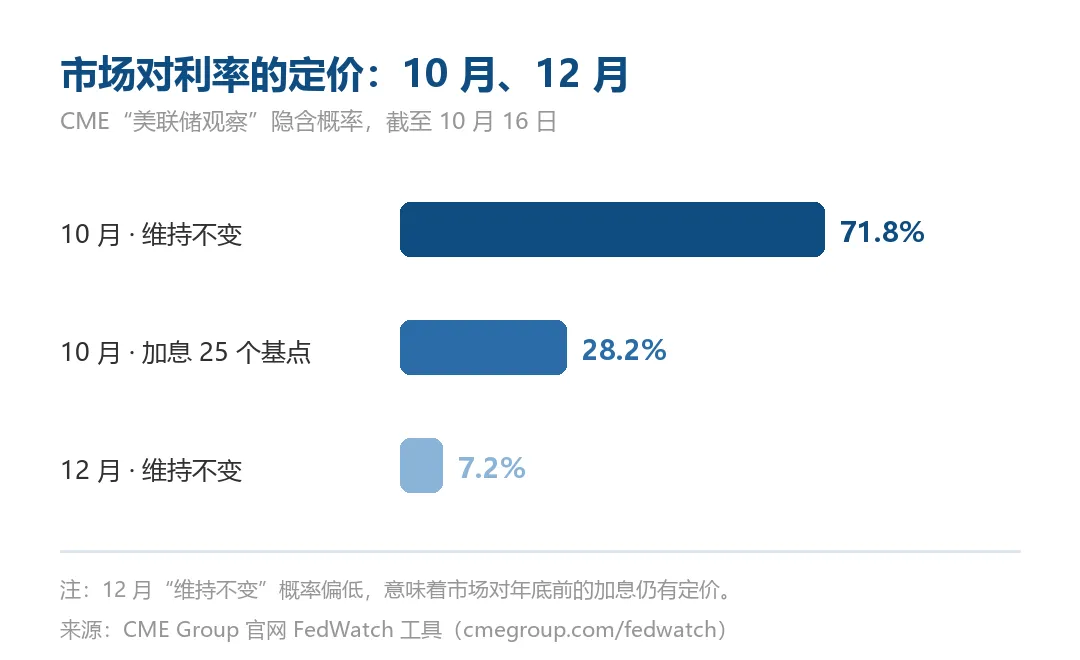
说白了,市场的主流预期是“10月先歇一歇,12月再加”。这里提一句:有报道写“暂停加息概率约八成”,那是10月13日的数据,到16日已经回落到 71.8%——概率会随每份通胀、就业数据变,不是定数。
这条消息怎么传到A股?
美联储动的是美国的利率,为什么A股投资者要关心?因为中间有几条传导链。
一是美元。美元走强,全球资金更愿意往美元资产跑;美元走弱,新兴市场的风险偏好通常会好一些。10月16日,美元指数在 101.8 附近。
二是美债利率。10年期美债收益率是全球资产定价的一个“锚”。10月15日,它单日大跌约 10 个基点,回到 5.09% 附近。利率在高位,对靠未来盈利定价的成长股(也叫长久期资产)是压制。华泰证券在A股策略里就提醒,“海外利率高位震荡……长久期资产估值约束尚未解除”。
三是外资。这块要客观看。北向资金(境外资金借道沪深港通买卖A股的通道)三季度净流出约 886 亿元,持仓市值从 3.13 万亿元降到 2.58 万亿元;结构上加仓了银行、医药,减仓了电子、电力设备、通信。有机构研报认为,这种阶段性撤离“并非看空产业趋势,而是受全球流动性预期与短期风险偏好影响”。
但美联储的动作,不等于A股的方向
上面说的都是“可能的影响路径”,不是“必然的结果”。
美联储的消息,影响的更多是短期情绪和资金节奏;真正决定A股中期方向的,还是国内的基本面——三季报的盈利能不能兑现、政策力度、内需修复的节奏,这些才是更贴近自己的变量。外资的操作,也不等于“正确答案”,机构有自己的资金约束和考核周期。
这类“外部消息到底会怎么影响自己账户”的问题,本来就没有标准答案,也很容易被情绪带着走。拿不准的时候,可以到叩富问财问一句——那是个财经问答平台,回答问题的是各家金融机构的持牌从业人员,答案会更贴着你自己的情况。
末了,说句心里话
回看今天这场讲话,真正的信息量是“他什么都没承诺”:不预判、不预告,把判断留给后面的数据和会议。对投资者来说,这其实是个提醒——越是重大会议的前夕,各种解读和猜测越多,越要分清哪些是事实、哪些是想象。
你觉得美联储10月会暂停加息吗?评论区聊聊。
风险提示:本文仅为宏观事件的解读,不构成投资建议。文中数据来自公开报道,截至2026年10月16日。市场有风险,投资需谨慎。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 点击下方按钮,即可获取A股知识合集+开通要求+开户指南,轻松带你了解开户!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 4790
 5672
 1487
 1664
 987
 1199




