


工作3年存不下钱?你可能掉进了这5个理财陷阱
发布时间:15小时前阅读:39

 问一问
 从业认证|
从业1年
工资到账先还花呗,月底再看余额——如果你也这样,这篇就是写给你的。
理财不是等有钱了才开始,而是开始了才有钱。但很多人第一步就走错了,看看这5个坑你踩过几个。
坑1:把"省钱"当理财
每天省一杯奶茶钱,一年能存1万。听起来很励志?
但算笔账:如果你月薪8000,省吃俭用存下3000,一年3.6万。而同事花5000学了门技能,跳槽后月薪涨到1.5万,一年多赚8.4万。
理财的第一步不是省钱,是让自己值钱。 把20%的精力放在"怎么赚更多"上,比100%精力省钱有效得多。
坑2:先消费后储蓄
"等我这个月花完了,剩下的就存起来。"
结果往往是:花完了,一分不剩。
正确姿势:工资到账,先转走20%,再安排消费。 这叫"支付自己",把储蓄当成必须支付的账单,而不是可有可无的结余。
实操:发薪日设置自动转账,转到一张不绑微信/支付宝的卡里。眼不见,心不痒。
坑3:觉得"本金太少,理财没用"
"我就5000块,一年赚10%才500块,不如不折腾。"
这是新手最大的错觉。
理财初期,收益率不重要,习惯才重要。 5000块练手,亏也亏不了几百,但你能学会:怎么看基金净值、怎么控制仓位、怎么面对波动。这些经验,等你有50万时再学,代价就太大了。
而且,复利需要时间来发酵。25岁开始每月投1000,按年化8%算,60岁有200万+;35岁开始,同样条件只有90万。差10年,少110万。
坑4:只存钱,不投资
2026年了,还有人觉得"存银行最安全"。
当前一年期存款利率不到2%,而过去十年平均通胀率在3%左右。钱放银行,每年缩水1%。
这不是让你去炒股,而是说:至少要会配置。比如:
• 3-6个月生活费:放货币基金/短债(随取随用)
• 1-3年要用的钱:放纯债基金或银行理财
• 3年以上不用的钱:定投指数基金
存款是防守,投资是进攻,缺一不可。
坑5:跟风买"热门"
去年黄金热,买黄金;今年AI热,买AI基金。结果往往是:买在山顶,套在半山腰。
理财最反人性的地方:人多的地方,往往没钱赚。
如果你听到"现在不买就晚了",大概率已经晚了。真正的好机会,通常是"看起来没意思"的时候。
写在最后
理财不是一夜暴富,而是慢慢变富。
这5个坑,本质是同一个问题:用战术上的勤奋,掩盖战略上的懒惰。
省奶茶钱很勤奋,但不去想怎么提高收入;天天看收益很勤奋,但不学习底层逻辑。
从今天开始,做两件事:
1. 工资到账,先存20%
2. 用1000块以内的本金,开始你的第一次投资

风险提示:市场有风险,投资需谨慎。本文仅为理财知识分享,不构成投资建议。
评论区聊聊:你踩过哪个坑?或者,你打算先从哪一步开始?
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
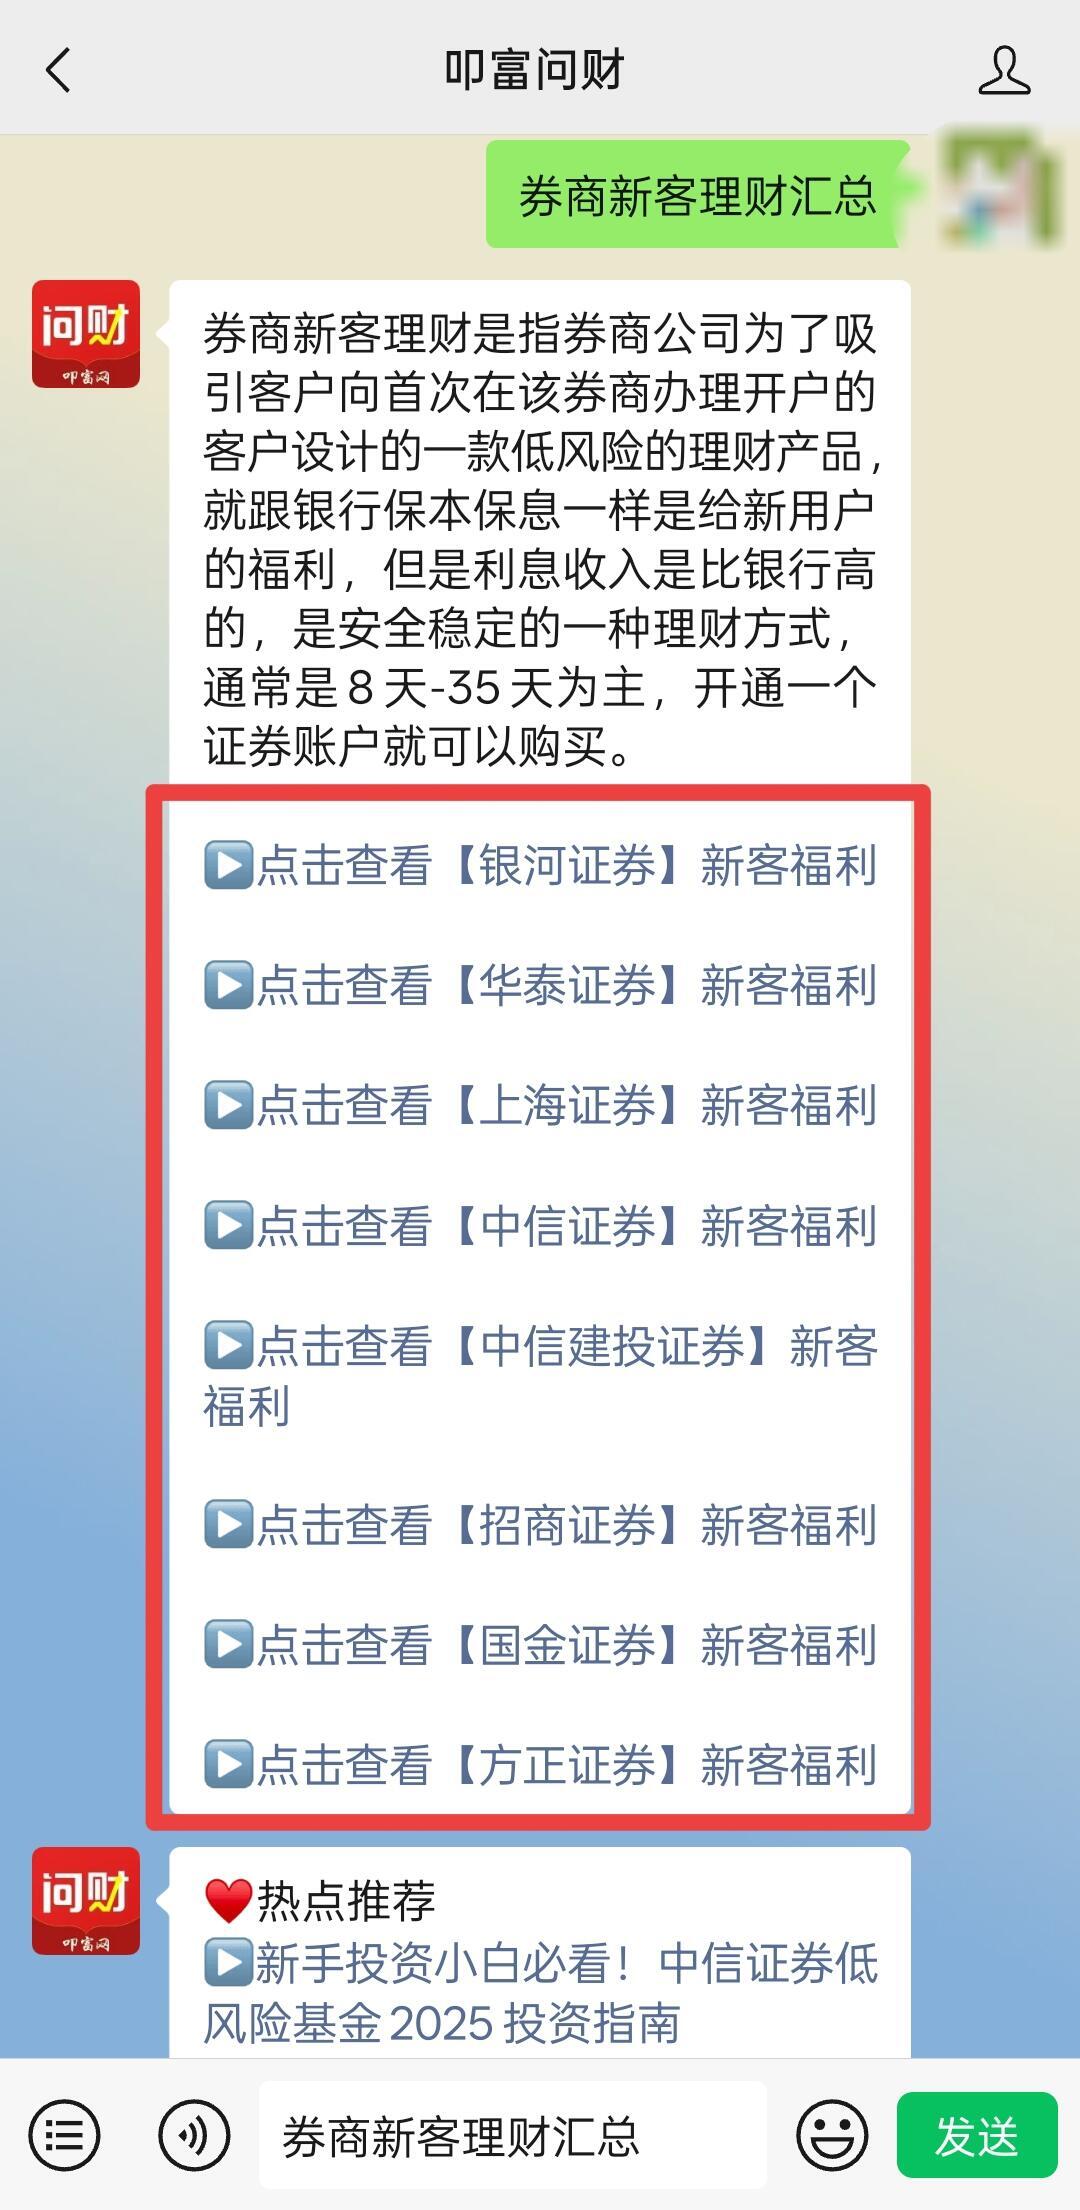
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 在买保险的时候需要注意哪些才能避免掉进陷阱?
 2744
 8287
 6215
 3921
 1252
 1426

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:03
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:03
-
华泰证券买ETF手续费多少?ETF交易费用明细一览
2026-10-12 16:03


