


跨境ETF套利,为什么普通人很难做通?
发布时间:1小时前阅读:39

 问一问
 从业认证|
从业4年
跨境ETF套利,为什么普通人很难做通?
跨境ETF这两年热度不低。T+0交易、免印花税、不用开海外账户就能配置全球资产,听起来是个不错的东西。但很多人不知道的是,跨境ETF的套利机制和普通ETF有本质区别。普通ETF折溢价出现后很快会被套利资金抹平,而跨境ETF的套利机制经常处于失灵状态,高溢价能持续很长时间。
一、先搞清楚跨境ETF套利的基本逻辑
ETF天然有“双市场”结构。一级市场是机构参与的申购赎回市场,用一篮子股票或现金换取ETF份额;二级市场是普通投资者买卖的市场,价格随供需波动。当二级市场价格高于基金参考净值(IOPV)时就是溢价,低于净值就是折价。
理论上,溢价出现时,投资者可以在一级市场按净值申购ETF份额,再在二级市场以更高的价格卖出,赚取差价。折价时反向操作,二级市场买入ETF然后赎回换成股票卖出。这套机制在普通ETF上通常几分钟就能把价格拉回净值附近。
但到了跨境ETF这里,这套逻辑经常走不通。
二、为什么跨境ETF的套利机制会失灵
核心原因有三个。
第一个是QDII额度约束。跨境ETF投资海外市场需要占用基金公司的外汇额度,而QDII额度是总量控制的稀缺资源。2026年3月国家外汇管理局新批了53亿美元QDII额度,是2021年6月以来单次最大规模,但面对境内投资者持续增长的海外配置需求,额度紧张状况始终没有根本缓解。当基金公司没有足够的外汇额度时,一级市场申购通道就会被关闭,套利资金进不来,溢价自然就压不下去。华泰柏瑞基金在解释中韩半导体ETF溢价持续高企时就明确表示,受QDII额度刚性约束,一级市场申购受限,传统套利机制难以充分发挥。
第二个是交易时差。跨境ETF投资的底层资产在海外市场交易,而ETF本身在A股交易,两个市场的交易时间不重叠。套利需要在两个市场同步操作,但海外市场休市时境内还在交易,境内的价格变化无法通过实时申赎来对冲。晨星分析师指出,即便有额度,QDII基金申赎需要T+2日确认,套利成本要等基金经理完成海外成分股交易后才能确定,不确定性很大。
第三个是涨跌停制度的差异。境内ETF有10%的涨跌停限制,而底层的美股、韩股没有涨跌停,单日波动可以超过20%。一旦底层资产大幅波动,境内基金价格与净值就会出现结构性脱节,溢价产生后难以快速收敛。
三、实操层面的门槛和成本
即便套利机制在理论上可以运作,普通投资者实操中也会遇到几道硬门槛。
资金门槛。跨境ETF采用全现金替代的申赎机制,套利时需要全额现金申购,资金占用远高于普通ETF的实物申购。而且部分跨境ETF的最小申赎单位达到10万份甚至更高,对中小资金来说参与门槛不低。从行业情况看,折溢价套利的参与者主要是专业能力较强、资金体量较大的机构投资者。
操作门槛。套利窗口往往只持续几秒到几分钟,需要实时监控IOPV、成分股价格、折溢价率,并同步完成多笔下单,纯手工操作几乎不可能成功。这种操作依赖程序化交易系统,对个人投资者的技术条件要求很高。
时间差风险。跨境ETF的跨时段估值机制叠加结构性资金流动,使得“价格先行、净值滞后”的短期错配更容易出现。套利者需要承担这段时间内的价格波动风险,一旦海外市场在境内非交易时段出现大幅波动,溢价可能在开盘瞬间消失。
四、关于交易成本
跨境ETF交易免印花税和过户费,主要成本就是券商收取的佣金。目前通过券商APP或官网自助开户,默认执行的是挂牌佣金标准,多数券商在万分之二点五到万分之三之间。如果交易频率较高,费率的差异在长期积累中会体现得比较明显。
如果你希望拿到更优惠的费率,比较有效的方式是在开户前联系券商的客户经理协商,说明自己的资金规模和交易习惯,申请优惠佣金方案。谈的时候确认清楚报出的费率是全佣还是净佣,全佣已经包含规费,净佣需要额外收取。开户后可以通过交割单核对实际扣费明细,确认各项费用的收取是否符合约定。具体费率以你和客户经理协商确认的结果为准。
另外,A股每笔交易佣金不足五元的按五元收取,这是现行规则。跨境ETF套利如果涉及频繁的小额申赎操作,最低收费可能会明显侵蚀利润空间,这一点在评估套利可行性时需要纳入考量。
五、溢价本身意味着什么
跨境ETF溢价率在-2%到4%之间较为常见,超过5%需要警惕;持续超过1周的高溢价通常是非理性炒作的信号,后续回调风险会升高。
在高溢价区间买入跨境ETF,相当于为市场情绪支付了一笔额外成本。哪怕底层资产一点没跌,只要溢价率回落,投资者就会面临亏损。此前有追高中韩半导体ETF的投资者,5月18日收盘溢价约25.73%,单日下跌超过5%。溢价收敛和海外市场回调如果同时发生,短期回撤幅度可能更大。
六、普通投资者需要关注的几个点
第一,交易前先看溢价率。现在主流股票行情软件都能看到IOPV和当前的溢价率,如果溢价率超过3%,说明已经有比较明显的偏离;超过10%说明市场情绪已经过热,在这个位置追高买入需要格外谨慎。
第二,如果看好某个海外赛道但当前场内溢价太高,可以考虑场外联接基金或其他跟踪同赛道、溢价率更低的产品作为替代。
第三,不要把高溢价当成上涨信号。溢价率反映的是二级市场的供需热度,不是底层资产的投资价值。
第四,跨境ETF套利本身对资金体量、交易系统和操作速度都有较高要求,普通投资者以个人身份参与折溢价套利的实操难度较大,更适合作为理解市场定价机制的参考框架,而不是短期获利的工具。
跨境ETF本身是配置海外资产的一个便利工具,但套利机制在QDII额度、时差和涨跌停差异的多重约束下,运行效率和普通ETF有明显差距。理解这些约束条件,比盲目追逐高溢价要重要得多。
上市大券商提供超低股票万0.854(满足资金条件可协商),场内基金和可转债交易费率可低至万0.5。国债逆回购享有一折优惠,专项融资融券利率4%—5%(量大可进一步协商),期权交易每张仅需1.7元全包,点我头像即可联系咨询开户!
享受L2超级行情服务,我们提供靓号开户、智能条件单、网格交易、ETF套利及日内T0策略工具。ETF免申赎费!免费提供QMT+ptrade量化软件(交流群),配备极速ldp柜台。您还可以登录同花顺、雪球、腾讯自选股、通达信、万得、大智慧等软件。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
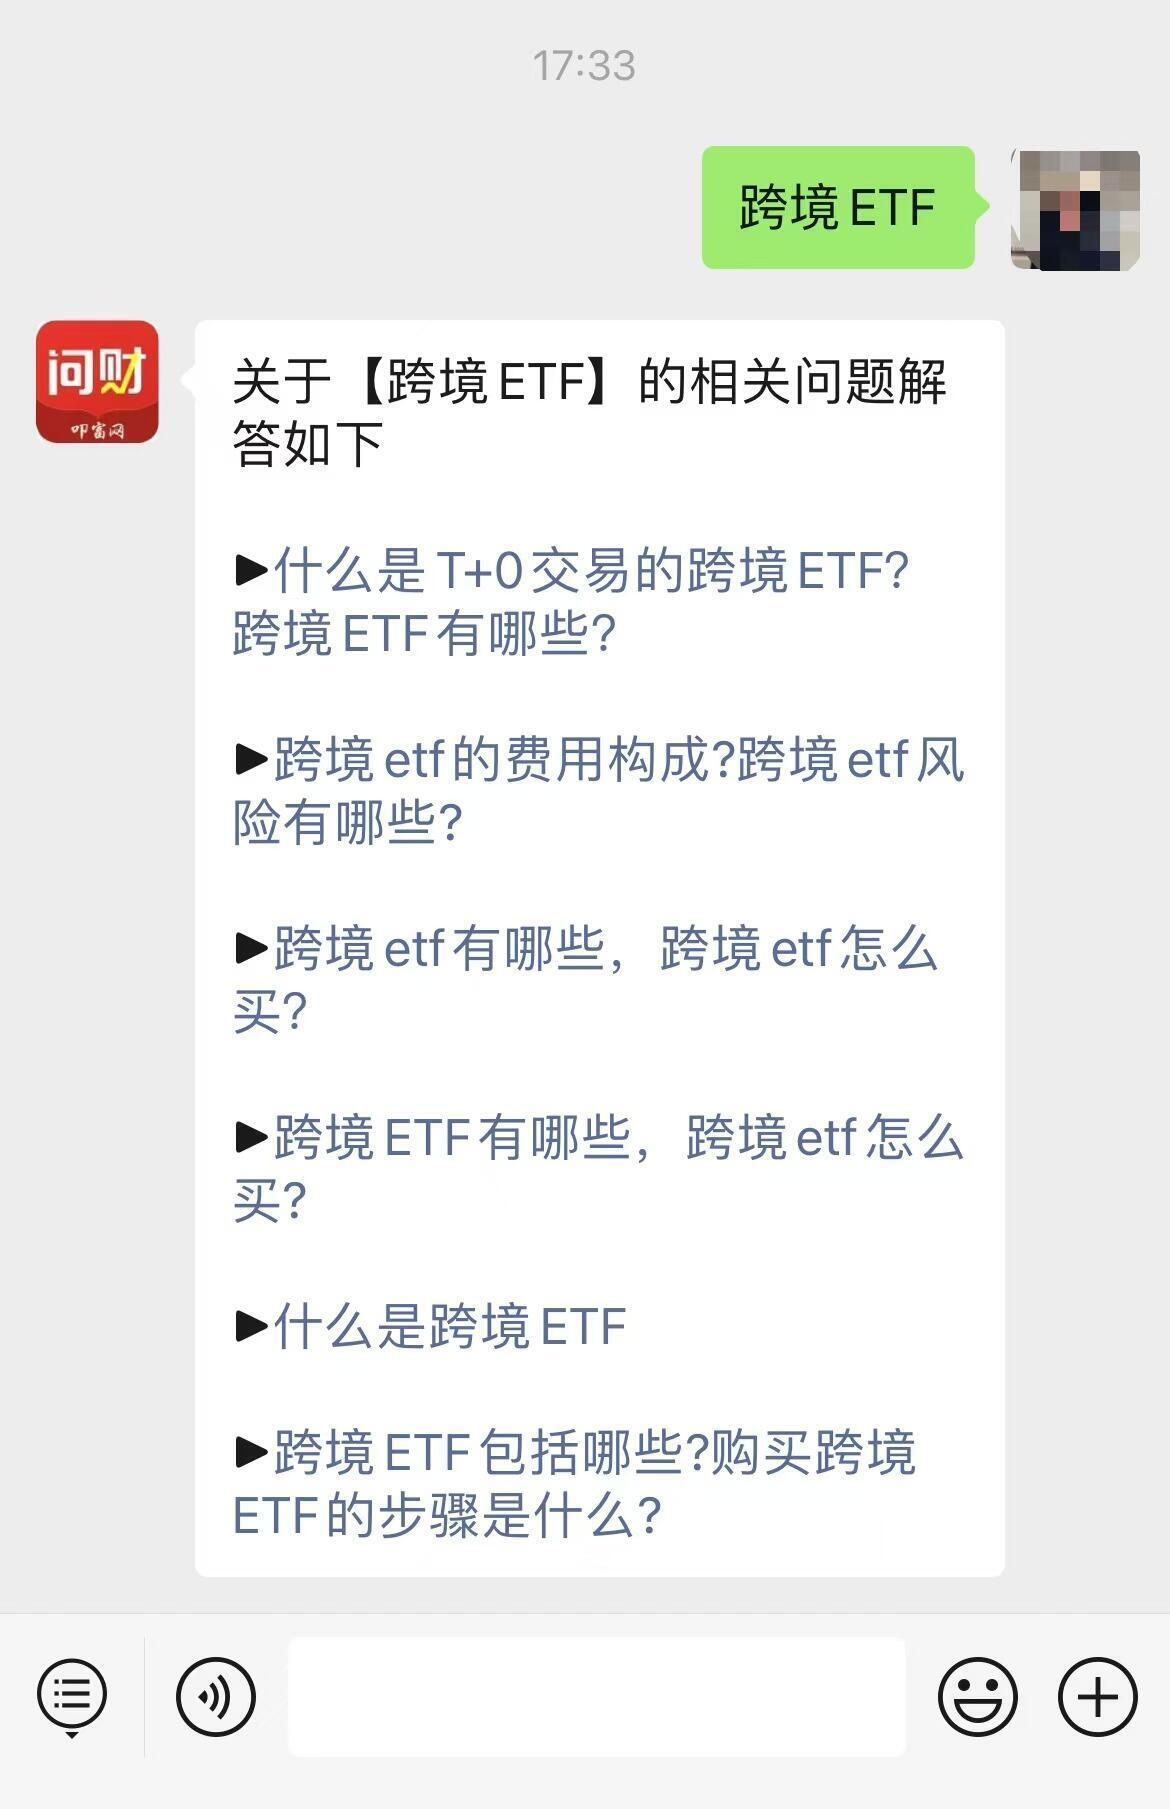
 如果您想要了解更多关于中信证券ETF详细介绍,您可以微信搜索公众号叩富问财,关注后在对话框回复【跨境ETF】可获取中信证券ETF方面的详细文章
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1703
1071
 1364
 567
 621
 609




