


澳洲联储纪要与就业数据接连登场,澳元的下一步由谁决定?
发布时间:2小时前阅读:3

 问一问
 身份认证|
入驻4年
汇通财经APP讯——周一(10月12日)亚洲时段,澳元兑美元维持震荡,当前交投于0.6985附近,日内几乎持平。
本周即将公布的两份关键数据,可能为澳元的下一步方向提供指引。
澳大利亚本周的焦点集中在两份将塑造澳洲联储下一步政策预期的数据上:周二公布的9月政策会议纪要,以及周四公布的9月劳动力调查。
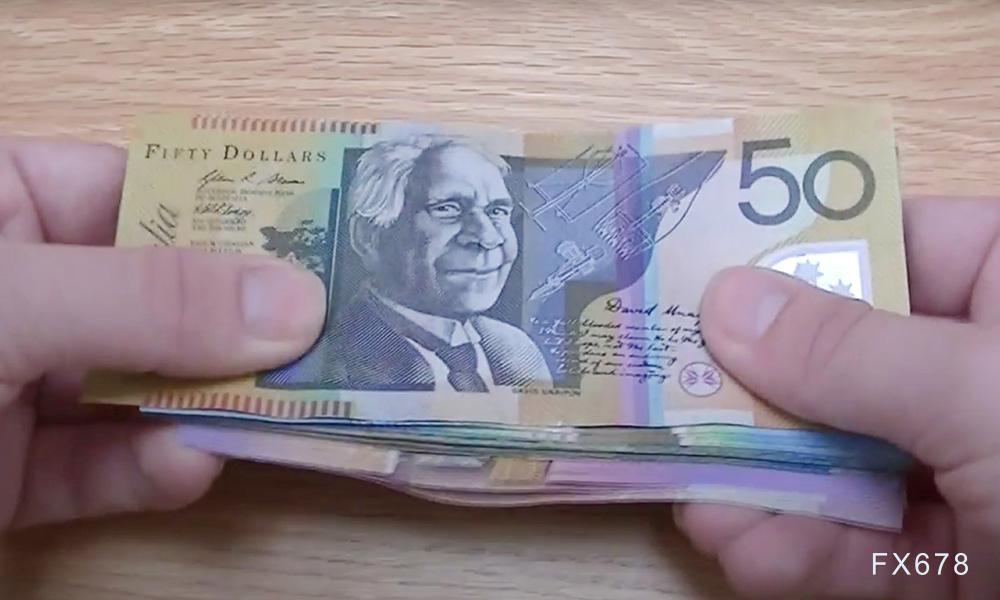
澳洲联储纪要:检验布洛克会后温和基调是否与会议记录一致
澳洲联储9月会议纪要将于周二公布。
联邦银行表示,纪要将揭示维持利率不变的论据,并关注其是否与布洛克在新闻发布会上更为温和的基调一致——当时她指出四次加息需要时间传导。
联邦银行认为,进一步加息的门槛现在更高。西太平洋银行则持更坚定的立场,预测12月前再加息一次至4.85%,并表示市场将从纪要中寻找前景指引。
这一分歧的核心是:会议的正式决定是加息,但行长的措辞是谨慎的。纪要将揭示委员会在决定加息时,对维持利率的考量有多认真。若纪要显示委员会对进一步行动持谨慎态度,将支持市场的暂停定价;若纪要强调通胀风险仍偏向上行,则可能强化进一步紧缩的预期。
就业数据:失业率预计维持4.6%,为2021年底以来最高
周四的就业数据将紧随8月约4万人的意外增长,但失业率仍升至4.6%,为2021年底以来最高,因参与率升至67.1%,略低于纪录。
西太平洋银行预测9月新增2万人,与共识一致,参与率降至67.0%,失业率维持在4.6%。
该行表示,生活成本压力和更高的利率正在吸引更多人进入劳动力市场,使劳动力供给领先于需求。
联邦银行预计增长更弱,为1万人,指出其内部数据显示就业增长更接近每月2万人,同样预计失业率为4.6%。
该行警告,本次数据可能比往常更嘈杂:一个失业率极低的调查组正在轮换出去,构成上行风险;而8月的上升可能被夸大,部分可能逆转。联邦银行告诫不要将失业率的任何下降解读为趋势变化,预计随着经济放缓,失业率将逐步走高。
消费者与企业信心:加息已冲击家庭,企业状况转负
加息已经冲击了家庭。西太平洋银行的消费者信心指数10月下降4.7%至80.4,接近调查历史上的最弱水平,决定后接受调查者的信心远低于决定前接受调查者。企业方面,周二公布的NAB商业调查将紧随8月企业状况六年来首次跌入负值。
这两个信心指标的下滑,为澳洲联储的政策路径提供了重要的背景。若消费者和企业信心持续走弱,进一步加息的空间将受到制约。但若通胀压力持续,澳洲联储可能不得不在信心疲软的情况下继续紧缩。
油价:两种结果背后的摆动因素
油价是澳洲联储纪要两种结果背后的摆动因素。委员会在9月决定中明确提到了中东冲突对燃料价格的压力。
因此,任何来自海湾袭击的原油走强,都将强化通胀论据,支持进一步加息;若油价回落,通胀压力缓解,暂停或放缓加息的理由将增强。
这一渠道意味着,中东局势的演变将通过油价传导至澳洲联储的政策预期,进而影响澳元。
政策路径:联邦银行与西太平洋银行的分歧
联邦银行与西太平洋银行对政策路径的分歧,反映了当前澳大利亚经济数据的两面性。一方面,通胀仍然过高,委员会明确保留了进一步紧缩的选项;另一方面,消费者信心接近历史低点,企业状况转负,经济增长放缓。
这一两难格局意味着,澳洲联储的下一步行动将高度依赖即将公布的数据——纪要将揭示委员会的讨论细节,就业数据将显示劳动力市场的实际状况,而油价将决定通胀压力的演变。三者共同决定澳元短期方向的关键变量。
总结
澳大利亚本周的焦点是周二公布的澳洲联储9月会议纪要和周四公布的9月就业数据。
纪要的权重高于往常,因布洛克会后基调比决定本身更为温和,联邦银行认为进一步加息的门槛更高,而西太平洋银行仍预测年底前加息至4.85%。就业数据预计显示失业率维持在4.6%,为2021年底以来最高,西太平洋银行预测新增2万人,联邦银行预测1万人。消费者信心接近历史低点,企业状况转负。
油价是两种结果背后的摆动因素,中东局势通过油价传导至通胀预期和澳洲联储政策。
对澳元而言,纪要若偏鸽将支持暂停定价并压制澳元,若偏鹰则强化进一步紧缩预期;就业数据若失业率意外上行,将加剧市场对增长下行风险的关注。纪要与就业数据的组合,将决定澳元短期方向。

(澳元兑美元日线图,来源:易汇通)
北京时间8:08,澳元兑美元报0.6984/85。
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章

 1950
1359
 1058
1197
 1338
905


-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
 2026-09-29 14:00
-
股票突然停牌,钱会被锁住吗?停复牌规则和期限一次讲清
2026-09-29 14:00
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:00


