


维持担保比例多少会强平?130% 和 150% 讲清楚
发布时间:3小时前阅读:17

 问一问
 身份认证|
入驻5年
做两融的股民,最害怕的就是 “被强平”,但大部分人压根分不清 130%、150%、300% 到底有啥区别。到底跌到多少会平仓?补仓要补到多少?账户钱什么时候能取?很多网上说法都不全。结合《上海证券交易所融资融券交易实施细则(2023 年修订)》相关规定,我用大白话给大家一次性讲透,普通人看完就能完全弄懂账户风控逻辑。
一、先讲人话:维持担保比例到底是啥?
简单说,就是你账户总资产,对比你欠券商的钱。
比例越高,账户越安全;比例越低,风险越大,越容易触发风控。
不用记复杂公式,大家只需要记住三个关键数字:130%、150%、300%,每个数字对应的功能完全不一样,千万别混为一谈。
二、三个关键比例,大白话逐一拆解
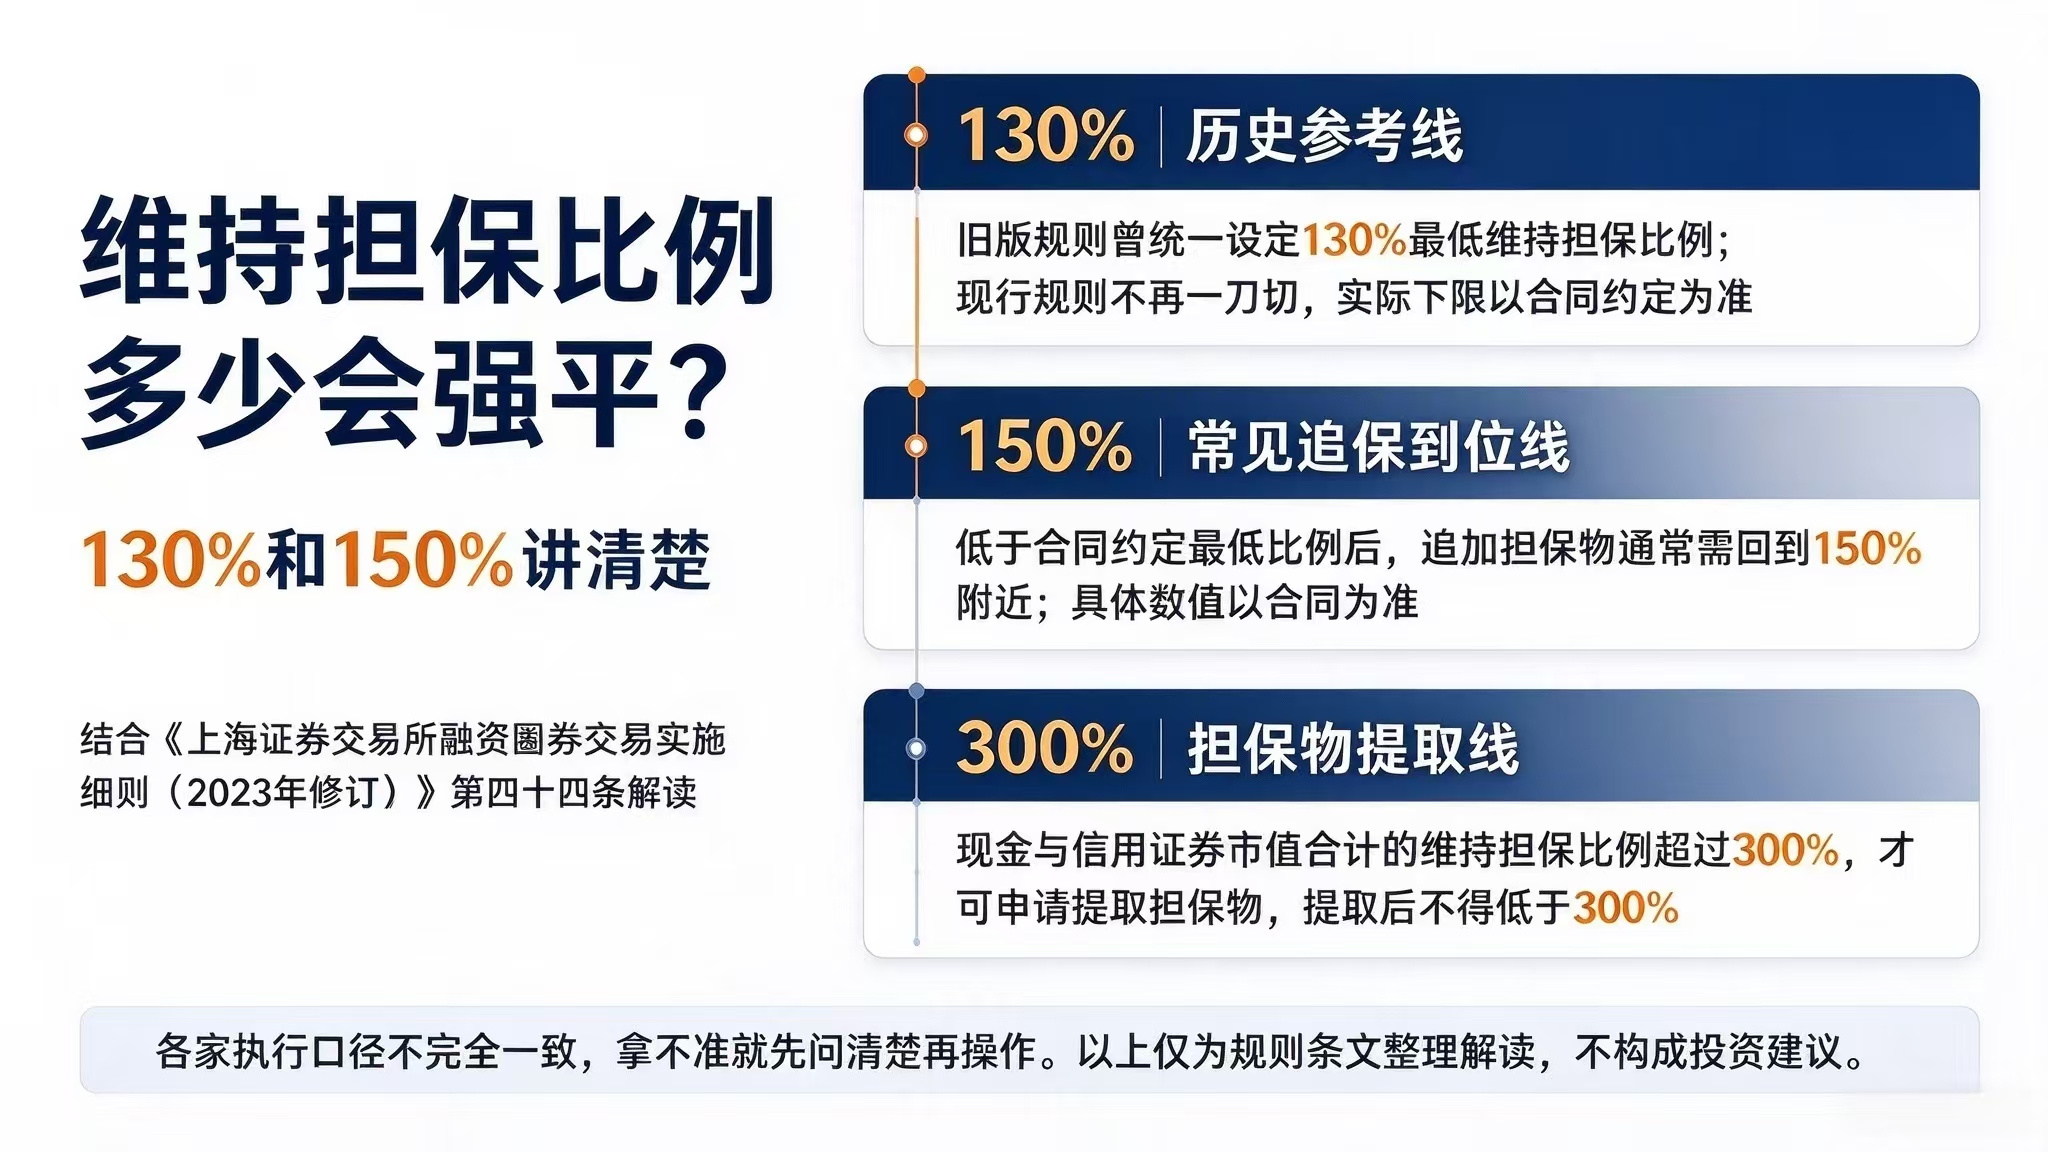
1、130%:传统平仓底线(现在不是统一硬标准)
以前老规矩,全市场统一:跌破 130% 就会要求补保证金,不补就强平。
但 2023 年新规之后,大家一定要注意:130% 不再是所有人的统一平仓线!
现在交易所只给大框架,具体平仓底线,是券商根据你的账户情况、持仓股票风险、个人资质,写在你的两融合同里的。
所以有人是 130% 平仓线,有人是 125%、135%,每个人的标准可能不一样,这也是很多股民疑惑的地方。
2、150%:补仓合格线(追保到位线)
这是大家最容易搞混的点。
当你账户比例跌破平仓线,券商会让你赶紧补钱、补股票。不是补一点点就行,必须补到 150% 以上才算合格。
哪怕你拉回到 131%、140% 都不行,依旧处于风控预警状态,只有站稳 150%,才算彻底解除追保风险。
3、300%:取钱取股票的唯一门槛(全市场统一)
这条是交易所统一死规定,所有券商全部一样,没有例外。
账户维持担保比例没到 300%,一分钱、一股股票都转不出去。
只有比例超过 300%,多余的资金和股票才能转出,而且转出之后比例也不能低于 300%。很多股民疑惑自己有钱转不出,问题基本都出在这里。
三、股民最容易踩的坑(规则模糊、实操差异大)
交易所规则只写了大原则,很多细节没写死,所以实操中每家券商、每个人账户的规则会略有不同。
第一,平仓线不统一。新规不再一刀切,稳健账户、优质持仓,平仓线会宽松一点;高风险持仓、波动大的股票,平仓线会更严格。
第二,补仓时间不一样。有的券商给隔夜时间,有的时限更短,超时没补够,系统就会启动强制平仓。
第三,停牌、风险股估值不一样。持仓股票停牌、被 ST,券商不会按原价计算市值,会打折核算,很容易导致比例突然下降,触发风控。
需要提醒,各家执行口径不完全一致,建议大家先了解清楚再操作。
四、新手日常高频疑问汇总
Q1:账户刚跌到 130%,会马上被强平吗?
不会立刻平。一般先触发追保通知,给你时间补保证金;只有逾期没补到位,才会强平,不用过度恐慌,但一定要重视。
Q2:补仓拉到 140%,是不是就安全了?
不安全。必须拉到150% 以上才算解除追保状态,150% 以下依旧属于风险账户。
Q3:账户盈利很多,为什么钱转不出来?
大概率是没到 300%。不管赚多少,没突破 300%,资金和证券都无法转出。
Q4:不同券商的平仓规则是不是一样的?
不完全一样。平仓底线、补仓时限,各家都会有细微差别,以自己开户券商的合同规则为准。
五、普通股民的实操建议
做两融最忌讳 “满仓硬扛”。130% 是风险红线、150% 是安全底线、300% 是转出门槛,只要把这三个数字吃透,就能避开 90% 的两融风控问题。杠杆交易风险较高,普通投资者尽量不要长期重仓博弈,理性控制仓位最重要。
以上仅为规则条文整理解读,不构成投资建议。
本文依据《上海证券交易所融资融券交易实施细则(2023 年修订)》原文整理
https://www.sse.com.cn/lawandrules/sselawsrules2025/trade/specific/margin/c/c_20250616_10782015.shtml
本文内容整理自叩富问财,仅供参考解读
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【强平】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 82
329
 312
301
 465
 2388


-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
 2026-09-29 14:00
-
股票突然停牌,钱会被锁住吗?停复牌规则和期限一次讲清
2026-09-29 14:00
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:00


