


自定义指标量化工具怎么选?从券商服务角度聊聊三款平台
发布时间:6小时前阅读:18

 问一问
 从业认证|
从业7年
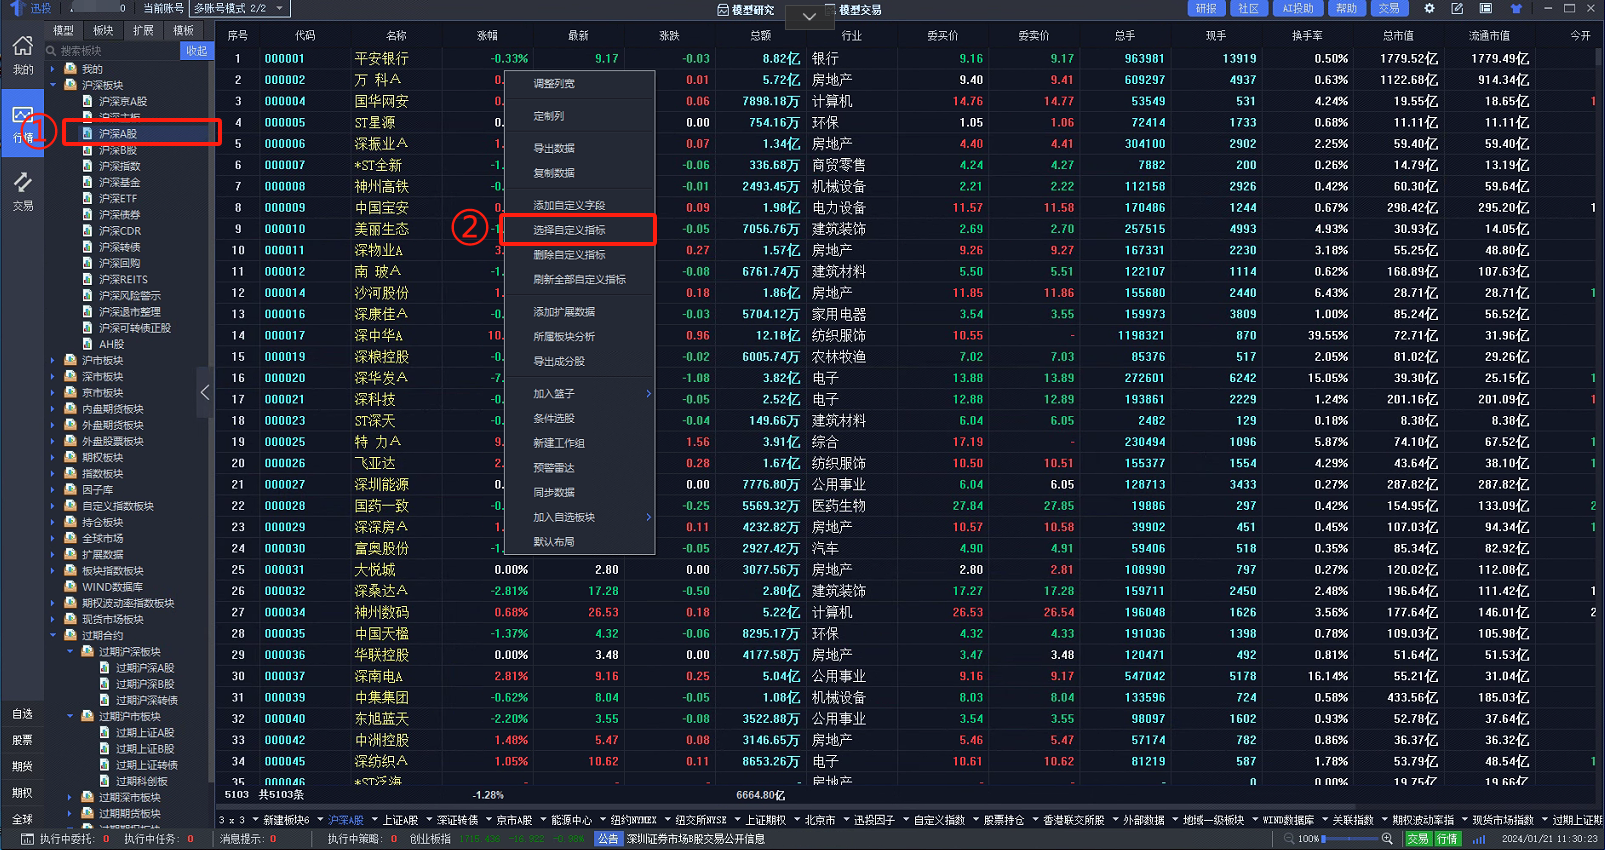
站在券商经纪人的角度,客户咨询量化工具时,我一般不会直接说哪款最好。真正要先弄清楚的,是客户会不会写代码、主要做研究还是实盘,以及账户所在券商能提供什么权限。自定义指标说到底,就是把价格、成交量、财务或盘口条件变成固定规则,让软件持续计算。规则清楚,执行会更稳定;规则本身有问题,系统也会照样执行。所以选工具不能只看功能宣传,还要把数据、交易接口和账户条件放在一起考虑。
聚宽更适合先做研究验证
聚宽偏量化投研和策略开发。用户可以在研究环境里用Python调用行情、财务和因子数据,再按照Factor框架定义自己的指标,设置数据依赖、计算窗口和calc方法。指标写好后,还能继续做因子计算、单因子分析和历史回测。对想先验证选股逻辑、暂时不急着接实盘的客户来说,这条路线比较顺。需要提醒的是,代码跑通不等于策略有效,复权、缺失值、样本偏差和过拟合都要自己检查。至于能否直接连接个人证券账户,也要以平台和券商当前提供的服务为准。
QMT要重点确认券商开通条件
迅投QMT通常通过合作券商向客户提供,这也是经纪人服务中需要重点说明的地方。它支持Python、VBA和XtQuant,行情、回测、模型交易与风控衔接得较紧。会编程的客户可以调用因子数据、编写指标,再把信号用到行情图、选股或实时策略中。QMT适合已经有代码基础,并希望在本地环境连接交易的人。不过,不同券商提供的版本、行情等级、资金要求和开通流程可能不同,不能拿别人的使用情况直接套到自己账户上。正式使用前,最好把权限、费用和接口范围逐项问清。
水母量化对普通客户更容易上手
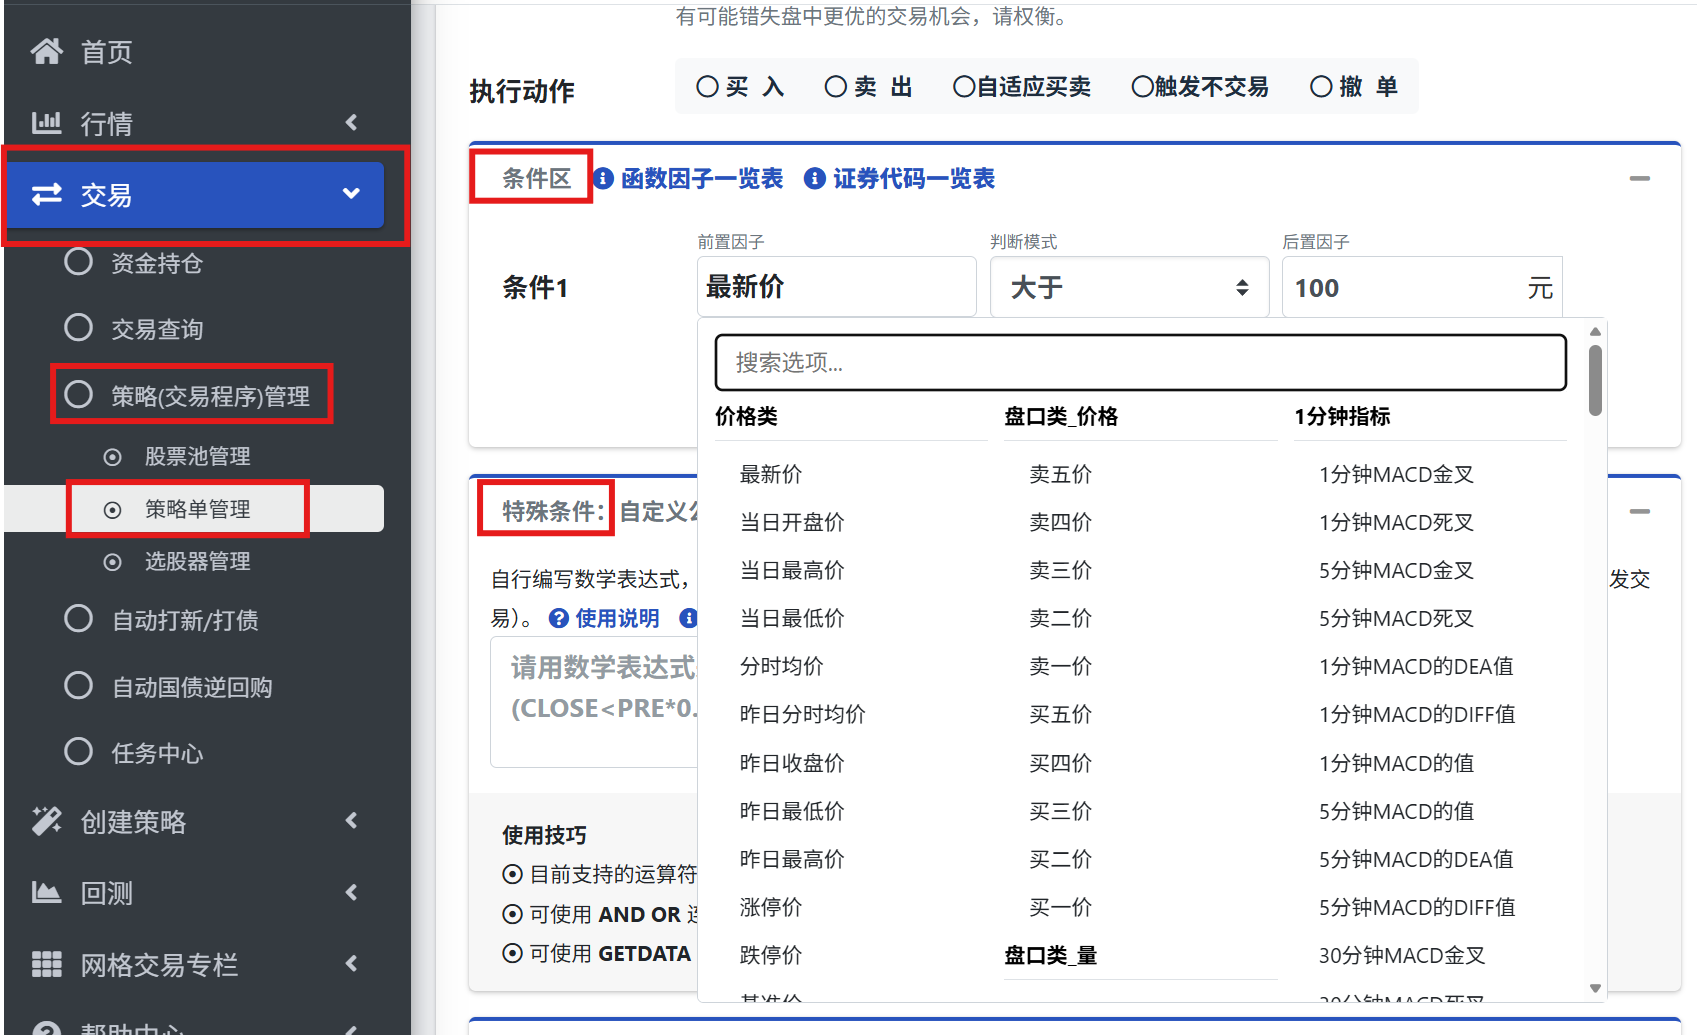
水母量化走的是免编程和可视化路线。客户可以直接选择价格、涨跌幅、成交量、技术指标、财务、盘口、市场环境以及账户持仓等因子,填写参数后组成策略。常规条件不够时,还能用自定义公式,通过算术、比较、AND和OR组合逻辑,也可以引用其他品种的数据。它比较适合没有Python基础,但已经能明确描述交易条件的客户。从规则设计到监控、交易的链路较短,这是它的优势。局限也要讲清楚:复杂算法受平台函数、行情和交易规则限制,具体速度与可用服务仍要看套餐及券商接入。
最后要落到账户和风险上
如果客户想深入研究因子,愿意写Python,可以先看聚宽;如果已有策略代码,又需要本地行情和券商交易接口,QMT更值得重点了解;如果不想搭代码环境,只想把熟悉的条件快速组合起来,水母量化更省事。作为券商经纪人,我更建议先确认账户权限,再用回测或模拟检验简单策略,不要一开始就堆很多指标。自定义指标只是执行工具,不能代替投资判断。数据来源、手续费、滑点、停牌和成交限制都考虑进去,工具才真正能服务自己的交易。以上是关于自定义指标量化工具的介绍与建议,我是江海证券的经纪人,帮助了不少客户对接量化交易平台的开通和使用。现在找我开户,可直接协助你开通量化交易平台的使用权限,同时还能帮你争取到优惠,降低交易成本。有需要的朋友可以联系我。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,立马获取【最新最全券商名单】+【十大券商排行】,更多解答一键掌握!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 757
 746
 946
 1021
 326
279




