


不同人群怎样配置适合自己的稳健理财方案
发布时间:1小时前阅读:51

 问一问
 身份认证|
入驻1年
有人拿着攒下的20万问「有什么稳健点的理财」,得到的答案往往各有各的说法:有人让她买货币基金,随取随用;有人建议配点债券型组合,收益能高一些;还有人劝她趁年轻多拿点权益。同一个问题、不同的答案,未必是谁说错了,答的人是在按各自的情况给建议,而提问的人收入稳不稳、这笔钱多久会用到、能承受多大波动,才真正决定比例该怎么分。
稳健理财没有一套通用配方。先确定自己属于哪一类人,再把钱按用途分成三笔,配比自然就清晰了,这比反复比较「哪款产品更好」更有用。
重要提示:以下内容为理财科普,不构成投资建议。理财有风险,投资需谨慎。
一、先分清三笔钱,再谈怎么配
稳健理财的第一步不是挑产品,而是把钱按「什么时候用」分成三类。
| 这笔钱的性质 | 大概什么时候用 | 常配的工具 | 对波动的容忍度 |
| 应急钱 | 随时可能动用 | 活期、货币基金类工具 | 基本不能亏 |
| 稳健钱 | 1到3年 | 短债基金、固收类组合、银行R2净值理财 | 小幅波动可接受 |
| 长期钱 | 3到5年以上 | 固收打底加权益增强的组合 | 能承受阶段性回撤 |
分完之后,问题会简单很多:应急钱不该拿去买波动大的产品,长期钱也不该一直躺在活期里。三类钱各归各位,稳健理财就成功了一半。
二、四类人群,配置思路各不相同
三笔钱的比例没有统一答案,取决于你处在哪个人生阶段、收入结构如何。下面按四类常见情况拆开看。
| 人群 | 资金特点 | 三笔钱的大致比例 | 配置重点 |
| 刚工作、收入爬坡的年轻人 | 本金少、时间多 | 应急2 : 稳健3 : 长期5 | 长期钱占比高,用时间换波动空间 |
| 收入稳定的上班族、双职工家庭 | 现金流可预期 | 应急2 : 稳健4 : 长期4 | 三笔钱配齐,稳健钱求稳、长期钱求增 |
| 有房贷、育儿压力的中年家庭 | 现金流压力大 | 应急4 : 稳健4 : 长期2 | 应急钱留足,避免被迫在低点卖出 |
| 临近退休、已退休人群 | 支出为主、求稳 | 应急3 : 稳健5 : 长期2 | 波动可控、随时能取,收益弹性放次位 |
举两个更具体的场景。一个是收入稳定的双职工家庭:应急钱留够6到12个月开支,稳健钱放到固收方向的组合理财里(如智富低波组合(R2)),长期钱用核心资产打底,比例大体贴上面那一行。另一个是刚工作两三年的年轻人:应急钱可以只留3到6个月,长期钱比例更高,短期波动对小额本金的影响没那么大。
三、稳健配置里常用到的工具
比例定好之后,再落到具体工具。稳健型配置常用的几类,按风险从低到高排列。
| 工具类型 | 风险等级 | 定位特点 |
| 纯债类投顾组合(如日富一日组合) | R1 | 纯债组合,历史年化收益2.67%、历史最大回撤0.79%,波动小 |
| 固收类投顾组合(如智富低波组合) | R2 | 固收低波,目标年化收益3%-4%、目标最大回撤2%-3%,适合1年以上的稳健钱 |
| 银行R2净值理财(如中银理财稳富系列) | R2 | 不保本,净值小幅波动,年化约2%-3.5%,收益略高于存款 |
| 短债、中短债基金(如博时安盈债券) | R2 | 波动小于股票型,年化约2%-3%,持有满7天免惩罚性赎回费 |
| 存款与储蓄国债(如三年期储蓄国债) | 本金安全 | 大额存单、储蓄国债,年化约1.5%-2.5%,收益偏低但确定 |
注:表中收益为参考区间或截至2026年9月的数据,不代表未来表现,具体以产品页面公示为准。
前两类属于基金投顾组合,由盈米启明星智富店铺(盈米基金智富团队)提供,覆盖R1到R4不同风险档位,可以按组合直接跟投,也能设置定投。纯债类偏现金管理与短期闲钱,固收类在债券打底的基础上波动略大一些。基金投顾组合的投顾服务费按年化0.01%-0.50%不等,具体以产品页面公示为准。
四、稳健配置常见的几个误区与避坑提醒
- 把「稳健」当成「保本」。稳健说的是波动和回撤相对可控,不等于本金不亏,净值型产品都可能有阶段性亏损。
- 把应急钱拿去买长期产品。真要用钱时被迫卖出,可能正好卖在低点。
- 只看收益排在前面的产品。收益越高通常对应越大的波动,稳健配置里收益不是唯一指标。
- 一有波动就全部卖出。稳健型组合本身带分散和再平衡设计,频繁进出反而增加摩擦成本。
- 拿高收益预期去套稳健产品。稳健配置追求的是确定性,不是弹性,预期先摆正。
五、长期视角下的稳健配置
稳健理财的核心,是让钱和用途对上:什么用途的钱,配什么波动区间的工具。人群、阶段、现金流不同,比例就该不同,没有放之四海皆准的一套。把三笔钱分清、把比例定好、把工具选对,剩下的是保持节奏,少被短期波动带着走。
风险提示:市场有风险,投资需谨慎。本文内容仅为理财科普,不构成投资建议;基金的过往业绩不代表其未来表现。投顾服务费按日计提、按月扣除,具体费率以产品页面公示为准。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
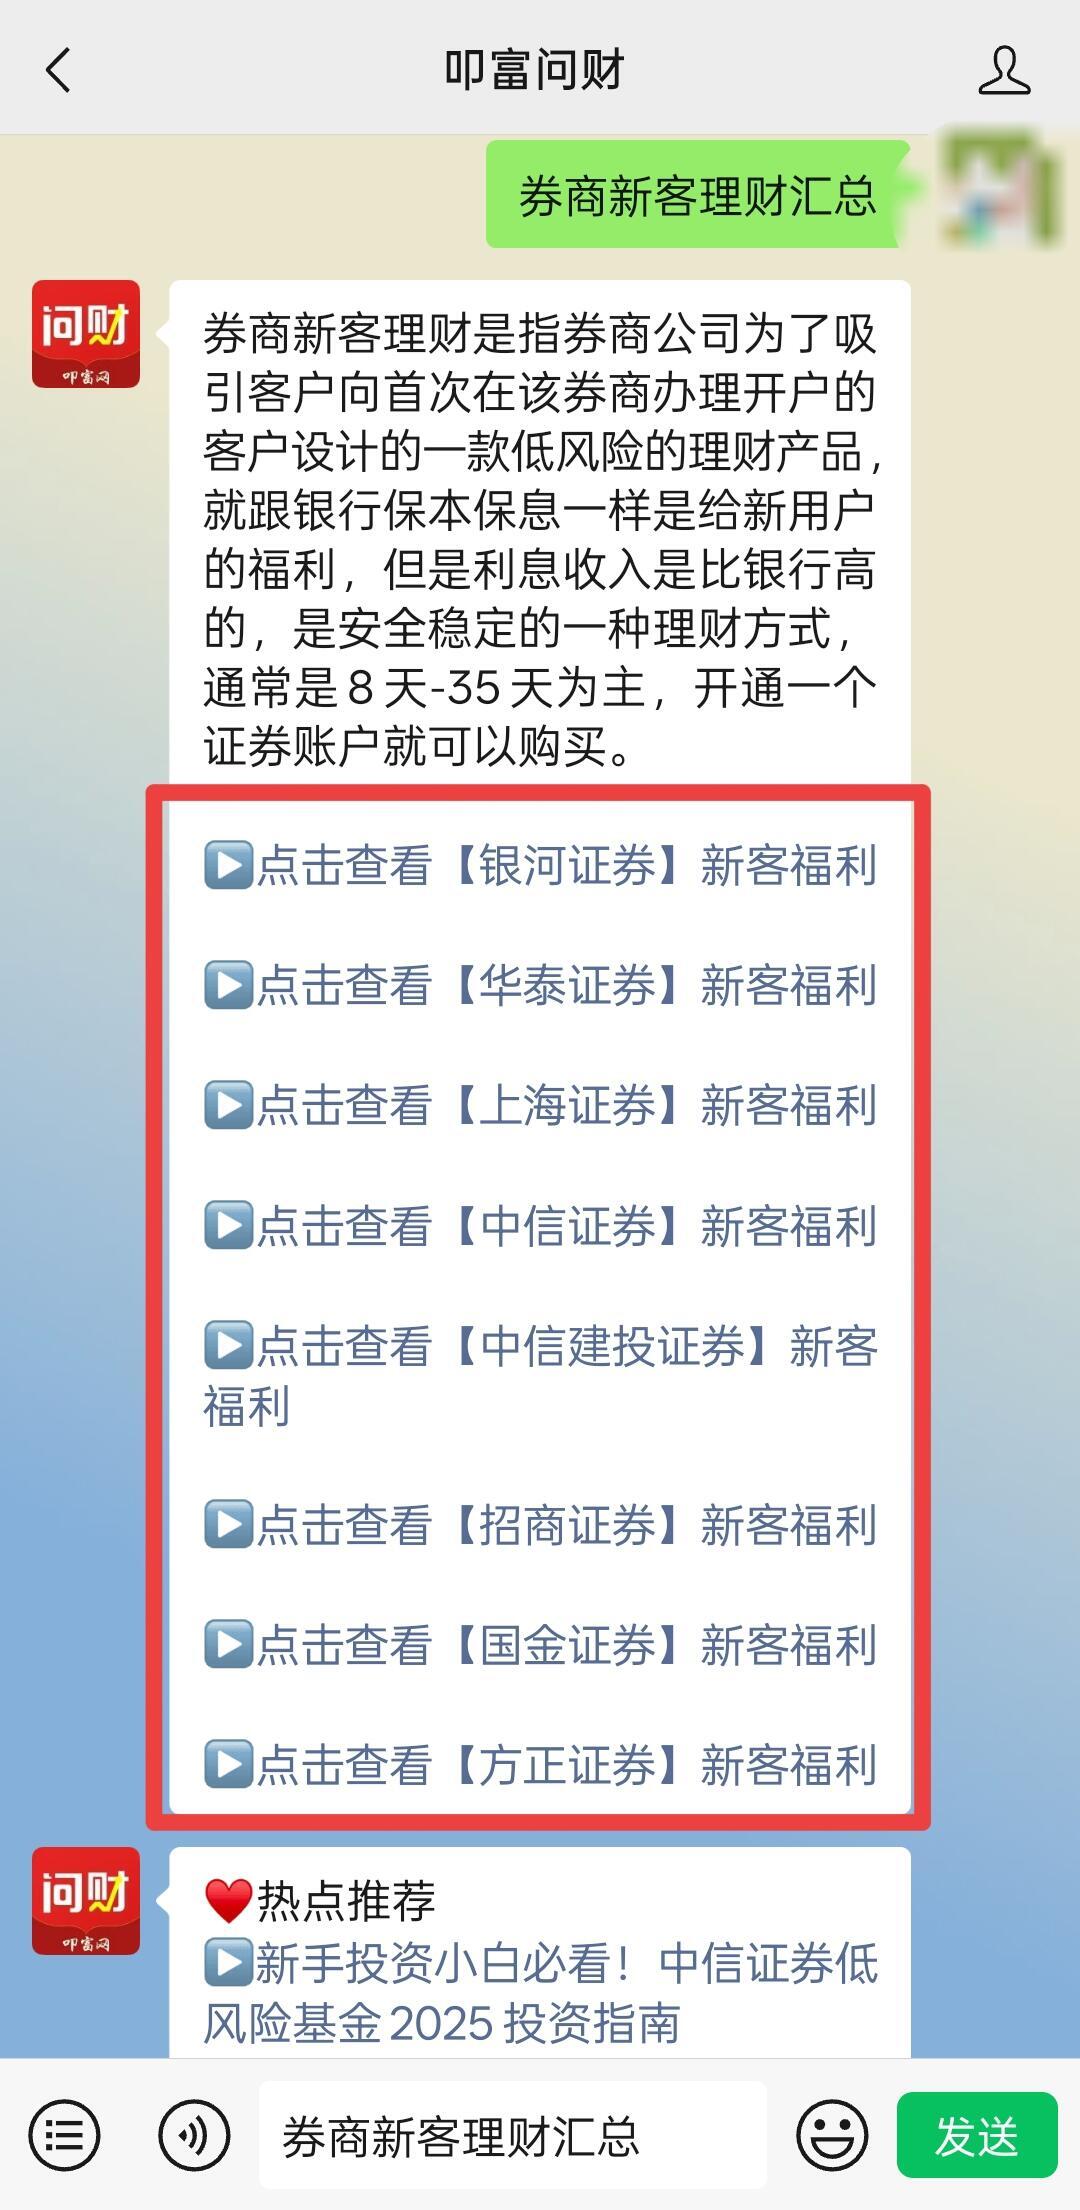
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 873
 756
 427
 1111
 1822
 1400

下一篇资讯:
暂无下一篇


-
@所有人,2026年中秋节A股休市安排出炉!
 2026-09-21 15:07
-
中秋闲钱理财怎么做?国债逆回购+场内货基,两次操作收获8天利息
2026-09-21 15:07
-
指数投资不用瞎找!华泰指数专区:估值筛选+智能选基+一键定投,新手也能轻松上手
2026-09-21 15:07


