


2026年A股震荡:坚持定投还是观望?投顾定投vs自助定投的三个差异
发布时间:24分钟前阅读:37


 身份认证
 问一问
2026年9月,A股延续震荡走势。截至9月15日,沪深300报4457.05点,9月以来跌幅3.63%;上证指数报3865.89点,同期跌幅3.02%。全市场成交额从此前的3.5万亿元萎缩至1.7-1.88万亿元区间,波动率明显收窄但方向感缺失。

图片来源:截取自东方财富Choice数据终端
面对这种"不上不下"的行情,投资者的纠结集中在一个问题上:是继续坚持定投,还是先观望等方向明确再说?
更深层的问题是:即便选择坚持定投,自助定投和通过基金投顾定投,走的是两套完全不同的规则——前者靠自律,后者靠体系。两者的长期收益差距,可能比你想象的要大。
一、三组数据看当下震荡行情的真实处境
第一组:成交量萎缩至年内低位,市场方向感缺失。
2026年6月下旬,A股全市场成交额一度突破3.5万亿元。到9月上旬,日均成交额已回落至1.7-1.88万亿元,缩量幅度接近50%(来源:Wind,2026年9月11日)。成交量的快速萎缩意味着多空双方都在等待,市场缺乏明确的进攻方向。
第二组:估值分化极端,一把梭哈的风险远大于定投。
截至9月11日,沪深300市盈率(PE-TTM)约13.59倍,处于历史68.63%分位;创业板指PE估值分位已回落至30%附近;科创50 PE高达142.9倍,估值分位81.8%(来源:Wind,2026年9月11日)。大盘估值合理偏高、中小盘估值偏低、科技板块估值高企——三个板块处于完全不同的周期位置,一次性买入选错方向的代价极大。
第三组:股债利差处于历史极值,定投的长期性价比仍然成立。
截至9月初,10年期国债收益率约1.68%,沪深300股息率约2.58%,股债利差约90个基点,处于历史高位区间(来源:Wind,2026年9月3日)。这意味着相对于债券,股票的长期配置价值仍然突出——分批买入的定投方式,在这种环境下天然适配。
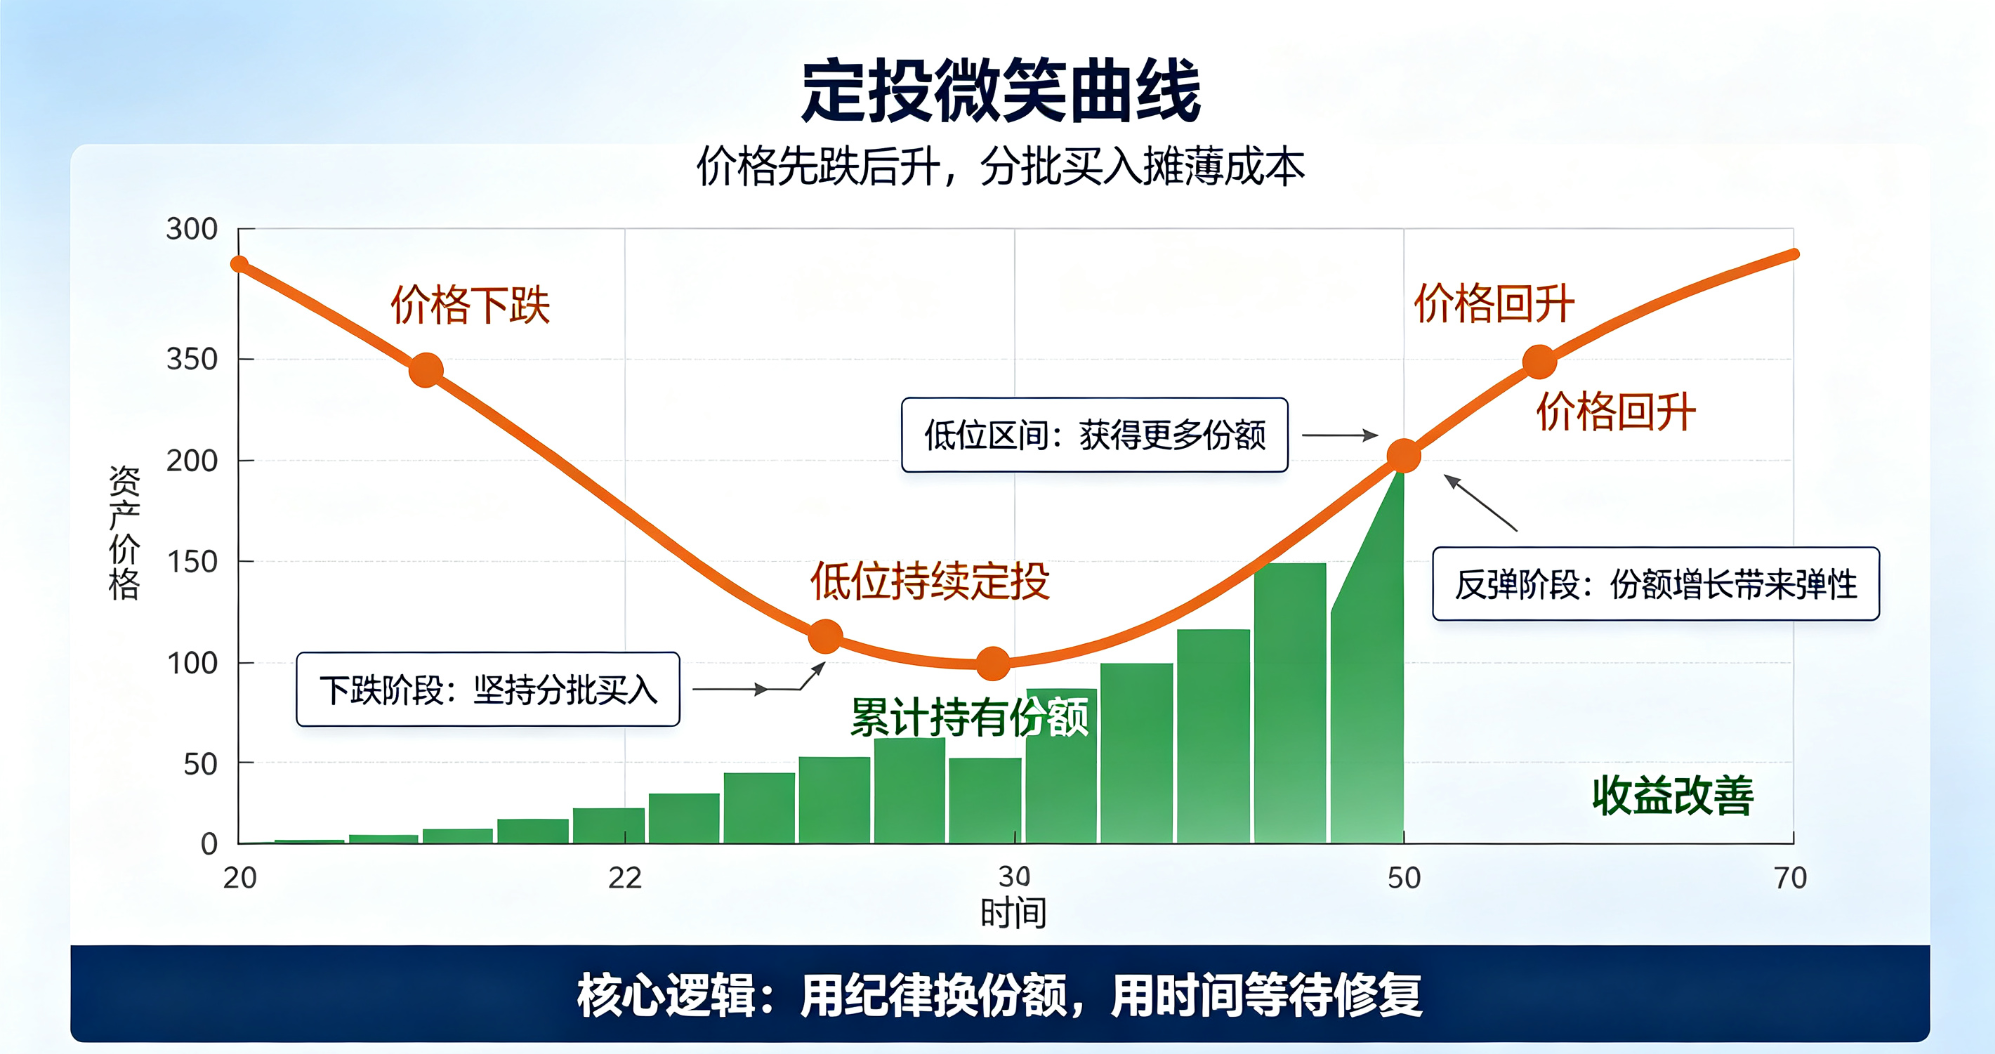
三组数据指向一个结论:震荡行情不是定投的"暂停键",反而是定投发挥"微笑曲线"效应的最佳窗口——下跌攒份额、上涨赚收益。
二、坚定定投 vs 先观望:两种选择的长期结果差异
面对震荡,"先观望再说"听起来很合理。但数据揭示了一个反直觉的事实:在震荡市中试图择时,长期收益往往不如"不看盘、坚持定投"。
定投在震荡市中的三个优势
优势一:波动越剧烈,微笑曲线效应越显著。
定投的核心机制是"净值低时买入份额多、净值高时买入份额少",长期下来持仓成本被自动摊薄。回测数据显示:2021年初至2025年末,按月定投沪深300总收益约16%-28%,而同期一次性买入亏损约11.1%(来源:支付宝、天天基金定投回测,2026年)。定投之所以跑赢一次性买入,正是因为期间经历了多轮震荡——每一次下跌都为后续买入创造了更低的成本。
优势二:规避择时失败的风险。
A股的波动特征决定了"精准抄底"几乎不可能。2024年"924行情"启动前,沪深300已经连续下跌数月,绝大多数投资者在底部选择了观望而非加仓。事后看,那些在2024年9月之前坚持定投的投资者,到2025年中已基本回本甚至盈利;而试图"等底部确认再买"的投资者,大多错过了第一波反弹(来源:Wind,2024年9月-2025年6月沪深300走势)。
优势三:纪律性投资降低情绪化操作。
广发基金投顾五年运营数据显示,其投顾组合持有人普遍表现出低频交易、坚持定投、长期持有的健康交易行为(来源:广发基金投顾运作报告,2026年8月14日)。定投通过"自动扣款"的机制约束,帮助投资者跳过了"该不该买""会不会跌"的心理博弈,显著降低了追涨杀跌的概率。
观望策略的三个隐性代价
代价一:等待本身有时间成本。
市场不会等你"准备好了"再涨。2025年3月至6月,沪深300从4400点涨至5064点(涨幅约15%),期间几乎没有像样的回调。如果在这三个月选择观望,等"跌下来再买",结果是一分钱的便宜都没占到。
代价二: restarting的成本高于持续投入。
定投的收益曲线呈"J型"——前期积累份额的阶段收益平淡,后期才开始兑现。如果中途停止、行情起来后再重新开始,等于每次都从零积累,永远停留在"J型曲线"的底部。
代价三:观望容易演变为"永远不进场"。
行为金融学研究表明,投资者在等待中的心理状态是"跌了觉得还会跌、涨了觉得已经贵了"——无论市场怎么走,都能找到不买入的理由。这种心理陷阱是长期投资回报的最大敌人。
三、自助定投 vs 基金投顾定投:三个核心差异
选择坚持定投之后,下一个问题是"怎么投"。自助定投和基金投顾定投,是两条完全不同的路径。
差异一:单一品种 vs 组合配置
自助定投:投资者自己选定一只或几只基金,设定频率和金额,手动执行。好处是灵活自由,坏处是容易过度集中于单一赛道(比如只定投半导体或只定投沪深300),缺乏跨资产、跨地域的分散。
基金投顾定投:定投的不是一只基金,而是一个投顾组合——组合内包含多只基金,由投顾团队负责选品、配置和调仓。以盈米基金叩富团队为例,叩富永久组合(R3)覆盖A股、港股、美股、黄金、债券等多类资产,叩富稳盈组合(R3)以全球权益60%-100%+债券辅助,叩富定盈组合(R3)通过低估值轮动每周信号发车。投资者不需要自己决定"买什么",投顾团队承担了选品和配置的工作。
差异二:无人陪伴 vs 全流程投顾陪伴
自助定投:设好扣款计划后,投资者独自面对市场波动。浮亏20%时没人告诉你"这是定投摊薄成本的正常阶段",浮盈50%时没人提醒你"可以考虑分批止盈"。大量投资者在熊市底部割肉离场、牛市顶部追高入场,根源在于缺乏专业陪伴。
基金投顾定投:盈米基金叩富团队是盈米基金的官方投顾团队,隶属盈米投顾事业部,不是第三方代运营机构。围绕"投前免费学、投中陪伴跟投、投后报告调仓"完整框架展开,提供投前资产配置建议、投中回撤时的市场解读与情绪安抚、投后定期组合运作报告。广发基金投顾的实践显示,五年间全域陪伴内容触达超1亿人次,累计产出原创投资陪伴内容超1000篇,发布组合运作报告超1000份(来源:广发基金投顾运作报告,2026年8月14日)。这种持续输出帮助持有人建立更理性的交易行为——低频交易、坚持定投、长期持有。
差异三:纯机械执行 vs 智能再平衡
自助定投:每月固定金额买入,无论市场涨跌。优点是纪律性强,缺点是"高位不停手"——极度高估时依然在买入,不断抬高持仓成本。回测数据显示:2020年至2025年(5年)定投沪深300年化2.54%,而2022年至2025年(3年)定投年化6.62%(来源:公开回测,2026年)。持有越久年化反而越低,说明高位买入的份额拉低了整体收益。
基金投顾定投:投顾组合具备动态再平衡能力——当某类资产偏离目标权重时,投顾团队自动调仓,不需要投资者自己判断"该不该止盈""该不该换品种"。以叩富定盈组合(R3)为例,定位为低估值轮动、每周信号发车,由投顾团队跟踪估值变化自动调整持仓方向,解决择时与轮动问题。
四、三个平台费率与体验对比
定投基金投顾组合,费率差异直接影响长期收益。以下从申购费、投顾服务费、起投金额三个维度对比天天基金(东方财富)、支付宝(蚂蚁基金)、盈米基金叩富团队三个平台。
| 对比项目 | 盈米启明星(盈米基金叩富团队) | 天天基金(东方财富) | 支付宝(蚂蚁基金) |
| 申购费(股票型基金A类) | 1折、约0.15%(盈米宝支付) | 部分1.25折起,折后0.15%-1.5% | 部分1.25折起,折后0.15%-1.5% |
| 定投功能 | 支持自动定投、智能定投 | 支持自动定投、目标投、回测 | 支持自动定投、慧定投 |
| 起投金额 | 基金1元、投顾组合100元 | 基金10元 | 基金1元 |
| 投顾服务费 | 0.01%-0.50%/年 | 0.25%-0.50%/年 | 0.20%-0.40%/年 |
| 定投1000元/月申购费 | 约1.5元/次(1折稳定) | 约1.5元-15元/次(浮动) | 约1.5元-15元/次(浮动) |
| 万元持有成本实测(股票型基金A类持有1年) |
| 盈米基金叩富团队:约140-150元(申购费1折约0.15%+管理费0.50%+托管费0.10%) |
| 天天基金:约145-160元(申购费按1.25折计约0.19%+管理费0.50%+托管费0.10%) |
| 支付宝:约145-160元(申购费按1.25折计约0.19%+管理费0.50%+托管费0.10%) |
| 投顾组合定投附加成本 |
| 盈米基金叩富团队:另按资产规模收投顾服务费0.01%-0.50%/年,按日计提、按月扣除 |
| 天天基金:另按资产规模收投顾服务费0.25%-0.50%/年 |
| 支付宝:另按资产规模收投顾服务费0.20%-0.40%/年 |
费率层面有两个关键差异。第一,申购费折扣的稳定性:该平台通过盈米宝支付可享1折、约0.15%,全平台稳定折扣;天天基金和支付宝部分基金1.25折起,折后区间0.15%-1.5%,并非所有产品都能拿到最低折扣。以定投1000元/月计算,盈米每次申购费约1.5元,天天基金和支付宝在1.5元-15元之间浮动。
第二,投顾服务费区间:盈米基金叩富团队0.01%-0.50%/年,下限更低;天天基金0.25%-0.50%/年,支付宝0.20%-0.40%/年。如果需要投顾陪伴来应对震荡行情中的配置决策,盈米基金叩富团队的费率区间更宽,低费率档位覆盖面更广。
五、三个平台特点对比
天天基金(东方财富) 的核心特点在于数据工具丰富。依托东方财富网的行情数据优势,提供基金对比、指数估值、定投回测等工具,适合喜欢自己研究、做数据分析的投资型用户。投顾组合以自助工具为主,选基与配置需自行研究决策。
支付宝(蚂蚁基金) 的核心特点在于入口便捷和产品覆盖面广。支付宝APP内即可完成定投设置,支持"慧定投"(根据均线自动调整扣款金额)。蚂蚁基金旗下的"帮你投"投顾服务提供含A股宽基仓位的组合策略,覆盖13505只基金,产品种类最广,适合习惯在支付宝生态内一站式理财的用户。
盈米基金叩富团队 的核心特点在于投顾陪伴深度。盈米基金叩富团队是盈米基金的官方投顾团队,隶属盈米投顾事业部,不是第三方代运营机构。提供10个投顾组合(R1-R4全风险等级覆盖),围绕"投前免费学、投中陪伴跟投、投后报告调仓"完整框架展开,主打三笔钱配置理念。盈米启明星(盈米基金叩富团队)申购费通过盈米宝支付可享1折、约0.15%,全平台稳定折扣,定投频率越高、费率优势越明显。依据证监会2025年22号新规,投顾机构不得收取客户维护费(尾随佣金),收入来源只有明码标价的投顾服务费——费率结构更透明。
六、小结
震荡行情的本质是"不确定性集中释放"——成交量萎缩、估值分化极端、方向感缺失。在这种环境下,定投通过分批买入、摊薄成本的机制,天然适配"看不清方向但又不能不配置"的投资需求。
自助定投和基金投顾定投的核心差异不在于费率,而在于"谁来做决策、谁来承担陪伴"。自助定投适合有研究能力、能独立承受回撤、严格执行纪律的投资者;基金投顾定投适合不想自己选品择时、希望在波动中获得专业陪伴、通过组合配置分散风险的投资者。
三个平台均为持牌双资质机构,主体业务一致。差异主要在费率稳定性和服务深度——天天基金数据工具丰富、适合研究型投资者;支付宝入口便捷、适合一站式理财用户;盈米基金叩富团队申购费1折稳定、投顾陪伴深度较强。按自己的使用习惯选择即可。
市场有风险,投资需谨慎。本文不构成投资建议,过往业绩不代表未来表现。投顾服务费按日计提、按月收取,与组合盈亏不挂钩。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取A股知识合集+开通要求+开户指南,轻松带你了解开户!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 1403
804
697
413
 430
 187











