


量化交易中的ETF费率与摩擦成本控制
发布时间:2026-4-28 10:00阅读:526

 问一问
 从业认证|
入驻5年
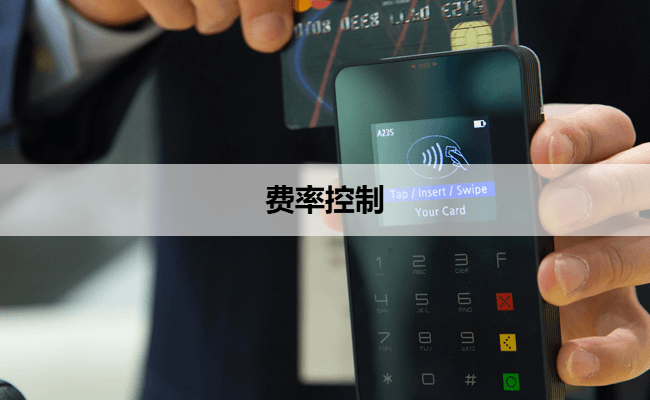
在ETF量化交易中,许多投资者热衷于追寻超额收益,却往往忽略了“摩擦成本”——这其中包括券商佣金、经手费、印花税(对于ETF而言部分品种无)以及最重要的交易滑点。对于高频调仓或日内短线策略而言,这些成本甚至可能超过了策略本身带来的盈利。
控制摩擦成本的第一步是费率优化。ETF的交易佣金虽然普遍较低,但在量化交易的高频运作下,哪怕万分之一的差异,在年化后也会演变成巨大的金额。因此,选择适合自己的低佣账户,是降低摩擦成本的基石。对于量化投资者而言,选择一个能够提供VIP快速通道、低佣费率的券商,是提升策略净收益的最直接手段。
第二步是“成交撮合优化”。除了费率,滑点是最大的隐形杀手。通过量化终端,利用限价下单替代市价下单,或使用算法拆单工具(如VWAP),可以有效减少大额交易对盘口造成的冲击,从而降低成交滑点。这是精细化量化交易的必备功课。
第三步是“策略频率匹配”。很多策略在回测时未将佣金成本算入,实盘后发现收益覆盖不了成本。因此,在策略构建阶段,就应引入“最低获利阈值”。如果当前预期的策略盈利点数,扣除摩擦成本后仅为微利,则放弃该次交易。只有将净利润率保持在合理区间,策略才具备可持续性。
最后,是“ETF选择”。尽量选择日均成交量大、买卖价差小的ETF标的,流动性越好,其交易摩擦成本越低。量化终端提供了丰富的数据接口,可以实时监控这些指标,帮助投资者在策略执行前就规避高成本品种。
量化投资不仅是逻辑的博弈,更是成本的控制艺术。作为投资者,通过科技手段优化成本结构,能让策略如虎添翼。目前,我司针对量化投资者推出了优惠政策,仅需10万资金门槛即可申请QMT或PTrade专业版权限,并配以极具竞争力的佣金权益。我们不仅提供顶级基础设施,更协助您从费率成本到交易算法全程优化,让每一分交易成本都花在刀刃上。
(点击头像右边咨询按钮,最新的VIP低佣开户政策自取)
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
 量化交易
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章

 1128
 120
 879
 2926
 711
386


-
本周两只新REIT发售:华能REIT + 平安西安高科产业园REIT(附认购操作指南)
 2026-10-12 16:07
-
华泰证券买ETF手续费多少?ETF交易费用明细一览
2026-10-12 16:07
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:07


